Đánh giá giá tháng 9
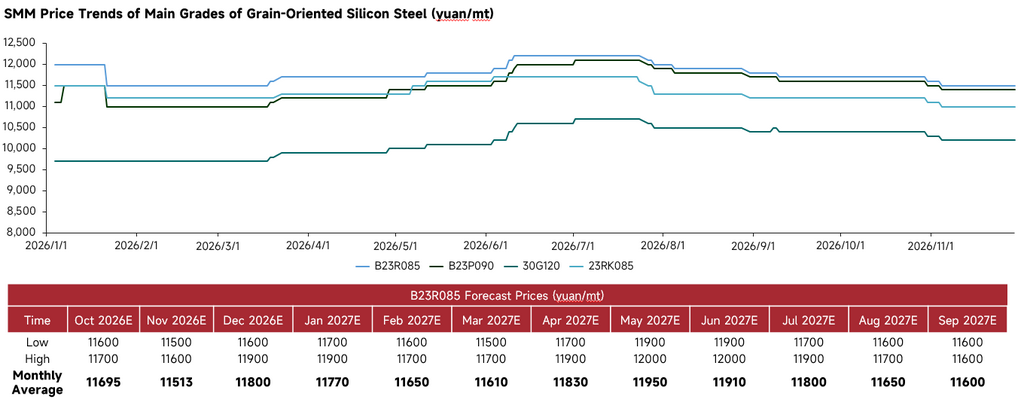
Nguồn: SMM
Giá các loại thép silicon định hướng hạt chủ lưu trong tháng 9 diễn biến yếu và ổn định. Biến động giá của các mác bao gồm B23R085, B23P090 và 30G120 thu hẹp, với trung tâm giá tạm thời ổn định. Giá trung bình tháng của mác chuẩn B23R085 dao động trong một biên độ. Nguồn cung dồi dào khiến động thái cung-cầu lỏng lẻo hầu như không thay đổi, tiếp tục kìm hãm giá. Đường cong dự báo giá cho thấy động lực phục hồi trong ngắn hạn hạn chế. Nhìn chung, thép silicon định hướng hạt thiếu lực kéo cầu mạnh trong tháng 9. Các nhà sản xuất máy biến áp hạ nguồn chủ yếu chỉ mua để đáp ứng nhu cầu cứng và vẫn thận trọng trong việc bổ sung tồn kho. Nhịp độ giao dịch trên thị trường chậm trong bối cảnh tâm lý chờ đợi kéo dài, và thị trường chủ yếu chứng kiến sự củng cố yếu kèm biến động.
Phân tích cơ bản
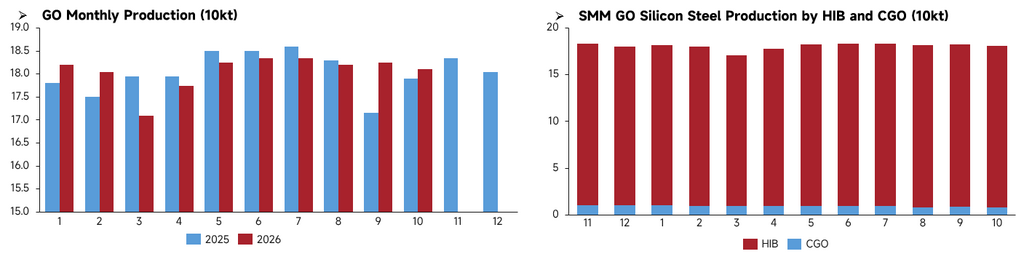
Nguồn: SMM
Kế hoạch sản xuất thép silicon định hướng hạt trong nước tăng nhẹ so với tháng trước trong tháng 9. Các nhà máy thép nâng kế hoạch sản lượng, và tổng sản lượng duy trì ở mức cao. Theo cơ cấu sản phẩm, thép silicon định hướng hạt cảm ứng cao (HIB) vẫn là loại sản lượng chính, trong khi sản lượng thép silicon định hướng hạt thông thường (CGO) duy trì ở mức thấp. Các nhà máy thép tiếp tục phân bổ nguồn lực sản xuất cho các mác HIB giá trị gia tăng cao. Nhìn chung, sản lượng tháng 9 tăng nhẹ, với việc giải phóng công suất ổn định cho các mác HIB và nguồn cung sản phẩm cảm ứng cao đầy đủ. Các nhà sản xuất máy biến áp chịu tình trạng thiếu đơn hàng mới và nhu cầu tích trữ tồn kho yếu. Việc tăng nguồn cung càng làm trầm trọng thêm áp lực cung. Nếu không có sự thu hẹp nguồn cung đáng kể, cân bằng cung-cầu lỏng lẻo không thể cải thiện, điều này liên tục gây sức ép lên giá giao ngay.
Kế hoạch sản xuất thép silicon định hướng hạt trong nước sẽ giảm nhẹ so với tháng trước trong tháng 10. Các nhà máy thép sẽ hạ kế hoạch sản lượng ở mức vừa phải dựa trên tình hình đơn hàng hạ nguồn. Về cơ cấu sản phẩm, thép silicon HIB vẫn chiếm ưu thế về sản lượng, sản lượng thép silicon CGO duy trì ở mức thấp, và không có thay đổi đáng kể nào trong cơ cấu sản xuất. Nhìn chung, các nhà máy sẽ tinh chỉnh lịch trình và hạn chế nhẹ sản lượng để giảm bớt áp lực cung, tuy nhiên mức điều chỉnh sẽ hạn chế và tồn kho giao ngay của các mác HIB vẫn dồi dào. Các doanh nghiệp máy biến áp ghi nhận đơn hàng theo sau chậm chạp và chủ yếu thực hiện bổ sung kho theo nhu cầu cứng. Nhu cầu không cho thấy cải thiện đáng kể. Việc cắt giảm sản lượng khiêm tốn sẽ không thúc đẩy giảm tồn kho hiệu quả. Mô hình cung-cầu lỏng lẻo sẽ kéo dài, khiến giá giao ngay không có động lực tăng.
Nguồn: Dữ liệu công khai, SMM
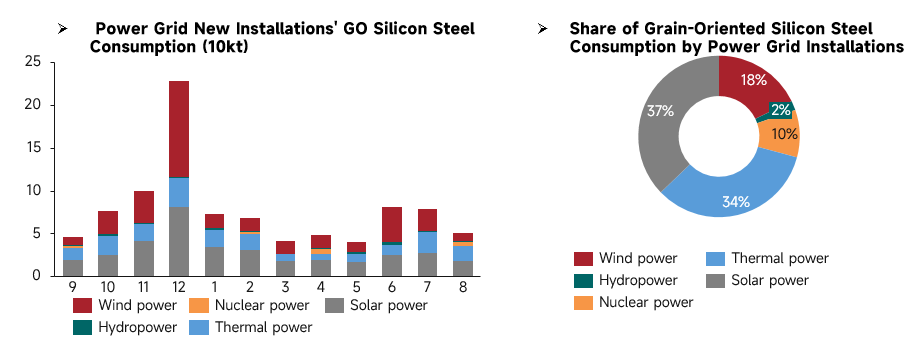
Công suất lắp đặt mới trên toàn bộ các nguồn điện của lưới điện Trung Quốc tiếp tục phân hóa trong tháng 8 năm 2026. Điện gió và điện mặt trời vẫn là nguồn cầu cốt lõi đối với thép silicon định hướng; cùng nhau, chúng chiếm phần lớn tiêu thụ phía lưới điện, tiếp theo là nhiệt điện, trong khi thủy điện và điện hạt nhân chiếm tỷ trọng tương đối nhỏ. Lắp đặt điện gió mới giảm trong tháng 8 và lắp đặt điện mặt trời mới đi ngang, chỉ cung cấp hỗ trợ nhu cầu cơ bản cho máy biến áp và thép silicon định hướng. Lắp đặt tăng thêm đối với thủy điện, nhiệt điện và điện hạt nhân ở mức thấp, mang lại lực nâng hạn chế cho tiêu thụ thép silicon định hướng. Nhìn chung, nhu cầu lưới điện đối với thép silicon định hướng trong tháng 8 được củng cố bởi lắp đặt điện gió và điện mặt trời như nền tảng nhu cầu cơ bản. Tuy nhiên, tổng công suất bổ sung mới yếu. Các nhà sản xuất máy biến áp ghi nhận lượng đơn hàng mới chậm, và người mua hạ nguồn duy trì mua theo lô nhỏ, theo nhu cầu với ít sẵn sàng tích trữ chủ động. Việc thiếu lực kéo nhu cầu mạnh đã ngăn giá thép silicon định hướng tăng cao hơn.
Triển vọng giá tháng 10
Nhìn sang tháng 10 năm 2026, về phía cung, tổng sản lượng thép silicon định hướng nội địa sẽ giảm nhẹ. Các nhà máy thép quốc doanh lớn sẽ duy trì sản xuất thường xuyên với tỷ lệ vận hành phần lớn ổn định. Các mác thép cao cấp sẽ được xuất xưởng một cách có trật tự và các mác thông thường sẽ vẫn được cung ứng dồi dào. Về phía cầu, các dự án siêu cao áp (UHV) trong Kế hoạch 5 năm lần thứ 15 của Trung Quốc tiếp tục tiến triển. Các đơn hàng đấu thầu trúng trước từ State Grid và China Southern Power Grid sẽ tiếp tục được thực hiện trong tháng 10. Người mua hạ nguồn đã chuyển từ tích trữ chủ động sang mua theo nhu cầu. Hỗ trợ nhu cầu cứng vẫn còn, song lượng mua tăng thêm đã suy yếu. Ngoài ra, EU đã áp dụng biện pháp tự vệ tạm thời đối với thép silicon định hướng Trung Quốc, khiến hàng xuất khẩu chảy ngược vào thị trường nội địa và gây xáo trộn thị trường nội địa. Về phía chi phí, thị trường thép cuộn cán nóng thiếu động lực định hướng rõ ràng trong tháng 10 và dự kiến duy trì yếu và dao động trong biên độ. Các bên tham gia thị trường sẽ theo dõi sát việc cắt giảm sản lượng sau kỳ nghỉ của các nhà máy thép, sự phục hồi của giao dịch giao ngay tại đầu cuối và các cập nhật chính sách mới nhất. Tóm lại, SMM dự báo giá thép silicon định hướng trong tháng 10/2026 nhìn chung sẽ dao động và giữ ổn định, với đà tăng hoặc giảm hạn chế.