Tỷ lệ vận hành của các nhà sản xuất hợp kim nhôm thứ cấp tháng 9 năm 2026 theo khu vực và quy mô doanh nghiệp:
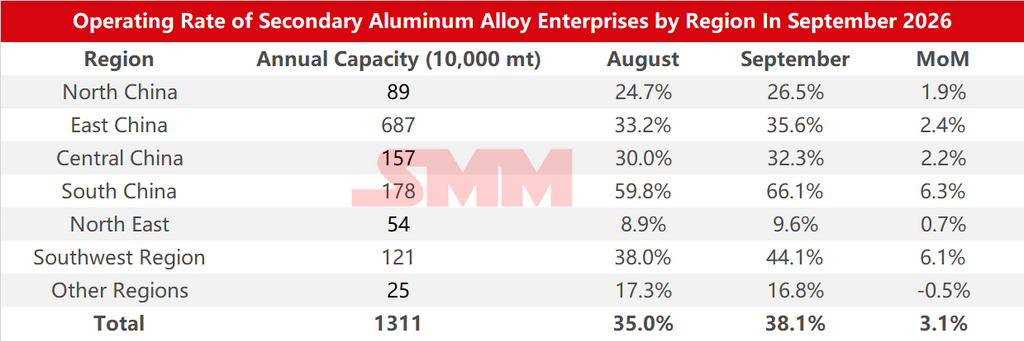
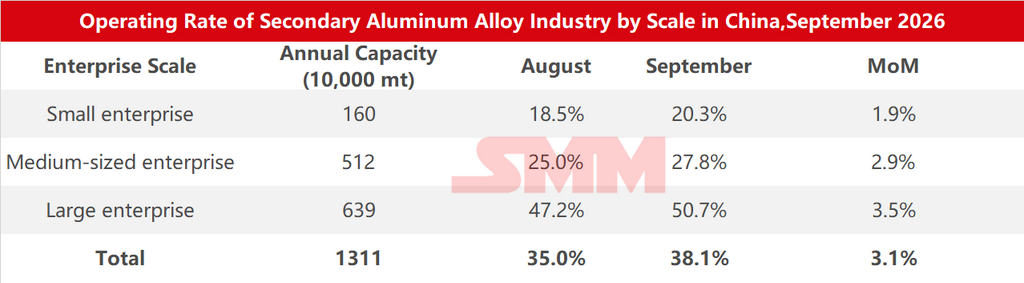
Trong tháng 9, tỷ lệ vận hành của ngành hợp kim nhôm thứ cấp đạt 35,0%, tăng 3,1 điểm phần trăm so với tháng trước nhưng giảm 6,7 điểm phần trăm so với cùng kỳ năm ngoái. Sản lượng của ngành tiếp tục xu hướng phục hồi, mặc dù mức vận hành tổng thể vẫn thấp hơn cùng kỳ năm trước.
Về phía nhu cầu, tháng 9 là mùa tiêu thụ cao điểm truyền thống, với các đơn hàng hạ nguồn phục hồi so với tháng 8. Nhu cầu sử dụng cuối cùng từ ô tô và các lĩnh vực khác cải thiện nhẹ, nhưng hiệu ứng mùa cao điểm vẫn chưa thể hiện đầy đủ. Theo dữ liệu của CAAM, sản lượng ô tô trong tháng 9 đạt 2,99 triệu chiếc, tăng 11,4% so với tháng trước nhưng giảm 8,7% so với cùng kỳ. Sản lượng xe năng lượng mới đạt 1,814 triệu chiếc, tăng 12,2% so với cùng kỳ. CAAM cho biết trong ba quý đầu năm, thị trường ô tô Trung Quốc cho thấy mô hình "trong nước lạnh, nước ngoài nóng", với thị trường Trung Quốc vẫn chịu áp lực trong khi xuất khẩu duy trì tăng trưởng tương đối nhanh, và động lực mới từ xe năng lượng mới và các lĩnh vực khác tiếp tục được giải phóng. Nhìn về quý 4, khi chính sách đổi cũ lấy mới phát huy thêm hiệu quả và các hoạt động kích thích tiêu dùng tiếp tục được triển khai, thị trường ô tô Trung Quốc dự kiến sẽ dần cải thiện. Kết hợp với tăng trưởng xuất khẩu bền vững, nhu cầu dọc theo chuỗi công nghiệp ô tô dự kiến sẽ nhận được một số hỗ trợ. Tuy nhiên, do sự phục hồi của nhu cầu sử dụng cuối cùng tại Trung Quốc vẫn chưa đủ mạnh, nhu cầu hạ nguồn ADC12 dự kiến chỉ cải thiện nhẹ trong ngắn hạn, và mức tăng trưởng nhu cầu thực tế cũng như tác động thúc đẩy sản xuất ngành vẫn cần được theo dõi.
Về phía nguyên liệu thô, do ảnh hưởng của việc thực thi chặt chẽ hơn các chính sách tài chính và thuế, lưu thông phế liệu nhôm hợp quy vẫn bị hạn chế. Các vấn đề về nguồn cung nguyên liệu thô khan hiếm và chi phí thu mua cao vẫn chưa được giải quyết, và một số doanh nghiệp gặp khó khăn lớn hơn trong việc thu mua nguyên liệu thô, tiếp tục hạn chế giải phóng công suất. Ngoài ra, trong kỳ nghỉ Tết Trung thu tháng 9, hầu hết các doanh nghiệp duy trì sản xuất bình thường, chỉ một số ít sắp xếp nghỉ ngắn, dẫn đến tác động hạn chế đến tỷ lệ vận hành tổng thể trong tháng.
Tỷ lệ vận hành của ngành hợp kim nhôm thứ cấp dự kiến sẽ giảm so với tháng trước trong tháng 10, chủ yếu do ngừng sản xuất trong kỳ nghỉ Quốc khánh và việc tiếp tục thắt chặt các chính sách tài chính và thuế. Về kỳ nghỉ, các doanh nghiệp lớn chủ yếu duy trì sản xuất, mặc dù một số giảm tải sản xuất phù hợp, trong khi các doanh nghiệp khác hầu hết sắp xếp nghỉ 3-5 ngày. Việc sản xuất chậm lại trong kỳ nghỉ sẽ gây áp lực nhất định lên tỷ lệ vận hành hàng tháng. Về nguyên liệu thô, việc thực thi chặt chẽ hơn các chính sách tài chính và thuế dự kiến sẽ tiếp tục ảnh hưởng đến nguồn cung phế liệu nhôm hợp quy, với một số doanh nghiệp vẫn gặp khó khăn đáng kể trong thu mua và chi phí cao, hạn chế sự ổn định sản xuất và giải phóng công suất. Mặc dù nhu cầu hạ nguồn dự kiến sẽ tiếp tục cải thiện nhẹ sau kỳ nghỉ, nhưng do tăng trưởng nhu cầu hạn chế và các hạn chế về nguồn cung nguyên liệu thô vẫn tồn tại, dư địa phục hồi tỷ lệ vận hành của ngành dự kiến sẽ bị giới hạn.