SMM, ngày 15 tháng 10:
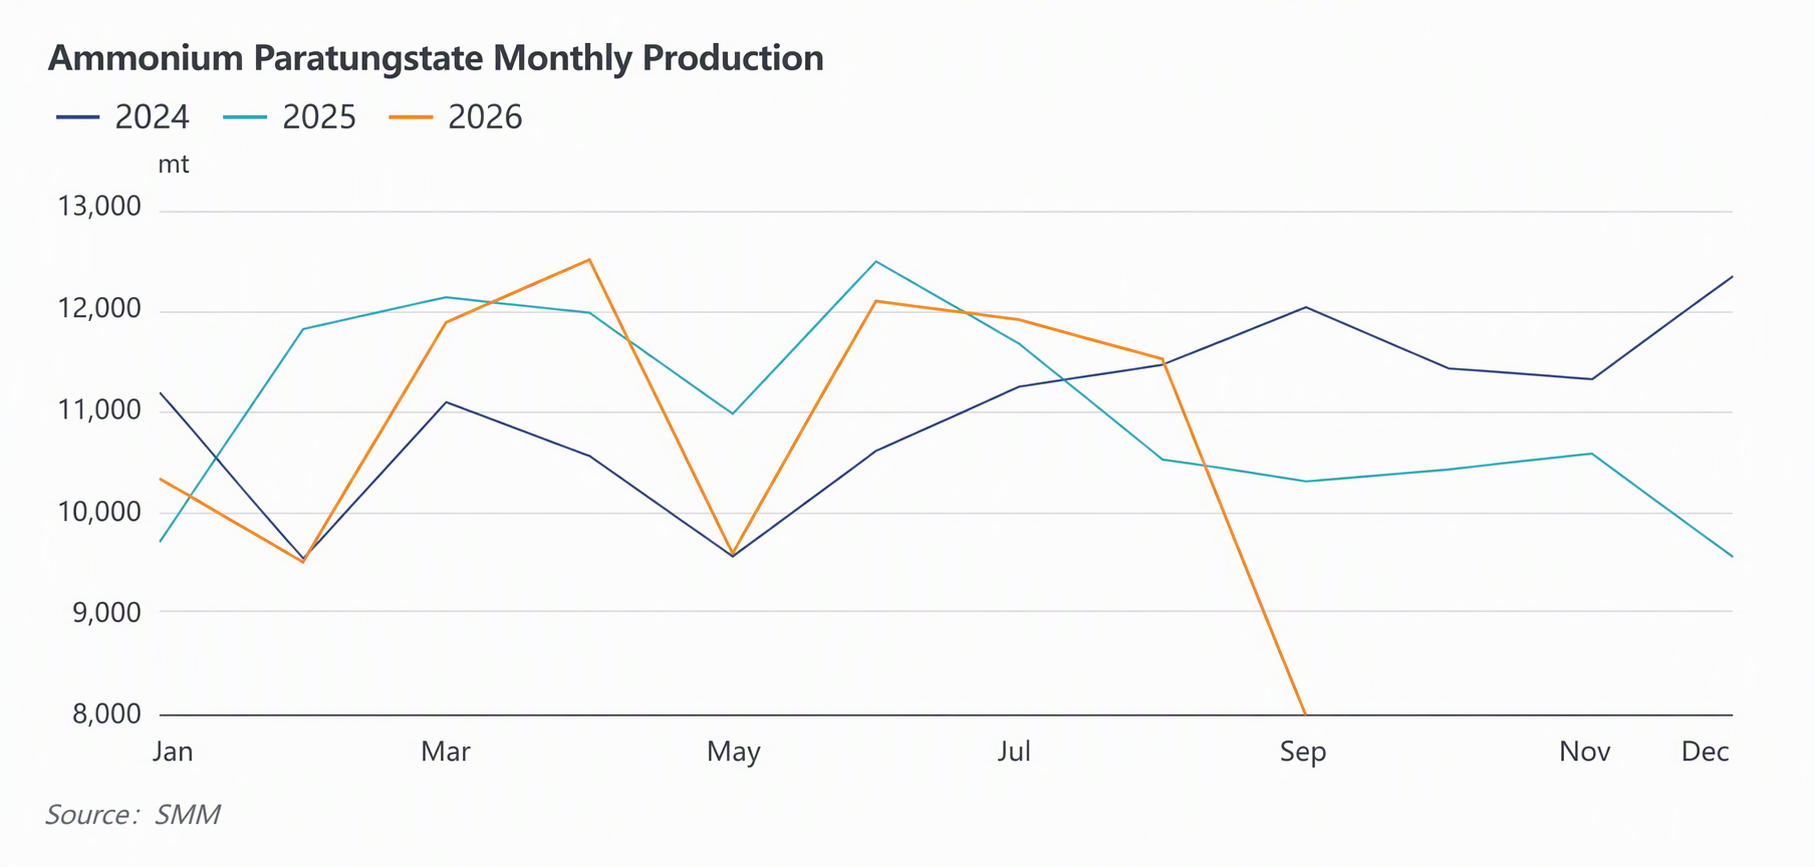
Kể từ tháng 7, thị trường vonfram Trung Quốc đã dao động trong biên độ hẹp, với khối lượng giao dịch thu hẹp và nhu cầu hạ nguồn trong mùa thấp điểm theo mùa. Hoạt động thị trường chủ yếu được dẫn dắt bởi các giao dịch hợp đồng dài hạn. Bước sang tháng 9, thị trường kỳ vọng nhu cầu hạ nguồn từ các ngành như cacbua xi măng sẽ cải thiện. Đầu tháng 9, các doanh nghiệp nguyên liệu vonfram thượng nguồn giữ vững báo giá, niềm tin thị trường ở mức vừa phải và giá hợp đồng dài hạn trong ngành nhìn chung vẫn ổn định. Tuy nhiên, nhu cầu chậm được hiện thực hóa và hiệu suất nhu cầu thị trường ở mức trung bình. Một số doanh nghiệp có lượng tồn đọng giao hàng hợp đồng dài hạn lớn từ các kỳ trước, làm giảm khối lượng thu mua và giao dịch thị trường không có cải thiện. Các doanh nghiệp APT là những đơn vị đầu tiên khởi xướng cắt giảm sản xuất và giảm tồn kho. Một số doanh nghiệp gặp khó khăn về dòng tiền và bán chiết khấu để đảm bảo thanh khoản. Trước kỳ nghỉ Quốc khánh, nhiệt tình tích trữ của hạ nguồn tại Trung Quốc yếu ớt và giao dịch thị trường chạm điểm đóng băng. Các doanh nghiệp khai thác và luyện kim chuyển sang giảm thiểu rủi ro bằng cách tăng cường xuất hàng, dẫn đến bán tháo hoảng loạn trên thị trường, với giá giao dịch có xu hướng giảm. Vào ngày giao dịch cuối cùng của tháng 9, giá quặng vonframit tinh quặng 65% SMM đóng cửa ở mức 377.000 nhân dân tệ/tấn tiêu chuẩn, giảm 39.500 nhân dân tệ/tấn tiêu chuẩn so với đầu tháng 9. Giá APT SMM đóng cửa ở mức 550.000 nhân dân tệ/tấn, giảm 46.500 nhân dân tệ/tấn so với đầu tháng 9, với các đơn hàng giao ngay trên thị trường chủ yếu được thực hiện ở mức chiết khấu so với giá niêm yết. Sau khi trở lại từ kỳ nghỉ Quốc khánh, một doanh nghiệp lớn của Trung Quốc đã công bố giá hợp đồng dài hạn, nhưng khối lượng thu mua hợp đồng dài hạn trong ngành co hẹp mạnh. Thanh khoản cung ứng thị trường tăng vọt đáng kể. Các nhà luyện kim, với tồn kho ở mức cao từ các kỳ trước và khối lượng đơn hàng cố định giảm mạnh, phải đối mặt với làn sóng bán tháo hoảng loạn toàn diện trên thị trường, đẩy nhanh đà giảm trên toàn bộ chuỗi ngành vonfram. Tính đến ngày 15 tháng 10, giá hướng dẫn SMM đối với quặng vonframit tinh quặng 65% đóng cửa ở mức 302.000 nhân dân tệ/tấn tiêu chuẩn, giảm 75.000 nhân dân tệ/tấn tiêu chuẩn trong tháng và giảm 71,3% so với mức cao giữa tháng 3. Giá APT đóng cửa ở mức 470.000 nhân dân tệ/tấn, giảm 80.000 nhân dân tệ/tấn trong tháng và giảm 69% so với mức cao giữa tháng 3, xóa sạch mọi mức tăng trong năm.
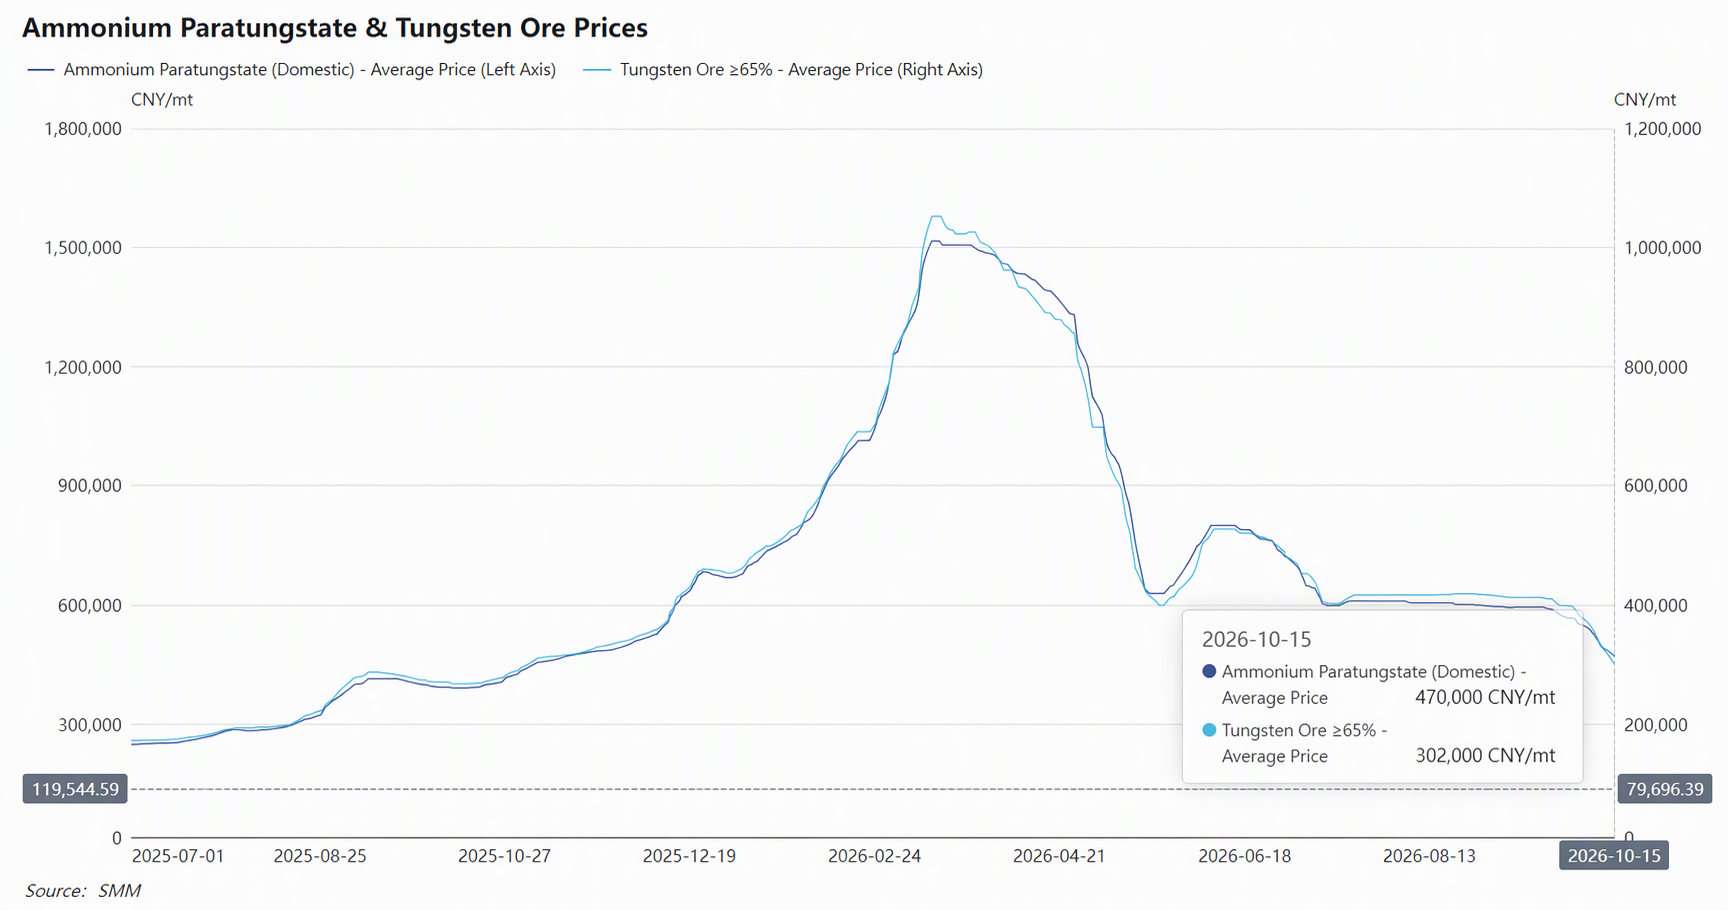
Các yếu tố giảm giá chính mà thị trường vonfram phải đối mặt trong tháng 10 như sau:
Phía cung: Nhập khẩu quặng vonfram tăng vọt, phá vỡ câu chuyện cân bằng hạn ngạch nội địa thắt chặt
Năm 2026, tổng hạn ngạch khai thác tinh quặng vonfram của Trung Quốc vẫn được thắt chặt và sản lượng quặng vonfram sơ cấp nội địa chủ yếu giảm so với cùng kỳ năm trước. Theo tính toán từ dữ liệu mẫu của SMM, tổng sản lượng tinh quặng vonfram của Trung Quốc trong ba quý đầu năm 2026 giảm 7,84% so với cùng kỳ năm trước. Với việc kiểm soát hạn ngạch chặt chẽ hơn và hàm lượng quặng suy giảm qua từng năm, nguồn cung tinh quặng vonfram trong nước khó có thể tăng trưởng trong ngắn hạn. Do kiểm tra an toàn tại Loan Xuyên và các nguyên nhân khác, một số mỏ vonfram-molypden đã phải đóng cửa trong thời gian dài, và tiến độ đưa các dự án mới vào sản xuất bị kéo dài. Tổng nguồn cung tinh quặng vonfram của Trung Quốc năm 2026 dự kiến đạt 101.000 tấn tiêu chuẩn, giảm 6,1% so với cùng kỳ. Tuy nhiên, các doanh nghiệp khai thác và kinh doanh trong nước đã tăng cường tìm kiếm và thu mua quặng ở nước ngoài. Từ tháng 1 đến tháng 8, nhập khẩu tinh quặng vonfram của Trung Quốc tăng vọt. Theo dữ liệu hải quan, tổng nhập khẩu sản phẩm vonfram của Trung Quốc từ tháng 1 đến tháng 8 năm 2026 đạt khoảng 25.000 tấn, tăng 116% so với cùng kỳ. Dựa trên tính toán của SMM theo hàm lượng thực tế của tinh quặng vonfram nhập khẩu từ các quốc gia, tổng nhập khẩu tinh quặng vonfram lũy kế của Trung Quốc năm 2026 đạt khoảng 17.400 tấn tiêu chuẩn, tăng 118% so với cùng kỳ. SMM dự kiến tổng nhập khẩu tinh quặng vonfram của Trung Quốc năm 2026 sẽ đạt 37.000 tấn, tăng 80% so với cùng kỳ, tương đương khoảng 27.000 tấn tiêu chuẩn, tăng 13.000 tấn tiêu chuẩn so với cùng kỳ, bù đắp hiệu quả cho sự sụt giảm sản lượng tinh quặng vonfram trong nước.
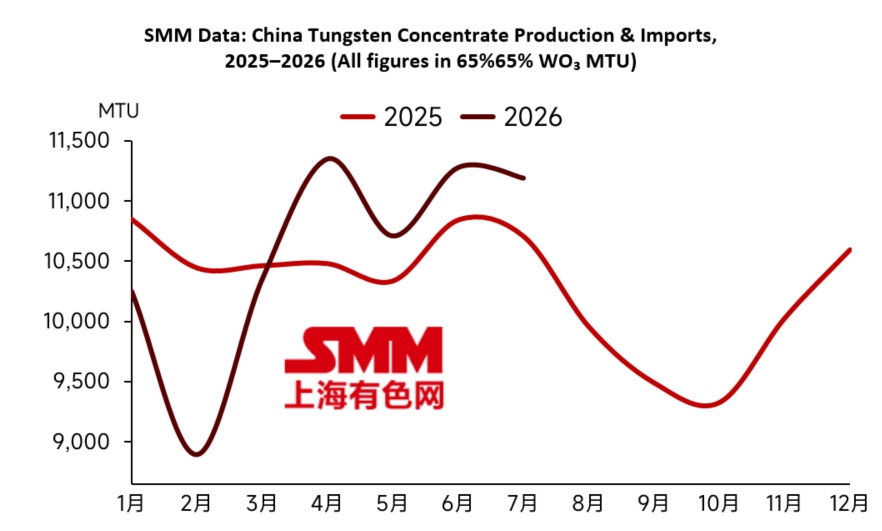
Luyện kim: Các nhà máy luyện kim tồn kho cao, nhu cầu vốn lưu động tăng khiến áp lực bán ra trên thị trường gia tăng
Kể từ quý 2, mặc dù tỷ lệ vận hành sản xuất trong ngành APT giảm, nhưng khối lượng thu mua từ các doanh nghiệp cacbua xi măng hạ nguồn cũng giảm. Người dùng cuối trong ngành chủ yếu tiêu thụ hàng tồn kho trước đó trong nửa đầu năm, và việc bổ sung hàng tồn kho tập trung của ngành diễn ra chậm. Tồn kho các sản phẩm luyện kim chủ đạo như APT tích tụ nghiêm trọng. Theo thống kê chưa đầy đủ của SMM, tồn kho APT của các nhà sản xuất Trung Quốc đạt gần 4.000 tấn vào cuối tháng 9. Trong tháng 10, các doanh nghiệp chủ đạo trong ngành đã giảm khối lượng thu mua theo hợp đồng dài hạn để giải phóng thêm thanh khoản. Việc xuất hàng APT bị cản trở, dòng tiền thu về của doanh nghiệp không đạt kỳ vọng, và áp lực vốn lưu động tăng đáng kể. Để đẩy nhanh thu hồi công nợ và giảm rủi ro giảm giá hàng tồn kho, một số nhà máy luyện kim đã chủ động giảm giá bán và thu tiền mặt, làm gia tăng rõ rệt áp lực bán ra trên thị trường giao ngay và tiếp tục đẩy giá tham chiếu của APT và tinh quặng vonfram thượng nguồn xuống thấp hơn.
Nhu cầu: Tiêu thụ yếu trong các lĩnh vực ứng dụng truyền thống; thị trường xuất khẩu khó tăng trưởng
Trong bối cảnh giá vonfram duy trì ở mức cao trong nửa đầu năm 2026, xu hướng giảm hợp kim hóa và thay thế vật liệu trong ngành cacbua xi măng ngày càng rõ rệt—các doanh nghiệp dụng cụ và khuôn mẫu hạ nguồn đang áp dụng rộng rãi các công thức giảm hàm lượng vonfram, trong khi dụng cụ gốm và vật liệu cứng phủ đang đẩy nhanh việc thay thế hợp kim vonfram tầm trung và thấp. Cùng với sự phục hồi chậm chạp của ngành sản xuất, tỷ lệ vận hành tại các doanh nghiệp cacbua xi măng truyền thống vẫn ở mức thấp và nhu cầu dự trữ nguyên liệu thô yếu. Năm 2026, tăng trưởng tiêu thụ vonfram trong các ứng dụng AI/PCB đã tăng tốc, nhưng tổng lượng vonfram sử dụng vẫn chiếm tỷ trọng tương đối nhỏ trong tổng tiêu thụ vonfram hạ nguồn. Dựa trên ước tính của SMM từ dữ liệu sản xuất của các nhà sản xuất mũi khoan siêu nhỏ PCB và vonfram hexafluoride lớn trong nước, tổng tiêu thụ vonfram trong các phân khúc mũi khoan siêu nhỏ PCB và vonfram hexafluoride năm 2026 khoảng 3.800 tấn tính theo hàm lượng kim loại, tăng khoảng 30% so với cùng kỳ, chỉ chiếm khoảng 4,6% tổng tiêu thụ vonfram của Trung Quốc. Dụng cụ cắt truyền thống, khai thác mỏ và gia công cơ khí vẫn là những ngành tiêu thụ chính, nhưng hiệu suất yếu.
Thị trường xuất khẩu: Phí bảo hiểm cao ở nước ngoài trong bối cảnh kiểm soát khó có thể thúc đẩy xuất khẩu các sản phẩm trung gian và thành phẩm vonfram
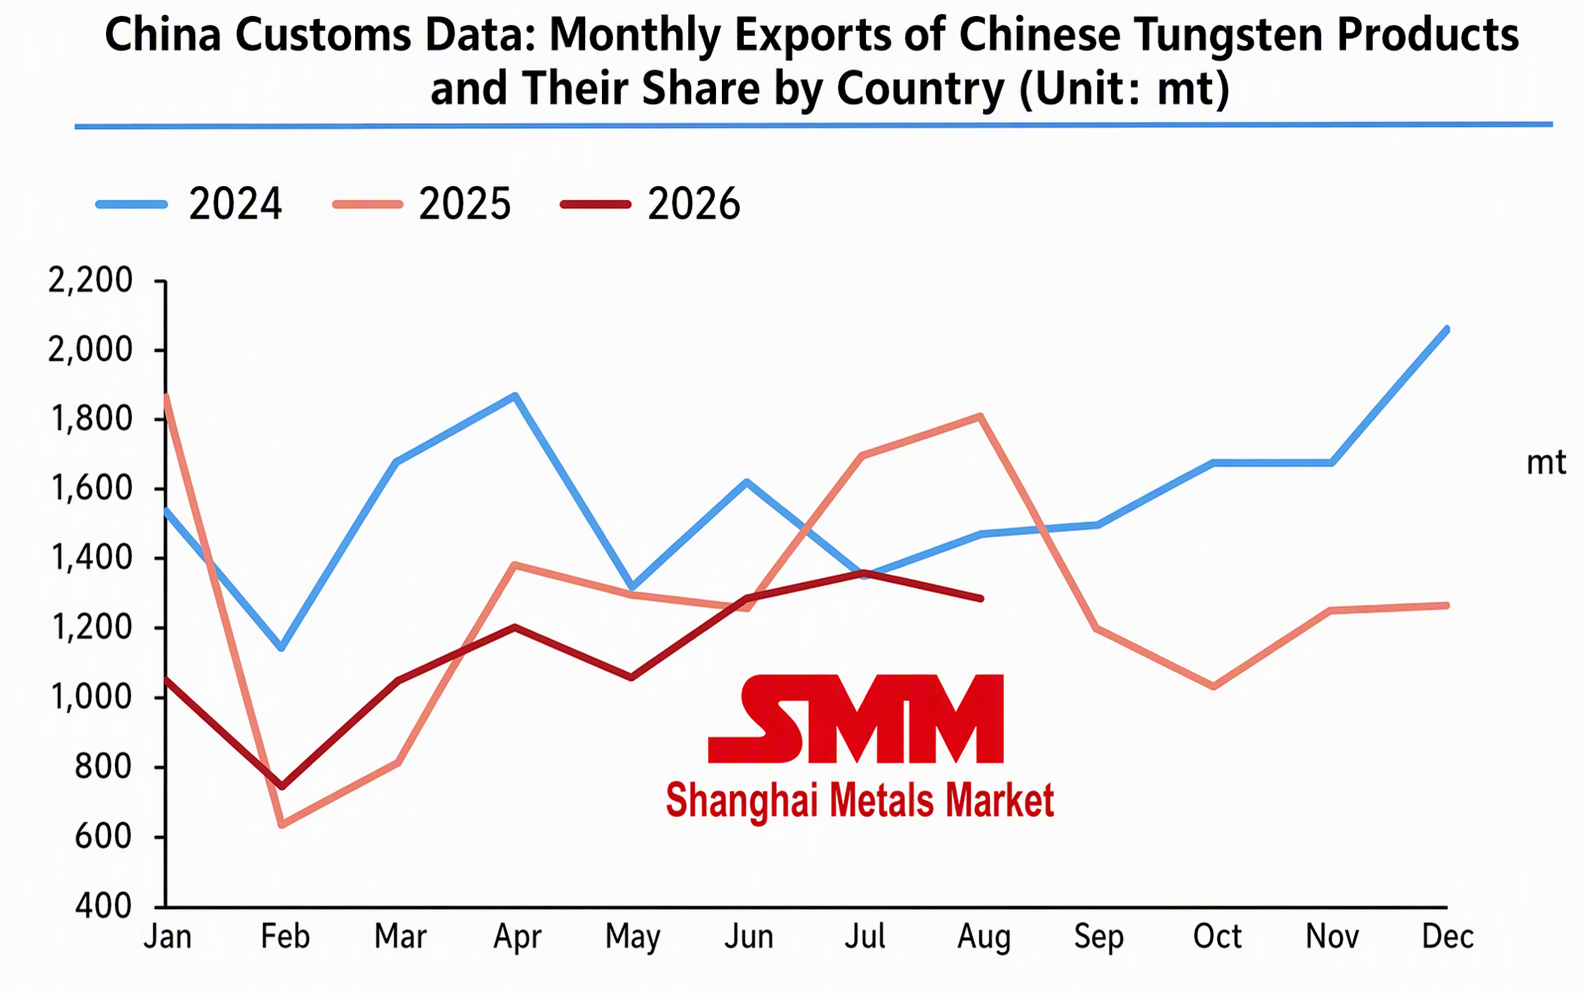
Kể từ tháng 6 năm 2026, Bộ Thương mại đã liên tục ban hành các chính sách kiểm soát mặt hàng lưỡng dụng: bổ sung 10 doanh nghiệp quân sự-công nghiệp và đất hiếm của Mỹ vào danh sách cấm vận; cải thiện cơ chế báo cáo vi phạm liên quan đến khoáng sản chiến lược như vonfram, molypden và đất hiếm; bổ sung 40 thực thể liên quan quân sự Nhật Bản theo hai cấp, chịu lệnh cấm vận toàn diện và phê duyệt nghiêm ngặt theo từng trường hợp; và phối hợp với hải quan để thắt chặt xác minh thông quan đối với máy công cụ chính xác, tăng cường toàn diện kiểm soát xuất khẩu khoáng sản chiến lược và thiết bị quân sự-công nghiệp. Xuất khẩu các sản phẩm trung gian vonfram lưỡng dụng khó có thể tăng trưởng. Trong tháng 1-8, tổng xuất khẩu các sản phẩm trung gian vonfram của Trung Quốc khoảng 9.071 tấn, giảm khoảng 15% so với cùng kỳ tính lũy kế. Sản phẩm lưỡi dao hợp kim cứng nội địa đã có lợi thế về giá so với sản phẩm nước ngoài kể từ nửa cuối năm nay, nhưng xuất khẩu vẫn chưa cho thấy kỳ vọng tăng trưởng. Trong tháng 1-8, tổng xuất khẩu lưỡi dao hợp kim cứng của Trung Quốc đạt 1.967 tấn, giảm 15% so với cùng kỳ năm ngoái, điều này có thể liên quan đến tỷ lệ vận hành yếu trong ngành sản xuất của người dùng cuối ở nước ngoài và biến động khối lượng thương mại do biến động thuế quan.
Nhìn chung, sự sụt giảm nhanh chóng của giá vonfram trong đợt này về bản chất là kết quả của việc vỡ bong bóng giá trước đó kết hợp với chu kỳ tồn kho đồng bộ, khi tâm lý thị trường nhanh chóng chuyển từ giữ hàng chờ giá cao sang ưu tiên tiền mặt. Sự sụt giảm giá kéo dài đã kích hoạt làn sóng bán tháo hoảng loạn trên toàn chuỗi ngành, với các thương nhân quặng, nhà luyện kim và một số doanh nghiệp hỗ trợ hợp kim cứng bán trước hạn để giảm rủi ro, càng khuếch đại vòng phản hồi tiêu cực. Các doanh nghiệp hợp kim cứng hạ nguồn chỉ duy trì mua sắm kịp thời, không còn tích trữ phòng ngừa, đặt hàng theo nhu cầu thực tế. Các cuộc đàm phán hợp đồng dài hạn kéo dài với bất đồng lớn về giá, và trong khi nguồn cung hàng giao ngay tăng lên, giao dịch thực tế vẫn trì trệ, phần lớn là các giao dịch bán thụ động với giá nhượng bộ. Trong ngắn hạn, thị trường đang trong giai đoạn giảm tồn kho và phục hồi tâm lý, và thị trường vonfram tháng 10 có khả năng bị chi phối bởi xu hướng chạm đáy nhanh chóng. Để giá ngừng giảm, chuỗi ngành cần xuất hiện các tín hiệu sau: thứ nhất, mở rộng hơn nữa việc tự nguyện cắt giảm sản lượng APT và tinh quặng vonfram, với thua lỗ sâu ở giai đoạn luyện kim kích hoạt giảm sản lượng tự phát để giảm áp lực bán hàng giao ngay; thứ hai, cải thiện biên đơn hàng hợp kim cứng hạ nguồn, với mùa cao điểm nhỏ truyền thống của ngành sản xuất trong quý 4 thúc đẩy phục hồi đơn hàng cho dụng cụ cắt và dụng cụ khai thác, cũng như tích trữ ở mức thấp do giá thấp thúc đẩy; thứ ba, chậm lại tốc độ nhập khẩu quặng vonfram, khi giá đảo ngược ở Trung Quốc kìm hãm việc mua quặng nước ngoài và làm suy yếu tác động của tăng trưởng nhập khẩu; và thứ tư, thu hẹp nguồn cung vonfram tái chế, khi giá thấp làm giảm động lực tái chế và giảm bớt sự thay thế vật liệu tái chế cho vonfram nguyên sinh.
Về xuất khẩu, các sản phẩm vonfram Trung Quốc hiện có lợi thế về giá, và nhu cầu dự trữ trước Giáng sinh ở nước ngoài mang lại tiềm năng tăng trưởng. Tuy nhiên, các hạn chế phê duyệt đối với mặt hàng lưỡng dụng vẫn được duy trì, và chỉ các danh mục không bị kiểm soát như lưỡi cacbua xi măng thông thường và bột vonfram dự kiến sẽ có mức tăng sản lượng khiêm tốn, khó có thể chi phối xu hướng thị trường. Cùng với sự phục hồi sản xuất chậm chạp bên ngoài Trung Quốc, giá APT ở nước ngoài cũng giảm theo, và chênh lệch giá giữa thị trường Trung Quốc và nước ngoài chỉ thu hẹp chậm.
Từ góc độ trung và dài hạn, chính sách kiểm soát tổng sản lượng khai thác quặng vonfram của Trung Quốc vẫn không thay đổi, sản lượng quặng nguyên sinh tiếp tục giảm, và tính cứng nhắc của nguồn cung vẫn tồn tại do cấp quặng giảm và chu kỳ vận hành dài của các dự án mới. Thuộc tính tài nguyên chiến lược của vonfram vẫn nguyên vẹn, và nguồn cung dự kiến sẽ duy trì trạng thái thu hẹp đến năm 2027. Nhu cầu mới nổi từ mũi khoan vi mạch PCB, vonfram hexafluoride và dây vonfram quang điện tiếp tục tăng, nhưng khối lượng chưa đủ để bù đắp sự suy yếu trong tiêu thụ cacbua xi măng truyền thống. Một khi sản xuất phục hồi và hàng tồn kho được tiêu hóa hết, logic cân bằng cung-cầu chặt chẽ trung và dài hạn của vonfram dự kiến sẽ tái xuất hiện.