Ganfeng Lithium đã đạt được sự xoay chuyển lợi nhuận kiểu mẫu, nhờ giá sản phẩm lithium phục hồi và doanh số pin lithium mở rộng.
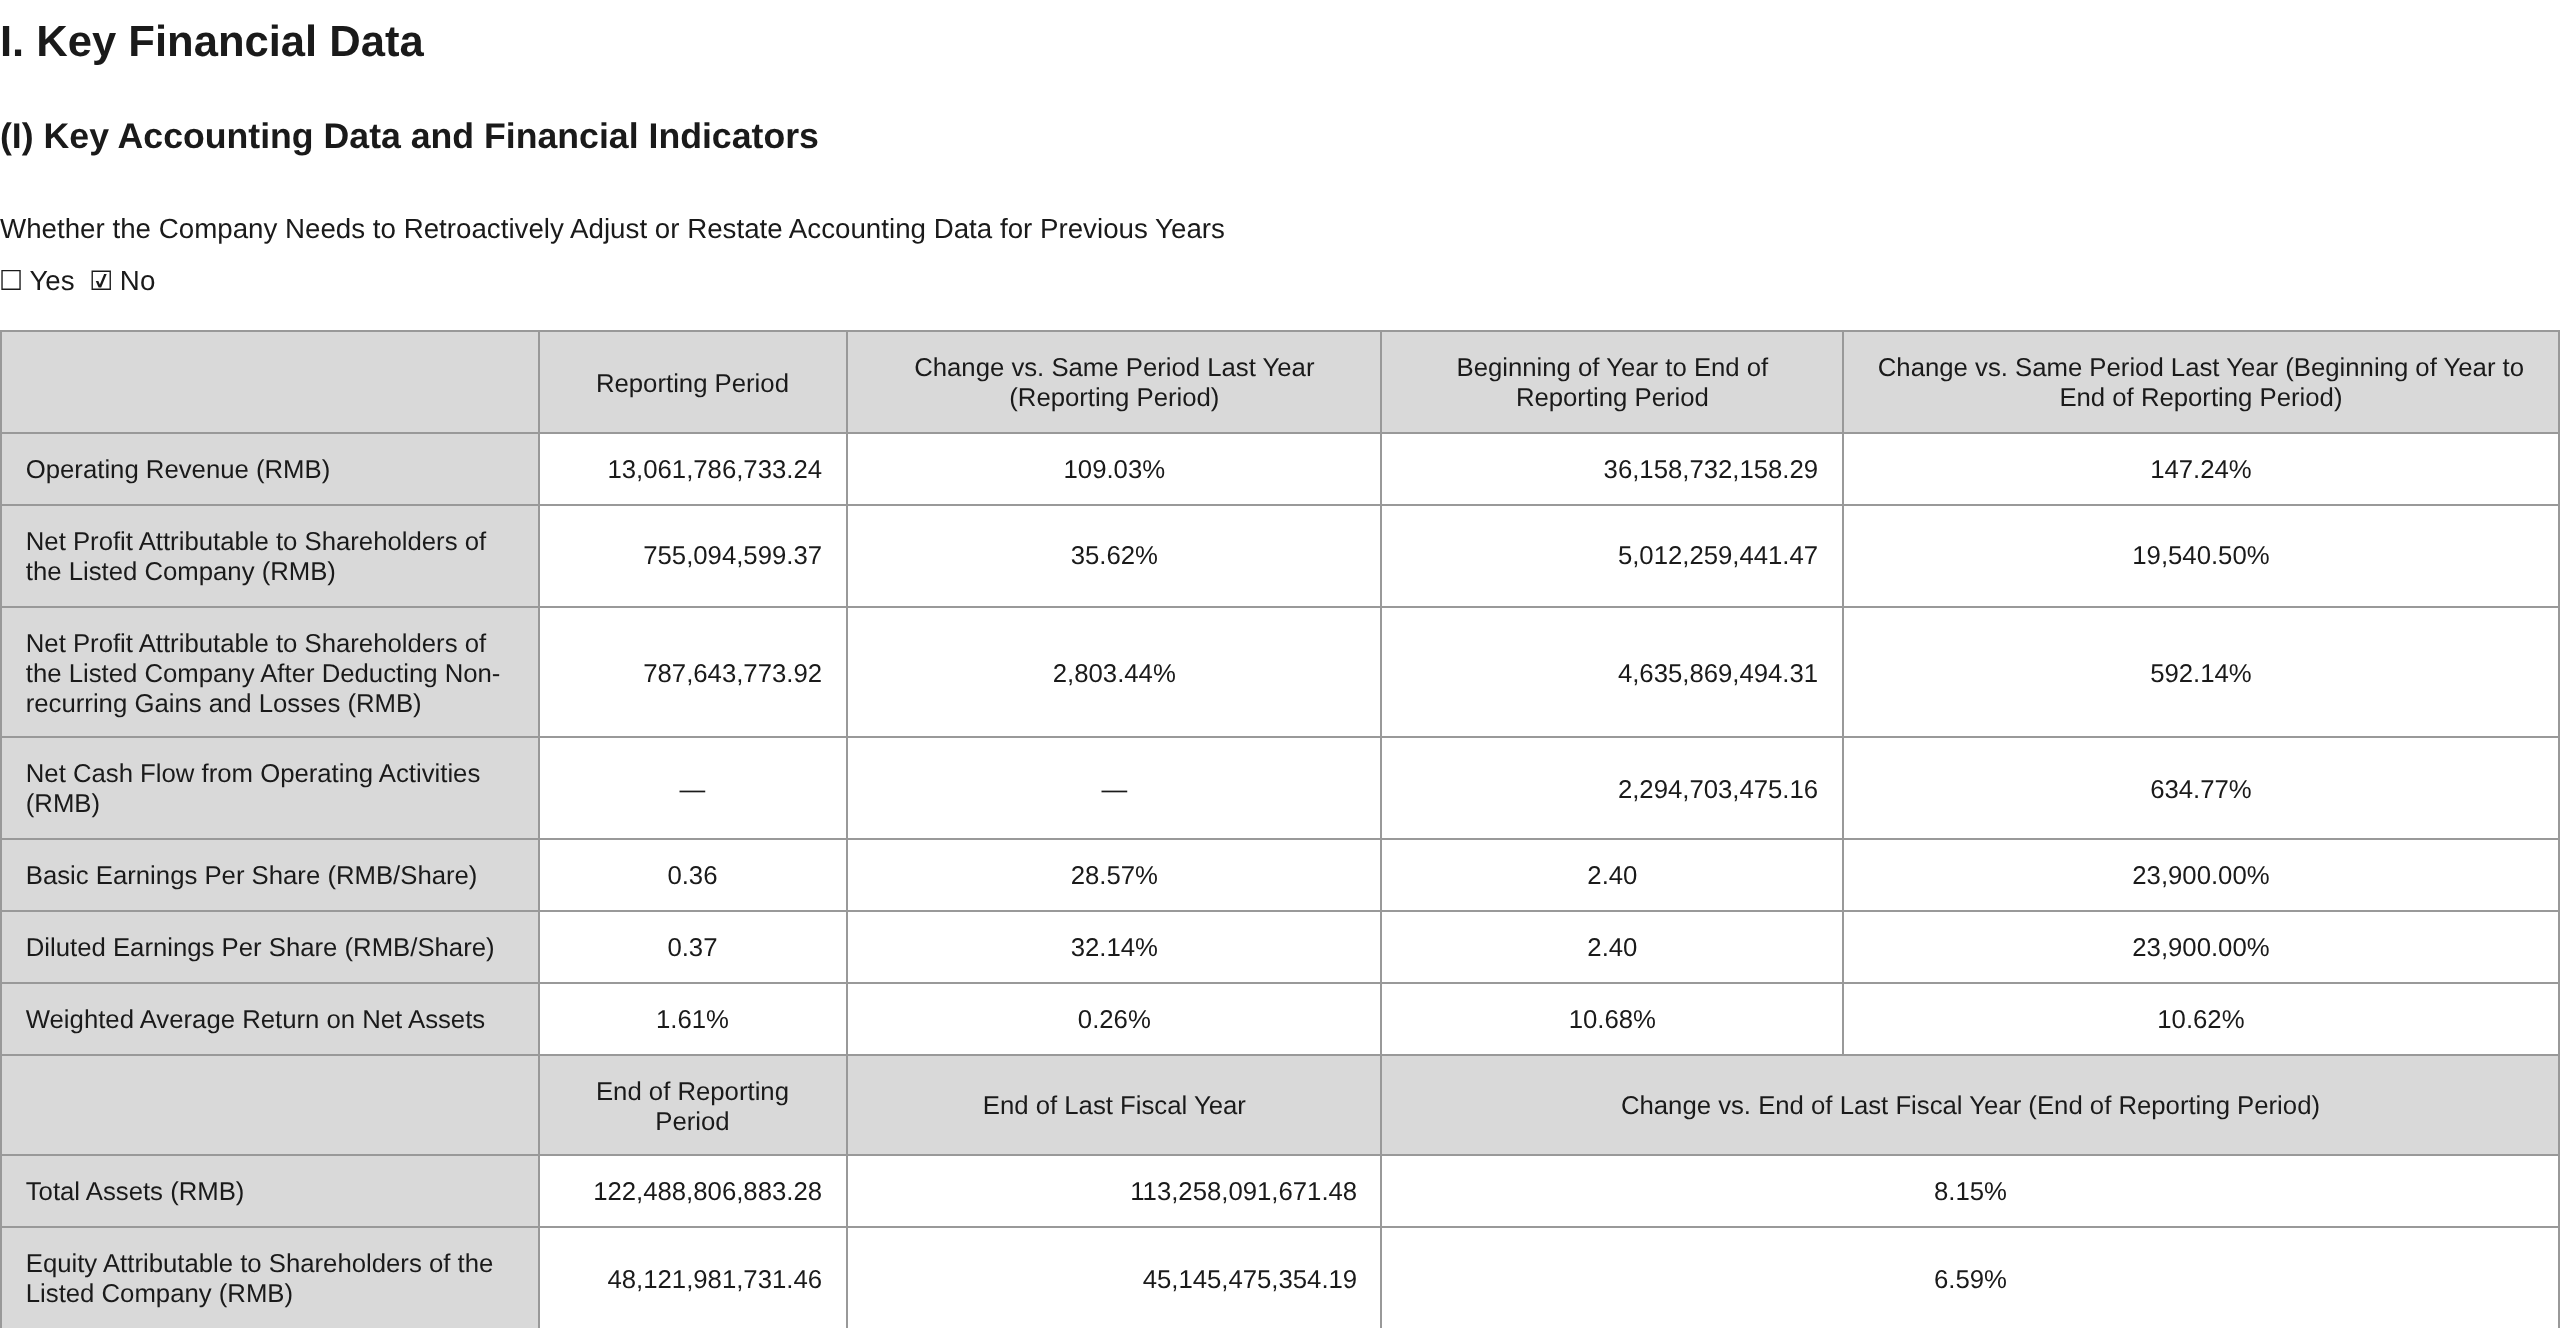
Báo cáo quý 3 công bố hôm thứ Năm cho thấy lợi nhuận ròng thuộc về cổ đông công ty niêm yết đạt 5,012 tỷ nhân dân tệ trong ba quý đầu năm 2026, tăng 19.540,50% so với cùng kỳ từ mức chỉ 25,52 triệu nhân dân tệ một năm trước.Doanh thu tăng mạnh lên 36,159 tỷ nhân dân tệ, tăng 147,24% so với cùng kỳ. Công ty cho rằng sự cải thiện chủ yếu nhờ giá bán sản phẩm lithium cao hơn và doanh số sản phẩm pin lithium tăng.
Riêng quý 3, lợi nhuận ròng thuộc về công ty mẹ là 755 triệu nhân dân tệ, với mức tăng trưởng so với cùng kỳ thu hẹp còn 35,62%. Doanh thu quý 3 là 13,062 tỷ nhân dân tệ, tăng 109,03% so với cùng kỳ.
Về tác động thị trường, kết quả này cho thấy Ganfeng Lithium phần lớn đã thoát khỏi giai đoạn suy thoái của chu kỳ giá lithium sâu trước đó. Dòng tiền thuần từ hoạt động kinh doanh chuyển dương lên 2,295 tỷ nhân dân tệ từ mức âm một năm trước, tăng 634,77% so với cùng kỳ, xác nhận sự cải thiện đáng kể về chất lượng lợi nhuận.
Doanh thu và lợi nhuận đều tăng vọt, trong khi tăng trưởng từng quý chậm lại
Dữ liệu ba quý đầu cho thấy doanh thu và lợi nhuận của Ganfeng Lithium đều ghi nhận mức tăng mạnh. Doanh thu 36,159 tỷ nhân dân tệ tăng hơn 1,5 lần so với 14,625 tỷ nhân dân tệ một năm trước, trong khi lợi nhuận hoạt động chuyển từ lỗ 458 triệu nhân dân tệ sang lãi 7,795 tỷ nhân dân tệ.
Tuy nhiên, kết quả theo quý cho thấy dấu hiệu đà tăng trưởng thu hẹp.Lợi nhuận ròng quý 3 thuộc về công ty mẹ là 755 triệu nhân dân tệ, với mức tăng trưởng so với cùng kỳ thu hẹp còn 35,62%, chậm lại rõ rệt so với mức tăng ba chữ số của cả ba quý đầu cộng lại. Doanh thu quý 3 là 13,062 tỷ nhân dân tệ, tăng 109,03% so với cùng kỳ.
Trừ các khoản mục không thường xuyên, lợi nhuận ròng ba quý đầu là 4,636 tỷ nhân dân tệ, so với mức lỗ 936 triệu nhân dân tệ một năm trước, phản ánh sự phục hồi thực chất về khả năng sinh lời của hoạt động kinh doanh cốt lõi.
Thu nhập từ đầu tư đóng góp đáng kể, và thu nhập ngoài cốt lõi không thể bỏ qua
Ngoài sự cải thiện của hoạt động kinh doanh chính, đóng góp của thu nhập từ đầu tư vào lợi nhuận cũng rất đáng kể. Thu nhập đầu tư đạt 1,31 tỷ nhân dân tệ trong ba quý đầu năm, tăng 235,90% so với cùng kỳ, bao gồm 826 triệu nhân dân tệ từ các công ty liên kết và liên doanh, cũng như lợi nhuận từ việc bán một phần cổ phiếu PLS.
Các khoản mục không thường xuyên đóng góp khoảng 376 triệu nhân dân tệ trong ba quý đầu năm, chủ yếu từ lợi nhuận đầu tư khi bán cổ phiếu PLS và trợ cấp chính phủ 130 triệu nhân dân tệ. Đáng chú ý, công ty phải chịu khoảng 11,1 triệu nhân dân tệ lỗ ròng không thường xuyên từ các công ty liên kết do tiền phạt bảo vệ môi trường và phí nộp chậm thuế, theo tỷ lệ sở hữu cổ phần.
Lợi nhuận ròng phi GAAP quý 3 là 788 triệu nhân dân tệ, tăng 2.803,44% so với cùng kỳ, cao hơn tốc độ tăng trưởng của lợi nhuận ròng thuộc về công ty mẹ bao gồm các khoản mục không thường xuyên, cho thấy khả năng sinh lời cốt lõi tương đối vững chắc trong quý 3.
Kiểm soát chi phí hiệu quả và lợi thế kinh tế theo quy mô mới nổi
Về phía chi phí, chi phí hoạt động tăng lên 26,246 tỷ nhân dân tệ trong ba quý đầu năm, tăng 107,39% so với cùng kỳ, thấp hơn mức tăng trưởng doanh thu 147,24%, phản ánh sự phân bổ chi phí nhờ lợi thế kinh tế theo quy mô và cải thiện công suất sử dụng.
Đầu tư nghiên cứu và phát triển tiếp tục tăng, với chi phí R&D đạt 1,172 tỷ nhân dân tệ trong ba quý đầu năm, tăng 60,78% so với cùng kỳ. Thuế và phụ phí tăng 85,77% lên 346 triệu nhân dân tệ, công ty cho rằng chủ yếu do nguồn cung tài nguyên tự sở hữu tăng dần và thuế xuất khẩu cùng thuế tài nguyên cao hơn.
Chi phí thuế thu nhập tăng mạnh lên 2,247 tỷ nhân dân tệ, so với con số âm của năm trước do thua lỗ. Thuế phải nộp tăng 128,33% so với cùng kỳ lên 1,737 tỷ nhân dân tệ, phù hợp với xu hướng tăng trưởng lợi nhuận.
Mở rộng bảng cân đối kế toán và biến động tỷ giá ảnh hưởng đến thu nhập toàn diện
Tính đến ngày 30 tháng 9 năm 2026, tổng tài sản đạt 122,489 tỷ nhân dân tệ, tăng 8,15% so với đầu năm, trong khi tài sản ròng thuộc về cổ đông của công ty niêm yết là 48,122 tỷ nhân dân tệ, tăng 6,59%.
Về phía nợ phải trả, các khoản vay dài hạn tăng khoảng 3,494 tỷ nhân dân tệ so với đầu năm lên 19,538 tỷ nhân dân tệ, và các khoản phải trả dài hạn tăng 33,24% lên 3,996 tỷ nhân dân tệ, chủ yếu do phát hành trái phiếu có thể hoán đổi và tăng nghĩa vụ thuê tài chính.
Thu nhập toàn diện bị kéo giảm đáng kể bởi yếu tố tiền tệ. Thu nhập toàn diện khác ghi nhận lỗ trong ba quý đầu năm, trong đó chênh lệch chuyển đổi báo cáo tài chính bằng ngoại tệ tạo tác động tiêu cực hơn 1,435 tỷ nhân dân tệ, khiến thu nhập toàn diện khác sau thuế thuộc về cổ đông công ty mẹ ở mức âm 1,477 tỷ nhân dân tệ. Yếu tố này khiến tổng thu nhập toàn diện ba quý đầu năm đạt 3,886 tỷ nhân dân tệ, thấp hơn giá trị tuyệt đối của lợi nhuận ròng.
Dòng tiền cải thiện toàn diện, chi tiêu vốn được thu hẹp
Về dòng tiền, dòng tiền thuần từ hoạt động kinh doanh chuyển từ âm 429 triệu nhân dân tệ cùng kỳ năm trước sang dương 2,295 tỷ nhân dân tệ, chủ yếu nhờ tiền thu từ bán hàng và cung cấp dịch vụ tăng mạnh lên 30,331 tỷ nhân dân tệ.
Dòng tiền thuần chi cho hoạt động đầu tư thu hẹp từ 2,988 tỷ nhân dân tệ cùng kỳ năm trước xuống còn 2,045 tỷ nhân dân tệ, chủ yếu do tiền chi mua tài sản cố định, tài sản vô hình và các tài sản dài hạn khác giảm đáng kể từ 5,381 tỷ nhân dân tệ xuống còn 2,094 tỷ nhân dân tệ, cho thấy chi tiêu vốn đã được tiết chế.
Ở hoạt động tài trợ, dòng tiền vào thuần thu hẹp từ 5,797 tỷ nhân dân tệ cùng kỳ năm trước xuống còn 706 triệu nhân dân tệ, chủ yếu do chi trả nợ trong kỳ tăng. Cuối kỳ báo cáo, tiền và các khoản tương đương tiền đạt 8,749 tỷ nhân dân tệ, tăng nhẹ so với đầu năm.