Tin tức ngày 15 tháng 10 năm 2026:
Các nhà gia công nhôm hạ nguồn hàng đầu Trung Quốc tuần này hoạt động ở mức 61,7%, tăng 1,2 điểm phần trăm so với tuần trước, do các nhà sản xuất khôi phục sản xuất sau kỳ nghỉ Quốc khánh và xử lý lượng đơn hàng tồn đọng, kéo tỷ lệ vận hành tăng ở hầu hết các lĩnh vực. Nhôm thứ cấp và dây & cáp nhôm dẫn đầu mức tăng, nhôm định hình tăng nhẹ, hợp kim nhôm sơ cấp và lá nhôm đi ngang so với tuần trước, trong khi tấm, bản & dải nhôm giảm nhẹ.
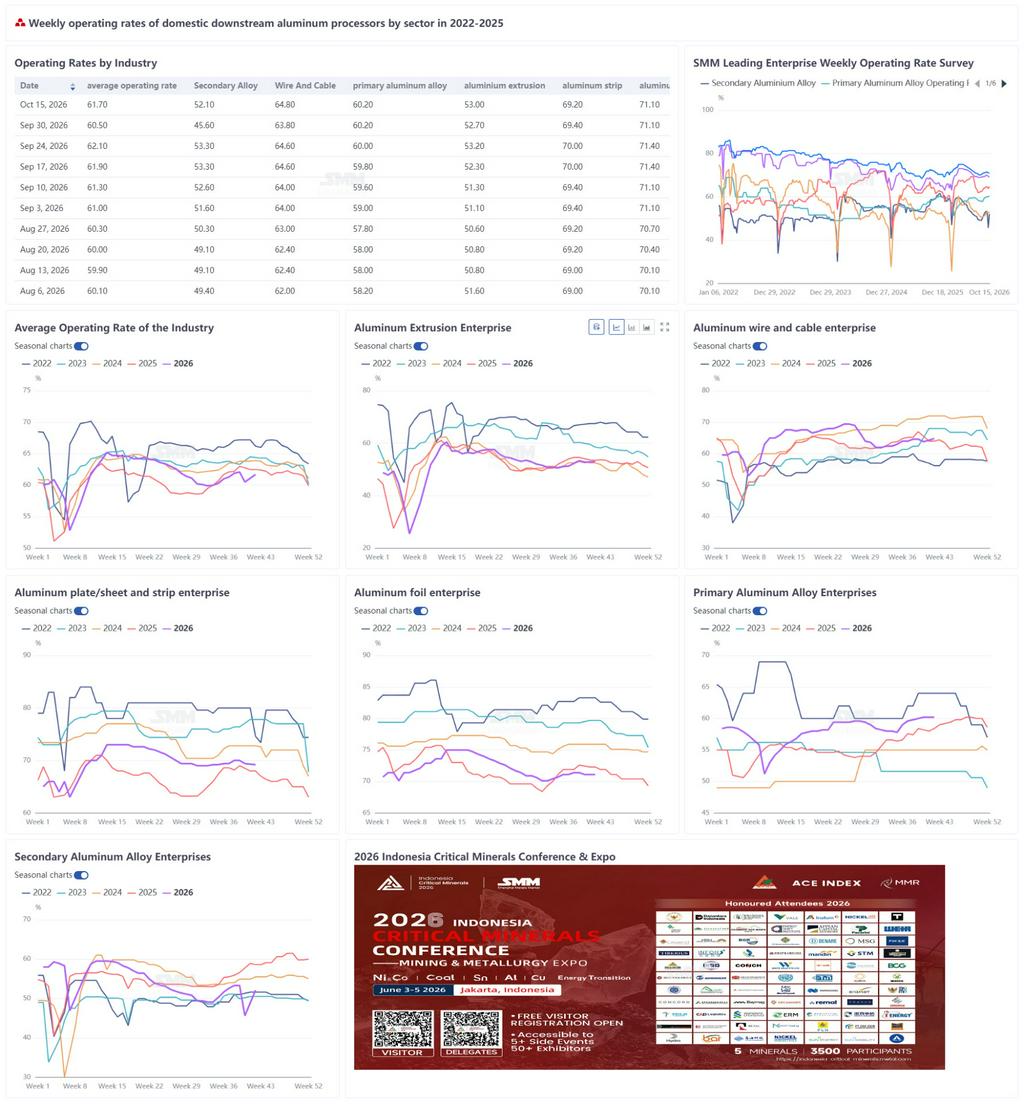
Hợp kim nhôm sơ cấp: Tỷ lệ vận hành của các nhà sản xuất hợp kim nhôm sơ cấp hàng đầu tuần này giữ ổn định ở mức 60,2%. Các nhà sản xuất duy trì lịch trình bình thường, tập trung vào giao hàng theo hợp đồng dài hạn, không có điều chỉnh đáng kể. Sản xuất ô tô phục hồi so với mức trước đó, nhưng mức phục hồi hạn chế và nhu cầu vẫn chưa được giải phóng hoàn toàn. Giá nhôm giảm làm tăng số lượng yêu cầu và tâm lý giao dịch ở hạ nguồn, nhưng hoạt động mua hàng và bổ sung tồn kho thực tế vẫn thận trọng. Tỷ lệ vận hành dự kiến sẽ tăng nhẹ vào tuần tới.
Tấm, bản & dải nhôm: Tỷ lệ vận hành của các nhà sản xuất tấm, bản & dải nhôm hàng đầu đạt 69,2%, giảm 0,2 điểm phần trăm so với tuần trước. Giá nhôm giảm đều sau kỳ nghỉ, riêng ngày 15 tháng 10 giảm 360 nhân dân tệ/tấn, củng cố tâm lý chờ đợi của người mua hạ nguồn và trì hoãn việc lấy hàng. Các nhà sản xuất cũng đang gặp phải sự lệch pha giữa lịch trình sản xuất và đơn hàng mới, với một số sổ đơn hàng quý 4 vẫn còn thiếu hụt và chưa có nhu cầu mới đáng kể; tháng 11–12 sẽ đối mặt với cả khoảng trống nhu cầu lẫn sự cạn kiệt của các đơn hàng bị kéo sớm. Giá nhôm LME đã giảm xuống dưới 3.000 USD/tấn, siết chặt biên lợi nhuận xuất khẩu. Tỷ lệ vận hành khó tăng trong ngắn hạn và đối mặt với rủi ro suy giảm nhanh hơn vào tháng 11–12.
Dây & cáp nhôm: Tỷ lệ vận hành của các nhà sản xuất dây & cáp nhôm tăng lên 64,8%, tăng 1,0 điểm phần trăm so với tuần trước và là mức cao nhất kể từ giữa tháng 9. Các nhà sản xuất hoàn tất bảo trì và tăng sản lượng sau kỳ nghỉ, trong khi mức tiêu thụ thanh nhôm tăng làm tăng khối lượng kéo và bện. Về đơn hàng, các gói thầu của State Grid trong tháng 9 đạt tổng cộng khoảng 122.000 tấn, và việc giao hàng thường bắt đầu khoảng năm tháng sau khi đấu thầu, với đỉnh điểm rơi vào tháng 2–3 năm sau và khoảng một nửa khối lượng tập trung vào quý 1. Quý 4 sẽ chủ yếu là xử lý các đơn hàng hiện có và thúc đẩy thi công. Đơn hàng xuất khẩu vẫn ít. Tỷ lệ vận hành dự kiến sẽ tiếp tục phục hồi.
Nhôm định hình: Tỷ lệ vận hành của các nhà sản xuất nhôm định hình phục hồi 0,3 điểm phần trăm lên 53,0%. Ở mảng nhôm định hình xây dựng, giá nhôm giảm làm tăng hứng thú mua hàng và lượng đơn hàng tồn đọng trong kỳ nghỉ Quốc khánh được lên lịch xử lý sau kỳ nghỉ, hỗ trợ mức phục hồi khiêm tốn. Nhôm định hình công nghiệp duy trì ổn định: nhu cầu xe năng lượng mới nhìn chung ổn định, với một nhà sản xuất nhôm định hình ô tô ở Quảng Đông báo cáo lịch trình tháng 10 tốt, trong khi một số nhà sản xuất ở An Huy cắt giảm công suất đối với các đơn hàng khung quang điện biên lợi nhuận thấp. Tỷ lệ vận hành dự kiến sẽ duy trì ổn định đến tăng nhẹ.
Lá nhôm: Tỷ lệ vận hành của các nhà sản xuất lá nhôm hàng đầu giữ ở mức 71,1% so với tuần trước. Nhu cầu bao bì vượt trội so với năm ngoái, với sổ đơn hàng bao bì vô trùng tương đối đầy. Ở mảng lá nhôm điều hòa, lịch trình sản xuất điều hòa gia dụng tháng 10 cho thấy một số phục hồi, nhưng tồn kho nguyên liệu thô ở hạ nguồn vẫn đang được giải phóng; ngay cả để đạt mục tiêu cuối năm, khách hàng vẫn ưu tiên giảm tồn kho trước, do đó bất kỳ sự phục hồi nào của đơn hàng lá nhôm điều hòa vẫn phụ thuộc vào việc hoàn tất quá trình giảm tồn kho. Tỷ lệ vận hành dự kiến sẽ duy trì ổn định, với sự yếu kém của lá nhôm điều hòa vẫn hạn chế đà tăng.
Nhôm thứ cấp: Tỷ lệ vận hành của các nhà sản xuất nhôm thứ cấp hàng đầu tăng 6,5 điểm phần trăm lên 52,1% so với mức trước kỳ nghỉ, chủ yếu do các nhà sản xuất trong mẫu khảo sát khôi phục sản xuất sau kỳ nghỉ Quốc khánh, mặc dù vẫn thấp hơn mức cùng kỳ năm ngoái. Giá nhôm giảm làm giảm áp lực chi phí nguyên liệu, nhưng nguồn cung phế liệu đạt chuẩn khan hiếm và việc giám sát hóa đơn thuế chặt chẽ hơn tiếp tục hạn chế sản xuất. Nhu cầu “Tháng Mười bạc” không đạt kỳ vọng, và hoạt động săn hàng giá thấp của một số người mua hạ nguồn chỉ mang lại hỗ trợ hạn chế. Tỷ lệ vận hành dự kiến sẽ duy trì ổn định về cơ bản, với dư địa tăng thêm hạn chế.
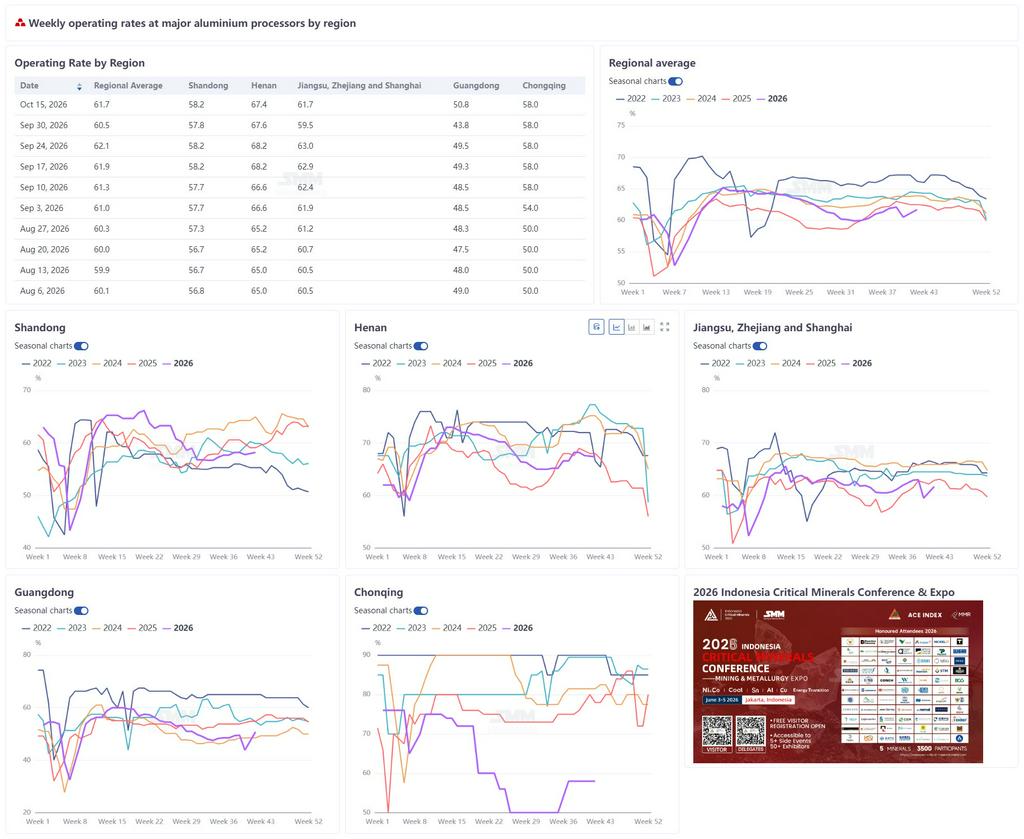
Nhìn chung, việc khôi phục sản xuất sau kỳ nghỉ và giá nhôm giảm đã nâng tỷ lệ vận hành của ngành, nhưng nhu cầu người dùng cuối vẫn chưa cải thiện đáng kể, hiệu suất mùa cao điểm vẫn mờ nhạt, và các hạn chế về chi phí cũng như nguyên liệu vẫn tồn tại. Các lĩnh vực dự kiến sẽ phân hóa trong ngắn hạn.
(Nhóm Nhôm SMM)