Gần đây, hoạt động tiếp nhiên liệu amoniac xanh từ tàu sang tàu đầu tiên trên thế giới đã hoàn tất tại khu neo đậu ở Chu San, Chiết Giang. Tổng cộng 1.000 tấn amoniac xanh từ dự án Khu công nghiệp năng lượng hydro Tùng Nguyên “Thanh Thanh số 1” của Tập đoàn Kỹ thuật Năng lượng Trung Quốc đã được tiếp qua tàu tiếp nhiên liệu amoniac lỏng chuyên dụng “Thịnh Hàng Vĩnh Lạc” cho một tàu chạy bằng amoniac thuộc CMB.TECH của Bỉ, hoàn thiện chuỗi đầy đủ “sản xuất hydro xanh từ điện gió và điện mặt trời—tổng hợp amoniac xanh—lưu trữ và vận chuyển—tiếp nhiên liệu cho tàu” và đánh dấu lần bán amoniac xanh sản xuất tại Trung Quốc đầu tiên cho vận tải biển quốc tế.
Giai đoạn I của dự án Tùng Nguyên bắt đầu sản xuất vào tháng 12 năm 2025 và đạt chứng nhận xanh ISCC EU ngay khi vận hành, đủ điều kiện tiếp cận thị trường vận tải biển EU. Điều này trái ngược với sự kém hiệu quả của các trình diễn đầu cuối xe trước đây. Trong vài năm qua, xe thương mại chạy pin nhiên liệu mắc kẹt trong vòng luẩn quẩn “ít xe—ít trạm—mức sẵn sàng thấp”, các dự án phần lớn dựa vào trợ cấp địa phương và bị gác lại khi trợ cấp rút đi. Sự co hẹp vốn trở nên rõ rệt vào năm 2026: công ty con Aerospace Hydrogen Energy của Aerospace Engineering giảm vốn đăng ký, còn Xiongtao Co., Ltd. chấm dứt dự án gây quỹ khu công nghiệp pin nhiên liệu tại Thâm Quyến—cả hai đều là tín hiệu thanh lọc bong bóng công suất trong lĩnh vực thiết bị. Thước đo cốt lõi để giới đầu tư đánh giá dự án đã chuyển từ quy hoạch công suất máy điện phân sang các thỏa thuận điện xanh dài hạn và hợp đồng bao tiêu hạ nguồn.
Mấu chốt nằm ở khâu lưu trữ và vận chuyển. Lưu trữ và vận chuyển hydro dạng khí và lỏng tiêu tốn nhiều năng lượng và vốn đầu tư, với chi phí lưu trữ và vận chuyển chiếm khoảng 30%–40% chi phí hydro đến tay người dùng cuối, khiến việc vận chuyển hydro trực tiếp xuyên vùng đường dài không khả thi về mặt kinh tế. Chuyển đổi điện gió và điện mặt trời dư thừa thành hydro ngay tại chỗ rồi thành các chất mang như amoniac dễ lưu trữ và vận chuyển hơn đã trở thành lộ trình khả thi ở giai đoạn này. Công nghệ lưu trữ và vận chuyển amoniac đã chín muồi, có thể hóa lỏng ở nhiệt độ thường dưới áp suất, tận dụng được bể chứa hóa chất và cơ sở vận tải biển hiện có, mật độ lưu trữ hydro cao và phù hợp với nhu cầu liên tục quy mô 10 nghìn tấn của vận tải biển quốc tế. Tuy nhiên, tranh cãi vẫn còn: amoniac có độc tính, quá trình đốt cháy tạo ra oxit nitơ cần xử lý khí thải, làm tăng chi phí cải tạo và vận hành bảo trì; chuyển đổi chất mang kéo theo tổn thất năng lượng, cần được bù đắp bằng phụ phí giá trị carbon; còn metanol xanh, hydro lỏng và các lộ trình khác đều có kịch bản phù hợp riêng—amoniac không phải là đáp án duy nhất. Sự không khớp giữa tài nguyên và thị trường vẫn tồn tại—tài nguyên gió và mặt trời tập trung ở vùng Đông Bắc và Tây Bắc, trong khi nhu cầu vận tải biển lại dọc bờ biển Đông Nam. Đợt vận hành này áp dụng mô hình “sản xuất amoniac tại Đông Bắc + vận chuyển đường bộ + bồn chứa tại cảng + tiếp nhiên liệu ngoài khơi”, nhưng mức tiêu thụ năng lượng, độ an toàn và chi phí logistics của vận chuyển amoniac lỏng bằng đường bộ vẫn chịu áp lực dài hạn.
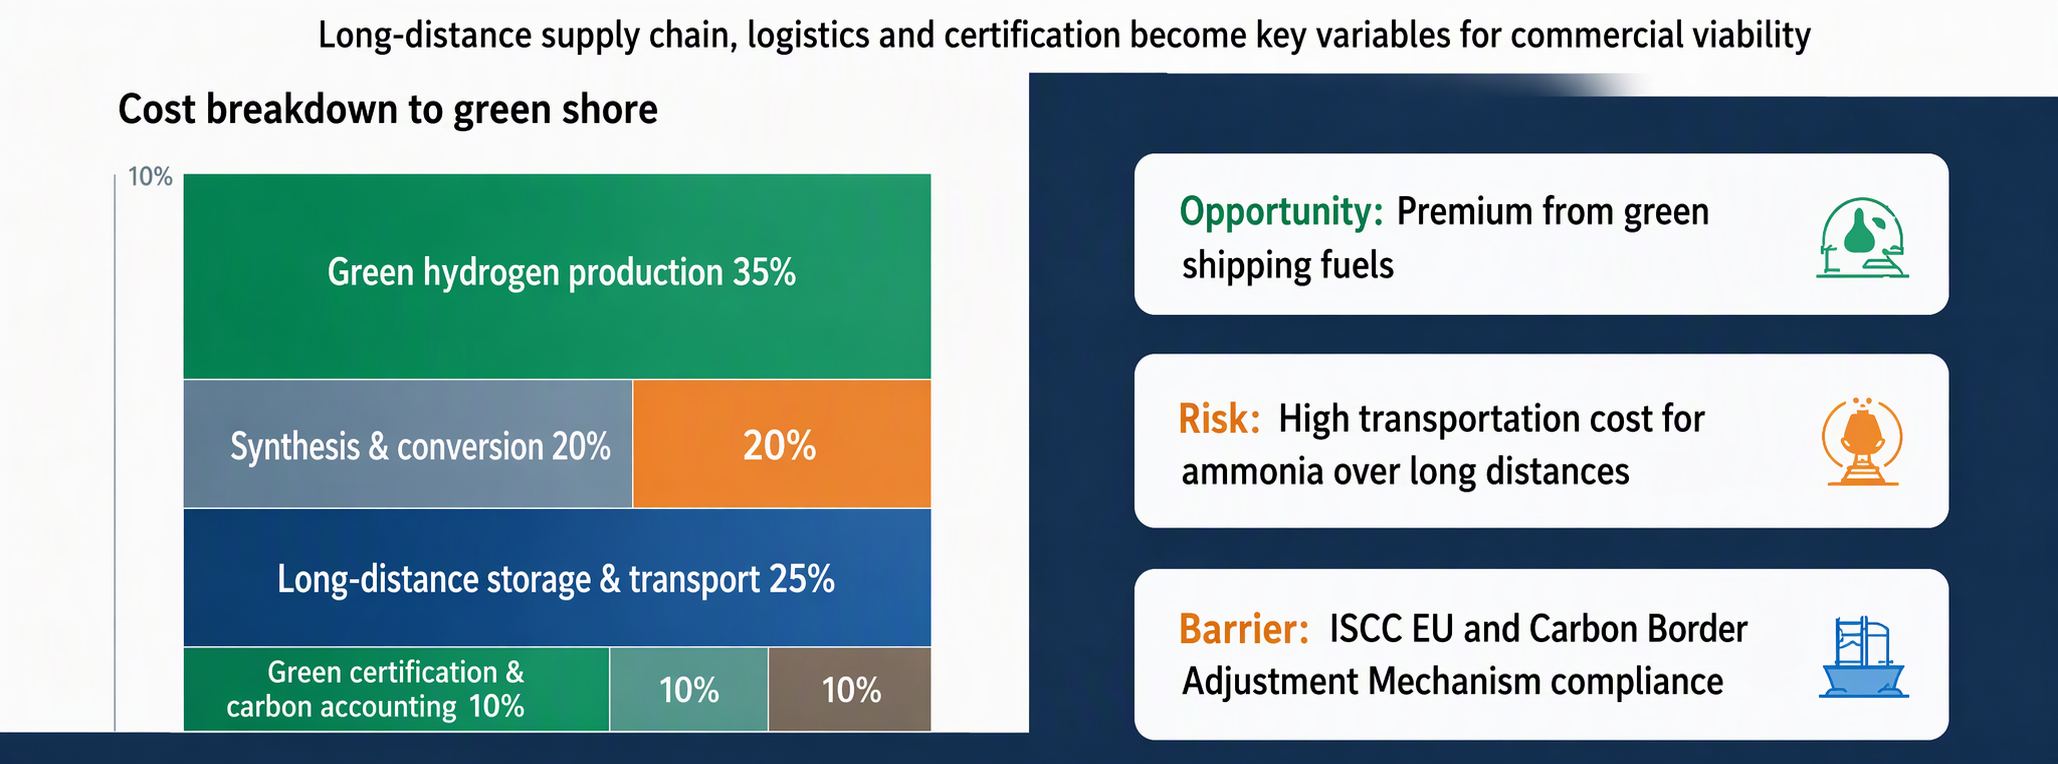
Hai ràng buộc lớn không thể né tránh. Thứ nhất là rào cản chứng nhận xanh. Cơ chế điều chỉnh biên giới carbon (CBAM) của EU và các tiêu chuẩn sản phẩm xanh liên tục thắt chặt, người mua nước ngoài đặt ra yêu cầu nghiêm ngặt về truy xuất dấu chân carbon, và hệ thống hạch toán carbon của Trung Quốc chưa hoàn toàn tương thích với quy tắc của EU. Doanh nghiệp xuất khẩu phải liên tục gánh chịu chi phí chứng nhận bên thứ ba và xác minh toàn bộ vòng đời, và thị trường hàng hóa xanh sẽ biến thành “trò chơi nhãn mác”. Thứ hai là quy định chống tẩy xanh. Tháng 3 năm 2026, Bộ Công nghiệp và Công nghệ thông tin (MIIT), Bộ Tài chính và Ủy ban Cải cách và Phát triển Quốc gia (NDRC) đã cùng khởi động chương trình thí điểm ứng dụng năng lượng hydro toàn diện, vạch ra lằn ranh đỏ—nghiêm cấm các dự án amoniac và metanol từ than được xây dựng dưới danh nghĩa amoniac xanh và metanol xanh. Công suất amoniac từ than là rất lớn và chi phí thấp, tạo ra động cơ đóng gói và mạo danh thành amoniac xanh để hưởng phụ phí; cơ chế truyền tải ổn định lợi ích giảm carbon của amoniac và metanol từ hydro xanh lên thượng nguồn vẫn chưa được thiết lập.
Đợt điều chỉnh này về bản chất là sự thanh lọc các dự án kém hiệu quả chứ không phải sự sụp đổ của ngành. Nhu cầu xe chạy pin nhiên liệu phân tán, đầu tư trên mỗi đơn vị cao và chu kỳ thương mại hóa dài; amoniac xanh và luyện kim bằng hydro nhắm đến thép, hóa chất và vận tải biển, nơi nhu cầu hạ nguồn liên tục và ổn định ở quy mô triệu tấn, dễ hình thành vòng khép kín “điện gió và mặt trời—sản xuất hydro—sản phẩm—hợp đồng bao tiêu dài hạn”. "Tuy nhiên, các mục tiêu năm 2030 là 4 triệu tấn hydro xanh và 10 triệu tấn amoniac xanh cùng metanol quy mô triệu tấn không thể chỉ dựa vào các hệ thống điện gió và điện mặt trời. Rủi ro lớn nhất vẫn là công suất nhàn rỗi—"sản xuất ra nhưng không bán được"—và sự phá vỡ cân bằng cung cầu điện khu vực cũng như chi phí điện do sản xuất hydro điện phân quy mô lớn.
Hoạt động tiếp nhiên liệu tại Chu San đã chứng minh tính khả thi toàn chuỗi của amoniac xanh như một chất mang hydro, với khả năng cung ứng xuyên khu vực và ứng dụng trên đại dương, mở ra không gian để amoniac xanh sản xuất tại Trung Quốc vươn ra toàn cầu. Tuy nhiên, không nên đánh giá quá cao triển vọng thương mại hóa: an toàn và xử lý khí thải, chi phí logistics đường dài, rào cản chứng nhận quốc tế, truyền tải lợi ích carbon và rủi ro tẩy xanh đều là những ràng buộc cứng trước khi mở rộng quy mô. Năng lượng hydro đã vượt qua giai đoạn mở rộng toàn diện để bước vào giai đoạn phân hóa, trong đó các dự án tích hợp, hợp đồng bao tiêu dài hạn và chứng nhận dấu chân carbon đáng tin cậy sẽ trở thành các biến số cốt lõi của năng lực cạnh tranh doanh nghiệp. Amoniac xanh không phải là thuốc chữa bách bệnh, nhưng ở giai đoạn hiện tại, đây là một trong những lộ trình chín muồi nhất để năng lượng hydro đi từ phòng thí nghiệm ra thị trường hàng hóa toàn cầu.