

Tháng 8 trả lại nhiều hơn mức tăng của tháng 7
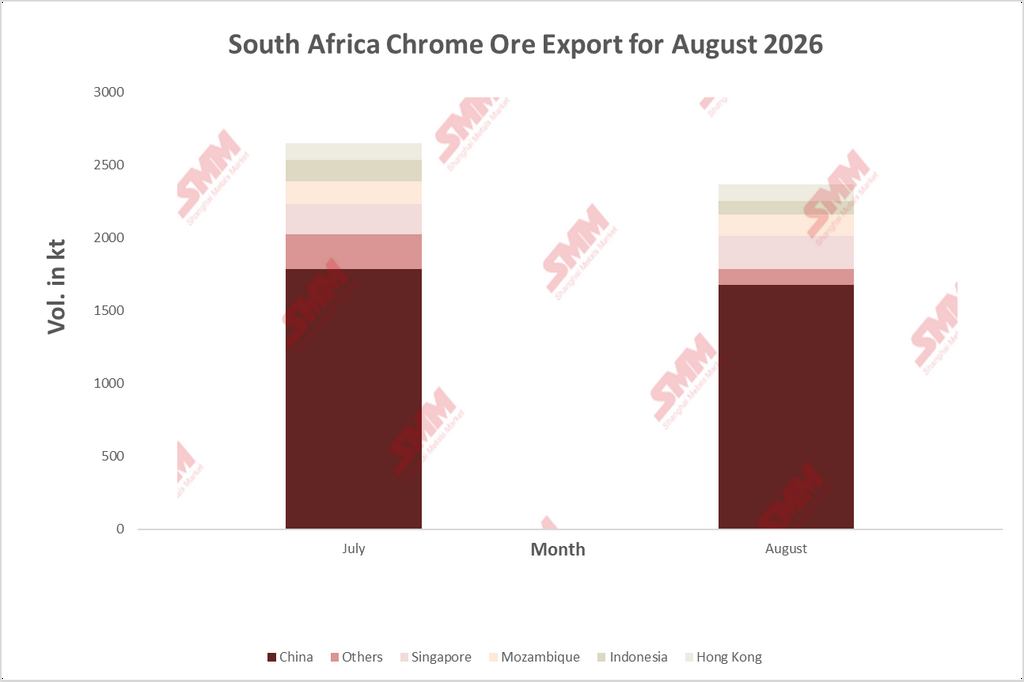
Xuất khẩu quặng crôm của Nam Phi giảm xuống còn 2,36 triệu tấn (2.363,8 nghìn tấn) trong tháng 8 năm 2026, giảm 10,75% so với tháng trước từ mức 2.648,5 nghìn tấn đã điều chỉnh của tháng 7, tương đương mức giảm 284,8 nghìn tấn. Mức giảm này không chỉ xóa bỏ mức tăng khoảng 245 nghìn tấn của tháng 7 mà còn đưa khối lượng xuống dưới mức 2,40 triệu tấn của tháng 6, khiến tháng 8 trở thành tháng yếu nhất trong chuỗi từ tháng 4 đến tháng 8. Mức cao của tháng 7 giờ đây trông giống như một cú tăng đột biến trong một tháng trong phạm vi dao động khoảng 2,36 đến 2,65 triệu tấn kể từ tháng 4, thay vì khởi đầu cho một xu hướng tăng mới. Tất cả các so sánh theo tháng đều sử dụng số liệu tháng 7 đã điều chỉnh trong bộ dữ liệu SARS mới nhất.
Cú tăng đột biến nhường chỗ cho mức giảm xuống dưới phạm vi
Xuất khẩu đạt 2,47 triệu tấn vào tháng 4, 2,43 triệu tấn vào tháng 5 và 2,40 triệu tấn vào tháng 6 trước khi đạt 2,65 triệu tấn vào tháng 7. So với mức trung bình khoảng 2,46 triệu tấn của năm tháng từ tháng 4 đến tháng 8, tháng 8 thấp hơn khoảng 4%. Sự suy yếu này phù hợp với dữ liệu theo dõi hàng tuần của SMM, cho thấy lượng hàng bốc xếp từ các cảng Nam Phi và Mozambique giảm nhẹ vào giữa đến cuối tháng 8, xuống còn 448.500 tấn trong tuần kết thúc ngày 14 tháng 8 và 376.000 tấn trong tuần kết thúc ngày 28 tháng 8.
Thị phần của Trung Quốc tăng ngay cả khi khối lượng giảm
Trung Quốc nhập 1.674,4 nghìn tấn trong tháng 8, giảm 6,09% (108,6 nghìn tấn) so với tháng 7 nhưng vẫn cao hơn 3,1% so với tháng 6. Thị phần của nước này trong tổng xuất khẩu tăng từ 67,3% lên 70,8%, mức cao nhất trong giai đoạn tháng 6–tháng 8, do phần còn lại của thị trường co lại nhanh hơn nhiều. Xuất khẩu sang tất cả các điểm đến khác cộng lại giảm 20,35%, từ 865,6 nghìn tấn xuống còn 689,4 nghìn tấn. Mức giảm 176,2 nghìn tấn này chiếm khoảng 62% tổng mức giảm xuất khẩu, trong khi Trung Quốc chiếm 38% còn lại.
Dữ liệu hải quan Trung Quốc cũng cho thấy xu hướng tương tự. Phân tích của SMM về số liệu Hải quan Trung Quốc cho thấy nhập khẩu quặng crôm tháng 8 đạt 2,3619 triệu tấn, giảm 9,42% so với tháng trước và tăng 12,5% so với cùng kỳ năm trước. Nhập khẩu từ Nam Phi đạt 1,89 triệu tấn, giảm 13,13% so với tháng trước và tăng 7,77% so với cùng kỳ năm trước, đưa tổng lượng nhập từ Nam Phi trong tháng 1–tháng 8 lên 15,28 triệu tấn, tăng 31,42%. Hàng hóa bốc tại Nam Phi thường mất vài tuần mới đến các cảng Trung Quốc, nên hai chuỗi số liệu không đồng bộ, nhưng cả hai đều cho thấy hoạt động mua đã hạ nhiệt sau nửa đầu năm rất mạnh.
Vì sao người mua Trung Quốc lùi bước
Nguyên nhân nằm ở phía Trung Quốc trong giao dịch này. Khối lượng lớn đã về theo từng đợt tập trung trong nửa đầu năm, và tồn kho tại cảng từ đó duy trì ở mức gần hoặc trên 5 triệu tấn, đạt 5,04 triệu tấn vào ngày 24 tháng 9 sau đỉnh 5,32 triệu tấn vào ngày 11 tháng 9. Thị trường sau đó bước vào mùa tiêu thụ thấp điểm, với giá đấu thầu thép không gỉ giảm và giá ferrochrome có xu hướng đi xuống, siết chặt biên lợi nhuận của các nhà luyện kim. Một số nhà luyện kim cắt giảm sản lượng hoặc ngừng sản xuất, và việc mua quặng chrome giao ngay theo đó chậm lại. Quặng mịn Nam Phi 40–42% tại Thiên Tân từ đó đã giảm xuống còn 52,5–53 nhân dân tệ/mtu vào cuối tháng 9, từ mức 58,5–59 nhân dân tệ/mtu vào cuối tháng 2. Trong một thị trường tồn kho nhiều như vậy, người mua có rất ít lý do để đuổi theo hàng, và số liệu xuất khẩu tháng 8 cho thấy các lô hàng Nam Phi đang điều chỉnh theo thực tế đó.
Các điểm đến thứ cấp: Singapore tăng, Indonesia giảm trở lại
Singapore là điểm đến được nêu tên duy nhất tăng trưởng, tăng 10,33% lên 224,5 nghìn tấn và nâng thị phần từ 7,7% lên 9,5%. Điều đó khiến nơi này trở thành điểm đến lớn nhất ngoài Trung Quốc trong số các thị trường được báo cáo riêng lẻ, và khối lượng của nước này cao hơn 18,9% so với tháng 6. Là một trung tâm giao dịch và phối trộn hàng hóa lâu đời, mức tăng của Singapore phù hợp với việc quặng được đưa vào kho trung gian trong khi hoạt động mua giao ngay của Trung Quốc chậm lại, chứ không phải do nhu cầu sử dụng cuối mới.
Indonesia giảm 40,0%, từ 150,0 nghìn tấn xuống 90,0 nghìn tấn, và thị phần giảm từ 5,7% xuống 3,8%, đảo ngược phần lớn mức tăng vọt hồi tháng 7 từng đưa nước này vượt qua UAE. Khối lượng của Indonesia không đều ở quy mô này. Dù vậy, mức trung bình tháng 7–8 là 120,0 nghìn tấn vẫn cao hơn khoảng 54% so với mức 77,8 nghìn tấn của tháng 6, nên quá trình mở rộng năng lực ferrochrome và thép không gỉ của Indonesia vẫn hỗ trợ nhập khẩu quặng trực tiếp, chỉ là không theo đường thẳng. Mozambique giảm nhẹ 5,05% xuống 149,9 nghìn tấn, vẫn cao hơn 8,5% so với tháng 6 và phù hợp với khối lượng ổn định qua hành lang Maputo. Hong Kong gần như không đổi ở mức 112,4 nghìn tấn, so với 112,5 nghìn tấn trong tháng 7.
Nhóm “Khác” là yếu tố đóng góp lớn nhất vào mức giảm. Với việc UAE hiện được tính vào nhóm “Khác”, khối lượng “Khác” tháng 7 sau điều chỉnh là 241,7 nghìn tấn đã giảm 53,4% xuống còn 112,6 nghìn tấn trong tháng 8, mức giảm 129,1 nghìn tấn chiếm khoảng 73% tổng mức sụt giảm xuất khẩu ngoài Trung Quốc.
Nguồn cung vẫn dồi dào trong khi quá trình luyện phục hồi chậm
Sự suy yếu trong tháng 8 phản ánh hoạt động mua chậm lại, không phải nguồn cung thắt chặt. Quá trình khởi động lại ferrochrome tại Nam Phi diễn ra từ từ. Các lò luyện Wonderkop và Boshoek chỉ bắt đầu khởi động lại vào cuối tháng 6, sau khi Eskom và liên doanh Glencore-Merafe hoàn tất thỏa thuận giá theo mức thuế 62 xu/kWh được NERSA phê duyệt ngày 29 tháng 5, do đó quặng dư thừa tiếp tục được bán thay vì luyện trong nước. Các nhà sản xuất kim loại nhóm bạch kim cũng vẫn đang mở rộng thu hồi chromite như một nguồn doanh thu phụ. Với đánh giá của SMM rằng thặng dư ferrochrome toàn cầu khó có thể đảo chiều trong ngắn hạn, tăng trưởng xuất khẩu của Nam Phi cho đến nay bị giới hạn bởi nhu cầu Trung Quốc, không phải bởi nguồn cung của Nam Phi.
Chính sách vẫn chưa hạn chế khối lượng
Hệ thống giấy phép xuất khẩu ITAC được đề xuất và thuế xuất khẩu được thảo luận ở mức lên tới 25% vẫn chưa được thực thi, chưa được công bố hay ban hành, và chiến lược công nghiệp mới của chính phủ đã đưa thuế xuất khẩu chrome trở lại chương trình nghị sự vào tháng 6. Không có gì trong dữ liệu thương mại tháng 8 cho thấy chính sách đã chuyển hướng quặng vào luyện kim trong nước. Sự sụt giảm bắt nguồn từ nhu cầu Trung Quốc và điều kiện tồn kho, không phải từ quy định.
|
Triển vọng: Tháng 8 có vẻ giống một đáy của lượng xuất hàng hơn là một mức nền mới. Theo dõi của SMM cho thấy lượng bốc hàng phục hồi trong tháng 9, và tồn kho tại cảng Trung Quốc đã bắt đầu giảm, từ đỉnh 5,32 triệu tấn ngày 11 tháng 9 xuống còn 5,04 triệu tấn vào ngày 24 tháng 9. Nhu cầu bổ sung tồn kho có thể hỗ trợ phục hồi mạnh hơn vẫn chưa xuất hiện: Tsingshan và các nhà máy lớn khác đã cắt giảm giá mua ferrochrome tháng 10 xuống 200 nhân dân tệ cho mỗi đơn vị 50 mtu và hạn chế bổ sung tồn kho. Do đó, khối lượng xuất khẩu trong những tháng tới sẽ phụ thuộc vào tốc độ giải phóng tồn kho của Trung Quốc và liệu biên lợi nhuận luyện kim có phục hồi hay không. Tỷ trọng của Trung Quốc trong các lô hàng từ Nam Phi có khả năng duy trì trên hai phần ba, trong khi các điểm đến thứ cấp như Singapore và Indonesia sẽ tiếp tục biến động theo từng tháng tùy theo thời điểm giao dịch và vận chuyển. |



