SMM, ngày 13 tháng 10:
Bước sang tháng 9, cục diện vận hành “tiến lên trong phân hóa” của chuỗi ngành pin natri-ion tiếp tục diễn biến sâu sắc hơn. Mảng dung dịch điện giải tiếp tục duy trì logic “có công suất nhưng chưa giải phóng sản lượng”, lượng xuất hàng của các doanh nghiệp hàng đầu tập trung cao độ, tăng trưởng chủ yếu đổ về các khách hàng lớn chưa được công bố. Cửa sổ đột phá quy mô dự kiến sẽ hiện thực hóa trong quý 4 với việc hoàn thành các đơn hàng cấp GWh. Ở mảng cell pin, việc bàn giao đơn hàng được giải phóng dồn dập trong bối cảnh tín hiệu “mùa cao điểm tháng 9-10”, nhưng tiến độ triển khai dự án thực tế rõ ràng chậm hơn kế hoạch, phân hóa theo khu vực và ứng dụng ngày càng gay gắt.
1. Dung dịch điện giải: Công suất dồi dào chờ triển khai hàng loạt cấp GWh
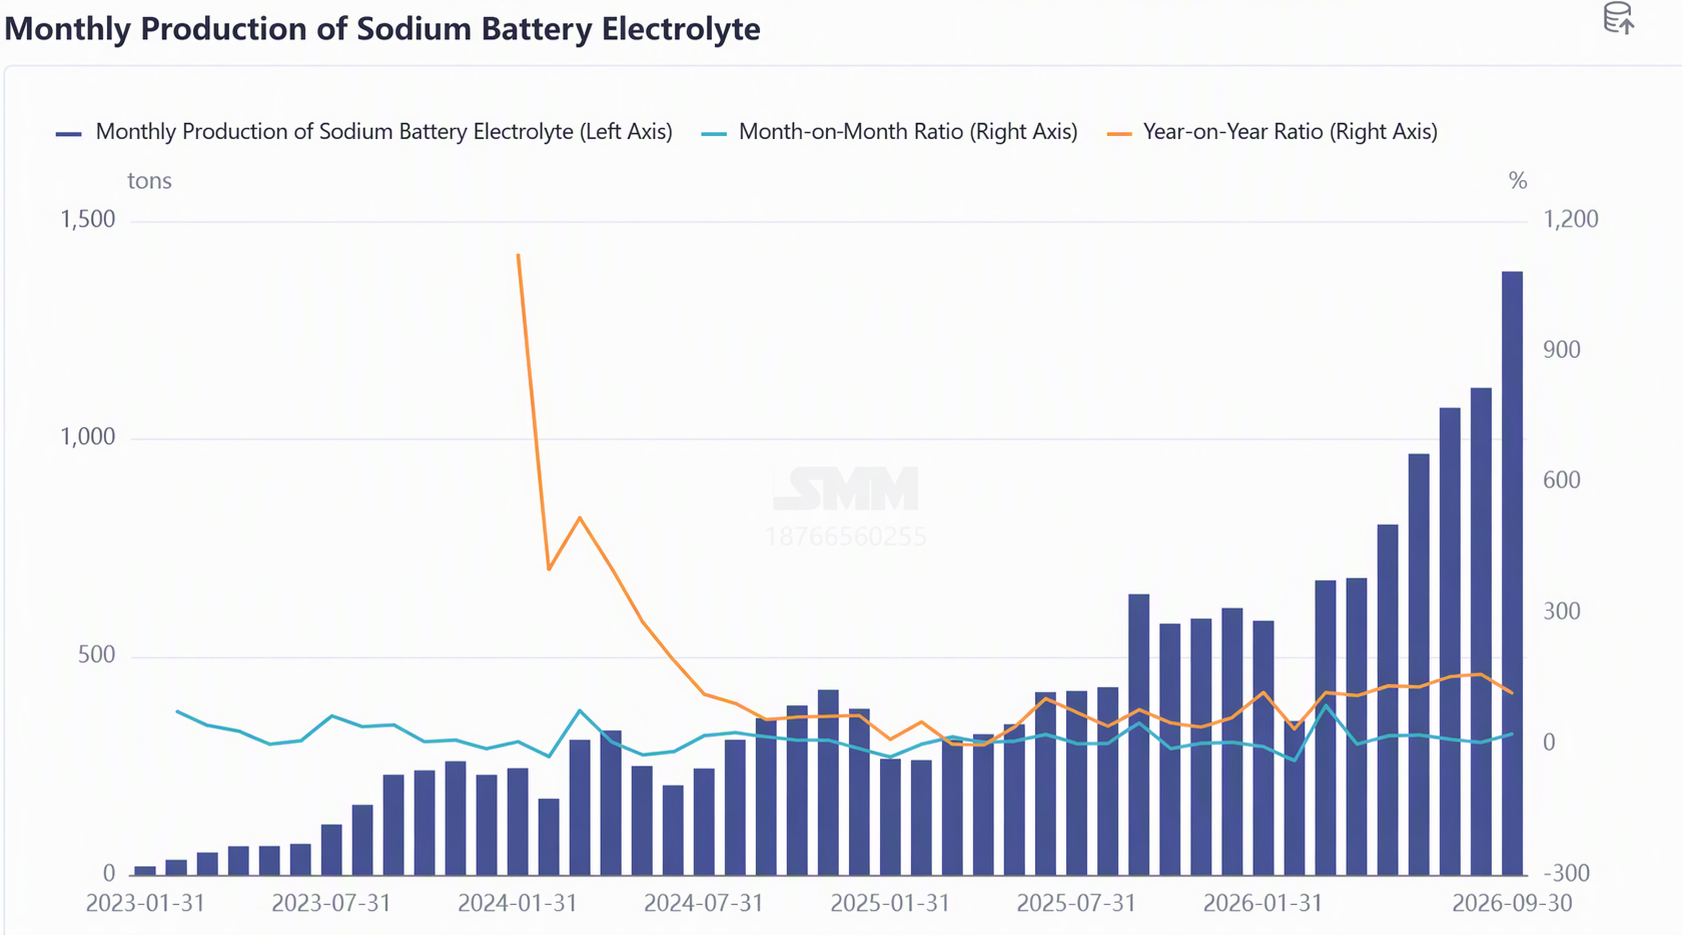
Theo khảo sát của SMM, sản lượng dung dịch điện giải pin natri-ion trong tháng 9 tăng 24% so với tháng trước và tăng vọt 115% so với cùng kỳ năm ngoái, duy trì đà tăng trưởng cao. Sản lượng tập trung cao độ, lượng xuất hàng của các doanh nghiệp hàng đầu cho thấy lợi thế bứt phá rõ rệt. Đợt tăng trưởng này nhiều khả năng đổ về các khách hàng lớn chưa được công bố công khai, và tăng trưởng xuất hàng quy mô có thể bị trì hoãn sang quý 4. Số liệu tháng 9 phần lớn phản ánh việc dự trữ sớm và bàn giao lô nhỏ trên nền công suất hiện có.
Từ góc độ vận hành, số lượng doanh nghiệp trong ngành vẫn còn hạn chế. Các doanh nghiệp dẫn đầu về dung dịch điện giải pin lithium truyền thống vẫn dành mức ưu tiên tương đối thấp cho mảng pin natri-ion. Ngoài một số ít khách hàng lớn, họ chưa hình thành nguồn cung số lượng lớn cho các đơn vị được công bố công khai, chỉ có các đợt bàn giao lẻ tẻ được đề cập trong báo cáo tài chính. Nhu cầu hạ nguồn thể hiện đặc điểm “lô nhỏ, theo dự án” — một số nhà sản xuất cell pin natri-ion có lượng xuất hàng tương đối nhỏ, sản phẩm hình trụ chỉ được xuất ngắt quãng theo lô nhỏ, chủ yếu nhắm đến các ứng dụng khởi động-dừng và công suất nhỏ, chưa hình thành ứng dụng lưu trữ năng lượng quy mô nào.
Về phía công suất, do công suất dung dịch điện giải pin lithium có khả năng hoán đổi cao với công suất dung dịch điện giải pin natri-ion, công suất toàn ngành nhìn chung dồi dào, không có khoảng trống cung ứng rõ rệt. Tuy nhiên, đáng lưu ý là lợi nhuận cao hiện tại của ngành pin lithium có thể lấn át công suất dung dịch điện giải pin natri-ion. Ưu tiên điều độ sản xuất của các doanh nghiệp sẽ tiếp tục xoay quanh mảng kinh doanh pin lithium, khiến nhịp độ giải phóng công suất pin natri-ion còn nhiều bất định.
Về giá cả và nguyên liệu thô, giá chất điện phân thành phẩm nhìn chung ổn định trong tháng 9, trong khi các nguyên liệu thô cốt lõi biến động nhẹ. Giá NaPF6 tương đối ổn định: sản lượng tháng 9 giảm so với mức cao bất thường của tháng 8 nhưng rõ ràng tốt hơn mức bình thường cùng kỳ các năm trước. Động lực cốt lõi của đợt tăng này đến từ cải thiện biên ở phía cầu. Các bên thượng nguồn và hạ nguồn trong toàn chuỗi ngành nhìn chung không nắm giữ thêm hàng tồn kho, sản xuất tuân thủ nghiêm ngặt nguyên tắc sản xuất theo đơn hàng. Các nhà máy chất điện phân hạ nguồn mua tạm thời theo nhu cầu mà không dự trữ trước. Dù NaPF6 có điều kiện bảo quản thuận lợi và thời hạn sử dụng dài hơn các sản phẩm hóa chất lithium tương tự, các doanh nghiệp vẫn lên lịch sản xuất dựa trên doanh số cố định, phản ánh đánh giá thận trọng của ngành về tốc độ hiện thực hóa nhu cầu.
Về cục diện cạnh tranh, toàn ngành đang chờ đợi các doanh nghiệp hàng đầu phát đi tín hiệu khối lượng ở quy mô GWh. Đáng chú ý, một số nhà sản xuất pin đã áp dụng chiến lược bán giá thấp ngay sau khi vận hành dây chuyền sản xuất và ở giai đoạn đầu sản xuất hàng loạt, một logic thương mại còn cần thời gian kiểm chứng. Nhìn về phía trước, nếu nhu cầu từ các khách hàng chủ chốt tăng tốc như kỳ vọng trong tháng 10, lượng xuất hàng chất điện phân và NaPF6 thượng nguồn sẽ sẵn sàng tăng vọt. SMM dự báo sản lượng chất điện phân pin natri-ion tháng 10 tăng 2% so với tháng trước và tăng 146% so với cùng kỳ năm ngoái.
II. Pin: Tín hiệu mùa cao điểm rõ ràng, nhưng tiến độ triển khai chậm hơn kỳ vọng
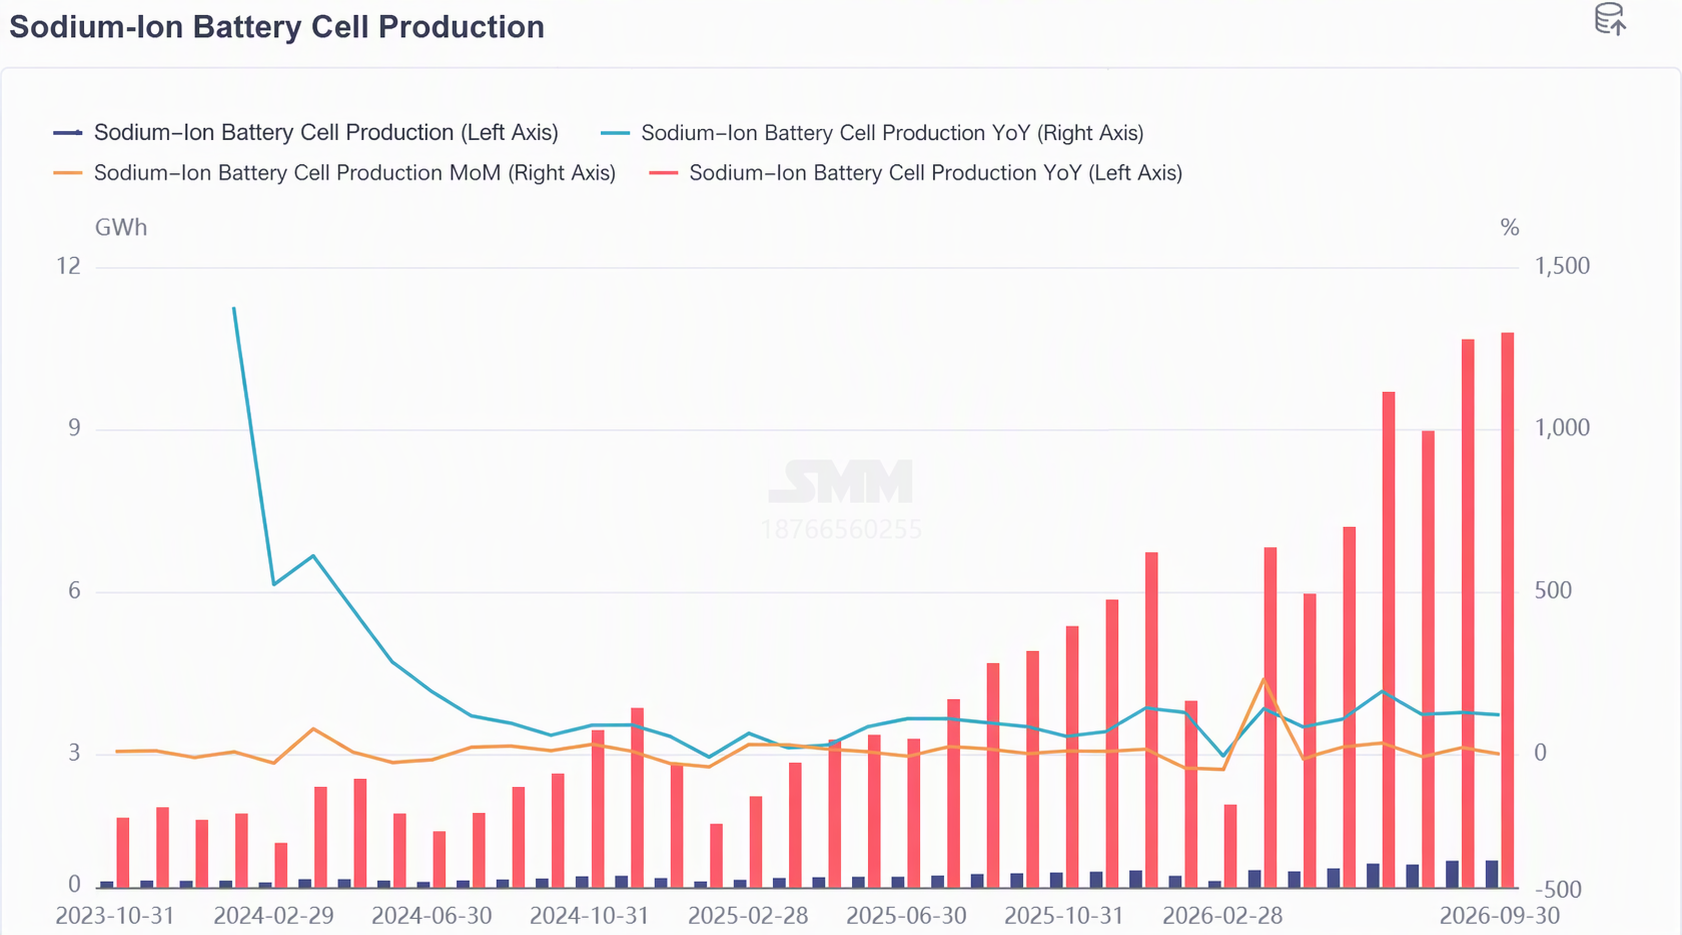
Theo khảo sát của SMM, sản lượng pin natri-ion tháng 9 tăng 1% so với tháng trước và tăng 120% so với cùng kỳ năm ngoái, thị trường pin natri-ion bắt đầu xuất hiện tín hiệu ban đầu của “mùa cao điểm tháng 9-10.” Do yêu cầu các dự án lưu trữ năng lượng thường phải hòa lưới trước cuối năm, việc bàn giao đơn hàng đang được giải phóng tập trung; tuy nhiên, từ góc độ triển khai dự án, tiến độ thực tế rõ ràng chậm hơn kế hoạch, áp lực tiến độ và khoảng cách thực thi cùng tồn tại.
Về mặt khu vực, lưu trữ năng lượng quy mô tiện ích tại Trung Quốc tập trung ở các khu vực phía bắc như Hà Bắc và Nội Mông, trong khi nhu cầu lưu trữ thương mại và công nghiệp ở nước ngoài tập trung tại châu Âu và Úc. Lưu trữ thương mại và công nghiệp trong nước vẫn chưa phát triển, tạo nên sự phân hóa ba chiều về địa lý nhu cầu: "lưu trữ phía bắc dẫn đầu, thương mại và công nghiệp châu Âu - Úc theo sau, và thương mại - công nghiệp trong nước chưa khởi động."
Từ góc độ vận hành, sản lượng pin hàng tháng của các nhà sản xuất chính vẫn ở mức hàng chục megawatt giờ. Về phía công suất, các cơ sở mới tại Tứ Xuyên của một số nhà sản xuất pin sẽ bắt đầu sản xuất và tăng công suất vào cuối tháng 10, trong khi một số cơ sở hiện hữu đối mặt với khoảng trống công suất rõ rệt cần được bù đắp thông qua gia công. Hoạt động gia công chủ yếu tập trung vào các dự án lưu trữ năng lượng, với nhu cầu đơn hàng dự kiến kéo dài đến cuối năm. Về lộ trình công nghệ, công suất hiện tại tập trung vào lộ trình polyanion, nhu cầu pin khởi động - dừng hình trụ tăng đều khi mùa đông đến gần, và đơn hàng pin lưu trữ năng lượng hình lăng trụ vẫn ở mức cao, xu hướng khác biệt hóa lộ trình và sản phẩm tiếp tục diễn ra.
Về giá cả, giá pin natri-ion nhìn chung duy trì ở mức thấp trong tháng 9. Giá giao dịch chính của pin lưu trữ năng lượng vào khoảng 0,6 nhân dân tệ/Wh, trong khi các sản phẩm khởi động - dừng tốc độ xả cao vẫn ở gần 0,7 nhân dân tệ/Wh. Ở cấp hệ thống, pin natri-ion được định giá trên 1 nhân dân tệ/Wh, với chênh lệch giá gần gấp đôi so với hệ thống LFP. Thời gian hoàn vốn cho các dự án thương mại vẫn khó đạt được, và việc đạt được tính khả thi về kinh tế là chìa khóa cho sự tăng trưởng đồng thời về lượng và giá trong tương lai.
Về cục diện cạnh tranh, các doanh nghiệp pin lithium hàng đầu đang chủ động tham gia vào lĩnh vực pin natri-ion, xác nhận đây là thị trường tăng trưởng dài hạn có tiềm năng cao. Một số nhà tích hợp hàng đầu không có năng lực sản xuất pin nội bộ đang hợp tác sâu với các nhà sản xuất pin chuyên biệt để phát triển hệ thống dành riêng cho natri-ion. Hiện tại, chỉ một số ít doanh nghiệp hàng đầu có khả năng thích ứng quy trình đóng gói pin natri-ion dung lượng lớn. Ngành công nghiệp nói chung đang ở giai đoạn hợp tác thăm dò giữa các nhà sản xuất pin và nhà tích hợp, với việc phát triển hệ thống dành riêng cho natri-ion dự kiến hoàn thành vào năm tới, thoát khỏi sự phụ thuộc vào các giải pháp pin lithium. Trong các ứng dụng mới nổi, các ứng dụng pin natri-ion liên quan đến AIDC đang ở giai đoạn lấy mẫu, thử nghiệm và chứng nhận, với nhu cầu thị trường dự kiến sẽ tăng vọt vào năm tới.
Nhìn về phía trước, tình trạng giao hàng căng thẳng trong quý 4 sẽ vẫn tiếp diễn. SMM dự kiến sản lượng pin natri-ion tháng 10 sẽ tăng 21% so với tháng trước và tăng vọt 143% so với cùng kỳ năm ngoái. Năm tới, lượng xuất xưởng của ngành dự kiến sẽ tiến tới mức hàng chục Gwh, nhưng tốc độ triển khai thực tế, tốc độ giảm chi phí hệ thống và tiến độ hình thành hệ sinh thái dành riêng cho natri-ion vẫn là những biến số chính cần theo dõi.
III. Tóm tắt
Nhìn chung, trong tháng 9, các phân khúc chất điện phân và pin natri-ion đã thể hiện mô hình hoạt động "chất điện phân tạo đà, pin chịu áp lực mùa cao điểm": phía chất điện phân có đủ khả năng linh hoạt về công suất, chờ đợi tín hiệu triển khai hàng loạt ở mức Gwh được hiện thực hóa; phía pin đã cho thấy tín hiệu mùa cao điểm, nhưng tốc độ triển khai dự án thực tế và tính kinh tế thương mại vẫn là những ràng buộc chính. Trong khi đó, phía vật liệu cathode tiếp tục chứng kiến sự cân bằng cung cầu thắt chặt, với việc mở rộng công suất và gia công thuê cộng hưởng để phá vỡ thế bế tắc; phía anode carbon cứng tiếp tục tăng trưởng về khối lượng, với khả năng sinh lời và xác nhận quy trình tiến triển song song. Mô hình tổng thể của bốn phân khúc trong chuỗi ngành pin natri-ion tiến lên trong sự phân hóa vẫn không thay đổi, và tốc độ truyền dẫn từ khối lượng sang lợi nhuận cần được theo dõi chặt chẽ thông qua việc thực hiện đơn hàng của khách hàng đầu trong quý 4 và tiến độ kết nối lưới điện thực tế của các dự án người dùng cuối.
Nhóm Nghiên cứu Năng lượng Mới SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875