Ấn Độ gần như có thể bù đắp mức sụt giảm nhu cầu dự báo của Trung Quốc vào năm 2026. Liệu điều đó có hỗ trợ giá thép quốc tế hay không phụ thuộc vào việc Ấn Độ mua gì, các nhà máy của nước này mở rộng nhanh đến đâu và liệu sự thu hẹp của Trung Quốc có được kiểm soát hay không.
Sự trỗi dậy của Ấn Độ như một nguồn tăng trưởng nhu cầu thép lớn đặt ra một câu hỏi có hệ lụy vượt xa hai quốc gia: liệu thị trường đang mở rộng của nước này có thể bù đắp cho nhu cầu đang thu hẹp của Trung Quốc hay không? Câu trả lời phụ thuộc vào ý nghĩa của từ “bù đắp”. Thay thế lượng tiêu thụ đã mất trong tổng cầu toàn cầu là một phép thử. Tạo ra một thị trường tương đương cho thép giao dịch quốc tế là một phép thử khác. Tái tạo quy mô và tầm ảnh hưởng của chu kỳ phát triển thâm dụng thép của Trung Quốc là một bài toán lớn hơn nhiều.
Tăng trưởng nhu cầu thép của Ấn Độ gần như bù đắp sự sụt giảm của Trung Quốc
Ở phép thử hẹp nhất, các con số gần như trùng khớp một cách đáng kinh ngạc. Triển vọng tháng 4 của Worldsteel đưa ra nhu cầu thép thành phẩm của Ấn Độ ở mức 171,6 triệu tấn vào năm 2026, tăng từ 159,8 triệu tấn năm 2025. Trung Quốc giảm từ 796,0 triệu tấn xuống 784,1 triệu tấn. Do đó, Ấn Độ tăng thêm 11,8 triệu tấn so với mức giảm 11,9 triệu tấn của Trung Quốc: mức thay đổi tổng hợp khoảng âm 0,1 triệu tấn, tính từ các mức công bố đã làm tròn.
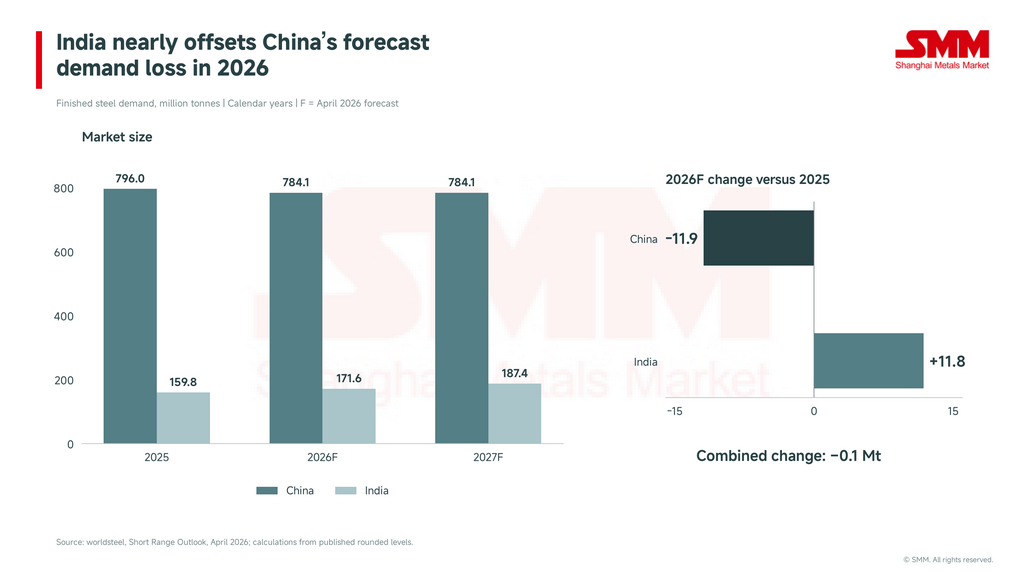
Hình 1. Tăng trưởng phần trăm mạnh ở một thị trường nhỏ hơn có thể bù đắp mức suy giảm khiêm tốn ở một thị trường lớn hơn nhiều. So sánh này liên quan đến nhu cầu thép thành phẩm, không phải sản lượng thép thô.
Đó là một đóng góp có ý nghĩa cho sự ổn định của thị trường. Nhưng đó cũng là một sự cân bằng mong manh. Trung Quốc vẫn lớn gấp khoảng 4,6 lần Ấn Độ trong dự báo năm 2026. Do đó, một thay đổi nhỏ trong quỹ đạo của Trung Quốc có thể hấp thụ một phần đáng kể mức tăng của Ấn Độ. Cách diễn giải hợp lý là Ấn Độ tạo ra một đối trọng đáng kể trước sự suy giảm có kiểm soát của Trung Quốc. Điều đó chưa khiến thị trường toàn cầu trở nên không nhạy cảm với Trung Quốc.
Sự khác biệt này quan trọng đối với cách câu chuyện được trình bày. So sánh mức tăng trưởng dự báo 7,4% của Ấn Độ với mức giảm 1,5% của Trung Quốc khiến sự bù đắp trông có vẻ áp đảo. So sánh theo tấn cho thấy gần như toàn bộ mức tăng của Ấn Độ là cần thiết chỉ để trung hòa mức tổn thất của Trung Quốc. Một điểm phần trăm tăng trưởng có ý nghĩa vật lý rất khác nhau ở hai thị trường.
Bảng dưới đây duy trì so sánh hằng năm trên cùng một cơ sở thống kê nhất quán. Bảng cũng tách riêng đóng góp của phần còn lại của thế giới, được tính như phần dư, khỏi cặp Trung Quốc–Ấn Độ.
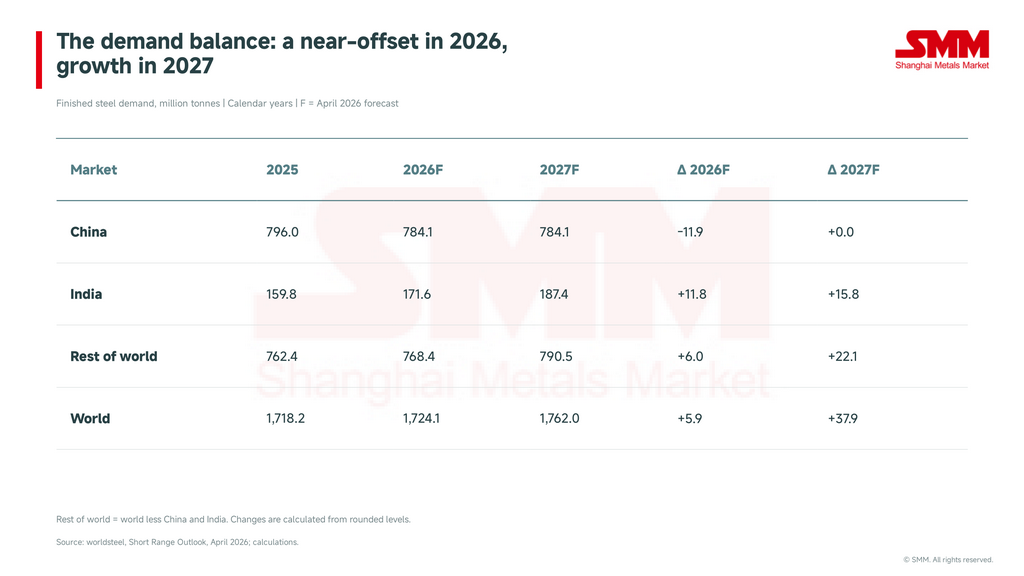
Hình 2. Nhu cầu thép thành phẩm theo năm dương lịch; 2026 và 2027 là dự báo tháng 4 năm 2026. Các thay đổi sử dụng mức công bố đã làm tròn. Phần còn lại của thế giới được tính toán thay vì là chuỗi khu vực được trích dẫn riêng.
Ngành Bất động sản Trung Quốc vẫn chịu áp lực, gây nghi ngờ về khả năng ổn định nhu cầu
Đối với năm 2027, dự báo tương tự trở nên lạc quan hơn vì Trung Quốc ngừng suy giảm trong khi Ấn Độ tiếp tục tăng trưởng. Nhưng đó là một giả định cần kiểm chứng bằng bằng chứng thực tế, chứ không phải là kết quả đã được đảm bảo. Triển vọng được công bố ngày 14 tháng 4 và phản ánh thông tin có đến giữa tháng 3. Worldsteel đã gắn kết rõ ràng quan điểm ổn định của Trung Quốc với việc điều chỉnh bất động sản phần lớn đã đi đến hồi kết; tổ chức này cũng nhấn mạnh sự không chắc chắn về mức độ nghiêm trọng được báo cáo của sự suy giảm nhu cầu năm 2025 của Trung Quốc.
Các chỉ số bất động sản sau đó cho thấy cần thận trọng. Cục Thống kê Quốc gia Trung Quốc báo cáo rằng số công trình khởi công mới giảm 24,8% so với cùng kỳ năm trước trong tháng 1–8 năm 2026, trong khi đầu tư phát triển bất động sản giảm 19,9%. Đây là các thước đo bất động sản, không phải ước tính tổng tiêu thụ thép, và không thể thay thế trực tiếp vào dự báo nhu cầu thép. Tuy nhiên, chúng cho thấy một hoạt động tiêu thụ thép quan trọng vẫn chịu áp lực sau khi triển vọng tháng 4 được chuẩn bị. Dữ liệu bất động sản tháng 1–8 của Cục Thống kê Quốc gia Trung Quốc
Cơ chế truyền dẫn liên quan nằm ở chuỗi công trình xây dựng. Các dự án mới tạo ra nhu cầu về vật liệu kết cấu; các dự án đang triển khai có thể tiếp tục tiêu thụ thép ngay cả khi số công trình khởi công suy yếu. Những thay đổi về tiến độ dự án, thiết kế công trình và cường độ sử dụng vật liệu khiến không thể chuyển đổi cố định từ diện tích sàn sang khối lượng thép. Sản xuất và cơ sở hạ tầng cũng ảnh hưởng đến tổng nhu cầu. Do đó, số công trình khởi công yếu là lý do để rà soát lại mức cơ sở của nhu cầu, chứ không phải là bằng chứng cho thấy tiêu thụ thép chắc chắn giảm với cùng tốc độ.
Cơ sở hạ tầng và sản xuất thúc đẩy tăng trưởng nhu cầu thép của Ấn Độ
Tăng trưởng của Ấn Độ có nhiều động lực được báo cáo hơn. Worldsteel xác định xây dựng dẫn dắt bởi cơ sở hạ tầng, hoạt động ô tô, hàng hóa tư liệu sản xuất, phát triển đường sắt và hàng tiêu dùng lâu bền là các yếu tố hỗ trợ. Đánh giá của Worldsteel về Ấn Độ. Đối với các bên tham gia thị trường, câu hỏi tiếp theo là các mục đích sử dụng cuối cùng này chuyển thành đơn đặt hàng cho các sản phẩm cụ thể như thế nào. Thép cốt bê tông cho một dự án xây dựng, thép tấm ô tô đạt chuẩn và thép điện cho thiết bị là những thị trường thương mại khác nhau, ngay cả khi tất cả đều đóng góp vào cùng một tổng nhu cầu quốc gia.
Có bằng chứng đáng khích lệ trong số liệu tiêu thụ gần đây hơn của Ấn Độ. Bản công bố ngày 6 tháng 10 của Bộ Thép cho thấy tiêu thụ thép thành phẩm tăng từ 79,0 triệu tấn lên 84,9 triệu tấn trong giai đoạn tháng 4–tháng 9 năm 2026, mức tăng được báo cáo là 7,5%. Các quan sát tạm thời cho nửa năm tài chính này bao phủ một giai đoạn khác với dự báo theo năm dương lịch của Worldsteel. Chúng ủng hộ bức tranh tăng trưởng tiếp diễn mà chưa xác lập kết quả cuối cùng của năm 2026. Bộ Thép / PIB, cập nhật nửa đầu năm
Tiêu thụ tăng không đảm bảo nhập khẩu cao hơn khi thương mại thép của Ấn Độ phân kỳ
Tuy nhiên, đối với các nhà máy nước ngoài, tăng trưởng tiêu thụ chỉ là khởi đầu của đánh giá. Nhu cầu bổ sung của Ấn Độ có thể được đáp ứng bằng sản xuất trong nước, giảm xuất khẩu, nhập khẩu hoặc thay đổi tồn kho. Điều đó không nhất thiết trở thành mức tăng tương ứng trong lượng mua từ nước ngoài. Một thị trường nội địa mạnh có thể cải thiện cơ hội bán hàng cho các nhà sản xuất Ấn Độ trong khi có tác động nhỏ hơn nhiều đến cán cân thép quốc tế ròng.
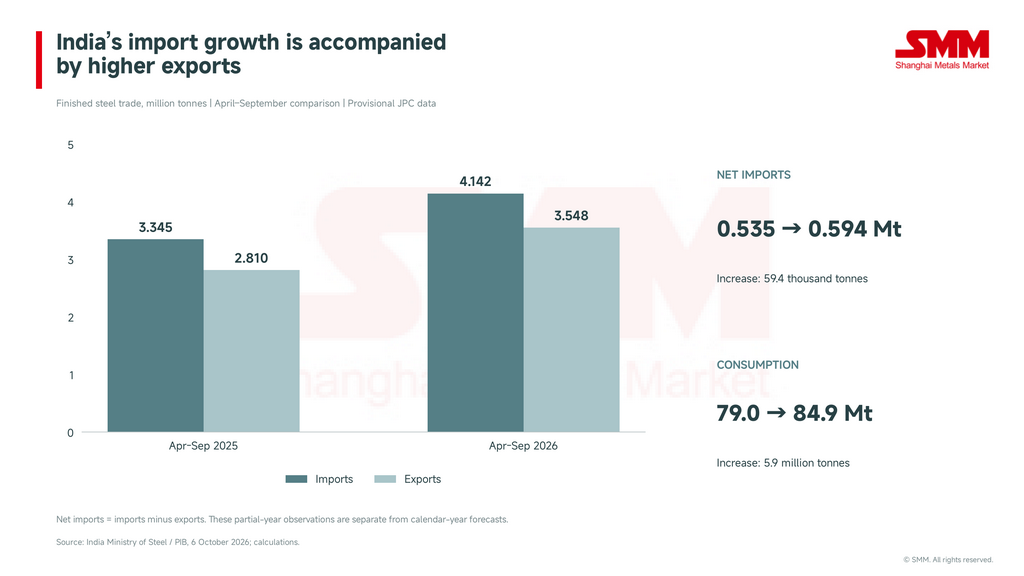
Hình 3. Cả hai dòng thương mại đều mở rộng trong giai đoạn tháng 4–tháng 9 năm 2026. Chênh lệch giữa chúng thay đổi ít hơn nhiều so với tiêu thụ. Đây là so sánh các chỉ số, không phải là đối chiếu cung–sử dụng đầy đủ.
Phép tính thương mại minh họa sự khác biệt này. Nhập khẩu tháng 4–tháng 9 tăng từ 3,3448 triệu tấn lên 4,1418 triệu tấn, trong khi xuất khẩu tăng từ 2,8102 triệu tấn lên 3,5478 triệu tấn. Do đó, nhập khẩu ròng nới rộng từ 0,5346 triệu tấn lên 0,5940 triệu tấn—mức tăng chỉ 59.400 tấn.
Điều này không có nghĩa là các nhà cung cấp nước ngoài không tìm thấy cơ hội: nhập khẩu gộp rõ ràng đã tăng. Điều đó có nghĩa là Ấn Độ đồng thời bán nhiều thép hơn ra nước ngoài. Một nhà xuất khẩu đánh giá khả năng bán hàng vào Ấn Độ nên xem xét nhập khẩu gộp theo sản phẩm và khách hàng. Một nhà phân tích đánh giá liệu Ấn Độ có đang hấp thụ thặng dư toàn cầu hay không cũng nên xem xét xuất khẩu. Hai câu hỏi đó không thể trả lời chỉ bằng tốc độ tăng trưởng tiêu thụ.
Cũng không nên ép các số liệu thống kê tổng hợp vào một phép tính tồn kho. Sản xuất, thương mại và tiêu thụ cần có định nghĩa và điều chỉnh tương thích trước khi tạo thành một cân đối vật chất hoàn chỉnh. Các số liệu trình bày ở đây không xác định được lượng thép đã rút khỏi hay bổ sung vào kho dự trữ. Quy toàn bộ phần chênh lệch cho tồn kho sẽ tạo ra độ chính xác mà bằng chứng hiện có không hỗ trợ.
Chi tiết sản phẩm làm cho bức tranh thương mại rõ ràng hơn. Một thông cáo trước đó của Bộ cung cấp số liệu xuất nhập khẩu có thể so sánh cho một số chủng loại trong giai đoạn tháng 4–tháng 7 năm 2026. Thép cuộn cán nóng và thép dải ghi nhận nhập khẩu ròng 173.700 tấn, trong khi thép thanh và thép cuộn tròn ghi nhận xuất khẩu ròng 95.100 tấn. Bảng dưới đây sử dụng giai đoạn ngắn hơn đó một cách rõ ràng; đây không phải là phân tách của tổng số tháng 4–tháng 9.
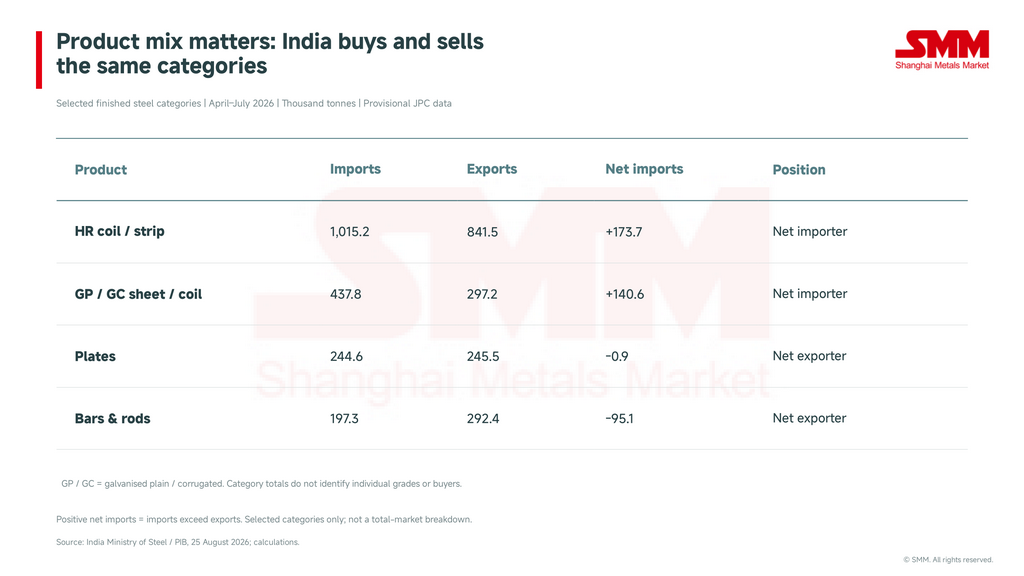
Hình 4. Một số chủng loại có báo cáo cả hai luồng. Bảng không bao gồm tất cả sản phẩm, và các chủng loại rộng che giấu sự khác biệt về mác thép, kích thước và sự chấp thuận của khách hàng.
Các luồng đồng thời này hợp lý về mặt thương mại. Một quốc gia có thể xuất khẩu một quy cách và nhập khẩu một quy cách khác trong cùng một chủng loại. Kinh tế vận tải, thời hạn giao hàng, năng lực nhà máy và yêu cầu chứng nhận cũng có thể tách người mua thành các thị trường riêng biệt. Do đó, vị thế ròng quốc gia là bối cảnh hữu ích, nhưng là chỉ dẫn không đầy đủ cho triển vọng của một nhà máy cụ thể. Cơ hội liên quan là mác thép mà người mua cần ở mức giá giao hàng và ngày giao hàng khả thi.
Mở rộng năng lực trong nước có thể định hình lại nhu cầu nhập khẩu thép của Ấn Độ
Nguồn cung trong nước cũng đang phản ứng với cơ hội này. Trong báo cáo thường niên năm tài chính 2025–26, JSW mô tả cơ sở năng lực thép thô hợp nhất là 33,4 triệu tấn mỗi năm và mục tiêu 50,3 triệu tấn vào năm tài chính 2029–30, với năng lực liên doanh được thảo luận riêng. Công ty cũng mô tả đầu tư vào công nghệ và sản xuất thép điện. Đây là năng lực và kế hoạch do công ty báo cáo, không phải sản lượng thép thành phẩm bổ sung được đảm bảo.
Hàm ý là tăng trưởng nhu cầu của Ấn Độ và tăng trưởng nguồn cung của Ấn Độ phải được đánh giá cùng nhau. Năng lực mới có thể phục vụ khách hàng trong nước, thay thế nhập khẩu hoặc cuối cùng hỗ trợ xuất khẩu. Kết quả phụ thuộc vào việc vận hành thử, tăng tốc sản xuất, năng lực sản phẩm và chi phí. Công suất thép thô đã công bố không nên được trừ trực tiếp vào dự báo nhu cầu thép thành phẩm: các thước đo khác nhau, và công suất danh nghĩa không giống với sản lượng có thể bán được.
Nhu cầu của Trung Quốc vẫn là biến số then chốt: Liệu Ấn Độ có thể hỗ trợ giá thép toàn cầu?
Điều này khiến quỹ đạo của Trung Quốc trở thành biến số quan trọng. Một phép thử độ nhạy đơn giản giữ mức tăng dự báo của Ấn Độ ở mức 11,8 triệu tấn và chỉ thay đổi mức suy giảm giả định của nhu cầu Trung Quốc so với mức cơ sở năm 2025. Đây là một kịch bản cơ học, không thay thế cho dự báo của worldsteel.
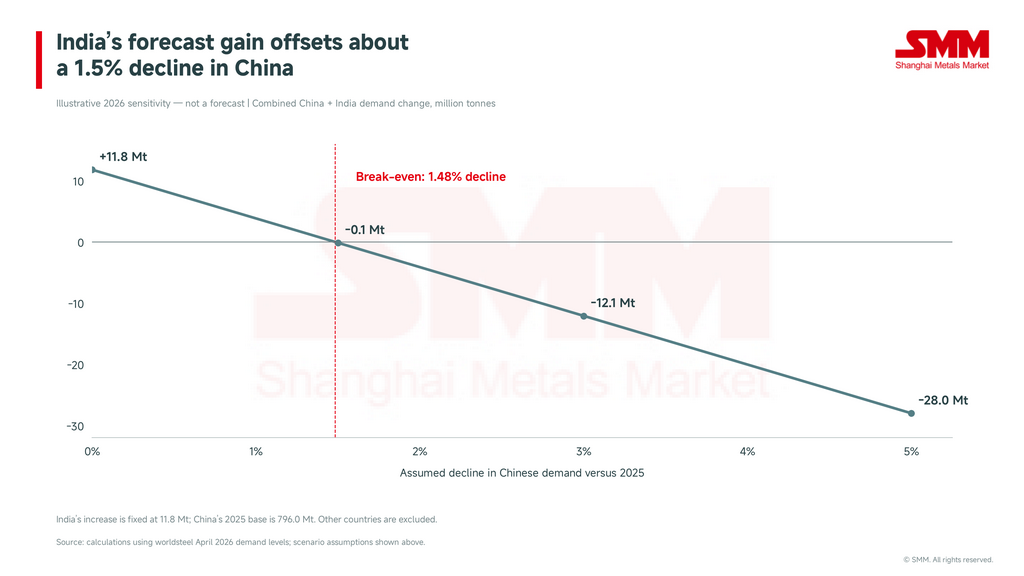
Hình 5. Thay đổi kết hợp = 11,8 − (796,0 × mức suy giảm giả định của Trung Quốc). Đầu vào phần trăm được biểu thị dưới dạng phân số trong phép tính. Các thị trường khác bị loại trừ.
Mức suy giảm hòa vốn của Trung Quốc xấp xỉ 1,48%. Ở mức suy giảm 3%, Trung Quốc sẽ mất khoảng 23,9 triệu tấn, khiến tổng cộng của hai nước thấp hơn khoảng 12,1 triệu tấn bất chấp mức tăng của Ấn Độ. Ngược lại, một thị trường Trung Quốc ổn định sẽ cho phép mức tăng của Ấn Độ đóng góp đầy đủ vào tăng trưởng kết hợp. Sự bất đối xứng này là lý do chính khiến các chỉ số bất động sản và sản xuất tại Trung Quốc vẫn quan trọng ngay cả khi vai trò của Ấn Độ mở rộng.
Đối với các nhà sản xuất và thương nhân, ba phép thử thực tế sau đây được áp dụng. Thứ nhất, theo dõi xem tăng trưởng của Ấn Độ có duy trì trong lượng giao hàng thực tế đến người dùng cuối hay không thay vì chỉ dựa vào các câu chuyện kinh tế vĩ mô rộng lớn. Thứ hai, theo dõi các bổ sung nguồn cung theo tiến độ vận hành thực tế và mức độ sẵn sàng của sản phẩm. Thứ ba, so sánh dòng chảy nhập khẩu và xuất khẩu đối với loại thép liên quan, cùng với cước vận tải, điều khoản giao hàng và các yêu cầu tiếp cận thị trường hiện hành. Một xu hướng nhu cầu quốc gia thuận lợi không thể thay thế cho công việc thương mại đó.
Bằng chứng ủng hộ một câu trả lời có điều kiện cho câu hỏi ban đầu. Ấn Độ gần như có thể bù đắp phần mất mát nhu cầu của Trung Quốc được đưa vào dự báo tháng 4 năm 2026, và các quan sát sau đó về Ấn Độ xác nhận tăng trưởng tiêu thụ tiếp tục. Nhưng sự bù đắp này nhạy cảm với một đợt suy giảm sâu hơn của Trung Quốc, và nó không tự động chuyển thành một đầu ra lớn tương đương cho thép nước ngoài. Thị trường đang mở rộng của Ấn Độ xứng đáng có trọng số ngày càng tăng trong phân tích toàn cầu. Khả năng hỗ trợ giá quốc tế của nước này sẽ được quyết định đồng thời bởi nhu cầu, nguồn cung nội địa và các sản phẩm thực sự qua biên giới của nước này.