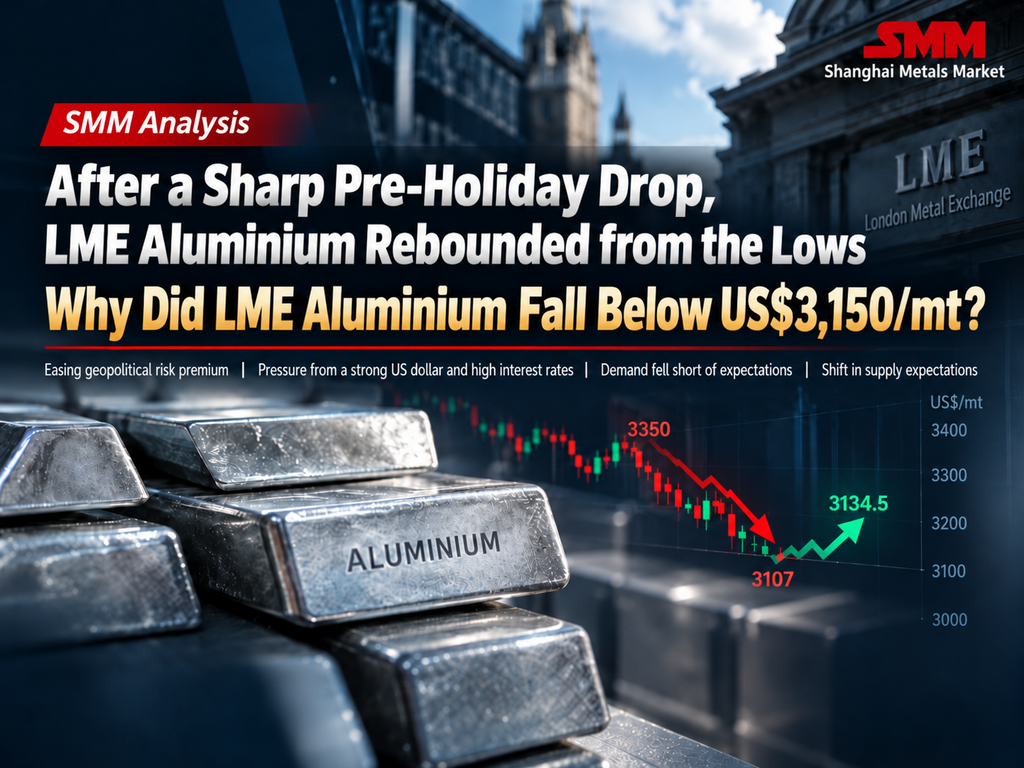
Giá nhôm LME đã giảm liên tiếp trước kỳ nghỉ lễ, với mức giảm tiếp tục mở rộng vào đầu tháng 10
Xét về nhịp độ giá, đợt điều chỉnh này có thể chia thành hai giai đoạn.
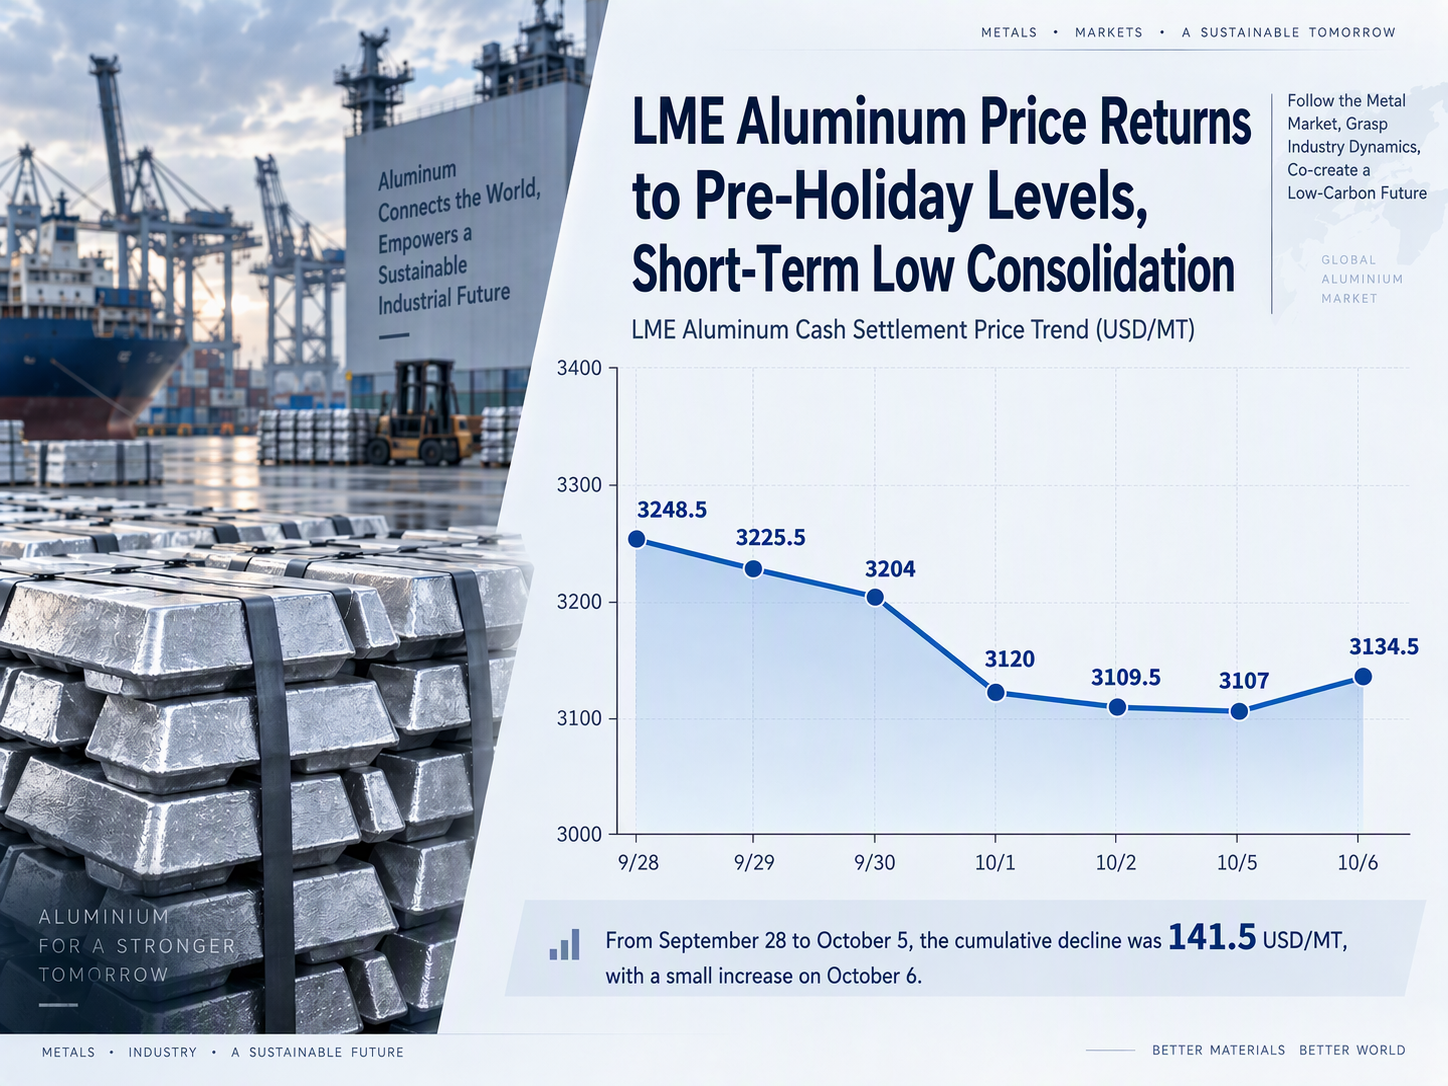
Giai đoạn đầu diễn ra trước kỳ nghỉ Quốc khánh. Từ ngày 28 đến 30 tháng 9, giá thanh toán giao ngay nhôm LME giảm từ 3.248,5 USD/tấn xuống 3.204 USD/tấn, tổng mức giảm là44,5 USD/tấn trong hai phiên giao dịch, tương đương khoảng 1,37%. Trong bối cảnh giá nhôm LME trước đó đã vượt mức 3.300 USD/tấn, tâm lý mua đuổi khi giá tăng liên tục ở vùng cao bắt đầu suy yếu và một số nhà đầu tư giá lên chọn chốt lời. Trong khi đó, khi kỳ nghỉ Quốc khánh kéo dài đến gần, hoạt động mua hàng giao ngay trong nước dần trở nên thận trọng hơn và sự chú ý của thị trường vào việc liệu nhu cầu mùa cao điểm truyền thống có tiếp tục được hiện thực hóa hay không tăng lên đáng kể.
Giai đoạn thứ hai diễn ra vào đầu tháng 10. Ngày 1 tháng 10, giá thanh toán giao ngay nhôm LME giảm84 USD/tấn chỉ trong một ngày, tương đương khoảng 2,62%, đánh dấu mức giảm trong ngày rõ rệt nhất của đợt điều chỉnh này. Giá sau đó tiếp tục giảm xuống khoảng 3.100 USD/tấn và duy trì ở mức thấp từ ngày 2 đến ngày 5 tháng 10.
Nhìn chung, từ ngày 28 tháng 9 đến ngày 5 tháng 10, giá nhôm LME đã giảm tổng cộng hơn 140 USD/tấn chỉ trong vài phiên giao dịch, phản ánh phần bù rủi ro tích lũy ở các mức cao trước đó và tâm lý lạc quan đang hạ nhiệt nhanh chóng.
Phần bù rủi ro địa chính trị được hoàn trả và các lo ngại về nguồn cung trước đó đã phần nào hạ nhiệt
Một động lực chính đằng sau đà tăng nhanh trước đó của giá nhôm LME là rủi ro địa chính trị dai dẳng ở Trung Đông và các lo ngại về nguồn cung do đó gây ra.
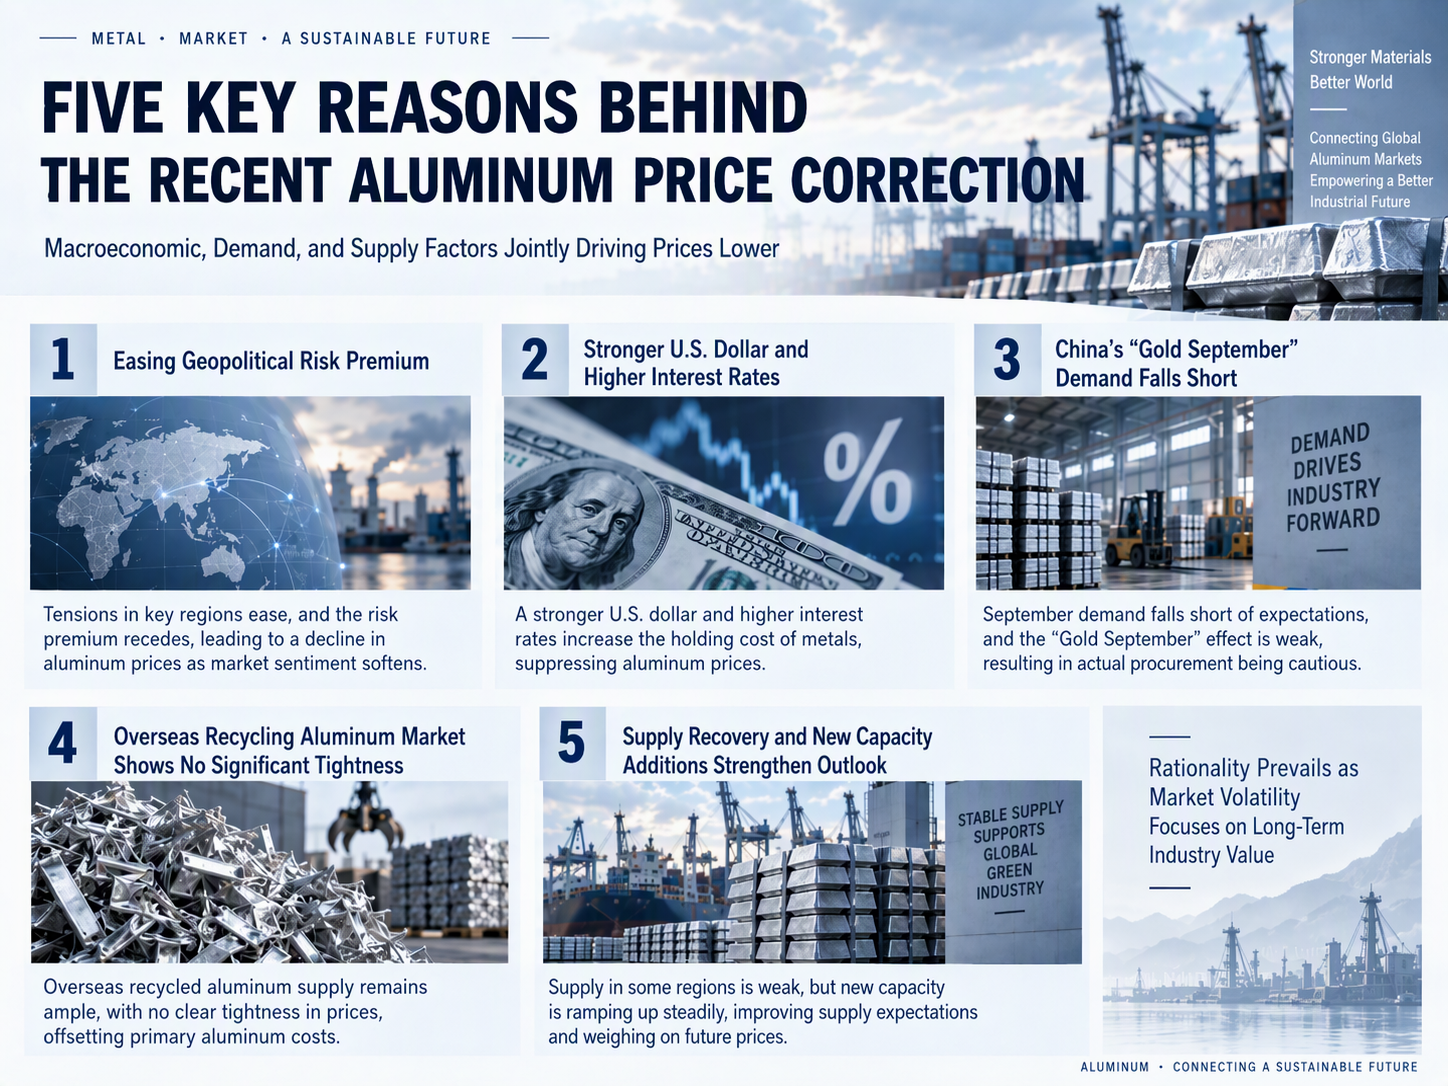
Kể từ đầu năm nay, những thay đổi của tình hình Trung Đông đôi khi đã gây gián đoạn đáng kể đến kỳ vọng nguồn cung nhôm toàn cầu. Khu vực vùng Vịnh là trung tâm sản xuất và xuất khẩu nhôm nguyên sinh lớn của thế giới, và thị trường đã theo dõi sát sao rủi ro vận chuyển ở eo biển Hormuz, nguồn cung năng lượng và điều kiện vận hành của các nhà máy luyện kim địa phương, điều này đã làm tăng đáng kể phần bù rủi ro nguồn cung. Tuy nhiên, khi một số khâu sản xuất và hậu cần dần phục hồi, các lo ngại của thị trường về tình trạng thiếu hụt nguồn cung cực đoan bắt đầu hạ nhiệt và một phần phần bù giá trước đó do kỳ vọng gián đoạn nguồn cung thúc đẩy đã được hoàn trả. Do đó, đợt giảm giá nhôm LME lần này không thể chỉ quy cho một yếu tố địa chính trị đơn lẻ, mà nên được hiểu là sự thay đổi trong đánh giá của thị trường về rủi ro nguồn cung.
Điều thị trường giao dịch trước đây là:
liệu nguồn cung có bị gián đoạn thêm hay không.
Điều thị trường hiện tập trung hơn là:
nguồn cung bị gián đoạn trước đó có thể phục hồi nhanh đến mức nào và nguồn cung mới sẽ được tung ra khi nào.
Khi logic giao dịch này thay đổi, một phần phí bù rủi ro trước đó được phản ánh trong giá nhôm đã dần bị loại bỏ.
Đồng đô la Mỹ mạnh và môi trường lãi suất cao tiếp tục gây áp lực lên định giá kim loại màu
Ngoài các yếu tố địa chính trị, môi trường vốn vĩ mô cũng là một nguyên nhân chính dẫn đến đợt điều chỉnh giá nhôm LME lần này.
Từ cuối tháng 9 đến đầu tháng 10, lợi suất trái phiếu kho bạc Mỹ dài hạn duy trì ở mức tương đối cao và đồng đô la Mỹ nhìn chung vẫn mạnh, gây áp lực lên các hàng hóa định giá bằng đô la Mỹ. Do giá nhôm LME đã trải qua một đợt tăng đáng kể, mức độ sẵn sàng của các quỹ tiếp tục đẩy giá kim loại cơ bản lên cao đã giảm khi đồng đô la mạnh lên và lãi suất duy trì ở mức cao. Một số quỹ chốt lời trước đó đã chọn rút lui, càng khuếch đại đà giảm giá. Đồng thời, môi trường lãi suất cao tiếp tục kìm hãm kỳ vọng về sản xuất toàn cầu và nhu cầu tiêu dùng cuối cùng ở một mức độ nhất định. Đối với một mặt hàng như nhôm, vốn có cả thuộc tính tài chính và công nghiệp, giá dễ điều chỉnh ở mức cao hơn khi môi trường vốn vĩ mô suy yếu và nhu cầu giao ngay không vượt kỳ vọng một cách rõ ràng.
Tuy nhiên, sau ngày 6 tháng 10, đà tăng của đồng đô la đã suy yếu phần nào và kỳ vọng của thị trường về việc Mỹ tăng lãi suất thêm cũng hạ nhiệt, giúp giảm bớt áp lực vĩ mô theo từng giai đoạn. Điều này phần nào giải thích tại sao giá nhôm LME bắt đầu phục hồi nhẹ sau khi giảm xuống khoảng 3.100 USD/tấn.
Do đó, giá ngắn hạn thực chất chịu ảnh hưởng của hai lực đối lập:Một mặt, lãi suất cao và sức mạnh trước đó của đồng đô la tiếp tục gây áp lực lên định giá hàng hóa; mặt khác, sau đợt giảm nhanh và kéo dài, bản thân giá nhôm LME có nhu cầu phục hồi kỹ thuật nhất định khi đà tăng của đồng đô la chậm lại.
Nhu cầu “mùa cao điểm tháng Chín” của Trung Quốc không đạt kỳ vọng, phần nào gây sức ép gián tiếp lên giá nhôm LME
Bước sang tháng Chín, mức cải thiện nhu cầu trong “mùa cao điểm tháng Chín-tháng Mười” của Trung Quốc thấp hơn kỳ vọng trước đó. Người mua hạ nguồn chủ yếu mua hàng theo nhu cầu tức thời, giá cao làm giảm giao dịch giao ngay, gây áp lực lên giá nhôm trong nước. Giá thanh toán hợp đồng nhôm kỳ hạn gần nhất trên SHFE giảm từ 24.225 nhân dân tệ/tấn ngày 24/9 xuống 24.035 nhân dân tệ/tấn ngày 29/9.
Là thị trường tiêu thụ nhôm lớn toàn cầu, kỳ vọng nhu cầu suy yếu của Trung Quốc cũng phần nào gây sức ép gián tiếp lên giá nhôm LME. Tuy nhiên, mức điều chỉnh của nhôm LME trong cùng kỳ lớn hơn đáng kể so với nhôm SHFE, cho thấy nhu cầu Trung Quốc không phải yếu tố chi phối đợt giảm giá nhôm LME lần này.
Ngược lại, đà giảm rõ rệt hơn của nhôm LME chủ yếu do nhiều yếu tố kết hợp, bao gồmđồng đô la Mỹ mạnh, môi trường lãi suất cao, sự thu hẹp của phần bù rủi ro địa chính trị và nguồn cung trước đó, cùng với việc nhu cầu vật chất ở nước ngoài không đủ hỗ trợ cho mức giá cao.Đồng thời, tồn kho khả dụng bên ngoài Trung Quốc vẫn ở mức tương đối thấp, cho thấy đợt giảm này phản ánh việc định giá lại cung cầu và định giá trong tương lai hơn là tình trạng dư cung rõ rệt đã xuất hiện trên thị trường giao ngay.
Thị trường nhôm thứ cấp ở nước ngoài cũng không chứng kiến hoạt động mua gom đáng kể trong bối cảnh giá tăng liên tục
Tại thị trường nhôm thứ cấp ở nước ngoài, đà tăng nhanh của giá nhôm sơ cấp chưa được truyền tải đầy đủ sang thị trường giao ngay của phế liệu nhôm và nhôm thứ cấp.
Hiện tại, tại một số khu vực ở châu Á,nguồn cung lon nước giải khát đã qua sử dụng (UBC) tương đối dồi dào. Do ảnh hưởng của các yếu tố như tranh chấp lao động tại một số doanh nghiệp nhôm lớn ở Hàn Quốc, tồn kho một số lon nước giải khát đã qua sử dụng tại thị trường Nhật Bản và Hàn Quốc tăng lên, và các nhà cung cấp sẵn sàng tìm kiếm kênh bán hàng ra nước ngoài hơn. Trong khi đó,giao dịch phế liệu nhôm đúc hỗn hợp và các loại khác vẫn tương đối trầm lắng, với khác biệt đáng kể trong kỳ vọng giá giữa một số người mua và người bán.
Về hợp kim nhôm thứ cấp, các doanh nghiệp đúc khuôn ở hạ nguồn cũng có khả năng chấp nhận giá thỏi hợp kim cao tương đối hạn chế. Đặc biệt khi đơn hàng từ người dùng cuối đối với ô tô, xe máy và các sản phẩm đúc khuôn khác không có mức tăng trưởng vượt kỳ vọng đáng kể, các doanh nghiệp nhôm thứ cấp khó có thể chuyển toàn bộ mức tăng chi phí nguyên liệu thô xuống hạ nguồn một cách suôn sẻ.
Do đó, mặc dù giá nhôm sơ cấp tăng nhanh trước đó, thị trường phế liệu nhôm và nhôm thứ cấp không chứng kiến sự mở rộng nhu cầu ở cùng mức độ. Điều này có nghĩa là đã dần xuất hiện một mức độ phân kỳ nhất định giữa mức tăng của thị trường tài chính trước đó và thị trường giao ngay thực tế, điều này cũng làm suy yếu nền tảng cho việc tăng giá thêm.
Thị trường đang chuyển từ “giao dịch gián đoạn nguồn cung” sang “giao dịch phục hồi nguồn cung”
So với tình hình cung cầu tức thời hiện tại, điều đáng chú ý hơn trên thị trường nhôm LME gần đây là việc giới đầu tư đang định giá lại kỳ vọng nguồn cung trong những tháng tới. Sau khi xung đột địa chính trị leo thang trước đó, thị trường chủ yếu tập trung vào gián đoạn nguồn cung ở Trung Đông, tắc nghẽn vận tải biển và tình trạng thiếu kim loại tại thị trường châu Âu và Mỹ. Tuy nhiên, khi giá nhôm cao đã kéo dài trong một khoảng thời gian đáng kể, một số công suất luyện kim trước đây đã cắt giảm sản xuất do chi phí cao, vấn đề năng lượng hoặc lợi nhuận không đủ đã lấy lại điều kiện kinh tế để khôi phục sản xuất. Trong khi đó, các dự án công suất nhôm mới ở châu Á và Trung Đông cũng đang trở thành tâm điểm chú ý của thị trường.
Trong số đó, Indonesia trong những năm gần đây liên tục thu hút đầu tư vào chuỗi ngành nhôm. Với việc các dự án alumina, nhôm và năng lượng hỗ trợ tại địa phương lần lượt được xây dựng, cơ cấu nguồn cung nhôm trong tương lai ở châu Á vẫn còn tiềm năng thay đổi thêm. Ngoài Indonesia, các dự án luyện nhôm ở Trung Đông, Trung Á và các thị trường mới nổi khác cũng đang tiến triển ổn định. Do đó, logic giao dịch cốt lõi của thị trường nhôm hiện đang trải qua một sự chuyển dịch tương đối đáng chú ý:trước đây, thị trường giao dịch nhiều hơn dựa trên “nơi nào có thể xảy ra gián đoạn nguồn cung”, trong khi hiện tại ngày càng giao dịch dựa trên “nguồn cung nào có thể phục hồi, và công suất mới nào sắp được đưa vào vận hành”.
Tác động của sự dịch chuyển này lên giá cả là rất quan trọng, bởi ngay cả khi thị trường giao ngay chưa cho thấy dư cung rõ ràng, chỉ cần thị trường tin rằng áp lực nguồn cung sẽ giảm bớt trong những tháng tới, giá tài chính có thể phản ứng trước.
Những thay đổi trong xuất khẩu bán thành phẩm nhôm của Trung Quốc và dòng chảy thương mại toàn cầu cần được tiếp tục theo dõi
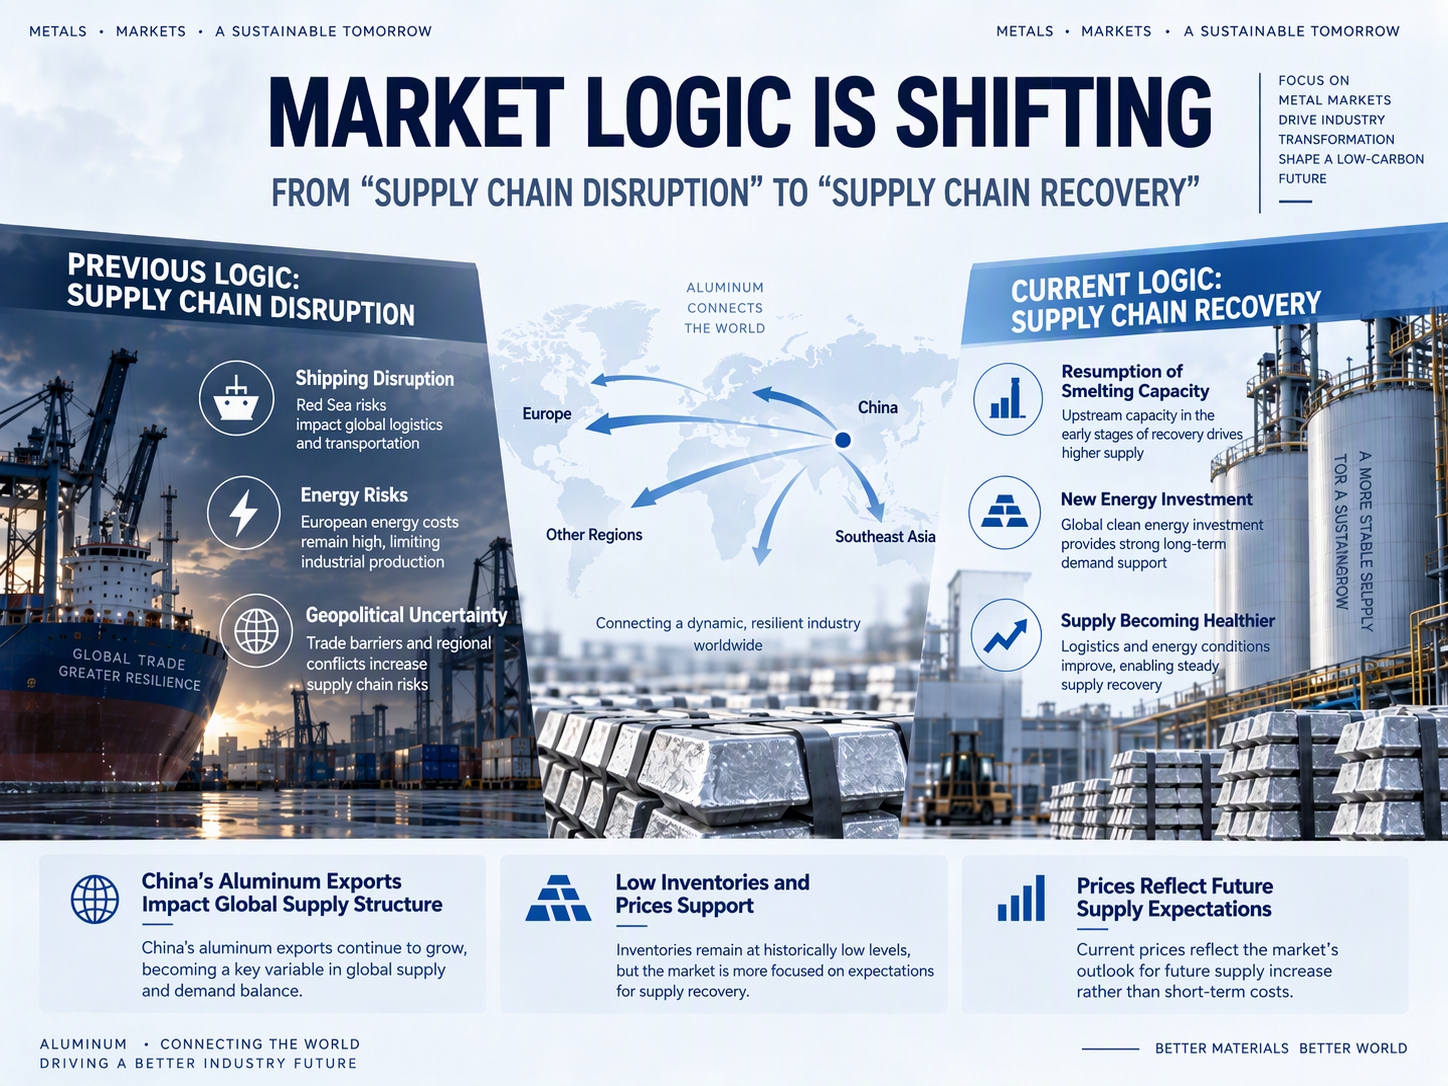
Ngoài sự phục hồi của nguồn cung nhôm sơ cấp, xuất khẩu sản phẩm nhôm của Trung Quốc là một biến số khác không thể bỏ qua trong cán cân cung cầu toàn cầu tương lai. Khi nhu cầu nội địa phục hồi với tốc độ tương đối ôn hòa trong khi các doanh nghiệp gia công nhôm duy trì mức sản xuất cao, nhiều bán thành phẩm nhôm hơn có thể thâm nhập thị trường quốc tế thông qua xuất khẩu.
Với giá nhôm và phí bảo hiểm khu vực tại các thị trường ngoài Trung Quốc vẫn ở mức cao, những thay đổi về năng lực cạnh tranh của xuất khẩu bán thành phẩm nhôm Trung Quốc và cửa sổ lợi nhuận xuất khẩu sẽ ảnh hưởng trực tiếp đến nguồn cung thực tế có sẵn trên thị trường quốc tế. Do đó, đối với giá nhôm ngoài Trung Quốc trong thời gian tới, điều cần chú ý không chỉ là thế giới đã sản xuất bao nhiêu nhôm, mà còn là những kim loại và bán thành phẩm nhôm này cuối cùng chảy vào thị trường nào.
Trong những năm gần đây, dòng chảy thương mại nhôm giữa Bắc Mỹ, châu Âu, Trung Đông và châu Á chịu ảnh hưởng bởi nhiều yếu tố bao gồm thuế quan, phí bảo hiểm khu vực, chi phí năng lượng và rủi ro địa chính trị. Khi chênh lệch giá giữa các khu vực khác nhau nới rộng, kim loại có xu hướng chảy đến các thị trường có lợi nhuận cao hơn.
Tồn kho thấp không ngăn được giá nhôm LME giảm; thị trường hiện đang giao dịch theo hướng cung cầu trong tương lai
Đáng chú ý, đợt điều chỉnh giá này không được xây dựng trên sự gia tăng đáng kể của tồn kho hữu hình toàn cầu.
Hiện tại, tồn kho nhôm hữu hình ngoài Trung Quốc nhìn chung vẫn ở mức tương đối thấp, điều này có nghĩa là từ góc độ cung cầu tức thời, thị trường vẫn chưa xuất hiện dư cung giao ngay quá rõ ràng.
Theo logic thông thường, tồn kho hữu hình thấp thường có nghĩa là nguồn cung giao ngay vẫn thắt chặt và sẽ hỗ trợ phần nào cho giá nhôm LME.
Nhưng diễn biến giá này cho thấy:tồn kho thấp không nhất thiết có nghĩa là giá không thể giảm.
Thị trường tài chính không chỉ giao dịch lượng nhôm trong kho hôm nay, mà quan trọng hơn là cán cân cung cầu có thể thay đổi như thế nào trong ba tháng, sáu tháng, hay thậm chí lâu hơn nữa. Nếu thị trường bắt đầu kỳ vọng nguồn cung Trung Đông phục hồi dần, công suất ngoài Trung Quốc tăng lên và các sản phẩm nhôm Trung Quốc tiếp tục chảy vào thị trường quốc tế, trong khi tăng trưởng nhu cầu sử dụng cuối cùng không tăng tốc cùng nhịp, thì dòng vốn có thể sớm dịch chuyển để giảm định giá về tình trạng thắt chặt nguồn cung trong tương lai.
Nói cách khác, một sự dịch chuyển khá đáng chú ý đang xuất hiện trên thị trường:thị trường vật chất có thể chưa dư cung, nhưng giá đã bắt đầu phản ánh trước khả năng nới lỏng biên cung cầu trong tương lai.
Sau khi giảm xuống khoảng 3.100 USD/tấn, giá đã phục hồi ngắn hạn từ mức thấp
Nhìn vào giá mới nhất, sau đợt giảm mạnh ngày 1/10, đà giảm của giá nhôm LME đã chậm lại phần nào. Ngày 2/10, giá thanh toán nhôm giao ngay LME là 3.109,5 USD/tấn, ngày 5/10 là 3.107 USD/tấn, giá trong hai ngày về cơ bản giữ quanh mức 3.100 USD/tấn; đến ngày 6/10, giá phục hồi lên3.134,5 USD/tấn.
Một mặt, sau đợt giảm mạnh liên tục trước đó, một số quỹ đầu cơ giá xuống chọn chốt lời và lực mua hỗ trợ bắt đầu xuất hiện quanh mức 3.100 USD/tấn. Mặt khác, khi đồng USD hạ nhiệt so với đà mạnh trước đó, áp lực vĩ mô lên giá nhôm LME cũng giảm theo từng giai đoạn.
Tuy nhiên, diễn biến này nên được hiểu là sự phục hồi ở mức thấp sau đợt giảm nhanh, thay vì xác nhận một xu hướng tăng mới đã hình thành. Đặc biệt, ngày 7/10, thị trường Trung Quốc vẫn trong kỳ nghỉ Quốc khánh, giao dịch giao ngay trong nước và hoạt động mua vào của khâu hạ nguồn chưa hoàn toàn trở lại, nên nhu cầu thực tế của thị trường Trung Quốc vẫn cần được kiểm chứng thêm sau kỳ nghỉ.
Triển vọng thị trường: Giá nhôm LME đang bước vào giai đoạn định giá lại cung cầu.
Nhìn chung, đợt giảm nhanh của nhôm LME từ trên 3.300 USD/tấn xuống gần 3.100 USD/tấn lần này không phải do một yếu tố đơn lẻ.
Từ góc độ vĩ mô, lãi suất cao, đồng USD mạnh lên trước đó và hoạt động chốt lời của các quỹđã đồng thời gây áp lực lên kim loại màu.
Từ góc độ địa chính trị, khi một số rủi ro nguồn cung hạ nhiệt, phần bù rủi ro tích lũy trước đó bắt đầu được giải phóng.
Từ phía cầu, mức cải thiện thực tế của nhu cầu mùa cao điểm truyền thống tại Trung Quốc chưa hoàn toàn đạt kỳ vọng trước đó, và hoạt động thu mua ở hạ nguồn trở nên thận trọng hơn trong môi trường giá cao; thị trường nhôm phế liệu và nhôm thứ cấp ở nước ngoài cũng không cho thấy động lực đủ mạnh để đẩy giá lên cao hơn.
Đồng thời, kỳ vọng của thị trường về phía cung cũng đang thay đổi.
Nguồn cung từ Trung Đông đang dần phục hồi, một số công suất luyện kim ở nước ngoài có thể nối lại sản xuất, và công suất nhôm mới tại các khu vực như Indonesia tiếp tục được triển khai, khiến thị trường chuyển từ "định giá theo gián đoạn nguồn cung" trước đó sang "định giá theo phục hồi nguồn cung".
Đáng chú ý hơn là đợt điều chỉnh này diễn ra trong bối cảnh tồn kho khả dụng bên ngoài Trung Quốc vẫn ở mức tương đối thấp.
Do đó, đà giảm hiện tại của giá nhôm LME không hoàn toàn có nghĩa là thị trường vật chất đã cho thấy dư cung rõ rệt, mà phản ánh việc thị trường tài chính giao dịch sớm sự cải thiện biên của cân bằng cung-cầu trong tương lai.
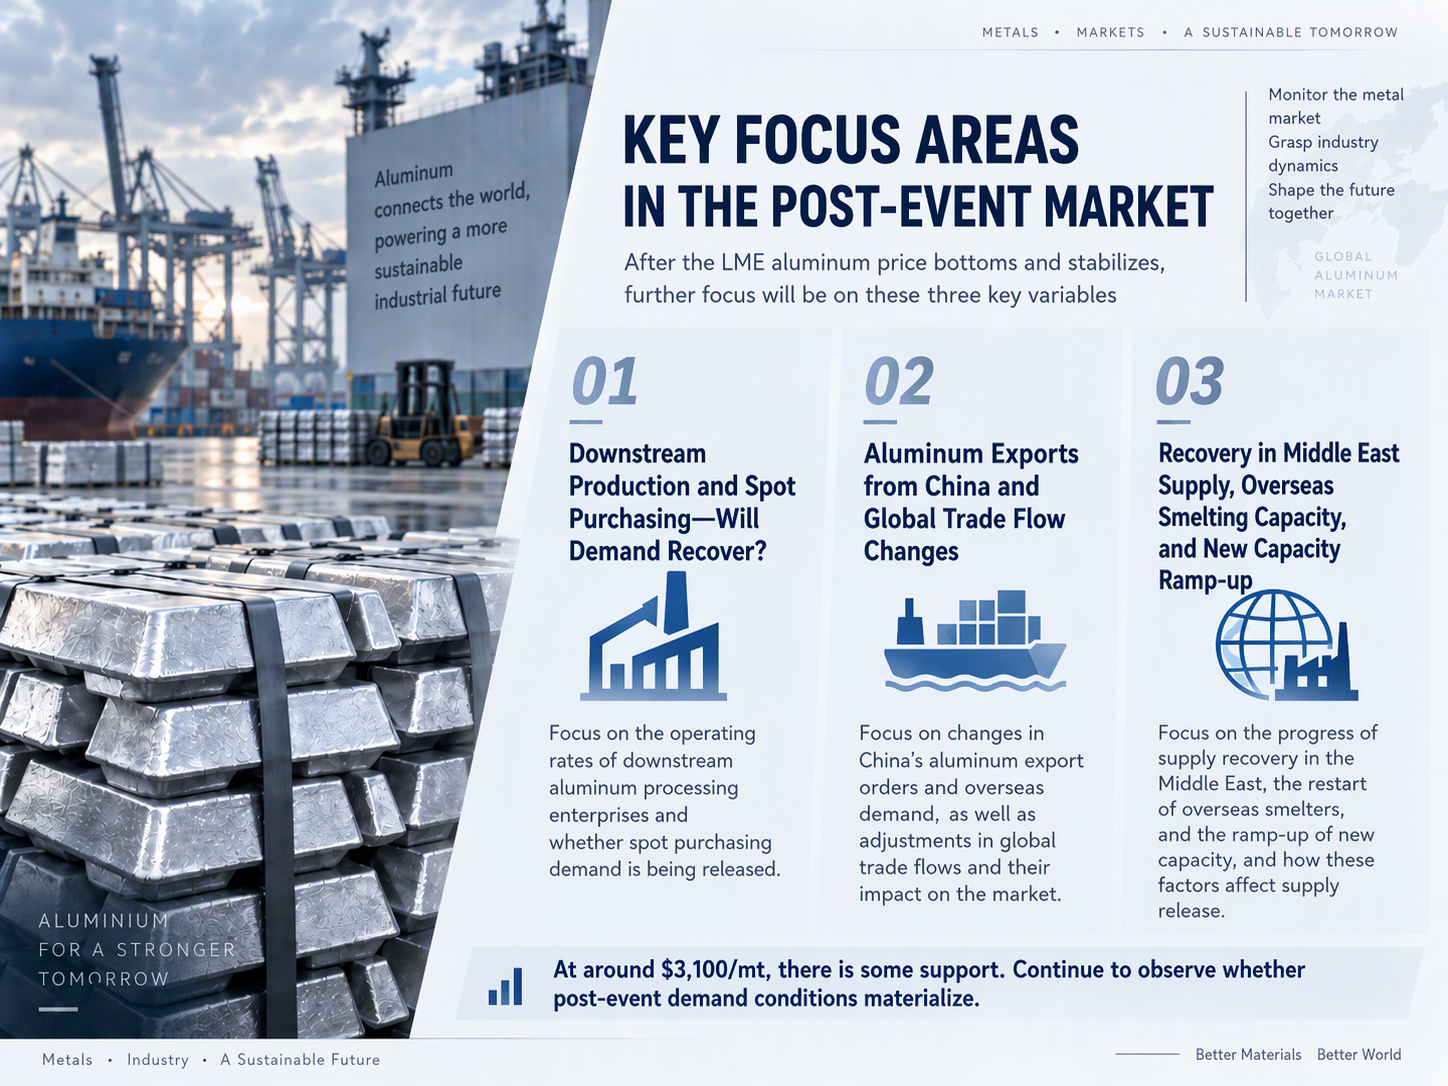
Trong ngắn hạn, sau đà giảm liên tục, vùng hỗ trợ đã xuất hiện quanh mức 3.100 USD/tấn. Nhưng liệu giá nhôm LME có thể tái lập đà tăng bền vững hay không vẫn phụ thuộc vào những thay đổi cơ bản sau kỳ nghỉ lễ Quốc khánh.
Sắp tới, thị trường sẽ tập trung vào ba khía cạnh:
- liệu tỷ lệ vận hành ở hạ nguồn và hoạt động thu mua giao ngay tại Trung Quốc có phục hồi rõ rệt sau kỳ nghỉ lễ Quốc khánh hay không;
- liệu xuất khẩu bán thành phẩm nhôm của Trung Quốc và dòng chảy thương mại khu vực toàn cầu có tiếp tục làm tăng nguồn cung hiệu quả tại các thị trường ngoài Trung Quốc hay không;
- tốc độ phục hồi nguồn cung thực tế tại Trung Đông, việc nối lại sản xuất tại các nhà máy luyện kim ở nước ngoài và việc giải phóng công suất mới tại các khu vực như Indonesia.
Nếu đơn hàng hạ nguồn và hoạt động mua nhôm giao ngay cải thiện đáng kể sau kỳ nghỉ, trong khi tốc độ phục hồi nguồn cung ngoài Trung Quốc không đạt kỳ vọng của thị trường, thì mức tồn kho khả dụng tương đối thấp hiện tại có thể một lần nữa trở thành hỗ trợ quan trọng cho giá nhôm LME.
Ngược lại, nếu sự phục hồi nhu cầu thực tế vẫn yếu trong khi kỳ vọng cải thiện phía cung dần được hiện thực hóa, thị trường có thể tiếp tục hấp thụ phần bù giá trước đó do rủi ro nguồn cung và tâm lý hưng phấn thúc đẩy.
Nhìn chung, giá nhôm LME hiện đang chuyển từ giao dịch tập trung đơn lẻ vào rủi ro nguồn cung sang giai đoạn định giá lại các yếu tố vĩ mô, nhu cầu, phục hồi nguồn cung và dòng chảy thương mại toàn cầu. Trong ngắn hạn, giá có khả năng duy trì biến động mạnh, và tốc độ phục hồi tiêu thụ thực tế sau kỳ nghỉ lễ sẽ là cửa sổ quan sát then chốt để thị trường xác định liệu đợt điều chỉnh này chỉ là tạm thời hay là khởi đầu cho sự dịch chuyển xuống thấp hơn nữa của trung tâm giá.