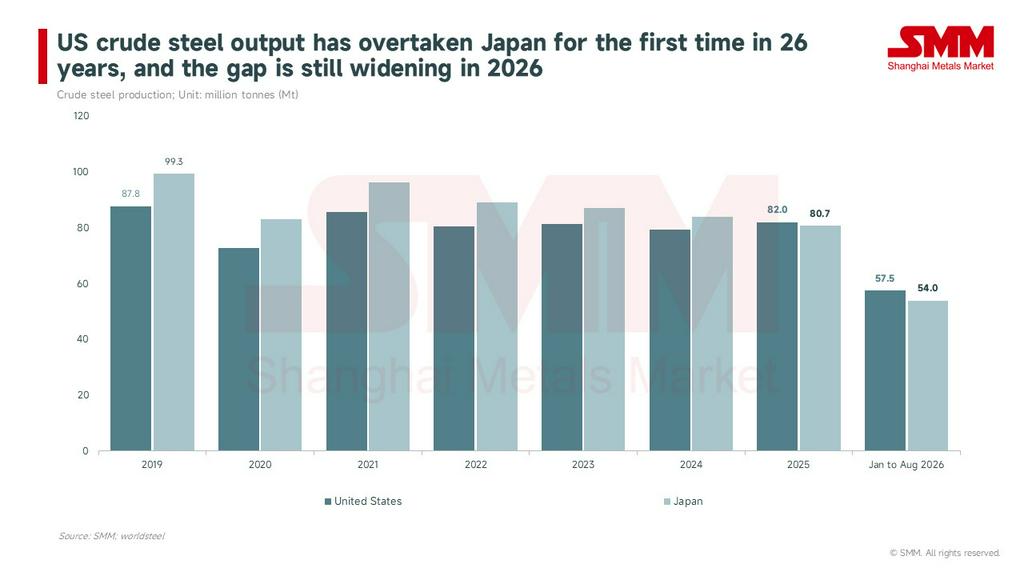
Hãy lược bỏ những gì thực sự mới trong thông cáo ngày 28 tháng 9 của Nhà Trắng và bạn sẽ còn lại hai điều: một nhà máy thép DRI-EAF và một mỏ quặng viên cấp DR. Mọi thứ khác chỉ là bảng điểm cho hai năm chính sách thuế quan và cấp phép. Cách hiểu của chúng tôi là thị trường thép Mỹ đã trở thành một pháo đài, nhưng cho đến năm 2028, phần còn lại của thế giới cảm nhận điều đó qua giá cả và dòng chảy thương mại bị chuyển hướng hơn là qua số tấn thép mới. Giai đoạn 2029 đến 2031 là khi công suất của Mỹ thực sự đi vào hoạt động, và nhà máy Iowa vừa là mảnh ghép lớn nhất vừa là mảnh ghép có khả năng trượt tiến độ cao nhất. Đối với các nhà xuất khẩu Trung Quốc và các nước châu Á khác, mức độ phơi nhiễm trực tiếp là nhỏ. Điều quan trọng là thép của nước thứ ba bị đẩy ra khỏi Mỹ, các rào cản hiện đang bị sao chép ở nơi khác, và cấu trúc giá ba tầng giữa Mỹ, châu Âu và châu Á đang ngày càng cứng nhắc.
Điều thực sự mới: một nhà máy và một mỏ
Gác chính trị sang một bên và nội dung thực chất nằm gọn trong một bảng.
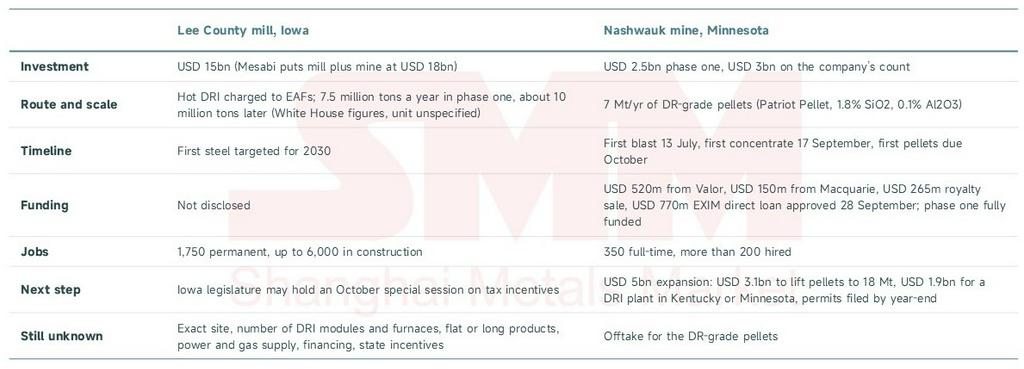
Một lưu ý trước khi đi tiếp. Tuyên bố về mỏ quặng sắt mới đầu tiên của Mỹ trong 50 năm chỉ đúng với taconite Minnesota. Nashwauk nằm trên khu mỏ Butler Taconite đã đóng cửa năm 1985; Tập đoàn Essar của Ấn Độ đề xuất dự án này khoảng 20 năm trước, công ty tiền thân Essar Steel Minnesota phá sản năm 2016, bang thu hồi hợp đồng thuê khoáng sản vào năm 2021, một phần đất được chuyển cho Cleveland-Cliffs vào năm 2023, và vụ kiện chống độc quyền của Mesabi chống lại Cliffs vẫn đang tiếp diễn. Đây là một dự án cũ được khởi động lại trước đợt tăng thuế năm 2025. Thuế quan giúp các con số khả quan hơn; nó không loại bỏ rủi ro thực thi.
Phần nào của bảng điểm vượt qua được kiểm chứng thực tế?
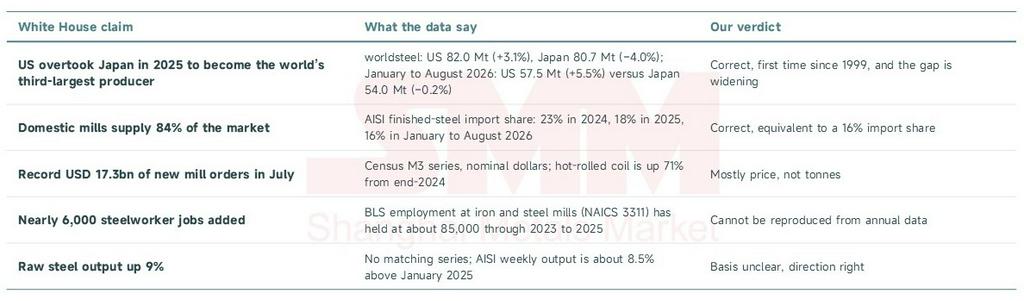
Chúng tôi đã kiểm tra từng con số trong thông cáo. Sản lượng và thị phần nhập khẩu là chính xác; đơn hàng và việc làm cần được chiết khấu.
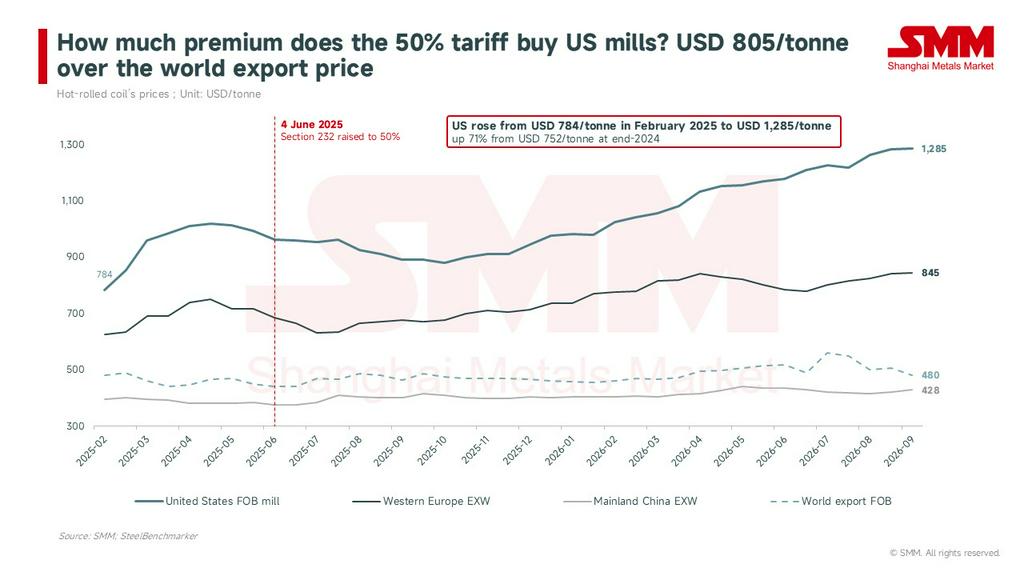
Con số thực sự quan trọng là giá. Giá thép cuộn cán nóng của Mỹ theo SteelBenchmarker, giao tại nhà máy, là 1.285 USD/tấn (1.166 USD/tấn ngắn) vào ngày 14 tháng 9, cao hơn 71% so với cuối năm 2024 và 32% so với cuối năm 2025; giá công bố của Nucor đạt 1.210 USD/tấn ngắn (khoảng 1.334 USD/tấn) vào cuối tháng 9. Cùng ngày, Tây Âu ở mức 845 USD/tấn xuất xưởng, Trung Quốc ở mức 428 USD/tấn xuất xưởng và giá xuất khẩu thế giới ở mức 480 USD/tấn FOB cảng xuất. Mỹ cao hơn giá xuất khẩu thế giới 805 USD/tấn. Đó là mức phí bảo hiểm mà thuế 50% mang lại cho các nhà máy Mỹ, và đó là nơi giá trị đơn hàng "kỷ lục" xuất phát.
Mỹ không thiếu quặng; Mỹ thiếu quặng viên cấp DR và DRI
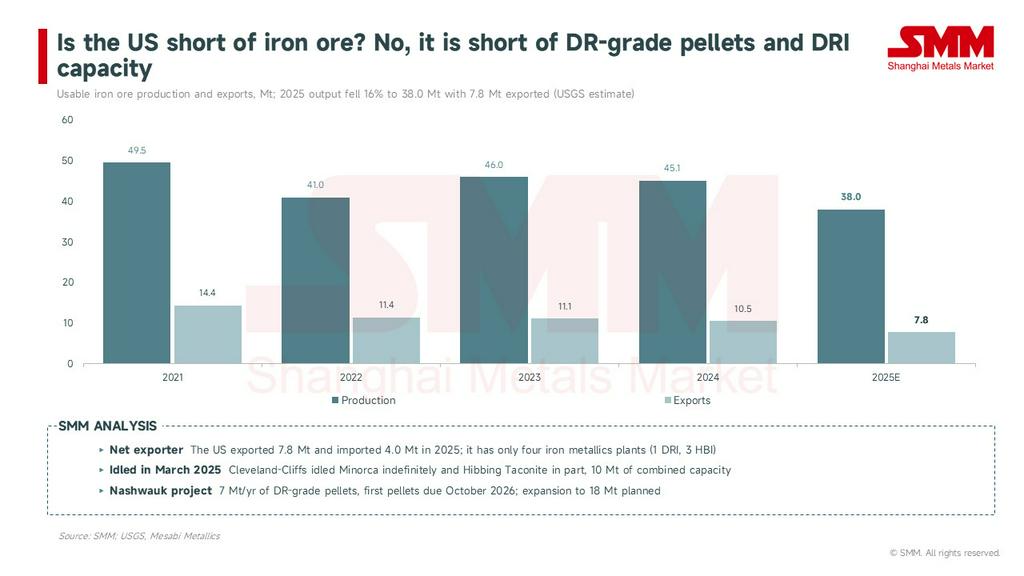
Bảy phần mười thép thô của Mỹ đến từ lò hồ quang điện, vì vậy hạn chế đối với việc nội địa hóa chưa bao giờ nằm ở công suất nấu chảy. Đó là đơn vị sắt. Về phế liệu, xuất khẩu của Mỹ giảm xuống còn 11,7 triệu tấn vào năm 2025, mức thấp nhất kể từ năm 2016, trong khi nhập khẩu tăng lên 4,1 triệu tấn; với việc các lò điện hồ quang mở rộng và các lò cao ngừng hoạt động, phế liệu loại tốt vẫn khan hiếm, nhưng giá phế liệu tháng 9 chỉ tăng nhẹ và chính các nhà máy gọi khoảng cách giữa thép thành phẩm và phế liệu là đặc biệt. Về quặng, dữ liệu của USGS cho thấy sản lượng khả dụng năm 2025 giảm 16% xuống còn 38 triệu tấn sau khi Cleveland-Cliffs ngừng hoạt động vô thời hạn mỏ Minorca và một phần mỏ Hibbing Taconite từ tháng 3, loại bỏ 10 triệu tấn công suất, và nước này vẫn xuất khẩu 7,8 triệu tấn. Mỹ là nước xuất khẩu ròng quặng sắt. Điều nước này thiếu là viên quặng có thể đưa thẳng vào lò trục DRI và công suất để chuyển chúng thành DRI: cả nước chỉ có bốn nhà máy kim loại sắt, một nhà máy DRI ở Louisiana và các nhà máy HBI ở Indiana, Ohio và Texas.
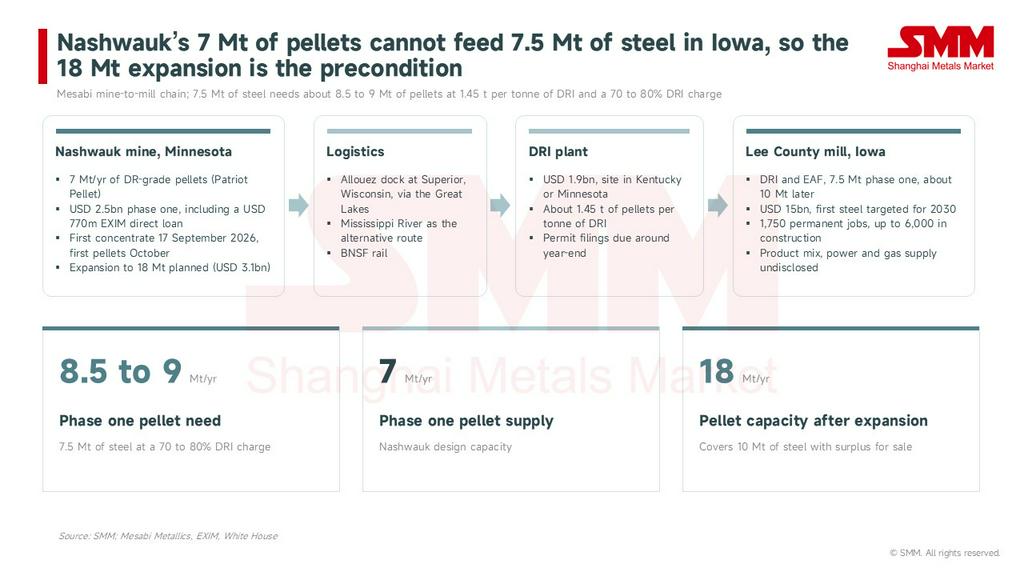
Khoảng trống đó chính là nơi dòng tiền mới đang đổ vào. U.S. Steel công bố nhà máy DRI trị giá 1,9 tỷ USD tại Big River vào tháng 4, sử dụng viên quặng cấp DRI từ Keetac; dự án DRI-EAF trị giá 5,8 tỷ USD của Hyundai Steel và POSCO tại Louisiana đã khởi công vào tháng 9 để vận hành vào năm 2029; và Mesabi muốn vận hành toàn bộ chuỗi từ mỏ đến nhà máy. Một phép tính nhanh đáng thực hiện ở đây. Với khoảng 1,45 tấn viên quặng cho mỗi tấn DRI và tỷ lệ nạp DRI từ 70 đến 80%, giai đoạn một công suất 7,5 triệu tấn ở Iowa sẽ tiêu thụ 8,5 đến 9 triệu tấn viên quặng cấp DRI mỗi năm, nhiều hơn mức 7 triệu tấn của Nashwauk. Đó là lý do việc mở rộng viên quặng 18 triệu tấn phải được công bố cùng với nhà máy. Than là mắt xích yếu nhất trong câu chuyện: lộ trình DRI-EAF không dùng than cốc, đội lò cao trong nước tiếp tục thu hẹp, và than luyện kim “khai thác tại Mỹ” chủ yếu dành cho xuất khẩu, trong khi tổng xuất khẩu than của Mỹ giảm xuống còn 93 triệu tấn ngắn (khoảng 84 triệu tấn) vào năm 2025 với than luyện kim giảm 11%.
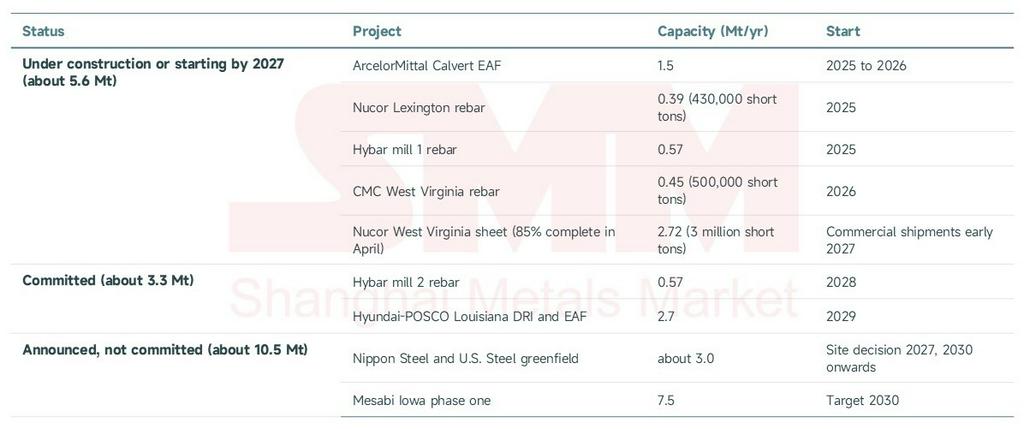
Bao nhiêu công suất thực sự đang đến?
Phân loại các dự án đã công bố theo trạng thái và câu trả lời đại khái là: khoảng 8,9 triệu tấn đã được cam kết, và 10,5 triệu tấn chỉ mới công bố sẽ đến sau năm 2030.
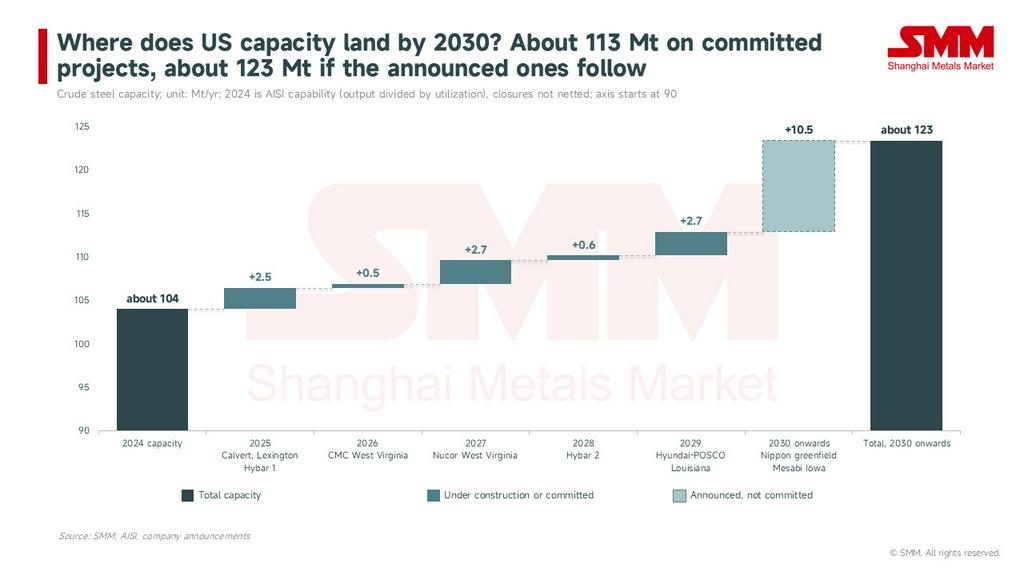
Ba tầng cộng lại gần 20 triệu tấn, hơn 80% tổng nhập khẩu thép của Mỹ là 22,9 triệu tấn vào năm 2025 theo dữ liệu Điều tra dân số. Được xem như tồn kho thay vì dòng chảy: bắt đầu từ năng lực của AISI năm 2024 khoảng 104 triệu tấn (sản lượng chia cho hệ số sử dụng), các dự án chắc chắn hoàn thành vào năm 2030 nâng công suất lên khoảng 113 triệu tấn, và nếu nhà máy mới của Nippon và Mesabi cũng được triển khai thì con số tiến gần 123 triệu tấn, trước khi trừ đi các nhà máy đóng cửa như Steelton của Cleveland-Cliffs. Trong bối cảnh đó, triển vọng tháng 4 của worldsteel cho thấy tăng trưởng nhu cầu của Mỹ chỉ đạt 1,7% vào năm 2026 và 2,0% vào năm 2027. Vì vậy, logic của công suất mới là thay thế nhập khẩu, không phải do nhu cầu, và phôi thép đứng đầu danh sách: Mỹ đã nhập khẩu 5,96 triệu tấn thép bán thành phẩm vào năm 2025, chủ yếu cho các nhà máy cán lại ở California và Alabama, và một khi phôi DRI-EAF nội địa tăng sản lượng, phôi Brazil sẽ là nguồn đầu tiên bị thay thế.
Đối với giá cả, điều này có tác động hai chiều. Công suất mới từ năm 2027 sẽ dần kéo giảm mức chênh lệch 800 USD/tấn, nhưng chừng nào mức thuế 50% còn hiệu lực, giá nhập khẩu tương đương bị neo ở mức khoảng 1,5 lần giá xuất khẩu thế giới cộng cước phí, tức 800 đến 850 USD/tấn. Trung tâm giá của Mỹ sẽ giảm từ 1.285 USD/tấn; nhưng sẽ không quay về mức giá thế giới. Chúng tôi thấy ba kịch bản:
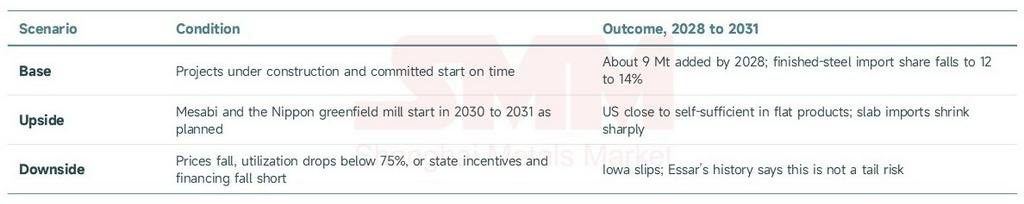
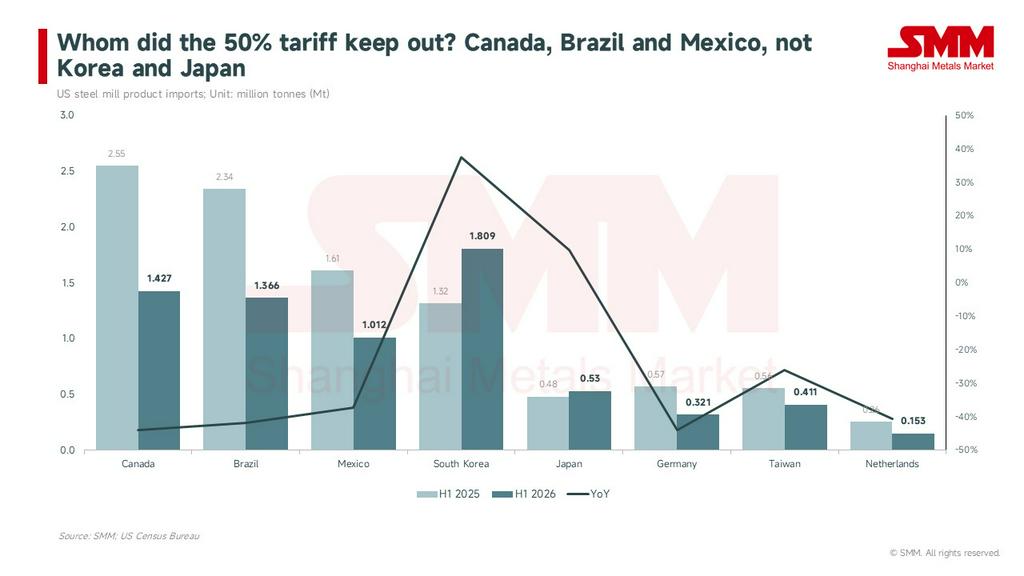
Tác động lan tỏa thứ nhất: mức thuế 50% đã ngăn chặn những ai?
Câu trả lời có phần trái ngược trực giác: Canada, Brazil và Mexico, chứ không phải Hàn Quốc và Nhật Bản. Mức thuế 50% có hiệu lực từ tháng 6 năm 2025 đã chấm dứt mọi miễn trừ và hạn ngạch theo quốc gia, và dữ liệu Điều tra dân số nửa đầu năm 2026 cho thấy nhập khẩu của Mỹ từ Canada, Brazil, Mexico và Đức đều giảm khoảng 40%, trong khi nhập khẩu từ Hàn Quốc tăng 37,4% và từ Nhật Bản tăng 9,8%; khối lượng của cả hai giai đoạn được thể hiện trong Biểu đồ 6. Theo số liệu 12 tháng tính đến tháng 8 của AISI, Hàn Quốc đã xuất xưởng 3,32 triệu tấn (3,66 triệu tấn ngắn, +32%) và Việt Nam 1,19 triệu tấn (+22%).
Cơ chế rất đơn giản. Với một mức thuế đồng nhất, chi phí FOB thấp nhất sẽ vượt qua rào cản 50%. Thép cuộn cán nóng châu Á ở mức khoảng 500 USD/tấn FOB vẫn cập bến dưới giá nội địa Mỹ sau thuế, trong khi các nhà máy Canada và Mexico vốn dựa vào quyền tiếp cận USMCA và các nhà máy châu Âu chi phí cao bị thua thiệt. AISI đã gửi thư cho Bộ Thương mại và USTR vào ngày 28 tháng 9 yêu cầu hành động đối với sự gia tăng từ Hàn Quốc (145.300 tấn sản phẩm dài Hàn Quốc trong tháng 7, gấp 6,6 lần mức tháng 7 năm 2024), và các vụ kiện chống bán phá giá có mục tiêu hoặc hạn ngạch có thể là bước tiếp theo.
Các nước láng giềng Bắc Mỹ đã đang điều chỉnh. Stelco ngày 28 tháng 9 cho biết sẽ tạm dừng vô thời hạn các dây chuyền hoàn thiện tại Hamilton và cắt giảm 350 việc làm, tập trung sản lượng tại Lake Erie Works; Algoma ghi nhận lỗ ròng 96 triệu CAD trong quý hai sau khi sa thải 1.000 lao động vào tháng 3 và đã chuyển sang chiến lược ưu tiên Canada và ưu tiên thép tấm; Ngân hàng Trung ương Canada ước tính xuất khẩu thép của Canada sang Mỹ đã giảm một nửa. Xuất khẩu phôi thép Brazil đạt 4,435 triệu tấn trong tháng 1 đến tháng 8, không đổi so với năm ngoái, nhưng các điểm đến đã phân tán hơn, khi ArcelorMittal chuyển phôi sang các nhà máy châu Âu và bắt đầu bán cho Thổ Nhĩ Kỳ.
Hiệu ứng lan tỏa thứ hai: chuỗi rào cản và giá ba tầng
Thép bị đẩy ra khỏi Mỹ trước tiên tràn sang EU, nơi nhập khẩu chiếm mức kỷ lục 29% thị phần trong quý ba năm 2025, và đó là nguyên nhân dẫn đến Quy định về năng lực dư thừa thép của EU (EU) 2026/1384, có hiệu lực từ ngày 1 tháng 7. Kể từ đó, các thị trường lớn gần như liên tiếp nâng cao rào cản:
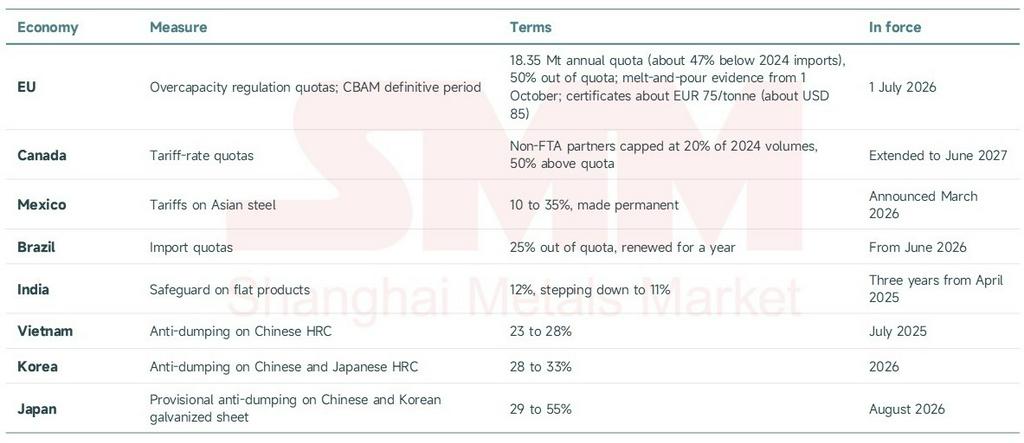
Thương mại thép thế giới đang bị rào chắn theo mô hình của Mỹ trong khi OECD ước tính năng lực dư thừa toàn cầu ở mức 640 triệu tấn vào năm 2025, tăng lên 745 triệu tấn vào năm 2028. Kết quả là giá ba tầng: thép cuộn cán nóng của Mỹ ở mức 1.285 USD/tấn FOB tại nhà máy, Tây Âu ở mức 845 USD/tấn xuất xưởng và giá xuất khẩu thế giới ở mức 480 USD/tấn FOB, và khi các rào cản của từng khu vực trở nên lâu dài, cấu trúc này càng khó bị phá vỡ.
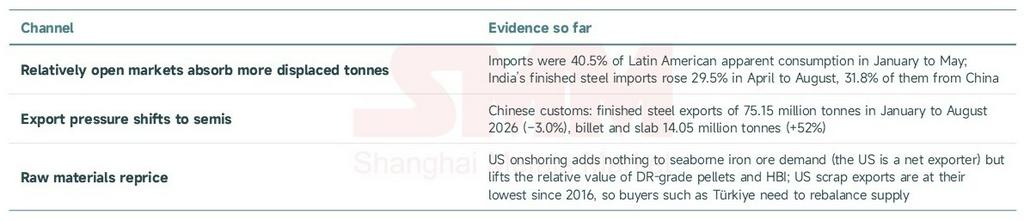
Đối với các nhà xuất khẩu Trung Quốc, tác động trực tiếp là nhỏ, với 0,41 triệu tấn xuất sang Mỹ trong năm 2025. Các tác động gián tiếp diễn ra theo ba hướng:
Triển vọng
“Khai thác, nấu chảy và đúc tại Mỹ” là một định hướng, không phải một sự kiện. Lợi ích từ pháo đài của Mỹ đã thể hiện đầy đủ qua giá cả: mức chênh lệch 805 USD/tấn là lợi nhuận từ chính sách và là hóa đơn cho người dùng hạ nguồn của Mỹ, và khảo sát tháng 8 của ISM liệt kê thép tăng giá tháng thứ mười liên tiếp và thiếu hụt nguồn cung tháng thứ hai. Từ năm 2026 đến 2028, tác động toàn cầu là chuyển hướng thương mại và chuỗi rào cản. Từ năm 2029, khi Hyundai-POSCO, nhà máy DRI Big River và có thể cả các nhà máy mới Mesabi và Nippon đi vào hoạt động, sự phụ thuộc của Mỹ vào phôi và thép tấm nhập khẩu sẽ thực sự giảm; Brazil, Hàn Quốc, Canada và Mexico là những nhà cung cấp đầu tiên bị ảnh hưởng, và các thị trường châu Á phải tiêu hóa thêm lượng dư thừa bị khóa trong khu vực.
Liệu dự án Iowa có được triển khai hay không là biến số lớn nhất từ nay trở đi. Chúng tôi đang theo dõi năm dấu hiệu:
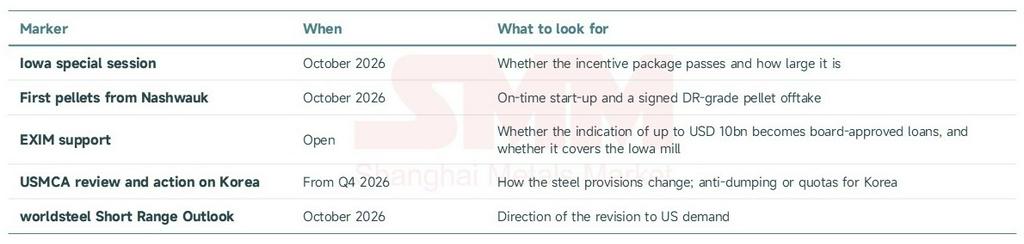
Nguồn: Nhà Trắng, Mesabi Metallics, EXIM, worldsteel, AISI, Cục Thống kê Dân số Mỹ, USGS, BLS, ISM, EUROFER, Ủy ban châu Âu, OECD, SteelBenchmarker, hải quan Trung Quốc; tổng hợp của SMM.