

Giá bauxite nước ngoài tăng nhẹ trong tháng 9, với sự khác biệt giữa các nguồn gốc và sản phẩm. Giá CIF Guinea phần lớn ổn định trước khi tăng nhẹ vào cuối tháng. Giá CIF Australia tăng trong tháng, trong khi phạm vi đánh giá bauxite rửa Malaysia không đổi. Lượng xuất hàng bốn tuần từ các cảng Guinea được theo dõi thấp hơn so với mẫu bốn tuần tháng 8, trong khi lượng xuất hàng từ các cảng Australia được theo dõi tăng lên. Phản hồi thị trường thu thập trong kỳ cho thấy chi phí vận tải cao hạn chế giao dịch hàng giao ngay, với các hợp đồng dài hạn vẫn là nguồn hỗ trợ quan trọng cho lượng xuất hàng Guinea. Tồn kho tại các nhà máy luyện alumina Trung Quốc tiếp tục ảnh hưởng đến hoạt động mua hàng.
Giá: Tăng nhẹ cuối tháng, nhưng trung bình quan sát của Guinea vẫn thấp hơn tháng 8
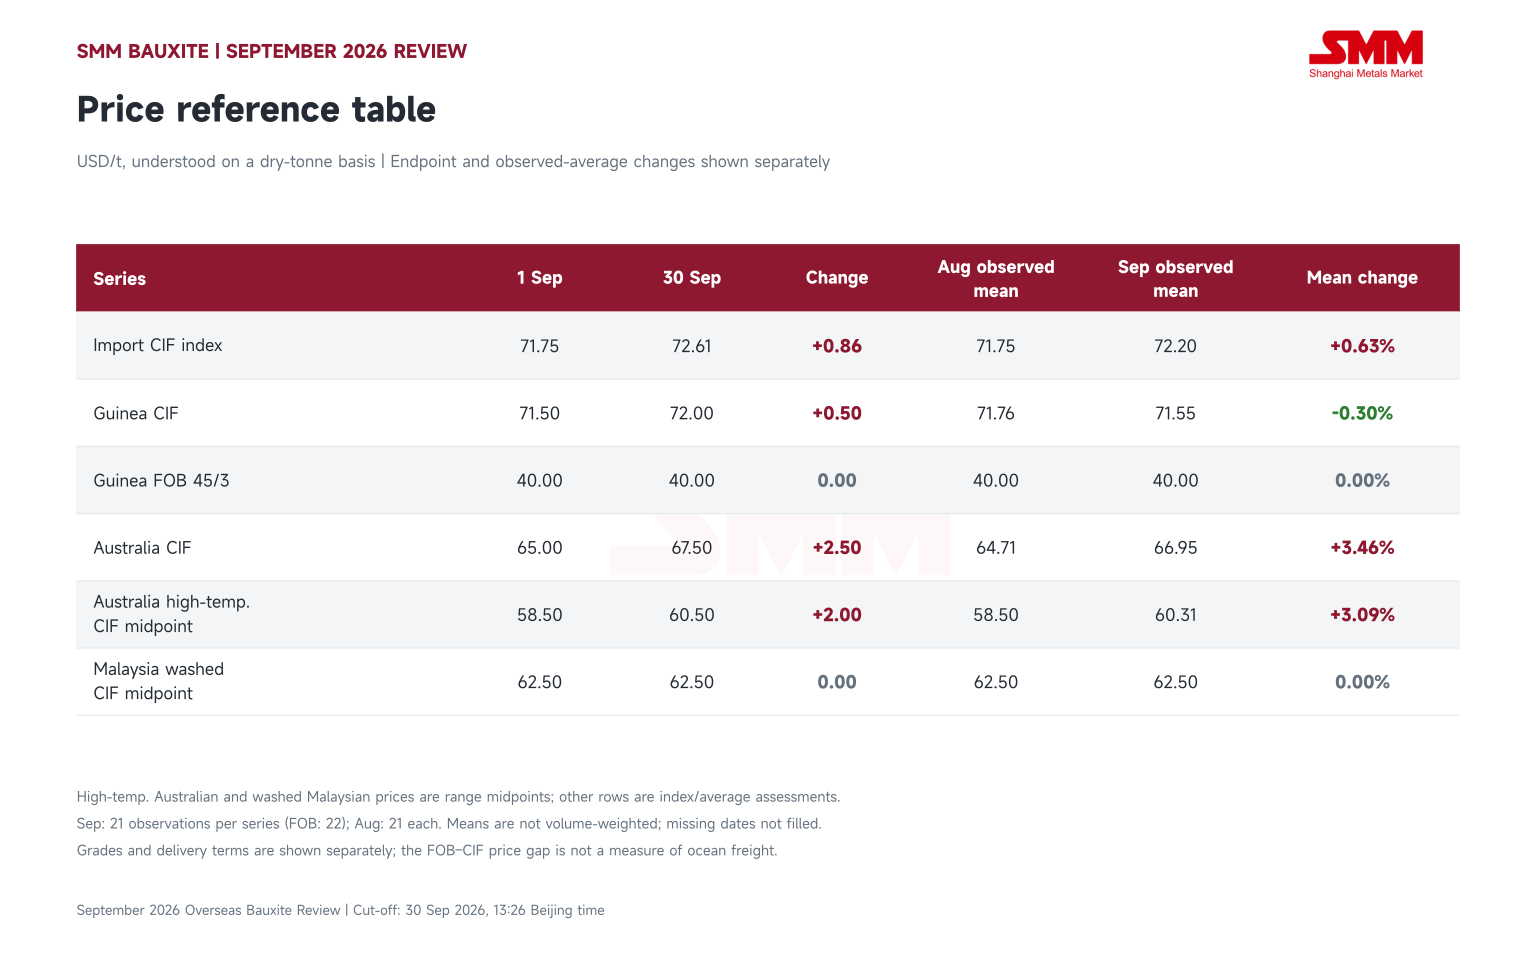
Ngày 30 tháng 9, chỉ số CIF bauxite nhập khẩu đạt 72,61 USD/tấn, tăng 0,86 USD/tấn, tương đương 1,20%, so với ngày 1 tháng 9. Trung bình giá công bố hàng ngày trong tháng 9 là 72,20 USD/tấn, tăng 0,63% so với tháng 8, phản ánh mức tăng tổng thể khiêm tốn của giá nhập khẩu.
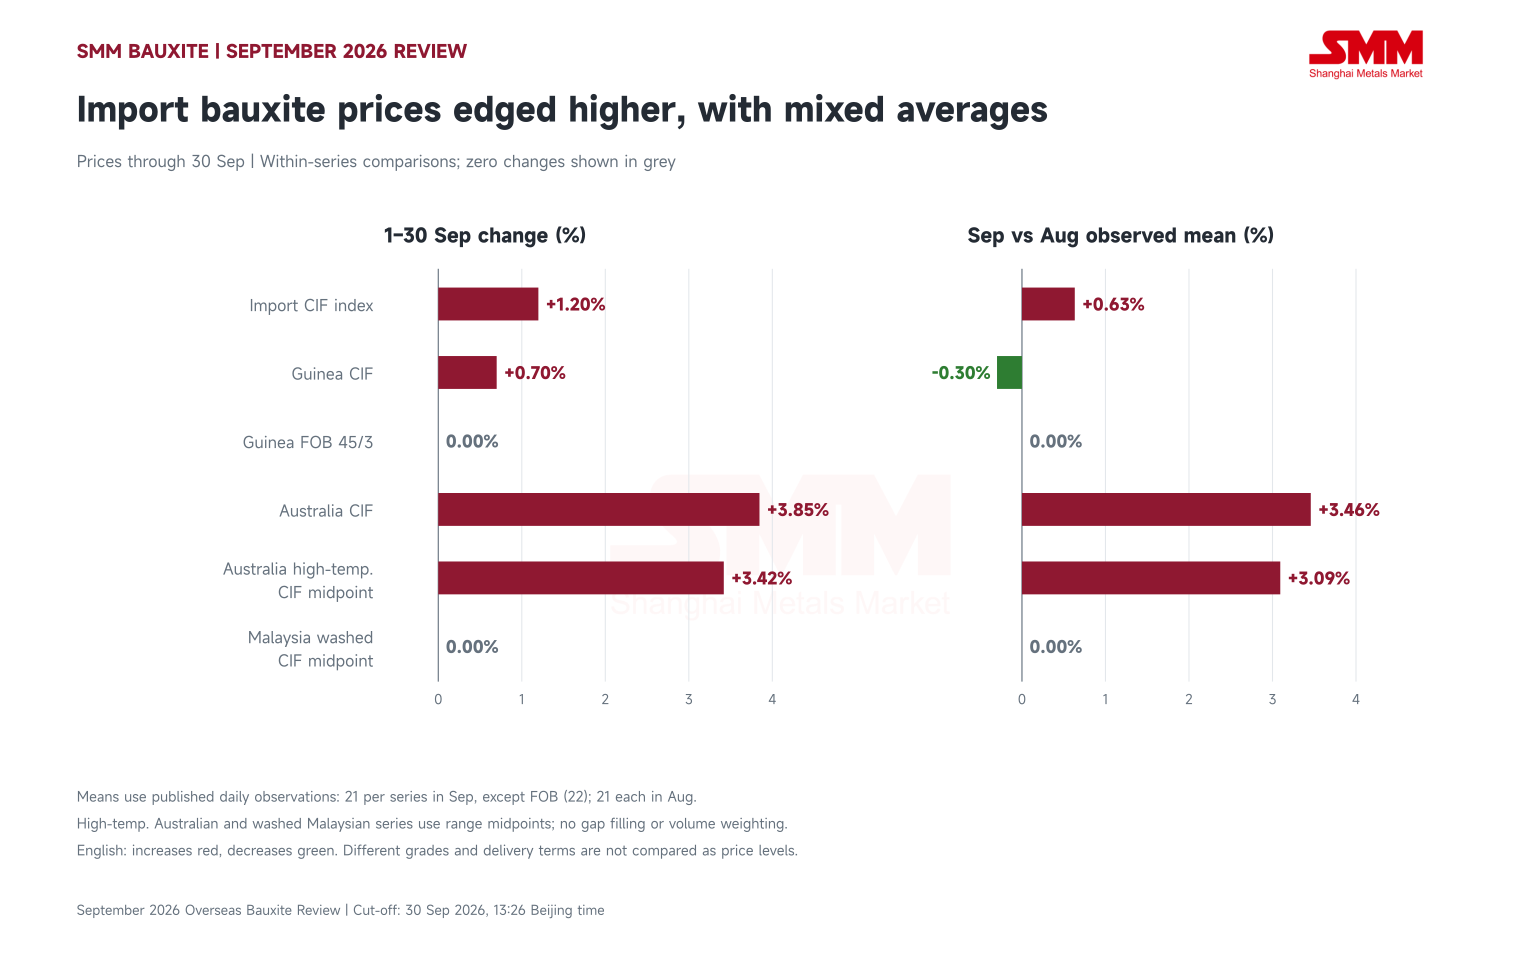
Giá CIF bauxite Guinea tăng từ 71,50 USD/tấn ngày 1 tháng 9 lên 72,00 USD/tấn ngày 30 tháng 9, tăng 0,50 USD/tấn trong tháng. Tuy nhiên, do giá tương đối cao hơn trong nửa đầu tháng 8, trung bình quan sát tháng 9 là 71,55 USD/tấn vẫn thấp hơn 0,30% so với mức 71,76 USD/tấn của tháng 8. Do đó, giá Guinea kết thúc tháng cao hơn một chút, trong khi trung bình tháng quan sát vẫn thấp hơn mức tháng 8. Giá FOB 45/3 Guinea duy trì ổn định ở mức 40,00 USD/tấn trong suốt tháng.
Giá CIF bauxite Australia tăng từ 65,00 USD/tấn đầu tháng lên 67,50 USD/tấn cuối tháng. Trung bình quan sát tháng 9 là 66,95 USD/tấn, tăng 3,46% so với tháng 8. Phạm vi giá CIF bauxite nhiệt độ cao Australia tăng từ 56–61 USD/tấn lên 58–63 USD/tấn, đưa điểm giữa từ 58,50 USD/tấn lên 60,50 USD/tấn. Trung bình điểm giữa hàng ngày tháng 9 là 60,31 USD/tấn, tăng 3,09% so với tháng 8. Phạm vi giá CIF bauxite rửa Malaysia duy trì ở mức 61–64 USD/tấn, với điểm giữa 62,50 USD/tấn và không thay đổi cả về quan sát đầu-cuối lẫn trung bình tháng quan sát.
Lượng xuất hàng và cung-cầu: Guinea giảm tốc trong hai tuần quan sát cuối
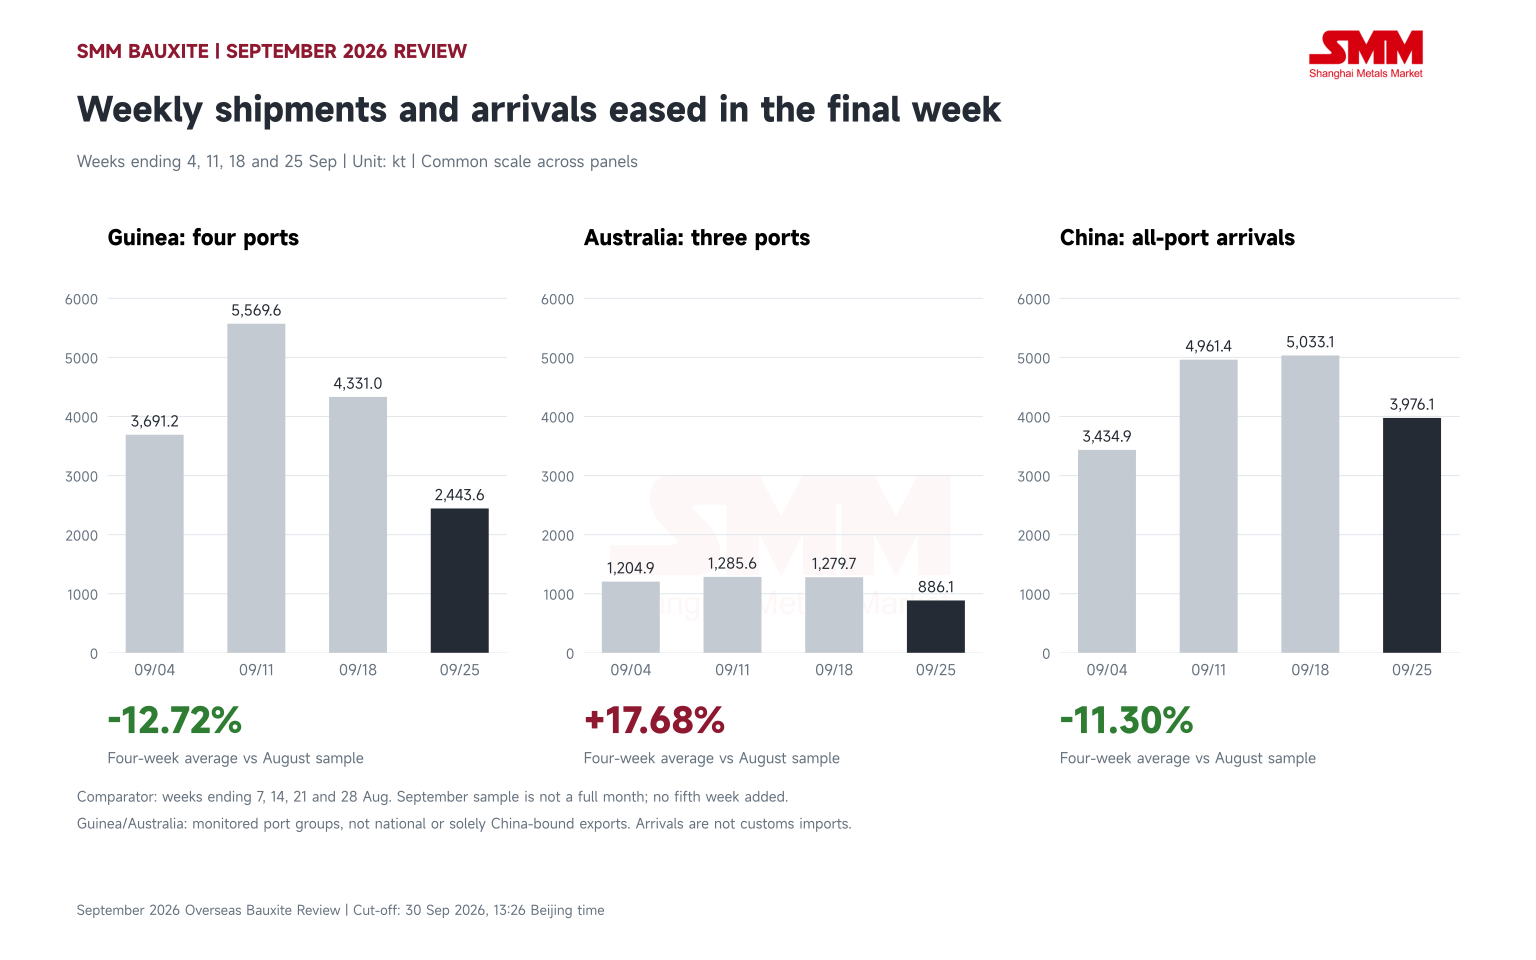
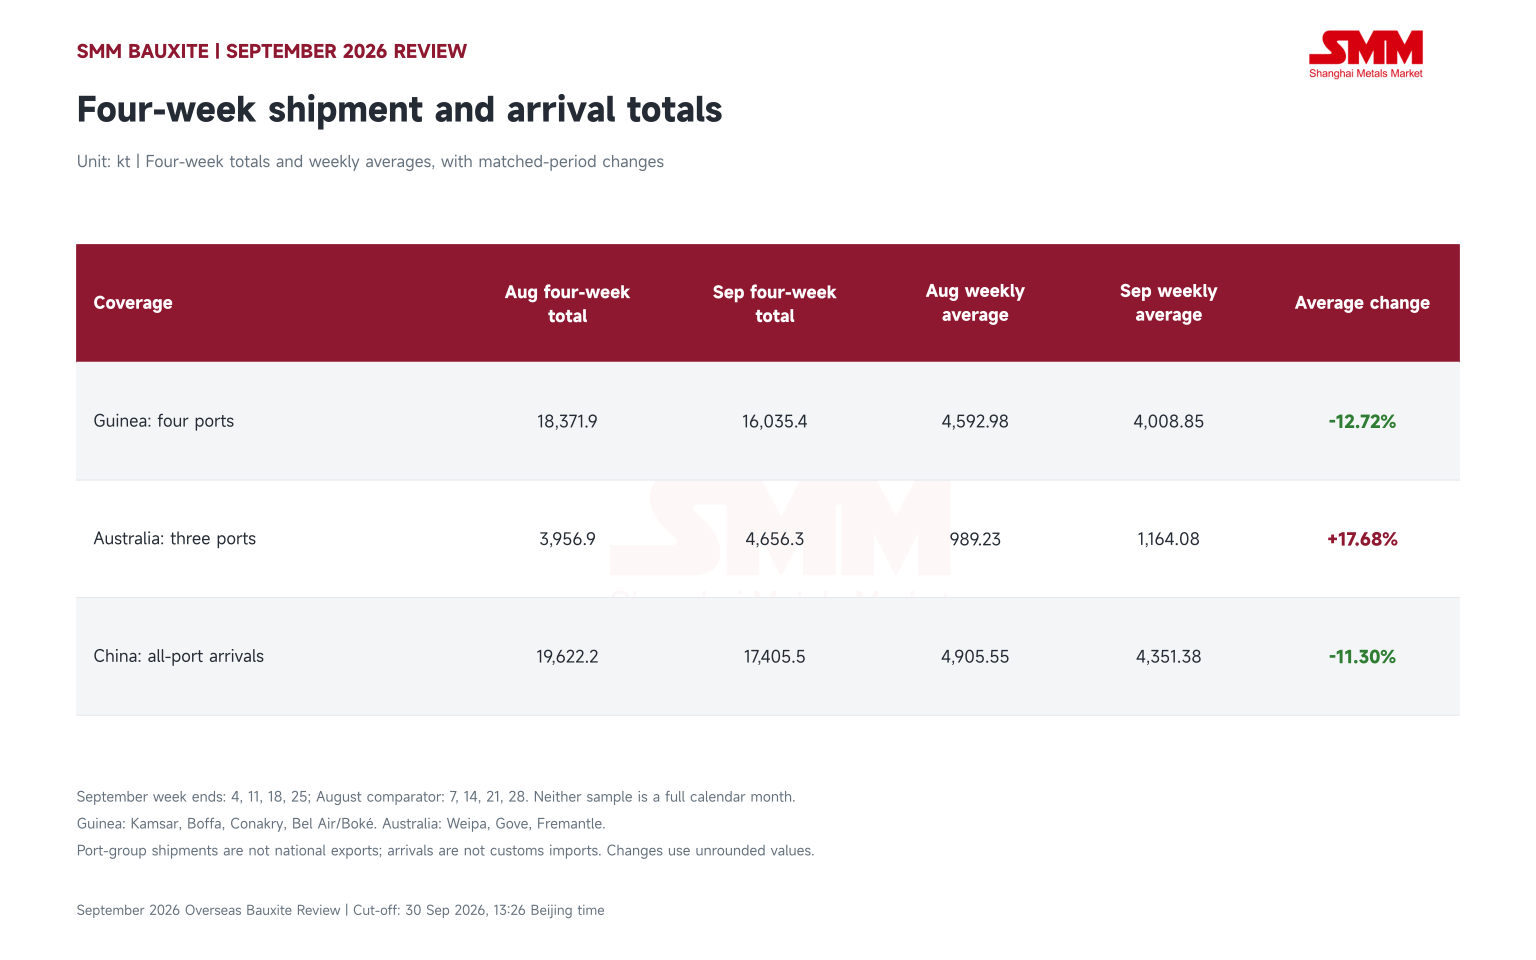
Bốn cảng Guinea được theo dõi đã xuất tổng cộng 16.035,4 nghìn tấn bauxite trong bốn tuần kết thúc ngày 25 tháng 9, trung bình 4.008,85 nghìn tấn mỗi tuần, giảm 12,72% so với trung bình bốn tuần tháng 8. Lượng xuất hàng tăng rồi giảm trong tháng: khối lượng các tuần kết thúc ngày 4, 11, 18 và 25 tháng 9 lần lượt là 3.691,2 nghìn tấn, 5.569,6 nghìn tấn, 4.331,0 nghìn tấn và 2.443,6 nghìn tấn. Tuần cuối cùng ghi nhận mức giảm 43,58% so với tuần trước đó.
Ba cảng Australia được theo dõi đã xuất 4.656,3 nghìn tấn bauxite trong cùng bốn tuần, trung bình 1.164,08 nghìn tấn mỗi tuần, tăng 17,68% so với trung bình bốn tuần tháng 8. Tuy nhiên, lượng xuất hàng trong tuần kết thúc ngày 25 tháng 9 giảm xuống còn 886,1 nghìn tấn, giảm 30,76% so với tuần trước. Lượng xuất hàng bốn tuần của Australia cao hơn so với mẫu trước đó, mặc dù hoạt động bốc hàng cũng chậm lại vào cuối tháng.
Cước vận tải biển Guinea–Trung Quốc duy trì ở mức cao trong nửa cuối tháng 9. Phản hồi thị trường ngày 18 tháng 9 cho thấy mức giá 39–42 USD/tấn ướt. Đến ngày 24 tháng 9, báo giá ở mức 41–42 USD/tấn ướt, cùng với một báo giá riêng là 45–46 USD/tấn khô. Chi phí vận tải cao gây áp lực lên giao dịch hàng giao ngay và lượng xuất hàng, trong khi các hợp đồng dài hạn vẫn là nguồn hỗ trợ quan trọng cho hoạt động bốc hàng. Áp lực lên hàng giao ngay và sự hỗ trợ từ hợp đồng dài hạn là những đặc điểm nổi bật của giao dịch và xuất hàng bauxite Guinea trong kỳ.
Nghiên cứu thị trường công bố ngày 17 tháng 9 cho thấy mùa mưa truyền thống của Guinea có tác động tương đối hạn chế đến lượng xuất hàng trong quý ba. Lượng xuất hàng tháng 9 tăng trước khi giảm hai tuần liên tiếp, đánh dấu sự chậm lại rõ rệt trong hoạt động bốc hàng vào cuối tháng. Khối lượng bốc hàng thực tế, lịch trình tàu và hoạt động khai thác mỏ là những chỉ số cung chính cần theo dõi tiếp theo.
Tại Trung Quốc, tồn kho bauxite tại cảng giảm 1.190 nghìn tấn so với đầu tháng 9. Tồn kho bauxite tại các nhà máy luyện alumina giảm từ 93,54 ngày ngày 3 tháng 9 xuống 92,26 ngày ngày 30 tháng 9, với lượng tồn kho hiện có tạo vùng đệm cho người mua điều chỉnh lịch trình mua hàng.
Triển vọng: Cước vận tải hỗ trợ chi phí, trong khi tồn kho hạn chế đà tăng giá
Cước vận tải cao hỗ trợ chi phí bauxite nhập khẩu, trong khi tồn kho nhà máy luyện hạn chế sự sẵn sàng của người mua trong việc theo đuổi giá cao hơn. Sự giằng co giữa chi phí và nhu cầu mua hàng vẫn là chủ đề trung tâm của thị trường. Nếu cước vận tải duy trì ở mức cao, hàng giao ngay Guinea sẵn có thắt chặt hơn nữa và tồn kho nhà máy luyện tiếp tục giảm, người bán sẽ có cơ sở vững chắc hơn để tăng giá. Nếu lượng bốc hàng theo hợp đồng dài hạn phục hồi và lượng hàng đến vẫn ổn định, người mua sẽ tiếp tục sử dụng tồn kho để quản lý lịch trình mua hàng, hạn chế đà tăng giá. Lượng xuất hàng bốn tuần cao hơn của Australia trái ngược với sự sụt giảm của Guinea, khiến tốc độ bốc hàng của mỗi nguồn gốc trở thành một chỉ số riêng biệt cần theo dõi.
Các chỉ số chính là các quan sát liên tiếp, được định nghĩa nhất quán về lượng xuất hàng Guinea và Australia, lượng hàng đến Trung Quốc và tồn kho nhà máy luyện, cùng với các giao dịch giao ngay mới cho thấy mức độ chấp nhận thực tế của người mua đối với việc tăng giá liên quan đến vận tải. Đà tăng giá tiếp theo phụ thuộc vào việc chuyển chi phí vận tải vào giá giao dịch và tốc độ giảm tồn kho tại Trung Quốc.



