Tháng 9, sản lượng TiO2 phục hồi nhẹ, tồn kho giảm, giá ổn định với mức cải thiện nhẹ
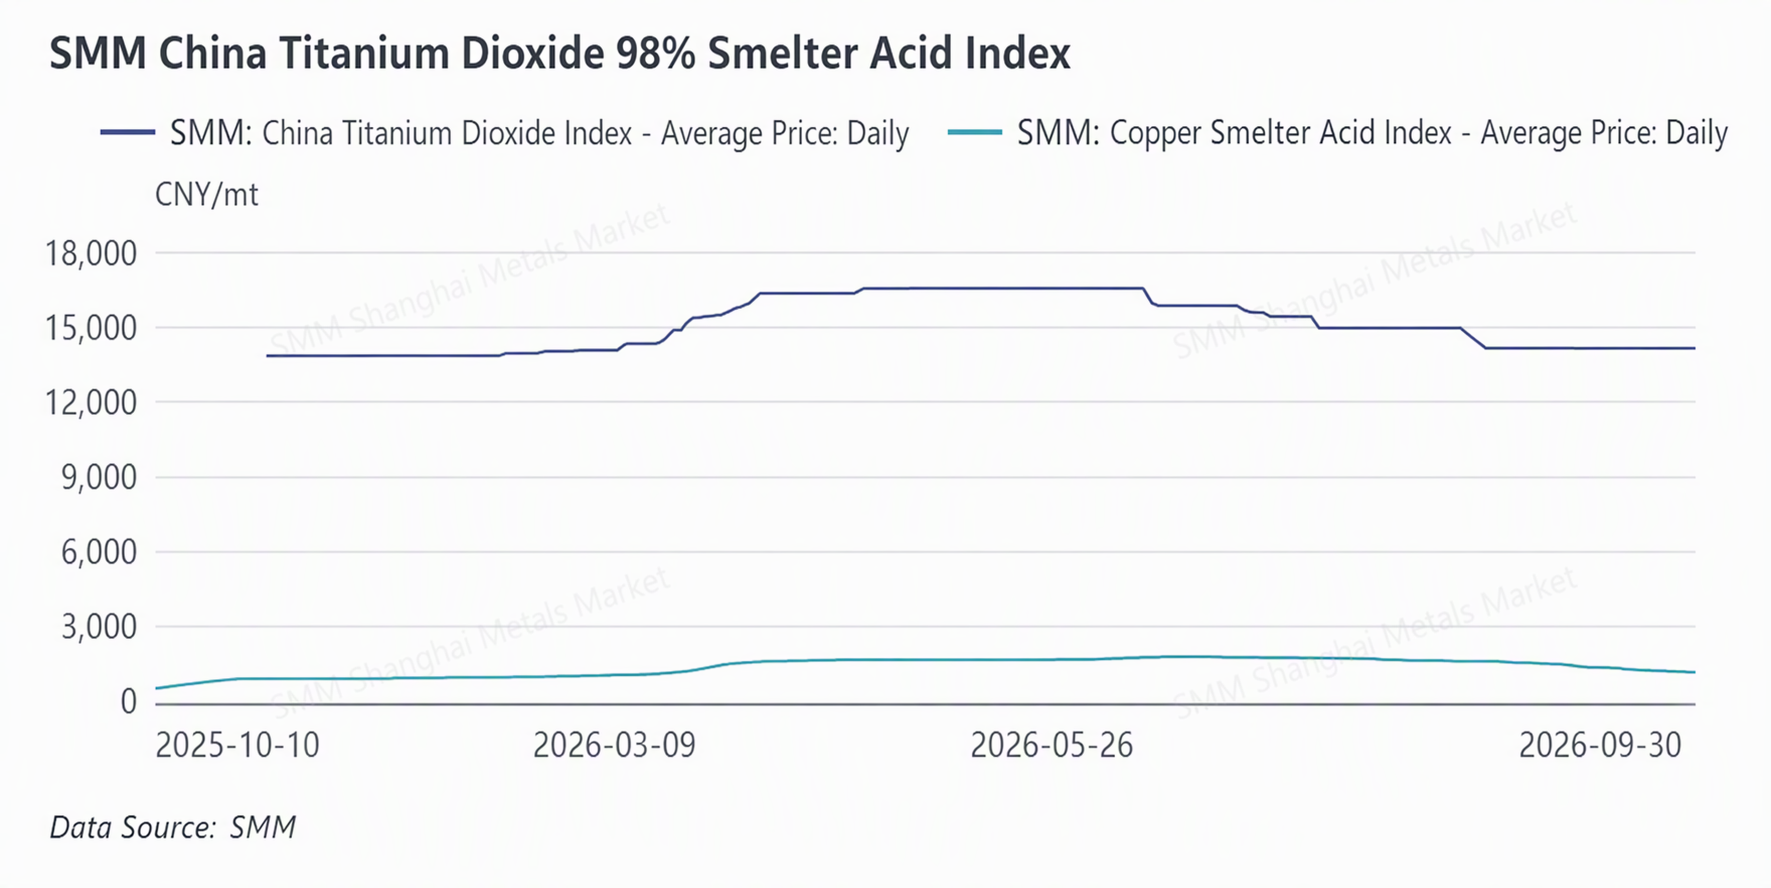
Trong tháng 9/2026, sản lượng TiO2 của Trung Quốc phục hồi 0,09% so với tháng trước. Cùng với hoạt động bổ sung hàng theo giai đoạn trước kỳ nghỉ, tồn kho doanh nghiệp giảm 4,8%, và các yếu tố cơ bản của ngành ghi nhận sự phục hồi khiêm tốn. Về mặt giá cả, thị trường nhìn chung ổn định, với sự phân hóa giữa các loại sản phẩm: tính đến ngày 30/9, giá trung bình TiO2 rutile đạt 13.650 nhân dân tệ/tấn, trong khi TiO2 anatase trung bình 12.500 nhân dân tệ/tấn. TiO2 quy trình clorua được chào giá 16.050 nhân dân tệ/tấn, giảm nhẹ 0,62% so với tháng trước, trong khi giá chào của sản phẩm quy trình sunfat hầu như không thay đổi. Tuy nhiên, đợt giảm tồn kho này chủ yếu do nhu cầu theo giai đoạn trước kỳ nghỉ, với mức tăng trưởng đơn hàng tiêu thụ cuối bền vững chưa đủ. Động lực tăng của ngành vẫn yếu, hạn chế dư địa phục hồi của thị trường.
Thị trường TiO2 nhìn chung ổn định trong tháng 9. Kể từ đầu tháng 9, các doanh nghiệp TiO2 đã đồng loạt phát hành thư tăng giá, thúc đẩy hiệu quả tâm lý chung của thị trường. Kết hợp với hiệu ứng “mùa cao điểm tháng 9” truyền thống, hiệu suất nhận đơn của các nhà sản xuất cải thiện so với giai đoạn trước. Phía cung cho thấy sự phân hóa rõ rệt: nhờ thị trường phục hồi và đơn hàng cải thiện, một số doanh nghiệp trước đó tạm ngừng hoặc cắt giảm sản xuất đã hoạt động trở lại. Tuy nhiên, một số nhà sản xuất vẫn duy trì trạng thái cắt giảm hoặc ngừng sản xuất do đơn hàng yếu, giá bán thấp, bảo trì thiết bị và áp lực thua lỗ. Với các yếu tố này bù trừ lẫn nhau, tỷ lệ vận hành và sản lượng chung của ngành chỉ tăng nhẹ, và cục diện cung thị trường về cơ bản vẫn ổn định.
Về phía cầu, trước khi thư tăng giá được phát hành, khách hàng hạ nguồn đã tiến hành dự trữ trước, thúc đẩy đơn hàng nhà máy phục hồi. Cùng với kỳ nghỉ Tết Trung thu và Quốc khánh, người mua hạ nguồn sau khi đã tiêu thụ hết tồn kho trước đó đã tiến hành một đợt mua bổ sung tập trung, thúc đẩy lượng đơn hàng của các doanh nghiệp TiO2 và giúp tiêu hóa tồn kho. Trong khi đó, sự phân hóa lợi nhuận trong ngành trở nên rõ rệt hơn: lợi nhuận của TiO2 quy trình clorua tương đối mạnh, thậm chí một số nguồn cung thắt chặt, nhưng hiệu suất không đồng đều giữa các doanh nghiệp, và một số nhà sản xuất vẫn đối mặt với áp lực tồn kho cao do sản xuất và tiêu thụ chưa khớp. Cận kề hai kỳ nghỉ lễ, hầu hết các nhà máy tập trung vào việc sắp xếp lịch trình và giao các đơn hàng hiện có, nhiệt tình mua mới trên thị trường có phần hạ nhiệt.
Về phía nguyên liệu thô, giá tinh quặng titan và axit sunfuric tiếp tục suy yếu, hỗ trợ chi phí không đủ. Sắp tới, nếu việc thực hiện đơn hàng chậm lại và tốc độ giảm tồn kho giảm tốc, đà tăng của giá TiO2 sẽ bị hạn chế và không thể loại trừ nguy cơ giá yếu trở lại. Trong ngắn hạn, thị trường có khả năng duy trì ổn định trên diện rộng, xu hướng phụ thuộc vào việc thực hiện đơn hàng mới sau kỳ nghỉ và giá giao dịch thực tế. Trong dài hạn, tăng trưởng của ngành vẫn phụ thuộc vào sức mạnh giải phóng nhu cầu tiêu dùng cuối của Trung Quốc và liệu xuất khẩu có tiếp tục hỗ trợ hiệu quả hay không.
Kỳ vọng mùa cao điểm tháng 9 của titan xốp không đạt; thị trường quý 4 có khả năng đi ngang ở mức yếu
Tháng 9 năm 2026, sản lượng titan xốp của SMM Trung Quốc tăng 1,88% so với tháng trước. Sản lượng lũy kế từ tháng 1 đến tháng 9 đạt 228.500 tấn, tăng 14,53% so với cùng kỳ năm trước. Về giá, tính đến ngày 24 tháng 9, titan xốp loại 0 đóng cửa ở mức 44.000-45.000 nhân dân tệ/tấn, giá trung bình 44.500 nhân dân tệ/tấn, giữ ổn định trong tháng.
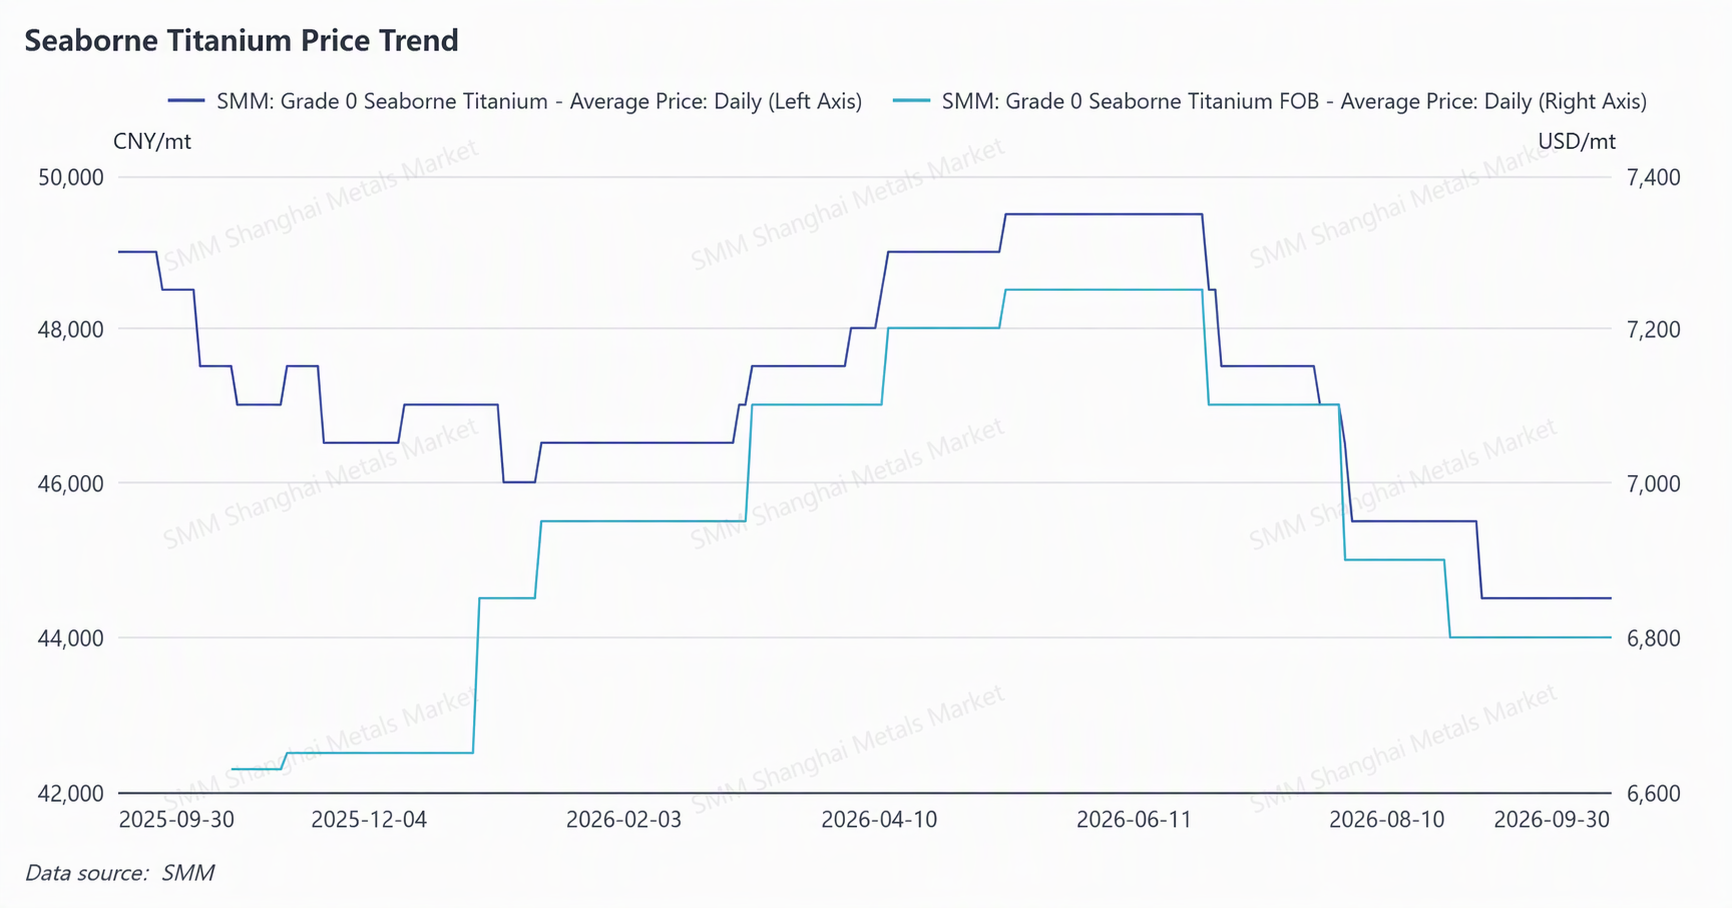
Kỳ vọng "mùa cao điểm tháng 9" của thị trường titan xốp đã không thành hiện thực trong tháng 9. Về phía cầu, nhu cầu thương mại nội địa đối với vật liệu titan giải phóng ổn định trong tháng 9, nhưng do lượng tồn kho lớn tích lũy trong nửa đầu năm, tốc độ mua nguyên liệu thô của hạ nguồn chậm lại. Ngoài ra, kiểm soát xuất khẩu chặt chẽ hơn và mùa thấp điểm truyền thống của ngành đã gây áp lực lên đơn hàng xuất khẩu sản phẩm titan trong năm nay. Về phía cung, các doanh nghiệp titan phía bắc dần triển khai công suất mới, cùng với các cơ sở bị ảnh hưởng bởi bảo trì lần lượt hoạt động trở lại, sản lượng titan xốp toàn quốc tăng đều trong nửa cuối năm. Trong bối cảnh nhu cầu yếu và ổn định, các nhà cung cấp nguyên liệu thô tham gia bán hàng cạnh tranh nội bộ, giá chào phần lớn giằng co quanh mức 44.000 nhân dân tệ/tấn. Hiện tại, niềm tin của thị trường vào giá titan xốp quý 4 không đủ, với các dự án nhu cầu thương mại nội địa mới vẫn chưa rõ ràng và đơn hàng xuất khẩu không ổn định. Tuy nhiên, khi hỗ trợ chi phí luyện kim dần xuất hiện, giá thị trường titan xốp quý 4 năm 2026 dự kiến sẽ đi ngang ở mức yếu.
Vật liệu titan: Trong tháng 9, vật liệu titan dân dụng phần lớn đi ngang ở mức yếu. Trong khi đó, các nhà sản xuất vật liệu titan đưa ra mức giảm giá và khuyến mãi tùy theo khách hàng và khối lượng đơn hàng, nhưng các sản phẩm cao cấp như bột titan hàng không vũ trụ, y tế và in 3D vẫn giữ giá ổn định, tạo chênh lệch giá so với vật liệu titan dân dụng.
Triển vọng sắp tới, “mùa cao điểm tháng 9” của ngành titan đã kết thúc, với hiệu suất mùa cao điểm không đạt kỳ vọng, và kỳ vọng của thị trường về nhu cầu “mùa cao điểm tháng 10” đã hạ nhiệt rõ rệt. Tinh quặng titan thượng nguồn tiếp tục suy yếu, khiến nguyên liệu thô khó hỗ trợ sự phục hồi của chuỗi ngành. Tăng trưởng nhu cầu nội địa truyền thống ở hạ nguồn đối với TiO2 và vật liệu titan vẫn hạn chế, một số phân khúc vẫn chịu áp lực thu hẹp nhu cầu, khiến tăng trưởng ngành phụ thuộc nhiều hơn vào động lực xuất khẩu. Mặc dù xuất khẩu đạt tăng trưởng trong năm nay, vẫn còn bất định về việc liệu nhu cầu sử dụng cuối ở nước ngoài có thể tiếp tục mở rộng quy mô hay không. Nhìn chung, thị trường titan ngắn hạn có khả năng duy trì trạng thái đi ngang trong biên độ hẹp.