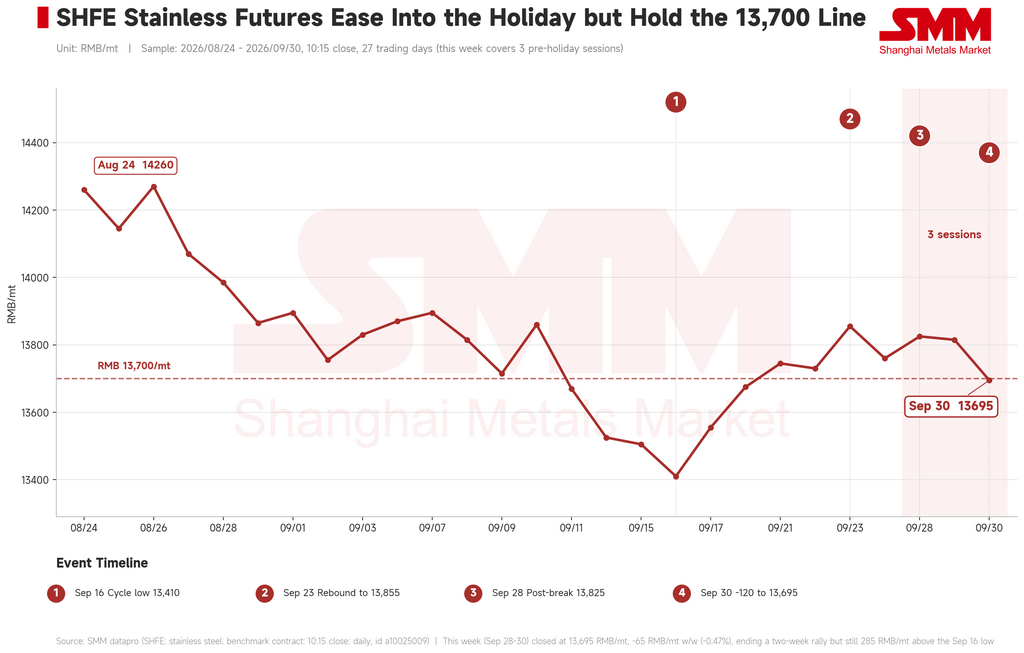
Dữ liệu SMM cho thấy trong ba phiên giao dịch trước kỳ nghỉ lễ từ ngày 28–30 tháng 9 năm 2026, hợp đồng chuẩn thép không gỉ SS2611 giao dịch trong biên độ yếu nhưng vững chắc dưới áp lực từ đà trượt kéo dài của niken trên SHFE, mà không phá vỡ ngưỡng hỗ trợ. Vào lúc đóng cửa phiên 10:15 ngày 30 tháng 9, hợp đồng chốt ở mức 13.695 nhân dân tệ/tấn (khoảng 2.040 đô la Mỹ/tấn), giảm 65 nhân dân tệ/tấn, tương đương 0,47%, so với thứ Sáu tuần trước, chấm dứt chuỗi hai tuần tăng liên tiếp nhưng vẫn giữ mức cao hơn 285 nhân dân tệ/tấn so với mức đáy chu kỳ ngày 16 tháng 9 là 13.410 nhân dân tệ/tấn và bảo vệ vững chắc ngưỡng 13.700 nhân dân tệ/tấn. Đặc điểm nổi bật của tuần là trạng thái cân bằng yếu hai chiều giữa thị trường kỳ hạn và giao ngay: giá trên sàn giảm ít hơn nhiều so với nhóm kim loại cơ bản nói chung, trong khi giá chào giao ngay đi ngang khi hoạt động bổ sung hàng trước kỳ nghỉ lễ kết thúc và giao dịch thưa dần, khiến cả hai phía đều thiếu định hướng.
Từ góc độ vĩ mô và tin tức, các yếu tố trong nước và quốc tế bù trừ lẫn nhau và tâm lý chuyển từ chịu áp lực sang trung tính. Ở nước ngoài, các bình luận của Fed mất đi định hướng đơn nhất: Williams cho rằng có thể phù hợp để tăng lãi suất thêm một lần nữa trong năm nay nhưng không thấy sự cấp thiết, trong khi Barr và Musalem đánh giá chính sách vẫn còn nới lỏng ở mức khiêm tốn, và sự biến động kỳ vọng lãi suất kéo theo đó giữ đồng đô la vững và tâm lý hàng hóa yếu. Căng thẳng Trung Đông và mức thấp kỷ lục của đồng rial Iran tạo thêm một lớp tâm lý ngại rủi ro gây áp lực lên kim loại cơ bản nói chung. Trong nước, chính sách diễn biến theo hướng ngược lại một cách quyết đoán. Cuộc họp Quốc vụ viện đã kêu gọi rõ ràng tăng cường điều chỉnh ngược chu kỳ; Ngân hàng Nhân dân Trung Quốc cắt giảm lãi suất PSL 25 điểm cơ bản và mở rộng hạn mức cho vay tái cấp vốn thêm 200 tỷ nhân dân tệ cho nâng cấp công nghệ — với tỷ lệ hỗ trợ nâng từ 60% lên 100% — và thêm 500 tỷ nhân dân tệ cho nông nghiệp và doanh nghiệp nhỏ; Bộ Tài chính và hai cơ quan khác đưa ra khoản trợ cấp lãi suất thế chấp một điểm phần trăm mỗi năm trong tối đa năm năm, giới hạn 1 triệu nhân dân tệ mỗi hộ gia đình. Tham vấn thương mại Trung–Mỹ đạt được tám điểm kết quả thống nhất cùng với khuôn khổ cắt giảm thuế quan đối ứng “300 đổi 300”. Nhìn chung, gánh nặng vĩ mô đã đè nén thị trường trong phần lớn tháng 9 dường như đã được giải tỏa, chuyển yếu tố vĩ mô từ lực cản sang hỗ trợ nhẹ.
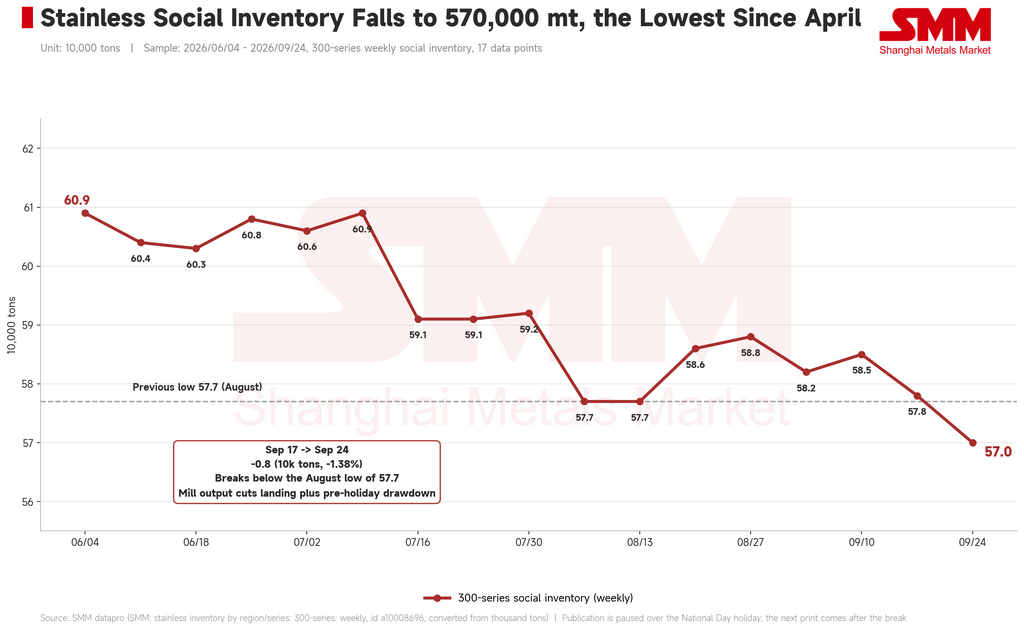
Từ góc độ cơ bản, quá trình giảm tồn kho tăng tốc và sức chống chịu của giá giao ngay được duy trì ngay cả khi giao dịch thưa dần. Tồn kho xã hội dòng 300 của SMM giảm xuống 570.000 tấn trong tuần tính đến ngày 24 tháng 9, giảm 8.000 tấn, tương đương 1,38%, phá vỡ mức thấp tháng 8 là 577.000 tấn để đạt mức thấp nhất kể từ tháng 4. Trong bối cảnh mùa cao điểm truyền thống tháng 9 rõ ràng không thành hiện thực và nhu cầu sử dụng cuối liên tục thấp hơn kỳ vọng, mức giảm tồn kho với quy mô như vậy tạo hỗ trợ thực sự cho giá giao ngay. Sức chống chịu dựa trên ba yếu tố: việc cắt giảm sản lượng của các nhà máy tiếp tục phát huy tác dụng, giúp lượng hàng thực tế về kho ở mức có thể quản lý được; giá giao ngay đã ở gần mức thấp của biên độ trong năm, khiến thương nhân giữ lượng hàng khiêm tốn và ít muốn chiết khấu; và nhu cầu cứng hàng ngày vẫn được duy trì mặc dù hoạt động bổ sung hàng trước kỳ nghỉ lễ đã hoàn tất và không có lực mua mới xuất hiện. Giá chào cán nguội 201/2B, 304/2B, 316L/2B và 430/2B tại cả Vô Tích và Phật Sơn không đổi trong tuần, với mức chênh lệch giá giao ngay 304/2B Vô Tích so với giá kỳ hạn ổn định trong khoảng 525–875 nhân dân tệ/tấn, trong khi giao dịch chuyển dần sang chế độ nghỉ lễ từ giữa tuần và cả số lượng yêu cầu báo giá lẫn giao dịch xác nhận đều thưa thớt — đây là yếu tố hạn chế chính đối với giá giao ngay trong tuần này.
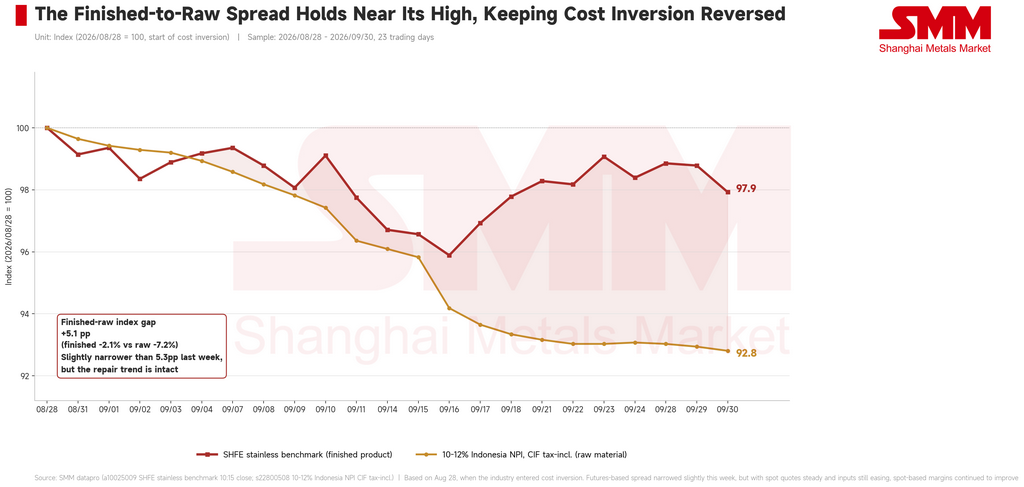
Từ phía chi phí và nguồn cung, nguyên liệu thô tiếp tục hạ nhiệt và quá trình phục hồi biên lợi nhuận vẫn được duy trì. Về crôm, giá trung bình tuần của ferrochrome cacbon cao Nội Mông đạt 7.837,5 nhân dân tệ/tấn cơ sở 50mt (khoảng 1.167 đô la Mỹ), giảm 12,5 nhân dân tệ so với tuần trước, với giá đấu thầu của các nhà máy vẫn ở mức thấp và áp lực chi phí tiếp tục giảm bớt. Về niken, NPI Indonesia hàm lượng 10-12% giá CIF đã bao thuế được chào ở mức 1.045 nhân dân tệ/điểm niken (khoảng 156 đô la Mỹ), giảm 3 nhân dân tệ, tương đương 0,29%, khi giá chuẩn niken SHFE giảm 3.320 nhân dân tệ/tấn, tương đương 2,65%, xuống 121.860 nhân dân tệ/tấn trong tuần; mức giảm của các nguyên liệu chứa niken đã chậm lại nhưng chưa đổi hướng. So với chỉ số ngày 28 tháng 8, khi ngành chính thức bước vào trạng thái chi phí đảo ngược, thành phẩm hiện ở mức 97,9 so với nguyên liệu đầu vào ở mức 92,8, khiến khoảng cách thành phẩm–nguyên liệu ở mức cao 5,1 điểm phần trăm, thấp hơn nhẹ so với mức 5,3 điểm của một tuần trước đó. Giá kỳ hạn thành phẩm giảm nhẹ nhiều hơn nguyên liệu đầu vào trong tuần này, nên chênh lệch dựa trên giá kỳ hạn thu hẹp lần đầu tiên trong chu kỳ phục hồi này; tuy nhiên, trên cơ sở giao ngay, với giá chào đi ngang và nguyên liệu đầu vào vẫn giảm, biên lợi nhuận xuất xưởng tiếp tục mở rộng. Lợi nhuận của các nhà máy vẫn dương và tình trạng chi phí đảo ngược trước đó tiếp tục được giải tỏa, mặc dù sự phục hồi chưa chuyển thành lịch sản xuất cao hơn, và việc cắt giảm sản lượng vẫn đang tiến triển.
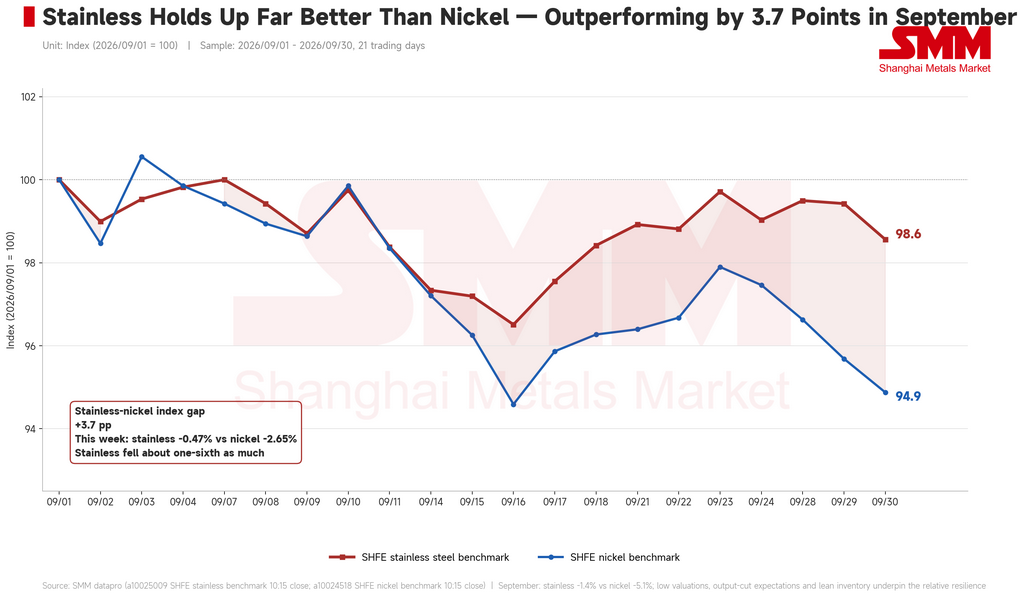
Nhìn chung, thị trường đạt trạng thái cân bằng trong tuần này giữa hai lực đối nghịch — áp lực từ niken quốc tế suy yếu ở một bên, và mức sàn được tạo bởi tồn kho thấp cùng kỳ vọng cắt giảm sản lượng ở bên kia — khiến thị trường nằm trong biên độ khó đẩy theo bất kỳ hướng nào. Thép không gỉ giảm 1,4% từ đầu tháng 9 so với mức giảm 5,1% của niken, vượt trội 3,7 điểm phần trăm dựa trên định giá thấp, kỳ vọng cắt giảm nguồn cung và tồn kho xã hội mỏng hơn là bất kỳ bằng chứng nhu cầu nào. Nhìn về phía trước, nhu cầu sử dụng cuối yếu kéo dài và niềm tin thấp khiến giá ít có cơ sở để tăng, và các yếu tố cơ bản không mang lại động lực tăng mạnh; nhưng với gánh nặng vĩ mô phần lớn đã được giải tỏa, việc cắt giảm sản lượng tiến triển đều đặn, tồn kho ở mức thấp hợp lý và giá giao ngay nằm ở phần thấp của biên độ trong năm, dư địa giảm cũng bị hạn chế tương đương. Hợp đồng chuẩn dự kiến sẽ tiếp tục dao động ngang gần mức thấp sau kỳ nghỉ lễ. Các bên tham gia ngành được khuyến nghị có cái nhìn thận trọng về cách diễn biến niken trong kỳ nghỉ dài tác động đến tâm lý trong phiên giao dịch đầu tiên trở lại, theo dõi tốc độ phục hồi nhu cầu, mức độ thực hiện cắt giảm sản lượng của các nhà máy và mức chuyển chi phí thực tế từ nguyên liệu thô, đồng thời duy trì hoạt động ổn định.