Đánh giá thị trường
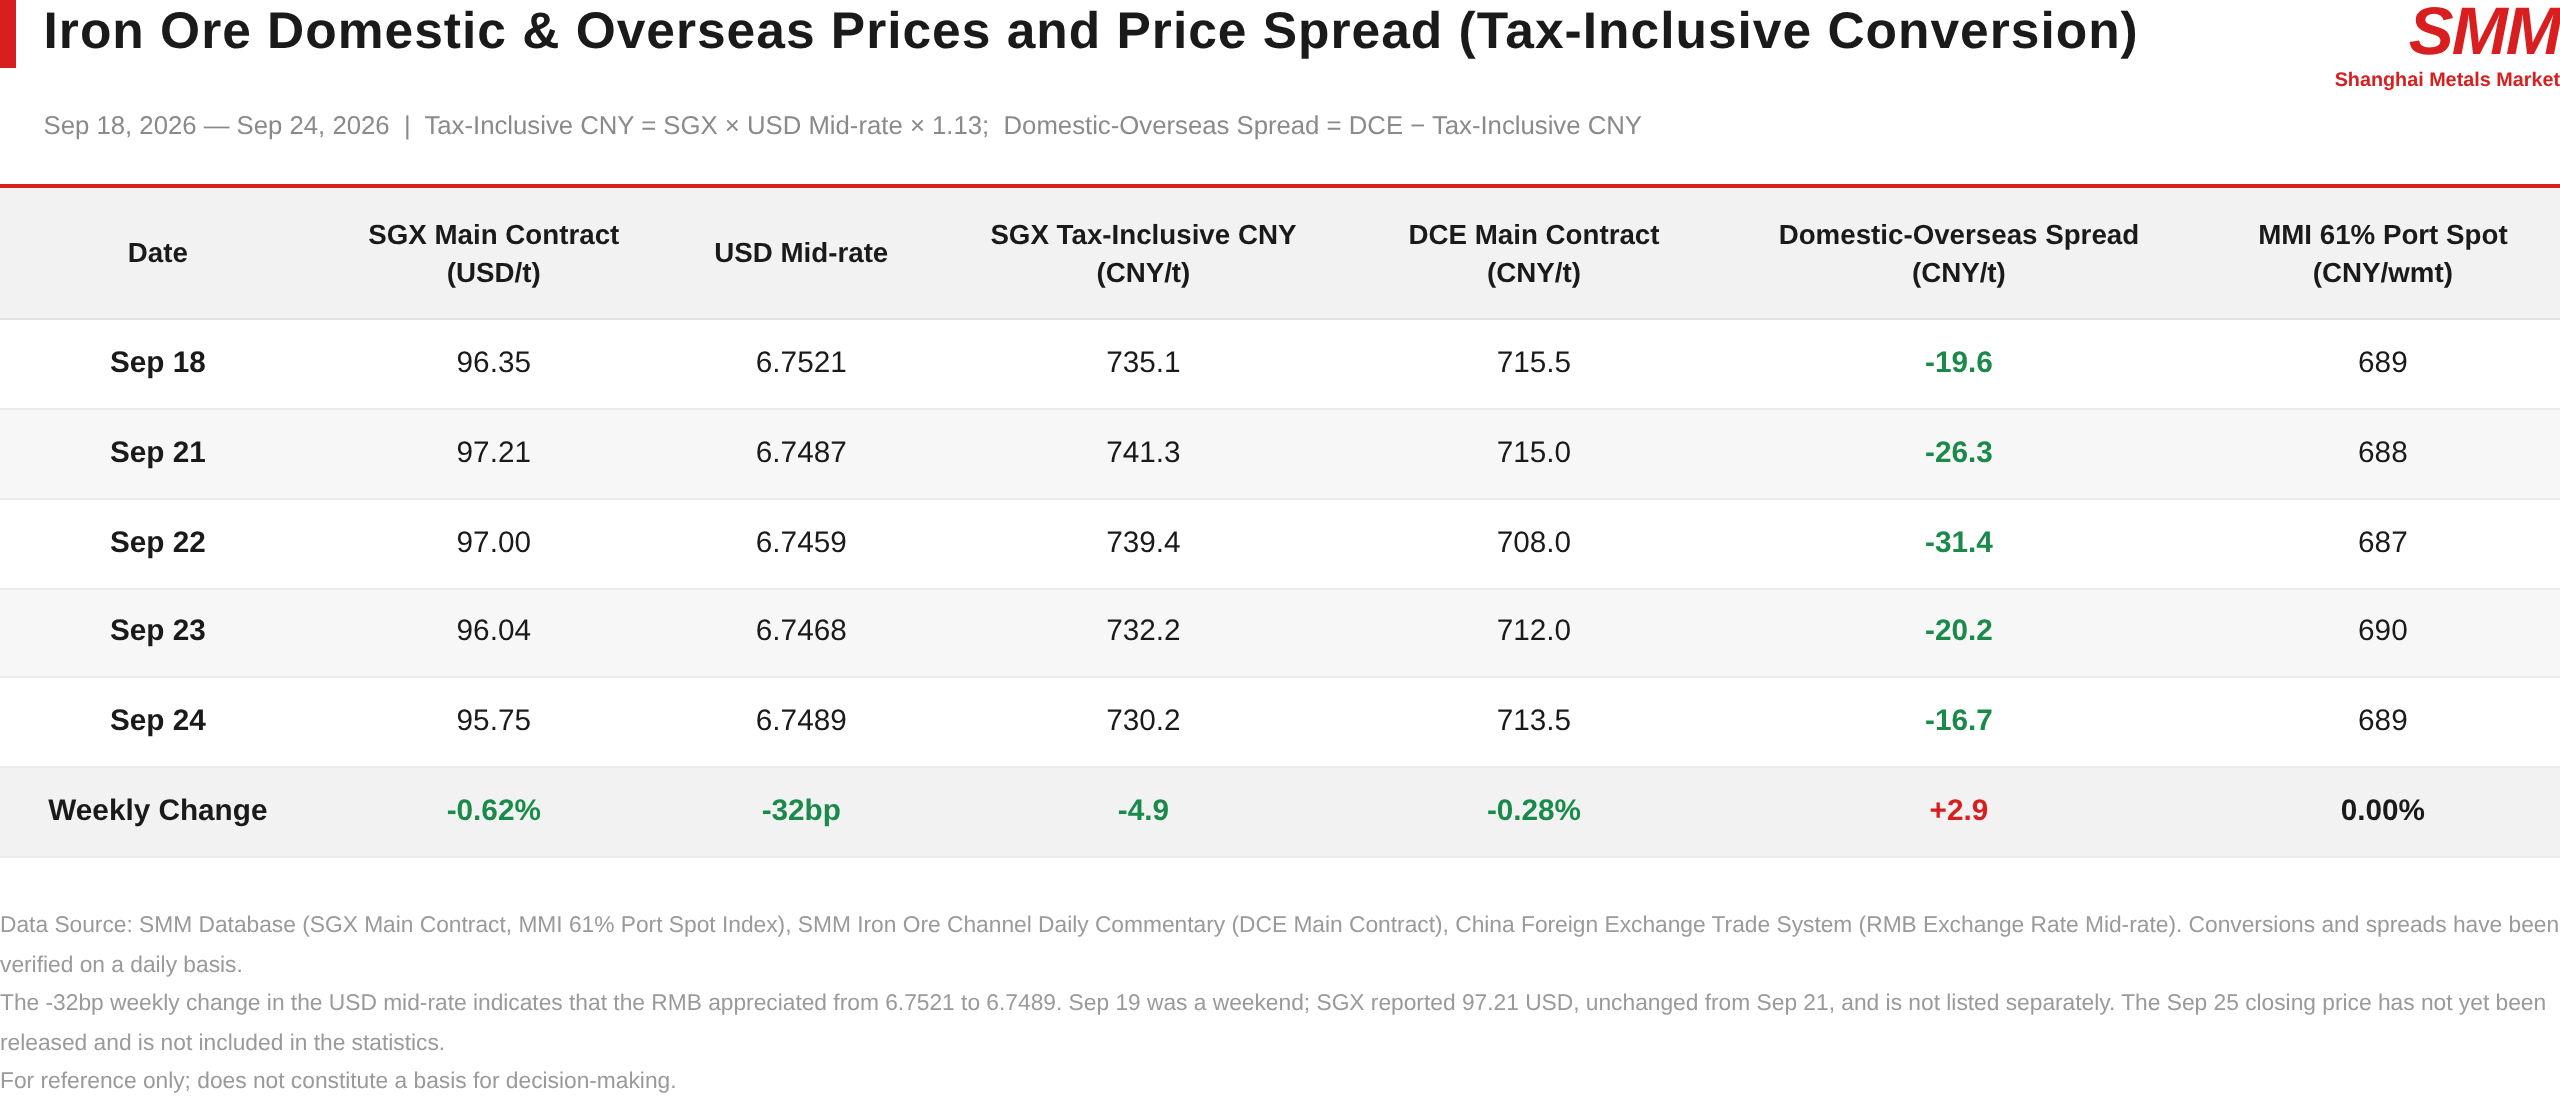
Hợp đồng giao dịch nhiều nhất trên SGX giảm từ 96,35 USD/tấn vào ngày 18 tháng 9 xuống 95,75 USD/tấn vào ngày 24 tháng 9, giảm 0,62% trong tuần; hợp đồng DCE I2701 giao dịch nhiều nhất giảm nhẹ từ 715,5 nhân dân tệ/tấn xuống 713,5 nhân dân tệ/tấn, giảm 0,28%; chỉ số giá quặng sắt giao ngay tại cảng MMI 61% đóng cửa ở mức 689 nhân dân tệ/tấn ướt, không đổi so với thứ Sáu tuần trước.
Trước tiên xét về giá trung bình. Giá trung bình tuần tại cảng MMI 61% là 688,6 nhân dân tệ/tấn ướt trong tuần này, so với 687,0 nhân dân tệ/tấn ướt tuần trước, tăng 1,6 nhân dân tệ so với tuần trước, phù hợp với nhận định trong bình luận hàng ngày của chúng tôi rằng "giá trung bình tuần tăng khoảng 2 nhân dân tệ so với tuần trước." Giá đóng cửa không đổi trong khi giá trung bình tăng, cho thấy trung tâm giá đã bị đẩy lên một lần vào giữa tuần, rồi quay trở lại mức ban đầu trước thứ Sáu. Hỗ trợ đến từ hoạt động bổ sung hàng trước kỳ nghỉ, giá cước vận tải biển tăng và kỳ vọng nguồn cung từ Brazil thu hẹp.
Chuyển sang chênh lệch giá giữa thị trường Trung Quốc và nước ngoài, đường này thể hiện đầy đủ mô hình mở rộng rồi hội tụ. Chênh lệch ở mức −19,6 nhân dân tệ/tấn vào ngày 18 tháng 9, mở rộng lên −31,4 nhân dân tệ/tấn vào ngày 22 tháng 9, sau đó thu hẹp trong ba phiên tiếp theo xuống −16,7 nhân dân tệ/tấn, thu hẹp ròng 2,9 nhân dân tệ trong tuần. Hình dạng này khớp chặt với dòng tin tức: vào ngày 22 tháng 9, tin đồn về việc dỡ bỏ hạn chế nhập khẩu quặng cấp thấp đã kéo thị trường trong nước đi xuống, DCE giảm 1,05% trong ngày hôm đó trong khi thị trường nước ngoài chỉ giảm nhẹ, làm mở rộng chênh lệch; vào ngày 23 tháng 9, thị trường nước ngoài dẫn đầu đà giảm, mất 1,25 USD trong hai phiên, và chênh lệch theo đó thu hẹp. Nói cách khác, sự luân chuyển sức mạnh giữa thị trường trong nước và nước ngoài trong tuần này bị chi phối bởi tin đồn, ít liên quan đến các yếu tố cơ bản, và không có hướng đi rõ ràng.
Tỷ giá trung tâm của nhân dân tệ tăng 32 điểm cơ bản trong tuần lên 6,7489, phần nào bù đắp chi phí nhập khẩu, nhưng mức độ hạn chế; tính theo nhân dân tệ, SGX vẫn giảm 4,9 nhân dân tệ/tấn.
Áp lực cơ bản tập trung ở phía tồn kho
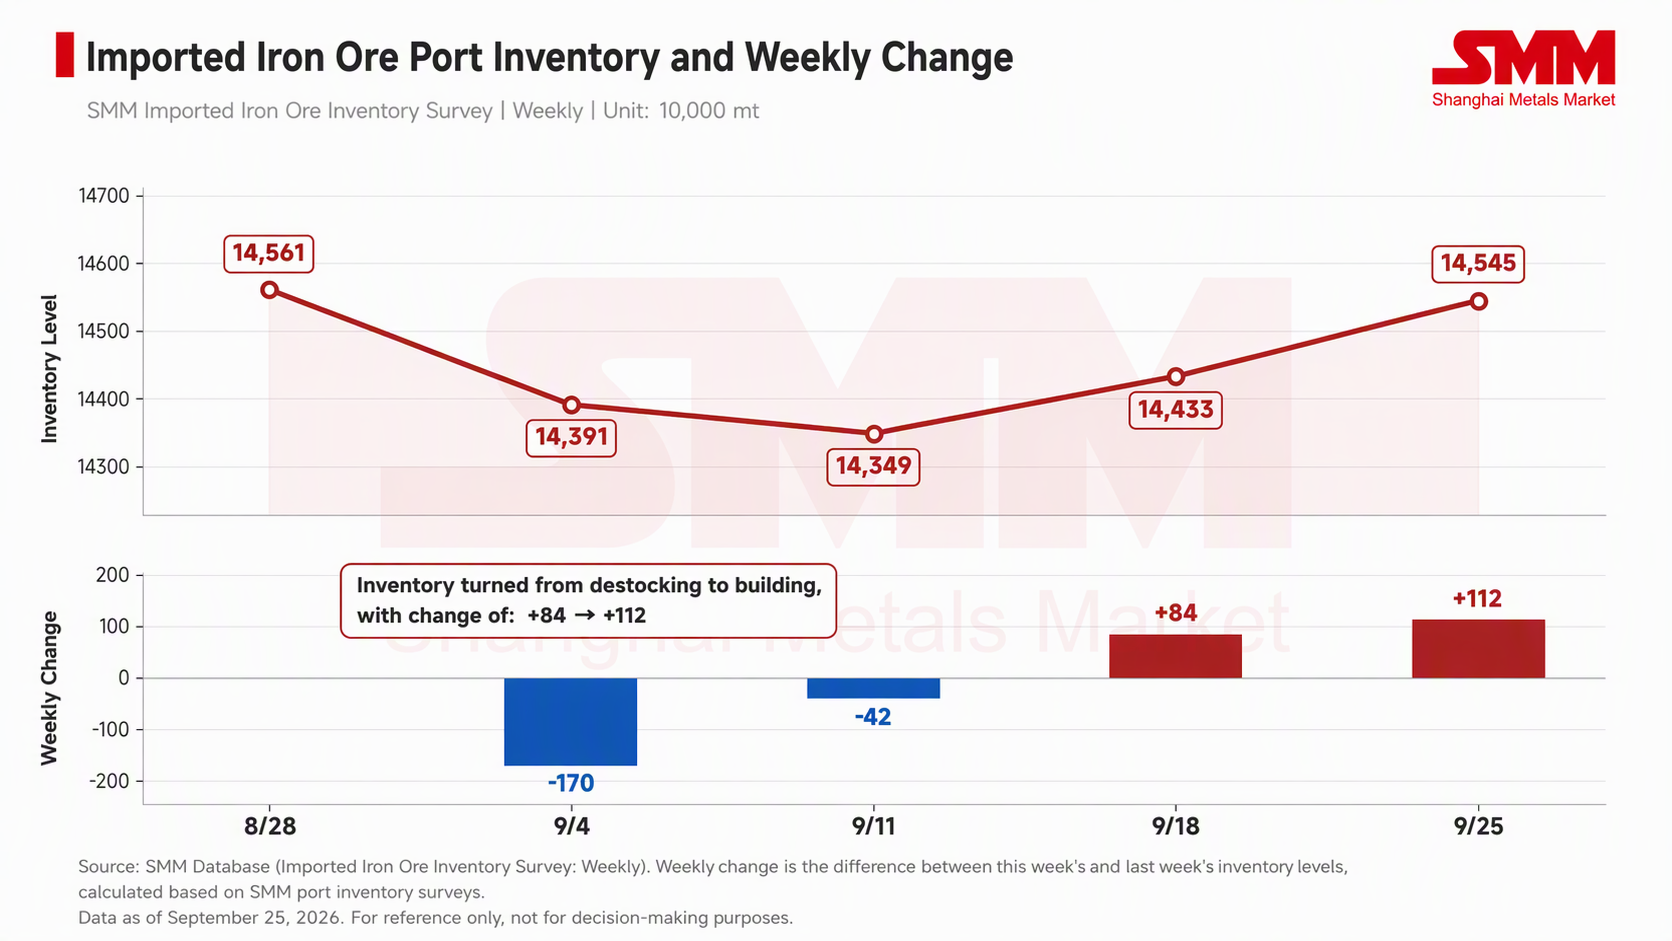
Dữ liệu SMM cho thấy tồn kho quặng sắt nhập khẩu toàn quốc (cơ sở tổng hợp) ở mức 144,33 triệu tấn vào ngày 18 tháng 9 và 145,45 triệu tấn vào ngày 25 tháng 9, tăng tồn kho 1,12 triệu tấn so với tuần trước; tuần trước tồn kho tăng từ 143,49 triệu tấn lên 144,33 triệu tấn, tăng 840.000 tấn so với tuần trước. Tồn kho tăng hai tuần liên tiếp, mức tăng mở rộng thêm một phần ba. Cùng kỳ, khối lượng bốc hàng trung bình ngày tại cảng ngày 18/9 giảm 25.000 tấn so với tuần trước xuống 3,21 triệu tấn; ngày 24/9, tổng tồn kho tại 10 cảng trọng điểm đạt 102,59 triệu tấn, tăng 680.000 tấn so với tuần trước, mức tăng tập trung ở quặng hạt thô, trong khi quặng tinh, quặng cục và quặng viên đều giảm nhẹ.
Trong khi đó, lượng xuất hàng đã bắt đầu giảm. Tuần trước, tổng lượng xuất khẩu quặng sắt toàn cầu đạt 34,41 triệu tấn, giảm 8% so với tuần trước, lũy kế đi ngang so với cùng kỳ; cả Australia và Brazil đều giảm nhẹ, trong khi Peru và Ấn Độ trong nhóm ngoài dòng chính ghi nhận tăng trưởng đáng kể. Tuy nhiên, tổng lượng quặng sắt cập cảng Trung Quốc đạt 31,32 triệu tấn, tăng 16% so với tuần trước, lũy kế tăng 4,8% so với cùng kỳ. Lượng xuất hàng đã giảm từ mức cao, nhưng lượng cập cảng vẫn tăng mạnh, do hàng đang dỡ hiện tại là từ đợt đẩy mạnh xuất khẩu trước đó. Áp lực nguồn cung giải phóng chậm khoảng hai đến ba tuần, điều này giải thích vì sao lượng xuất hàng đã giảm so với tuần trước trong khi tồn kho cảng vẫn tăng nhanh.
Phía cầu: bổ sung tồn kho tạo sàn, bảo trì mở rộng
Tính đến tuần này, hầu hết các nhà máy thép vẫn chưa hoàn tất dự trữ trước kỳ nghỉ, nhu cầu mua kéo dài sang tuần này. Nhưng việc dự trữ đã gần kết thúc, các nhà máy thể hiện rõ ý muốn mua giá thấp và gây sức ép giảm giá; giao dịch giao ngay nhìn chung ảm đạm, hỗ trợ sàn yếu dần từng ngày. Đây cũng là lý do mức giảm giá quặng tuần này bị hạn chế.
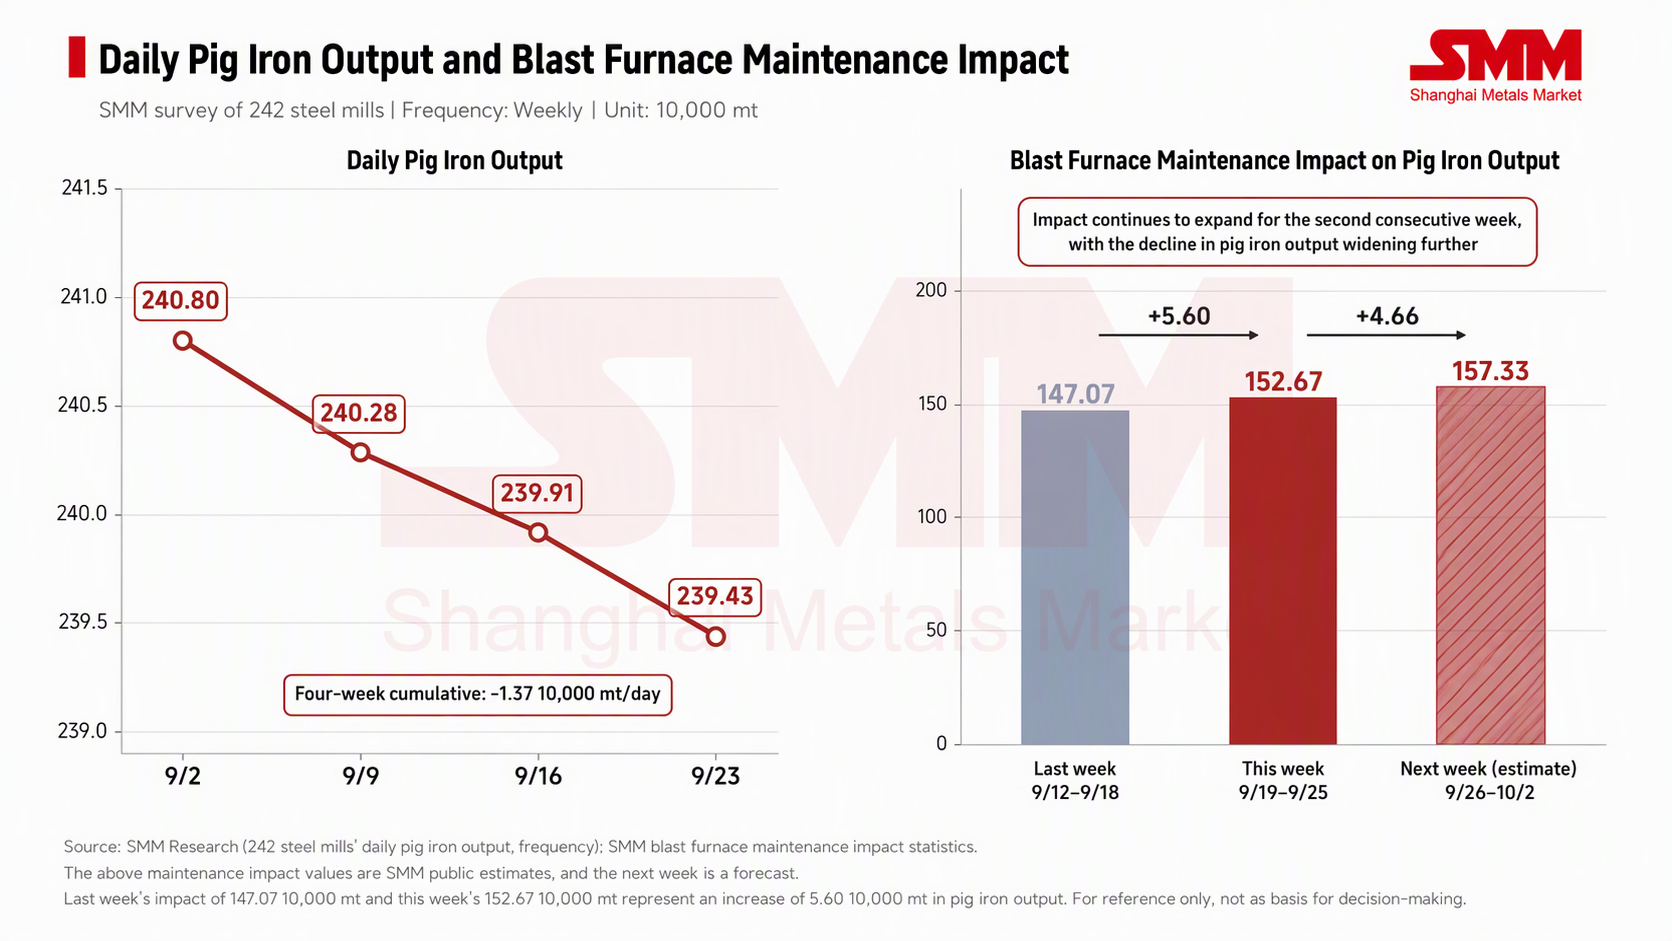
Theo thống kê của SMM, tuần này (19–25/9), bảo trì lò cao ảnh hưởng đến sản lượng gang lỏng 1,5267 triệu tấn, tăng 56.000 tấn so với tuần trước; tuần tới (26/9–2/10), mức ảnh hưởng dự kiến tăng lên 1,5733 triệu tấn, tăng thêm 46.600 tấn so với tuần trước. Ngày 23/9, dữ liệu SMM cho thấy tỷ lệ vận hành lò cao tại 242 nhà máy thép đạt 88,76%, giảm 0,17 điểm phần trăm so với tuần trước; sản lượng gang lỏng trung bình ngày tại các nhà máy mẫu đạt 2,3943 triệu tấn, giảm 4.800 tấn so với tuần trước.
Mức giảm gang lỏng hiện tại còn nhẹ, nhưng ảnh hưởng từ bảo trì đã được lên lịch ở mức 1,5733 triệu tấn cho tuần tới, và mức tăng này đang mở rộng. Điều này cho thấy sắt nóng sẽ suy giảm nhanh hơn sau kỳ nghỉ lễ, thay vì sụp đổ trong giai đoạn hiện tại. Nguyên nhân sâu xa nằm ở việc các nhà máy thép thua lỗ kéo dài; nếu lợi nhuận không phục hồi, phạm vi bảo trì sẽ khó thu hẹp.
Về mặt sự kiện, hai tin đồn trái chiều
Biến động giá tuần này gần như hoàn toàn đến từ dòng tin tức. Ngày 22 tháng 9, tin đồn dỡ bỏ hạn chế nhập khẩu quặng cấp thấp kéo tụt thị trường nội địa; ngày 23 tháng 9, tin đồn sản lượng xuất hàng của Brazil giảm đẩy thị trường nước ngoài tăng. Hai tin đồn trái chiều nhau, xuất hiện cách nhau một ngày, đều không được xác nhận chắc chắn và đều không thay đổi các yếu tố cơ bản. Nhưng khi cả bên bán và bên mua đều thiếu động lực rõ ràng, chúng đã khuếch đại đáng kể biến động giá kỳ hạn trong ngày và dao động chênh lệch giá giữa thị trường Trung Quốc và nước ngoài. Giá cước vận tải biển tăng tuần này, cùng với kỳ vọng về Brazil, được tính vào các yếu tố hỗ trợ cho giá trung bình tuần tăng cao hơn.
Ngày 18 tháng 9, Ủy ban Công tác Quặng sắt của Hiệp hội Sắt thép Trung Quốc (CISA) đã tổ chức cuộc họp tại Bắc Kinh để sắp xếp cho việc sắp ra mắt chỉ số giá giao ngay quặng sắt nhập khẩu tại cảng của Trung tâm Giao dịch Quặng sắt Bắc Kinh, với sự tham dự của các lãnh đạo thu mua từ các nhà máy thép và thương nhân trong nước. Không có tác động trực tiếp đến giá hiện tại, nhưng góc độ cơ chế định giá đáng được theo dõi.
Ở cấp độ vĩ mô, tuần này không xuất hiện biến số mới. Tâm lý thị trường tuần này bị chi phối bởi sự giằng co giữa giai đoạn cuối của việc bổ sung tồn kho và kỳ vọng bảo trì, sau đó liên tục bị hai tin đồn chưa được xác nhận tác động, khiến giá dao động trong biên độ hẹp mà không chọn được hướng đi.
Triển vọng thị trường và các điểm cần theo dõi chính
Tuần tới, việc tích trữ trước kỳ nghỉ sẽ kết thúc, và tác động bảo trì tăng lên 1,5733 triệu tấn sẽ hiện thực hóa; hỗ trợ sàn sẽ rút lui trong khi các yếu tố áp lực xuất hiện. Tồn kho tại cảng đã xác nhận tăng tốc, và lượng hàng đến vẫn ở mức cao, do đó áp lực giảm giá quặng sẽ lớn hơn tuần này. Tuy nhiên, khi dòng vốn rời khỏi thị trường và khối lượng hợp đồng mở thu hẹp trước kỳ nghỉ Quốc khánh, biến động dự kiến sẽ thu hẹp. Hợp đồng được giao dịch nhiều nhất trên SGX dự kiến sẽ giao dịch trong phạm vi tham chiếu 94–97 USD/tấn, với trung tâm giá dịch chuyển thấp hơn; việc phá vỡ thực chất vẫn cần chờ sự suy giảm sắt nóng sau kỳ nghỉ hiện thực hóa. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài hiện đã thu hẹp còn −16,7 nhân dân tệ/tấn; nếu thị trường nước ngoài tiếp tục dẫn đầu đà giảm và đẩy chênh lệch sang vùng dương, biên lợi nhuận nhập khẩu sẽ bị siết chặt, nhu cầu mua kỳ hạn sẽ giảm theo, và sức chống chịu tương đối của thị trường nội địa sẽ khó duy trì.