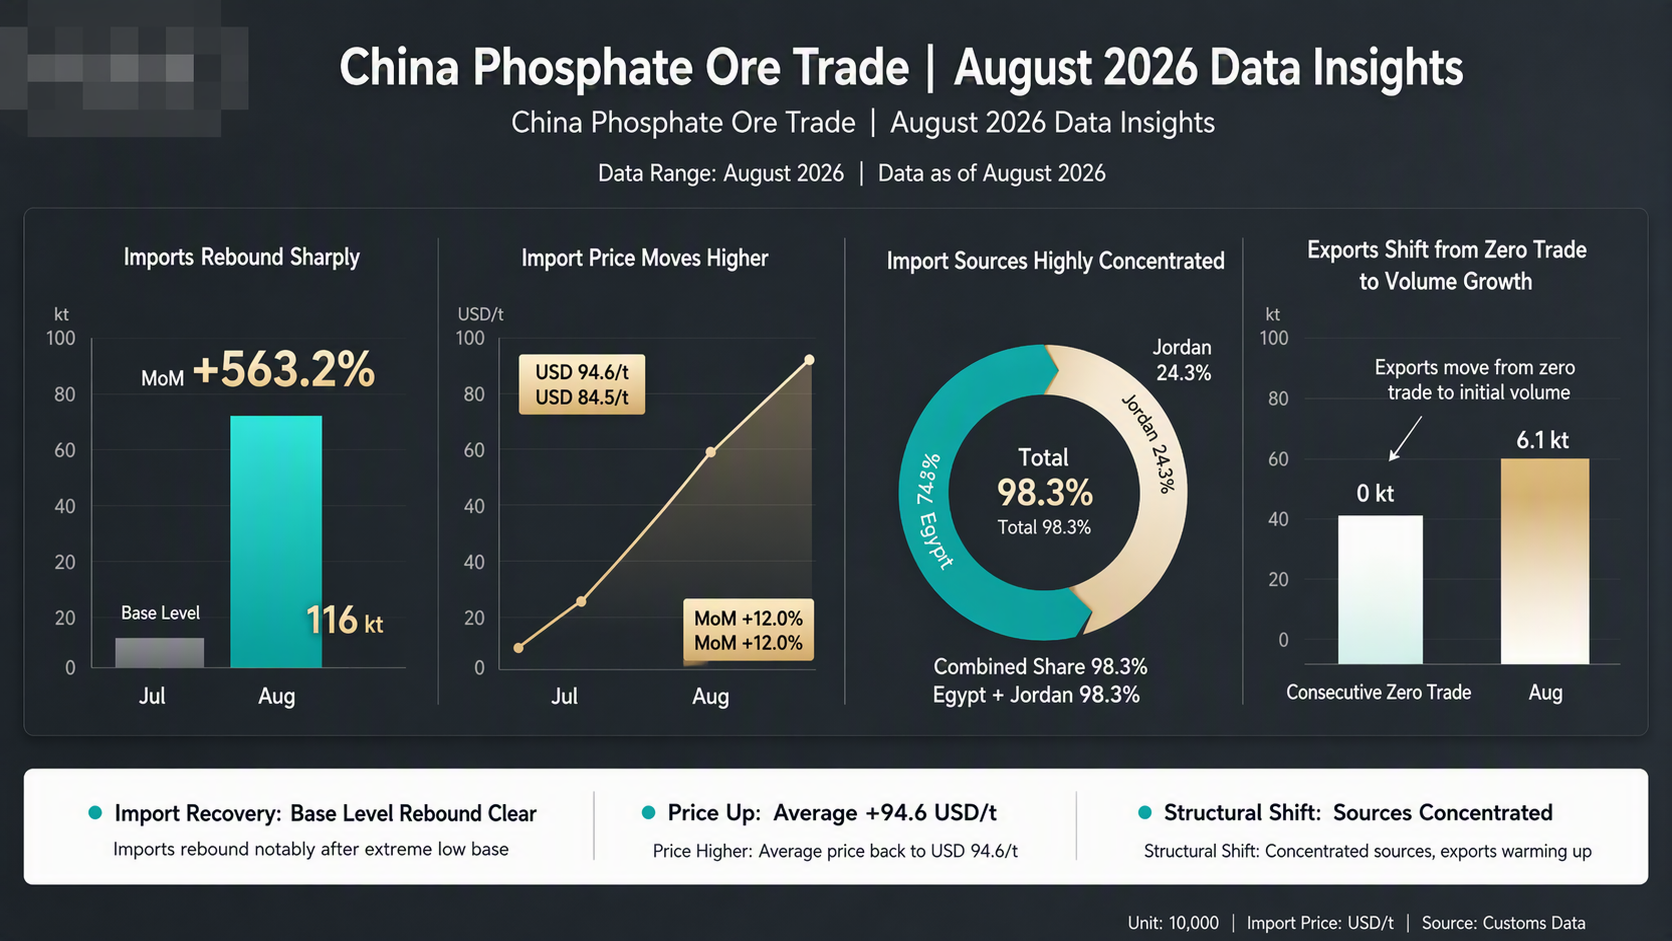
Điểm chính: Trong tháng 8 năm 2026, nhập khẩu quặng phốt phát của Trung Quốc tăng mạnh so với tháng trước và mặt bằng giá dịch chuyển lên cao. Tổng nhập khẩu trong tháng đạt 116.000 tấn, tăng 563,2% so với tháng trước, phần lớn phục hồi từ mức nền cực thấp của tháng 7 do lệnh cấm xuất khẩu. Giá nhập khẩu trung bình phục hồi lên 94,6 USD/tấn, tăng 12,0% so với tháng trước. Ai Cập và Jordan cùng chiếm tới 98,3%, làm gia tăng thêm mức độ tập trung nguồn cung. Trong khi đó, ở phía xuất khẩu, sau nhiều tháng liên tiếp không có giao dịch, tháng 8 đột ngột chứng kiến khối lượng tăng vọt lên 61.000 tấn, báo hiệu hoạt động chuẩn bị trước của thị trường trước khi kết thúc thời hạn lệnh cấm xuất khẩu phân bón phốt phát.
1. Tổng nhập khẩu: Tăng mạnh so với tháng trước, nhưng khối lượng tuyệt đối vẫn ở mức thấp
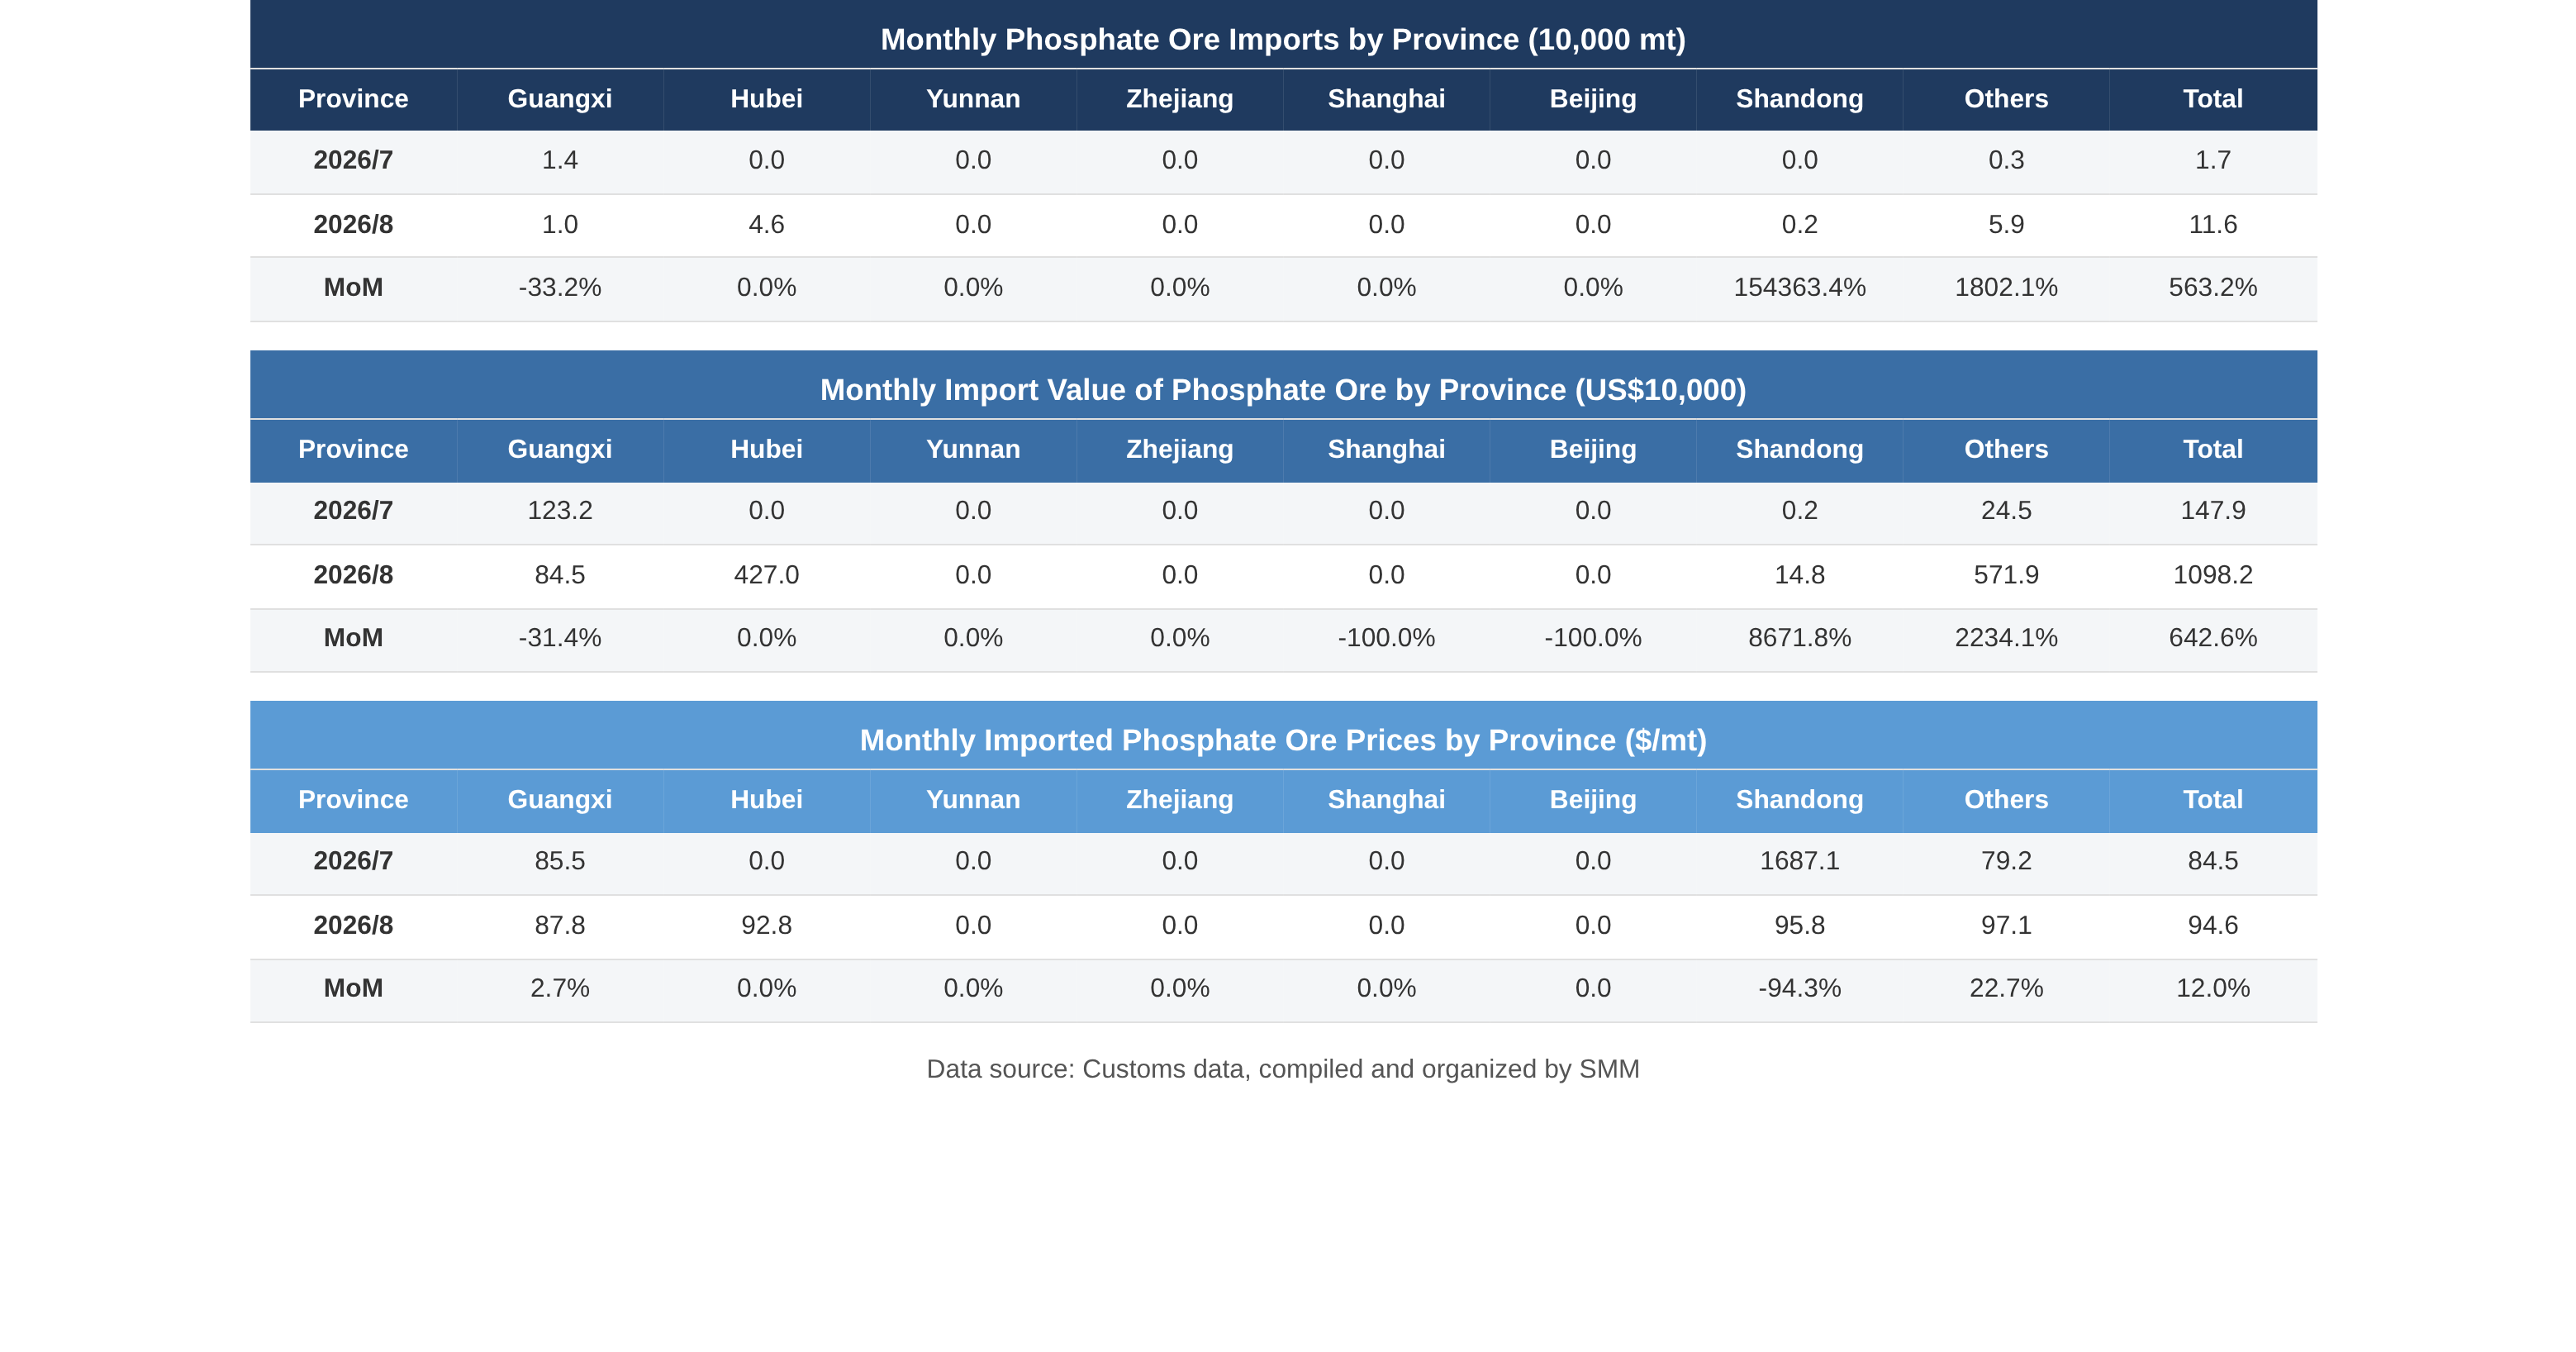
Tổng nhập khẩu tháng 8 đạt 116.000 tấn, tăng 563,2% so với tháng trước từ mức 17.000 tấn của tháng 7. Tổng giá trị nhập khẩu tăng vọt từ 1,479 triệu USD lên 10,982 triệu USD, tăng 642,6% so với tháng trước.
Phân hóa cơ cấu rõ rệt:
Quảng Tây: Nhập khẩu giảm từ 14.000 tấn xuống 10.000 tấn (-33,2% so với tháng trước), giá trị giảm từ 1,232 triệu USD xuống 845.000 USD (-31,4%), trở thành tỉnh nhập khẩu chính duy nhất ghi nhận mức giảm so với tháng trước.
Hồ Bắc: Nhập khẩu tăng từ 0 lên 46.000 tấn (giá trị: 4,27 triệu USD), trở thành nguồn tăng trưởng lớn nhất.
Các tỉnh khác (bao gồm Giang Tô, Quý Châu, Thiên Tân, v.v.): Nhập khẩu tăng vọt từ 3.000 tấn lên 59.000 tấn (+1.802,1% so với tháng trước), giá trị tăng từ 245.000 USD lên 5,719 triệu USD (+2.234,1%). Dựa trên dữ liệu chi tiết trước đó, Giang Tô đã tiếp nhận khối lượng lớn quặng nghiền Ai Cập, trở thành động lực cốt lõi thúc đẩy sự tăng vọt ở nhóm các tỉnh "khác".
2. Giá nhập khẩu trung bình: Phục hồi lên 94,6 USD/tấn, áp lực ép giá từ người mua giảm bớt
Giá nhập khẩu trung bình tổng thể trong tháng 8 là 94,6 USD/tấn, tăng 12,0% so với tháng trước. Trong tháng 7, nhu cầu hạ nhiệt mạnh và tâm lý ép giá của người mua rất mạnh, với mức giá trung bình chỉ 84,5 USD/tấn.
Theo khu vực:
Các tỉnh khác (bao gồm Giang Tô): Giá trung bình cao nhất ở mức 97,1 USD/tấn (+22,7% so với tháng trước), chủ yếu tương ứng với quặng nghiền Ai Cập cấp cao.
Hồ Bắc: Giá trung bình 92,8 USD/tấn, chủ yếu tương ứng với quặng chưa nghiền của Jordan.
Quảng Tây: Giá trung bình 87,8 USD/tấn (+2,7% so với tháng trước), chủ yếu tương ứng với quặng chưa nghiền cấp thấp của Ai Cập, mức giá thấp nhất cả nước.
Sơn Đông: Đơn giá tháng 7 cao tới 1.687,1 USD/tấn, là mức bất thường do lượng nhập khẩu cực nhỏ (chỉ 200 tấn trong tháng 7, trị giá 2.000 USD). Sang tháng 8, giá trở lại bình thường ở mức 95,8 USD/tấn.
3. Cơ cấu quốc gia nguồn: Ai Cập và Jordan “độc quyền song phương”, mức độ tập trung đạt 98,3%
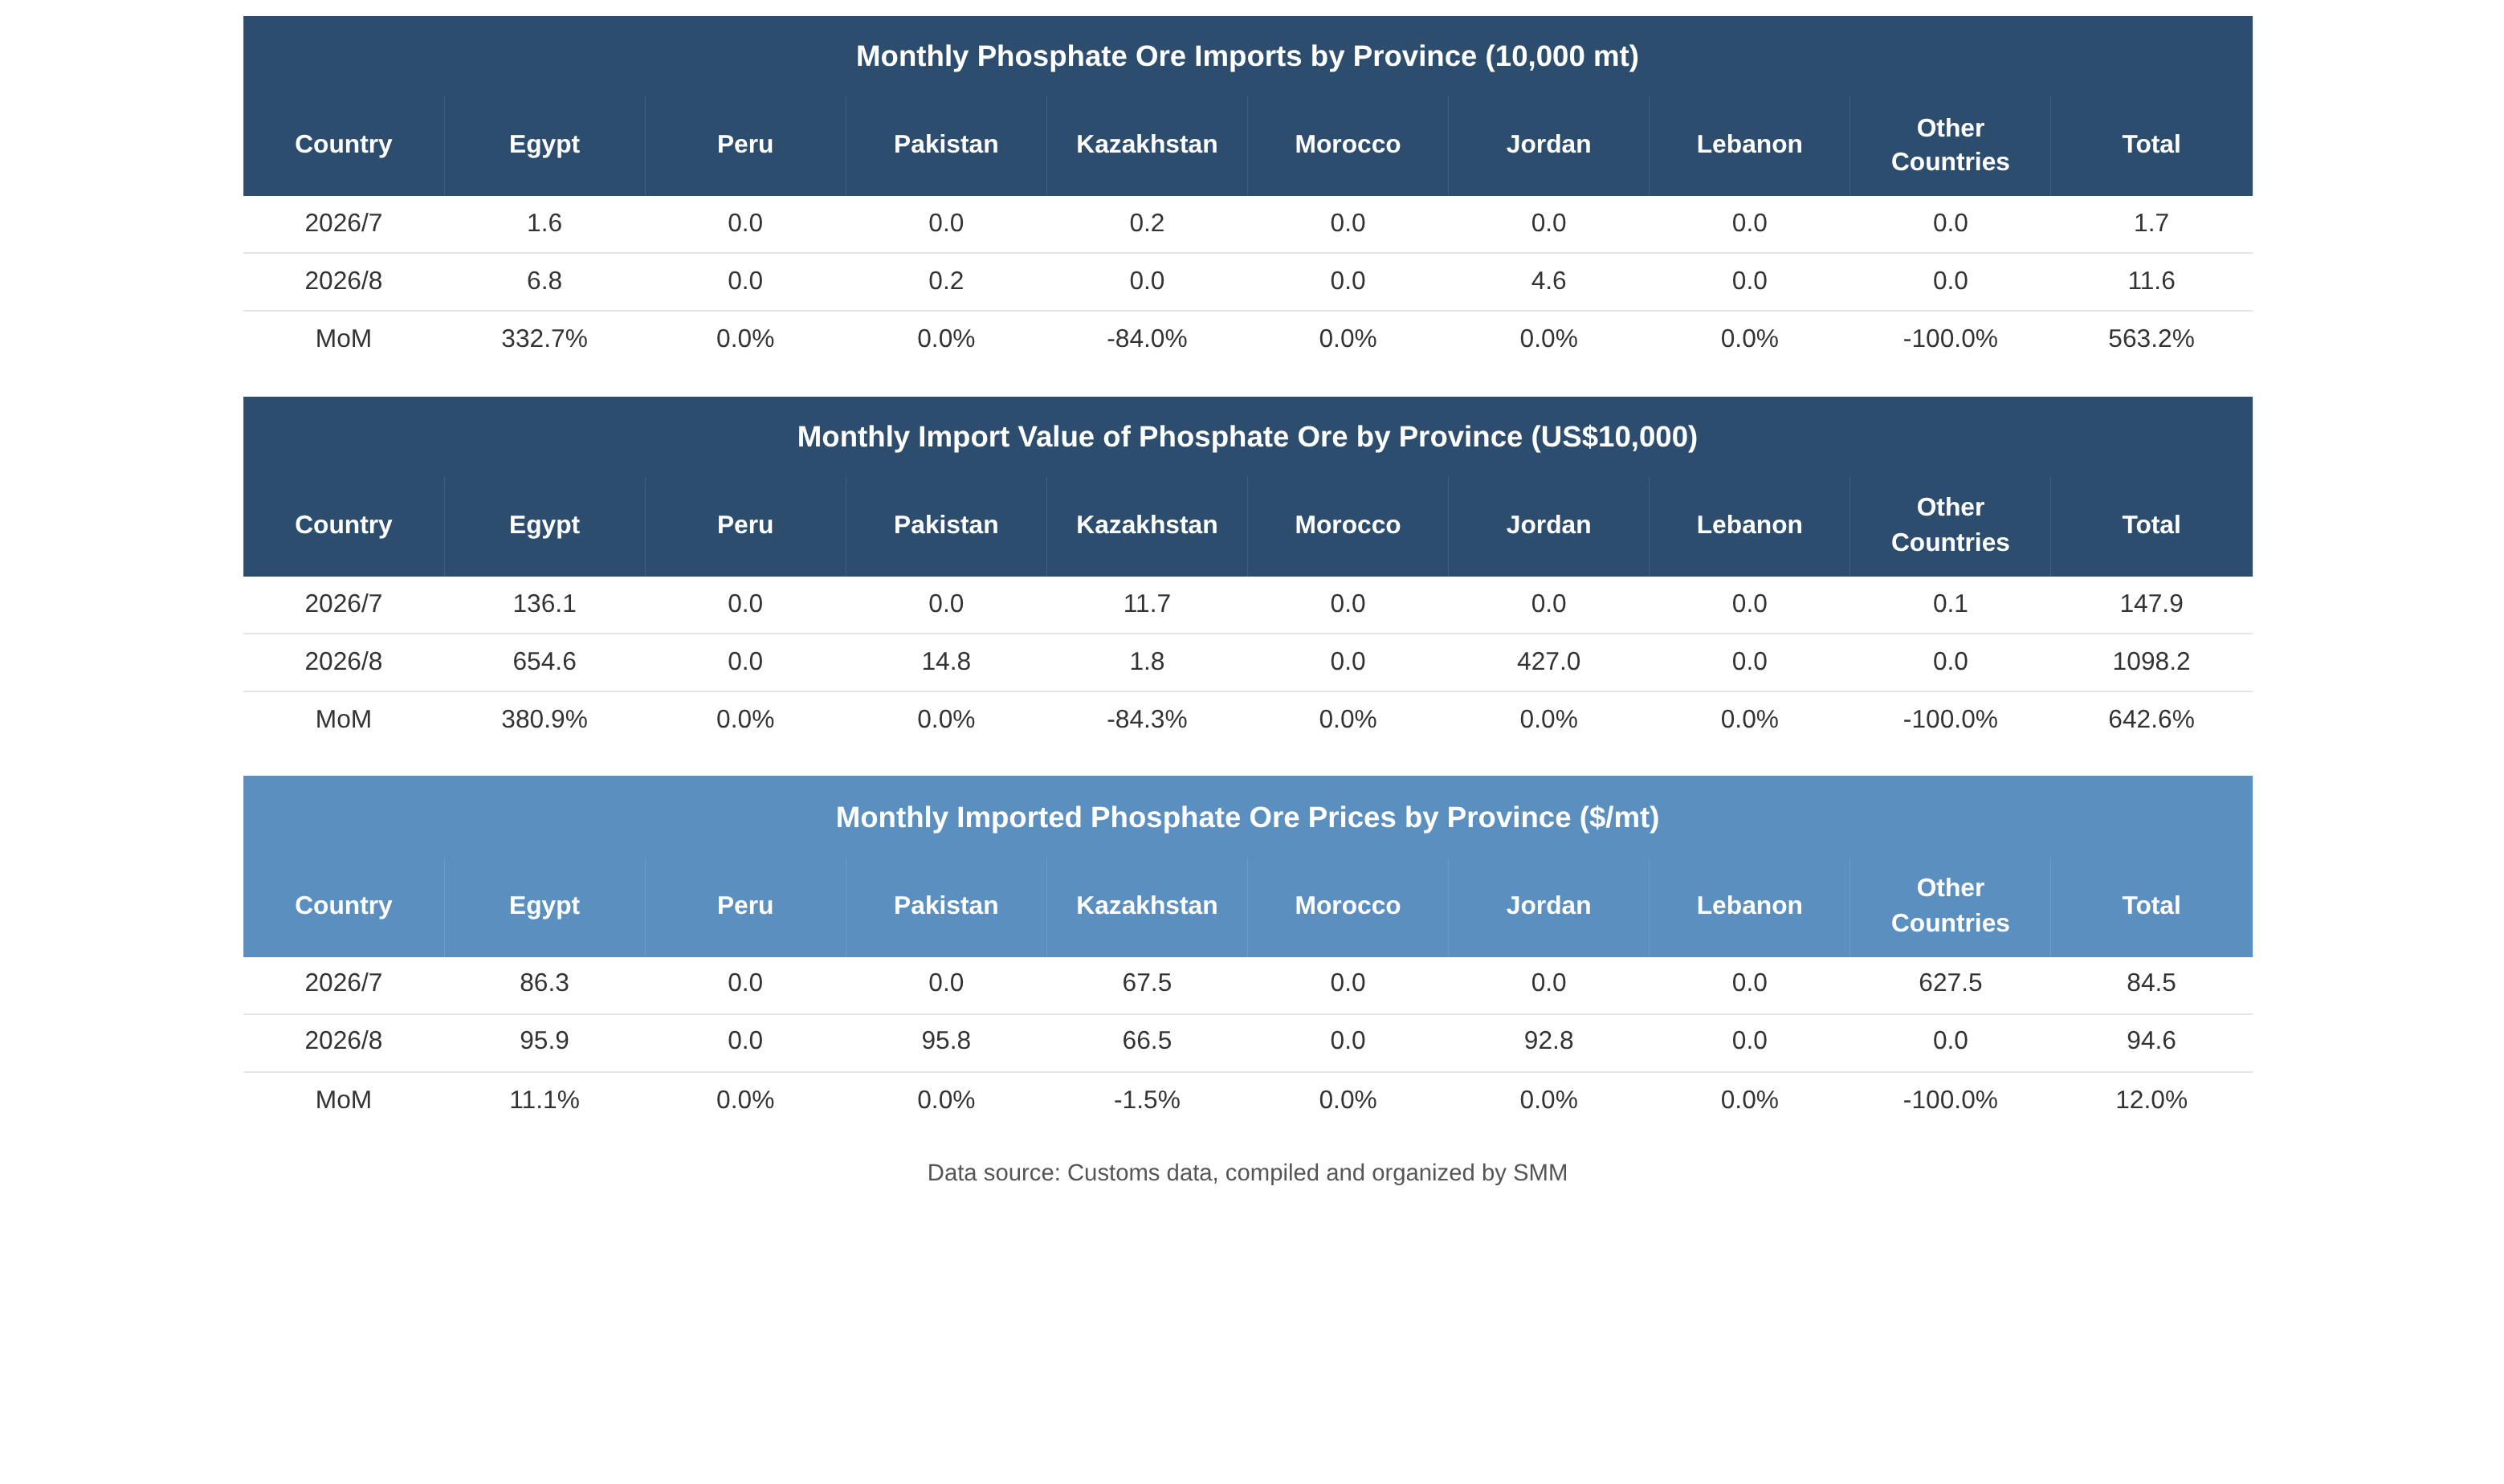
Nguồn nhập khẩu tháng 8 cực kỳ tập trung, vừa tiềm ẩn rủi ro vừa mở ra cơ hội:
Ai Cập: nhập khẩu 68.000 tấn (+332,7% so với tháng trước), chiếm khoảng 59%; trị giá nhập khẩu 6,546 triệu USD, giá trung bình 95,9 USD/tấn (+11,1% so với tháng trước).
Jordan: nhập khẩu 46.000 tấn (tháng 7 bằng 0), chiếm khoảng 40%; trị giá 4,27 triệu USD, giá trung bình 92,8 USD/tấn.
Pakistan: bổ sung nhỏ 2.000 tấn, giá trung bình 95,8 USD/tấn.
Kazakhstan: giảm từ 2.000 tấn trong tháng 7 xuống 0, mức giá trung bình 67,5 USD/tấn (quặng đuôi giá thấp) không còn tiếp tục.
Peru, Morocco, Lebanon: nhập khẩu tháng 8 đều bằng 0.
Lưu ý: Ai Cập và Jordan cùng chiếm 98,3%, cho thấy rủi ro phụ thuộc nguồn cung đơn lẻ là rất lớn. Trước đó, việc Ai Cập tạm dừng ký hợp đồng xuất khẩu mới vào tháng 5 đã khiến nhập khẩu từ Jordan tăng vọt vào tháng 6; hiện Jordan đã nối lại nguồn cung vào tháng 8, nhưng triển vọng nguồn cung của Ai Cập cho năm 2027 vẫn chưa chắc chắn.
IV. Phía xuất khẩu: khối lượng “phá băng” 61.000 tấn, hiệu ứng cửa sổ chính sách xuất hiện
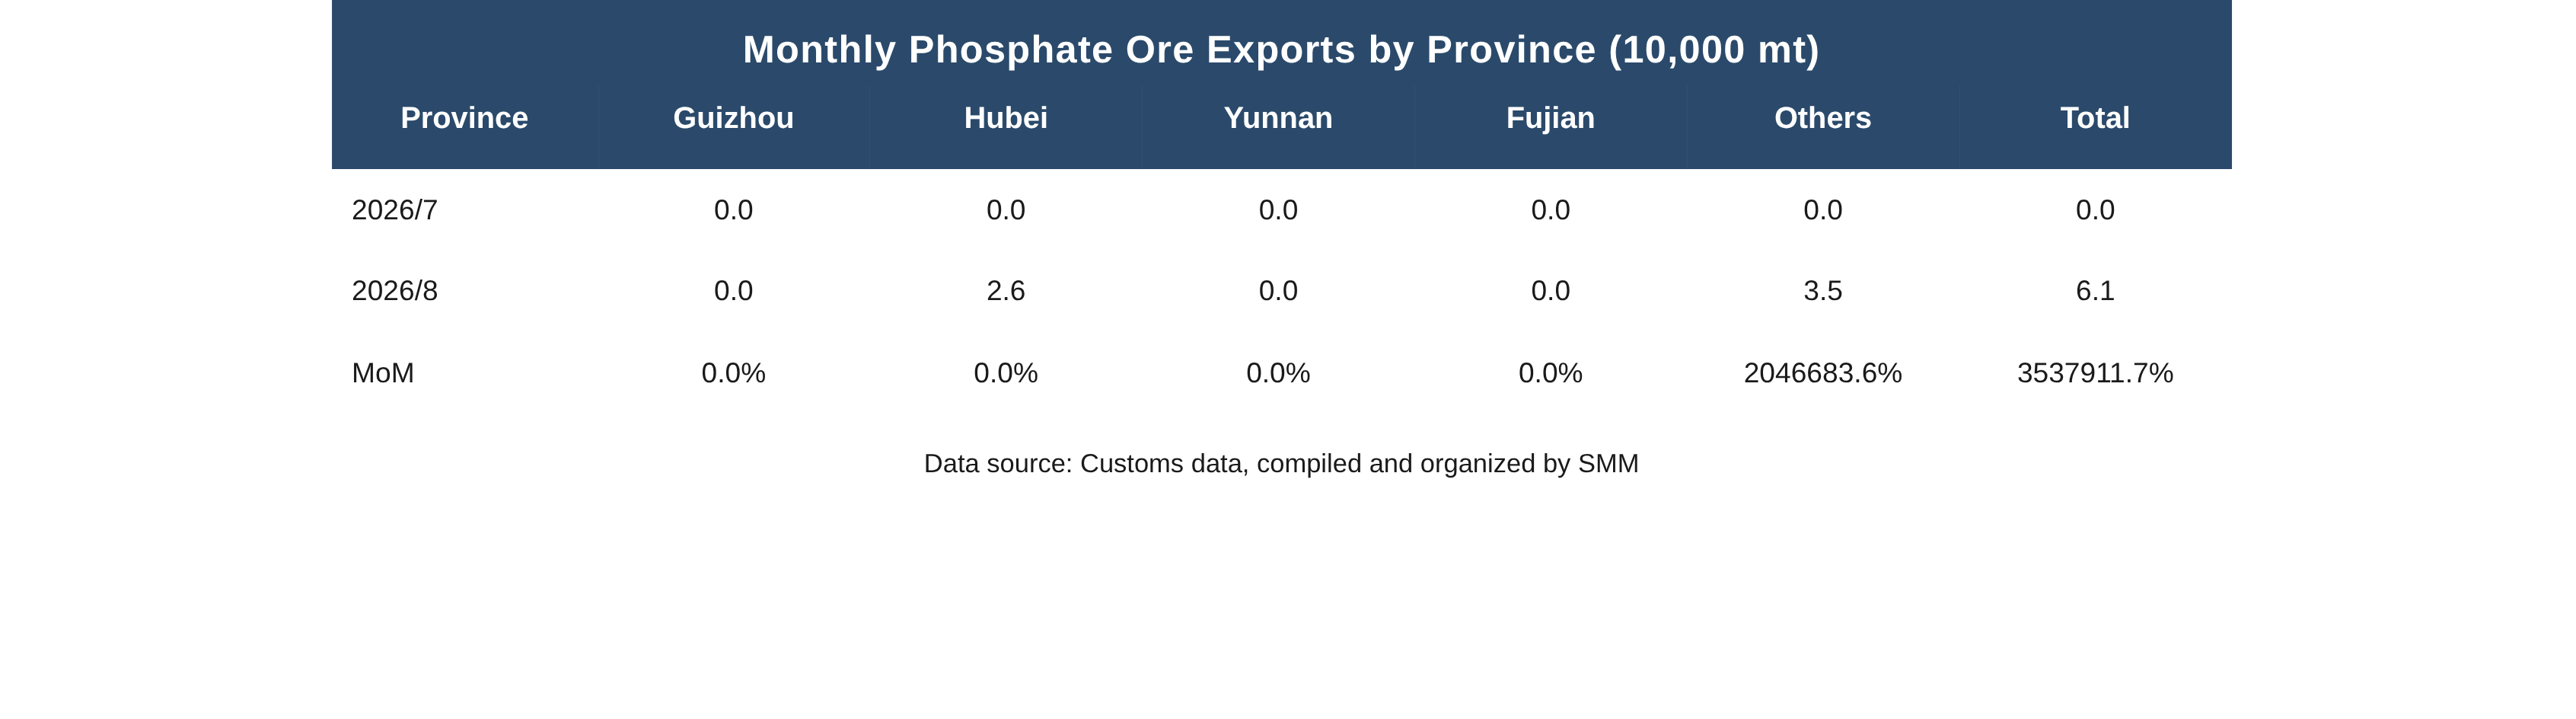
Đây là thay đổi đáng chú ý nhất trong số liệu tháng 8. Xuất khẩu tháng 7 bằng 0, trong khi xuất khẩu tháng 8 tăng vọt lên 61.000 tấn.
Hồ Bắc: xuất khẩu 26.000 tấn.
Các tỉnh khác: xuất khẩu 35.000 tấn (Quý Châu, Vân Nam, Phúc Kiến và một số tỉnh khác thể hiện bằng 0 trong bảng, nhưng mục “khác” bao gồm các tỉnh xuất khẩu chưa được liệt kê).
Bối cảnh chính sách: xuất khẩu phân lân bị đình chỉ từ ngày 14 tháng 3 đến ngày 31 tháng 8 năm 2026. Tháng 8, tháng cuối cùng của lệnh cấm, xuất khẩu tăng vọt từ 0 lên 61.000 tấn, nhiều khả năng do các doanh nghiệp tích trữ hàng trước khi hoạt động xuất khẩu bình thường được nối lại vào ngày 1 tháng 9, làm nóng các hợp đồng, hoặc xuất khẩu các sản phẩm hóa chất phốt pho không thuộc phân lân (như phốt pho vàng và muối phốt phát tinh chế).
V. Logic cốt lõi của tháng 8 và triển vọng thị trường
Tóm tắt logic thị trường tháng 8:
Nhập khẩu: phục hồi từ nền cực thấp của tháng 7. Hồ Bắc (quặng Jordan) và Giang Tô (quặng nghiền Ai Cập) là hai khu vực tiếp nhận chính. Giá trung bình tăng 12% cho thấy nhu cầu hạ nguồn đối với quặng cao cấp vẫn cứng nhắc, thu hẹp dư địa ép giá của người mua.
Xuất khẩu: trong giai đoạn cuối của lệnh cấm chính sách, kênh xuất khẩu bắt đầu nới lỏng. Dù khối lượng xuất khẩu 61.000 tấn tương đối nhỏ, nhưng đánh dấu sự chuyển dịch tâm lý thị trường từ “đình trệ hoàn toàn” sang “phục hồi thăm dò”.
Triển vọng tháng 9 và quý 4:
Nhập khẩu: sau khi xuất khẩu phân lân nối lại vào tháng 9, tỷ lệ vận hành của các doanh nghiệp hạ nguồn dự kiến phục hồi, nhưng giai đoạn hiện tại là mùa thấp điểm về nhu cầu, không có cày vụ xuân và không có dự trữ vụ đông. Nhập khẩu tháng 9 dự kiến cơ bản đi ngang hoặc biến động nhẹ so với tháng 8, giá trung bình củng cố trong khoảng 90-95 USD/tấn.
Xuất khẩu: sau khi xuất khẩu phân lân trở lại bình thường vào tháng 9, khối lượng xuất khẩu dự kiến mở rộng hơn nữa, với các tỉnh hóa chất lân chính như Hồ Bắc và Quý Châu đảm nhận phần lớn đơn hàng xuất khẩu.
Biến số then chốt: định hướng chính sách xuất khẩu quặng phốt phát của Ai Cập năm 2027. Nếu Ai Cập thắt chặt hơn nữa, Trung Quốc sẽ buộc phải tăng phụ thuộc vào Jordan hoặc tìm kênh cung ứng mới như Maroc. Đa dạng hóa nguồn cung sẽ trở thành nhiệm vụ chiến lược dài hạn để bảo đảm an ninh tài nguyên phốt phát.
VI. Tóm tắt: Mùa cao điểm nhu cầu có đến không?
Tháng 8, nhập khẩu quặng phốt phát đạt 116.000 tấn, tăng 563,2% so với tháng trước; xuất khẩu tăng từ 0 lên 61.000 tấn, giá trung bình phục hồi lên 94,6 USD/tấn. Số liệu trông ấn tượng, nhưng động lực chính là sự phục hồi từ nền cực thấp do lệnh cấm xuất khẩu tháng 7 và dự trữ trước mùa vụ trước khi xuất khẩu phân lân nối lại vào tháng 9. Dự trữ phân bón vụ thu đang dần khởi động, mang lại hỗ trợ từ nhu cầu cứng nhắc, nhưng nguồn nhập khẩu vẫn tập trung cao độ ở Ai Cập và Jordan, và khối lượng tuyệt đối vẫn còn thấp. Mùa cao điểm có thực sự đến hay không sẽ phụ thuộc vào việc đơn hàng xuất khẩu tháng 9 và tỷ lệ vận hành hạ nguồn có tiếp tục phục hồi hay không. Phục hồi ngắn hạn là khả dĩ, nhưng mùa cao điểm ở cấp độ xu hướng vẫn cần xác nhận.
Lưu ý: Nếu bạn có bổ sung gì về các chi tiết trong bài viết này hoặc có câu hỏi về ngành hóa chất lân (quặng phốt phát, sắt phốt phát, LFP, v.v.) và pin thể rắn, vui lòng liên hệ với chúng tôi như sau:
Điện thoại: 021-20707860 (hoặc thêm WeChat 13585549799) Yang Chaoxing, xin cảm ơn!