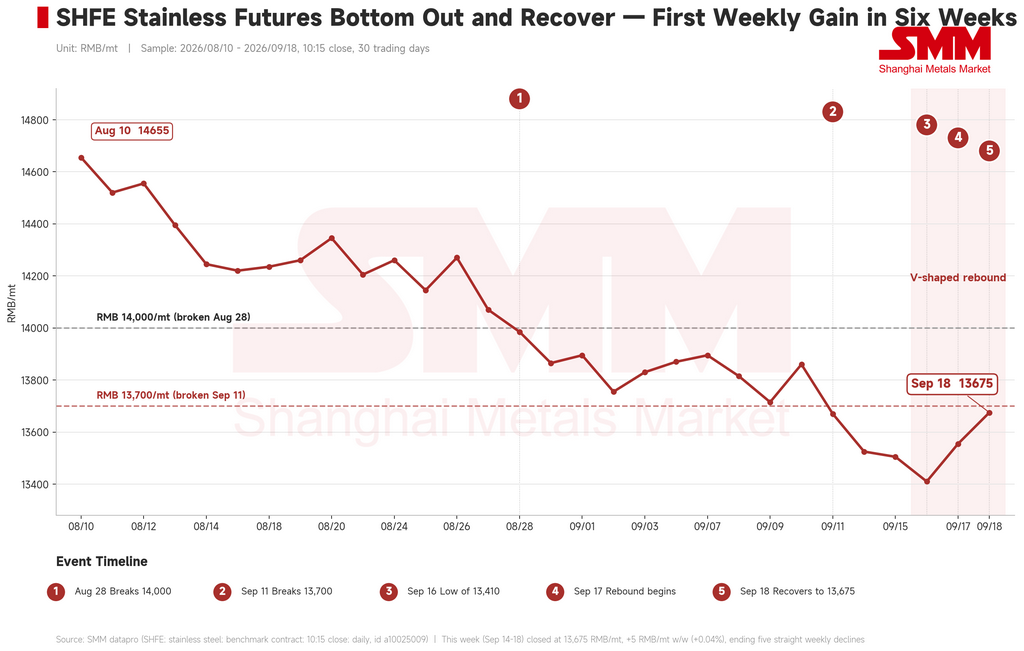
Giá thép không gỉ tương lai của Trung Quốc đã chấm dứt chuỗi năm tuần giảm liên tiếp trong tuần này, mặc dù câu chuyện quan trọng hơn nằm ở phía chi phí. Hợp đồng chuẩn trên SHFE đi theo hình chữ V: giảm xuống 13.410 NDT/tấn (khoảng 1.995 USD/tấn) vào thứ Tư — mức thấp của đợt điều chỉnh hiện tại — sau đó phục hồi trong hai ngày thứ Năm và thứ Sáu, đóng cửa ở mức 13.675 NDT/tấn (khoảng 2.035 USD/tấn), tăng 5 NDT/tấn (khoảng 0,7 USD/tấn), tương đương 0,04% so với thứ Sáu tuần trước. Mức tăng này không đáng kể nếu xét riêng lẻ. Điều quan trọng là đà giảm đã dừng lại, và nó dừng lại trong bối cảnh giá nguyên liệu niken đang giảm với tốc độ nhanh nhất của chu kỳ.
Lạm phát nóng của Mỹ đẩy xác suất tăng lãi suất lên 90%, và Nhà Trắng phản đối
Biến số vĩ mô chi phối trong tuần là cú sốc tăng mạnh của lạm phát Mỹ. CPI chưa điều chỉnh theo mùa tháng 8 tăng 0,4% so với tháng trước, mức cao nhất kể từ tháng 6 và cao hơn nhiều so với mức 0,1% trước đó; CPI lõi điều chỉnh theo mùa tăng 0,3%, mạnh nhất kể từ tháng 5 và vượt cả dự báo đồng thuận lẫn mức 0,2% trước đó. Xác suất thị trường định giá cho việc Fed tăng lãi suất tại cuộc họp tuần này đã nhảy vọt lên khoảng 90%, và các ngân hàng đầu tư vốn kiên trì dự báo không tăng lãi suất trong năm nay đã phải đầu hàng.
Phản ứng chính trị lại đi theo hướng ngược lại. Tổng thống Trump công khai tuyên bố Mỹ nên có mức lãi suất thấp nhất thế giới, và cố vấn kinh tế Nhà Trắng Kevin Hassett cho biết không có lý do gì để tăng lãi suất — tạo ra khoảng cách rõ rệt giữa lập trường của chính quyền và những gì thị trường đang định giá. Kỳ vọng lãi suất tăng gây áp lực lên định giá của các kim loại cơ bản định giá bằng USD, và đây là động lực bên ngoài cốt lõi khiến hợp đồng tiếp tục trượt dốc cho đến thứ Tư.
Rủi ro Trung Đông chuyển từ eo biển sang cơ sở hạ tầng của Saudi Arabia
Trọng tâm địa chính trị đã chuyển vào đất liền. Saudi Arabia cho biết đường ống Đông-Tây của họ đã bị tấn công nhiều lần và đã thực hiện các biện pháp đóng cửa phòng ngừa; các nguồn tin ước tính sự gián đoạn này có thể loại bỏ khoảng 4% nguồn cung dầu toàn cầu, và AP đưa tin đường ống bị hư hại sẽ phần lớn ngừng hoạt động trong nhiều tuần để sửa chữa. Lực lượng Houthi chính thức tuyên bố thực hiện "các hoạt động quân sự quy mô lớn, chất lượng cao" nhằm vào Saudi Arabia và một cuộc tấn công vào căn cứ không quân Khamis Mushait, đồng thời khẳng định hoạt động vận chuyển qua Bab el-Mandeb vẫn phần lớn bình thường.
Ngoại giao hầu như không có tiến triển. Một cuộc họp khu vực vùng Vịnh dự kiến vào ngày 14 tháng 9 đã bị hoãn sau khi Saudi Arabia yêu cầu sửa đổi, Bộ trưởng Năng lượng Mỹ cho biết đừng kỳ vọng đột phá nhanh chóng về eo biển Hormuz, và các quan chức Iran tái khẳng định họ sẽ không đàm phán cho đến khi các điều kiện của họ được đáp ứng. Các tín hiệu bù trừ cũng đã xuất hiện: Saudi Arabia đang tìm cách tăng lưu lượng dầu qua eo biển, Mỹ sẽ bắt đầu bổ sung Dự trữ Dầu mỏ Chiến lược trong những tháng tới, và Trump cho biết Nga và Ukraine đã đồng ý không tấn công các mục tiêu năng lượng của nhau. Thành viên Hội đồng Thống đốc ECB Kocher cảnh báo giá dầu cao có thể buộc ECB thắt chặt thêm — một vấn đề chi phí thực tế đối với các nhà sản xuất thép không gỉ châu Âu.
Thanh khoản Trung Quốc duy trì nới lỏng; chính sách tiêu dùng nhắm vào một lĩnh vực sử dụng cuối của thép không gỉ
Ngân hàng Nhân dân Trung Quốc đã thực hiện nghiệp vụ mua lại đảo chiều kỳ hạn sáu tháng trị giá 500 tỷ NDT (khoảng 74,4 tỷ USD) vào ngày 15 tháng 9. M2 tháng 8 đạt 356,81 nghìn tỷ NDT, tăng 7,5% so với cùng kỳ năm trước, trong khi tổng tài trợ xã hội trong tám tháng đầu năm đạt 23,91 nghìn tỷ NDT — thấp hơn 2,64 nghìn tỷ NDT so với cùng kỳ năm trước, cho thấy mở rộng tín dụng vẫn ở mức thận trọng.
Về chính sách, Bộ Thương mại và bảy bộ ngành khác đã ban hành kế hoạch hành động thúc đẩy tiêu dùng nhà thông minh. Thiết bị gia dụng thông minh là một kênh tiêu thụ hạ nguồn quan trọng của thép không gỉ, do đó điều này hỗ trợ nhu cầu trung hạn, mặc dù quá trình truyền dẫn cần thời gian và chưa có dấu hiệu nào xuất hiện trong giao dịch giao ngay tuần này. Bộ Công nghiệp và Công nghệ thông tin cũng đã triệu tập các cuộc họp cấp tỉnh về hiệu quả hoạt động công nghiệp, nâng cao ưu tiên ổn định sản lượng công nghiệp.
Tồn kho ghi nhận mức giảm thực chất nhất của chu kỳ
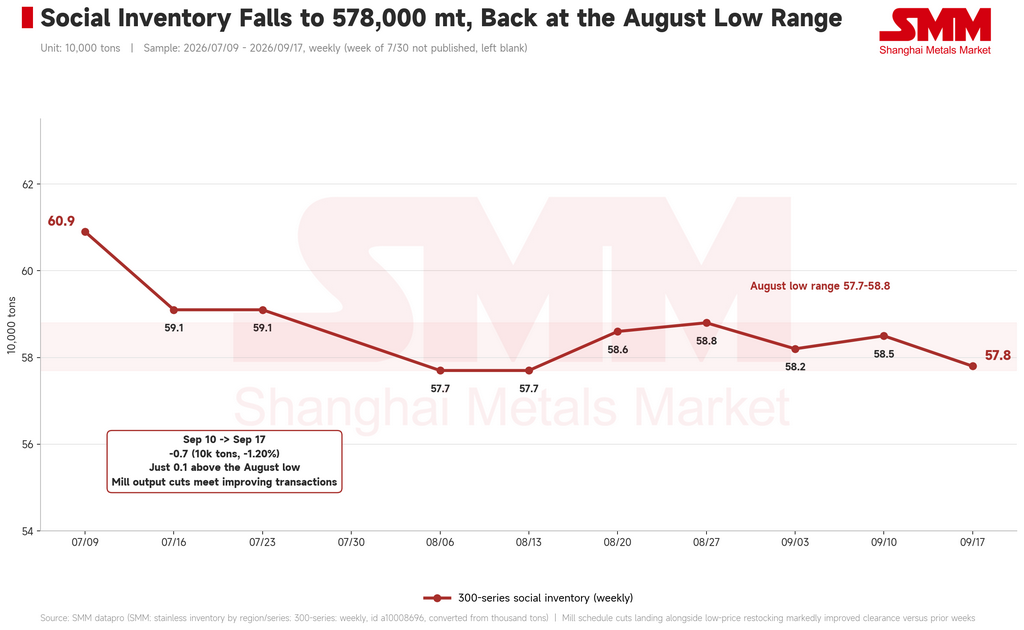
Dữ liệu hàng tuần của SMM cho thấy tồn kho xã hội dòng 300 đạt 578.000 tấn vào ngày 17 tháng 9, giảm 7.000 tấn so với 585.000 tấn một tuần trước đó — mức giảm 1,20%, chỉ còn cao hơn 1.000 tấn so với mức thấp tháng 8 là 577.000 tấn, quay trở lại phạm vi của tháng 8.
Cơ cấu của đợt giảm này tốt hơn so với đợt giảm đầu tháng 9, vốn đến từ dòng chảy chứng chỉ kho thay vì tiêu thụ thực tế. Lần này dựa trên hai trụ cột vững chắc hơn: việc cắt giảm sản lượng mà các nhà máy công bố trước đó hiện đang phát huy tác dụng, làm giảm nguồn cung tăng thêm, và giá ở mức tuyệt đối này đã thu hút đủ sự quan tâm từ phía hạ nguồn để cải thiện tốc độ tiêu thụ so với giao dịch mỏng manh của các tuần trước.
Điểm cần lưu ý rất quan trọng. Đợt bổ sung tồn kho tập trung "Tháng Chín vàng" vẫn chưa xuất hiện. Đợt giảm tồn kho này phản ánh sự co lại của nguồn cung gặp hoạt động mua ở mức giá thấp, không phải sự phục hồi theo xu hướng của nhu cầu người dùng cuối, và tính bền vững của nó cần thêm vài tuần dữ liệu để xác nhận.
Phía chi phí đảo chiều — và các nhà máy đã lấy lại biên lợi nhuận
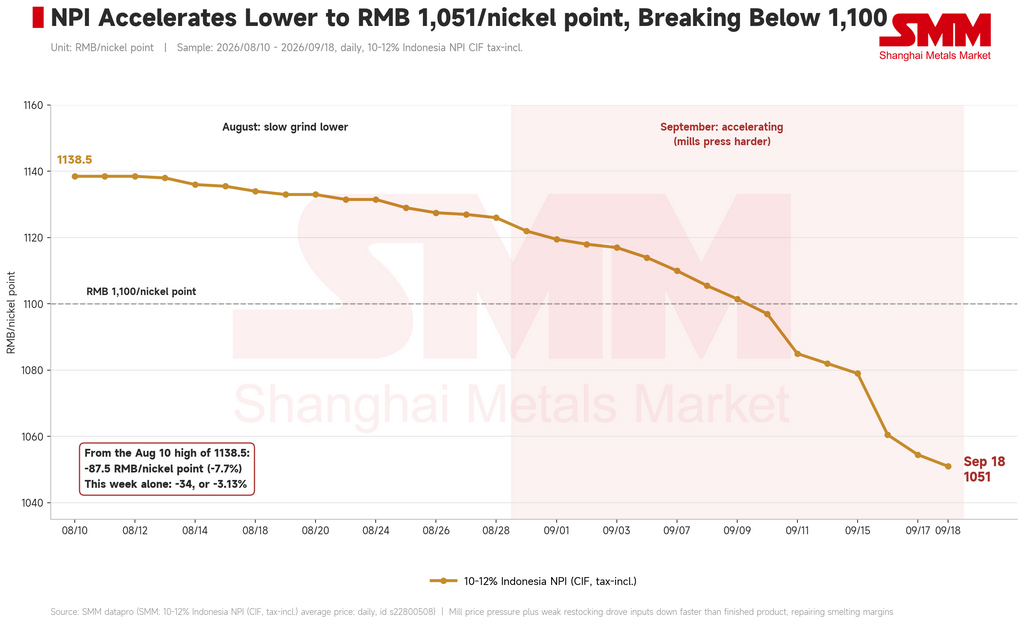
NPI giảm mạnh và nhanh. Đầu tuần giá mở cửa ở mức 1.082 NDT/điểm niken (khoảng 161 USD), phá vỡ mức 1.060 NDT vào thứ Tư, và đóng cửa thứ Sáu ở mức 1.051 NDT/điểm niken (khoảng 156 USD) — giảm 34 NDT, tương đương 3,13% so với tuần trước. Từ mức cao ngày 10 tháng 8 là 1.138,5 NDT/điểm niken, NPI hiện đã giảm 87,5 NDT, tương đương 7,7%, trong đó riêng tuần này đóng góp hơn một phần ba mức giảm. Giá trung bình hàng tuần của ferrochrome carbon cao, công bố lần cuối cho tuần kết thúc ngày 11 tháng 9, là 7.850 NDT/tấn cơ sở 50% (khoảng 1.168 USD), giảm 50 NDT so với mức 7.900 NDT (khoảng 1.176 USD).
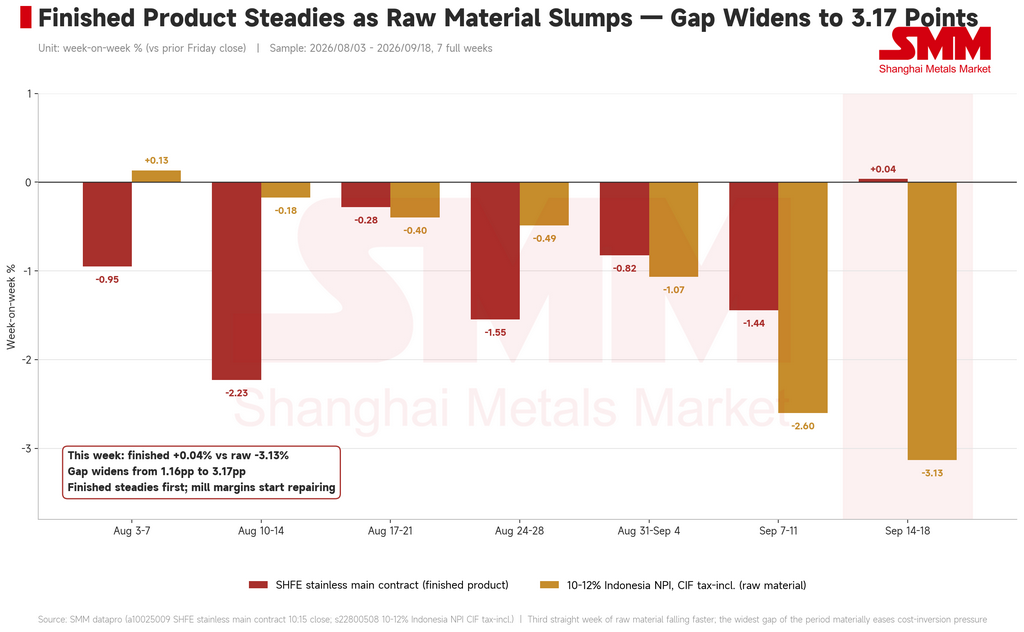
Biến động tương đối mới là điểm mấu chốt. Thành phẩm tăng 0,04% trong khi nguyên liệu đầu vào giảm 3,13% — chênh lệch 3,17 điểm phần trăm, mức rộng nhất của đợt điều chỉnh này và là tuần thứ ba liên tiếp nguyên liệu thô giảm nhanh hơn thành phẩm. So với chỉ số ngày 28 tháng 8, thời điểm ngành chính thức rơi vào trạng thái đảo ngược chi phí, thành phẩm hiện ở mức 97,8 và nguyên liệu đầu vào ở mức 93,3, chênh lệch 4,4 điểm. Dư địa biên lợi nhuận đang mở rộng trở lại.
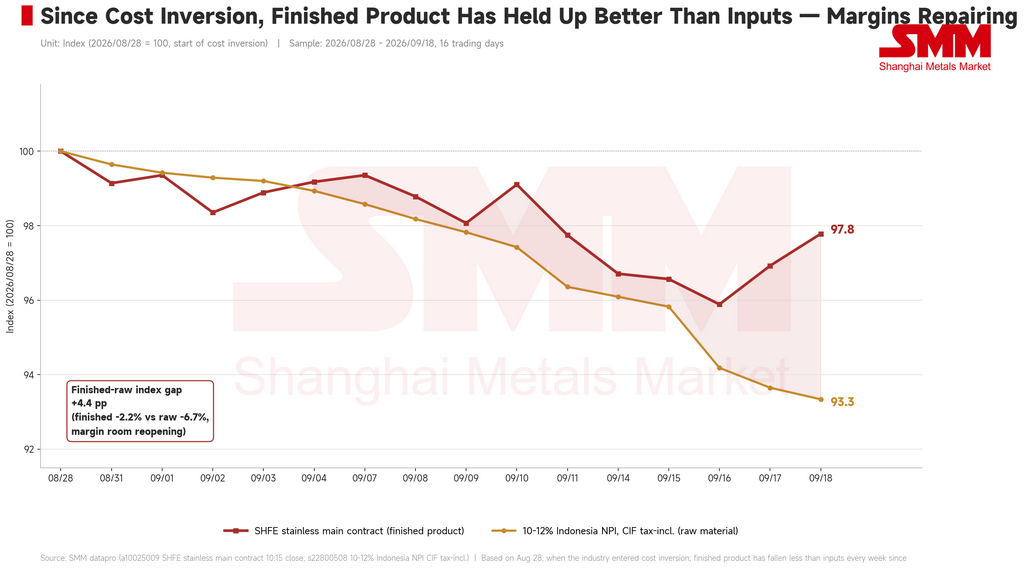
Điều này giải quyết, ít nhất là vào lúc này, rủi ro được nêu trong hai bản đánh giá trước: rằng sàn chi phí đang trượt xuống cùng nhịp với giá và do đó mang lại hỗ trợ yếu hơn so với các chu kỳ trước. Thành phẩm đã ổn định trước trong tuần này, phá vỡ động thái đó. Nhưng mức chi phí tuyệt đối vẫn tiếp tục giảm, và nếu thành phẩm tiếp tục suy giảm, đợt đảo ngược tiếp theo sẽ hình thành ở mức giá thấp hơn.
Triển vọng
Ba thay đổi biên định hình tuần này so với năm tuần trước đó: hợp đồng tìm thấy hỗ trợ gần mức 13.400 NDT/tấn và phục hồi trong hai phiên, ghi nhận mức tăng hàng tuần đầu tiên trong sáu tuần; tồn kho xã hội quay trở lại phạm vi thấp của tháng 8 nhờ cắt giảm nguồn cung thay vì dòng chảy chứng chỉ kho, khiến đây là đợt giảm tồn kho chất lượng cao hơn so với đầu tháng 9; và nguyên liệu thô giảm nhanh hơn thành phẩm trong tuần thứ ba liên tiếp với biên độ rộng nhất từ trước đến nay, làm giảm đáng kể tình trạng đảo ngược chi phí.
Hỗ trợ đang tích lũy, nhưng các điều kiện cho sự đảo chiều vẫn chưa sẵn sàng. Đợt bổ sung tồn kho tập trung mùa cao điểm chưa bao giờ thành hiện thực, bằng chứng về sự phục hồi theo xu hướng của nhu cầu người dùng cuối vẫn còn thiếu, và sự phục hồi này chủ yếu nhờ cú bật lên từ trạng thái quá bán và việc định giá lại chi phí hơn là nhờ nhu cầu. Nếu hoạt động bổ sung tồn kho ở mức giá thấp chỉ là sự giải phóng một lần, đà tăng có thể nhanh chóng phai nhạt.
Những điểm đáng theo dõi từ đây: định hướng chính sách tháng 9 của Fed và sự truyền dẫn của nó vào định giá kim loại cơ bản; mức độ kiên quyết và bền vững trong việc thực hiện cắt giảm sản lượng của các nhà máy; liệu hoạt động giảm tồn kho do giá thấp có kéo dài sang tháng 10 hay không; liệu đà giảm của NPI có ổn định hay không — mức giảm kéo dài giúp biên lợi nhuận trong ngắn hạn nhưng kéo toàn bộ cấu trúc giá xuống thấp hơn trong trung hạn; và tiến độ sửa chữa đường ống của Saudi Arabia cùng tác động lan tỏa của nó đến chi phí năng lượng.