I. Kết luận trước: EU đóng cửa nhà máy cán, không đóng lò luyện
Chính sách thép không gỉ của EU vòng này có ranh giới rõ ràng đến bất ngờ.
Một bên là thành phẩm. Thép cuộn cán nguội (HS 7219/7220), thép cuộn cán nóng, thép tấm, thép thanh và thép cuộn dây giờ phải đối mặt cùng lúc sáu lớp: thuế chống bán phá giá, thuế chống trợ cấp, gia hạn chống lẩn tránh, cắt giảm hạn ngạch khoảng 47%, thuế ngoài hạn ngạch 50%, nghĩa vụ chứng minh nguồn gốc nấu luyện có hiệu lực từ ngày 1 tháng 10, và nghĩa vụ CBAM đang bắt đầu tăng dần.
Bên kia là phôi thép không gỉ, HS 7218. Mặt hàng này không chịu bất kỳ lớp nào trong sáu lớp trên. Không thuế chống bán phá giá, không thuế chống trợ cấp, không nằm trong danh sách chống lẩn tránh, và không bị ảnh hưởng bởi ba nhóm sản phẩm bị cắt giảm hạn ngạch tự vệ mạnh nhất. CBAM có áp dụng với phôi, nhưng chỉ 2,5% lượng phát thải hàm chứa phải nộp trong năm 2026.
Vì vậy, cùng một nhà xuất khẩu và cùng một mẻ thép, lộ trình thành phẩm tốn tới 41,6% thuế cộng thêm cuộc chiến giành hạn ngạch, trong khi lộ trình phôi gần như thông thoáng. Không ai cần phải dẫn dắt thị trường về phía kẽ hở đó. Nó tự tìm đến.
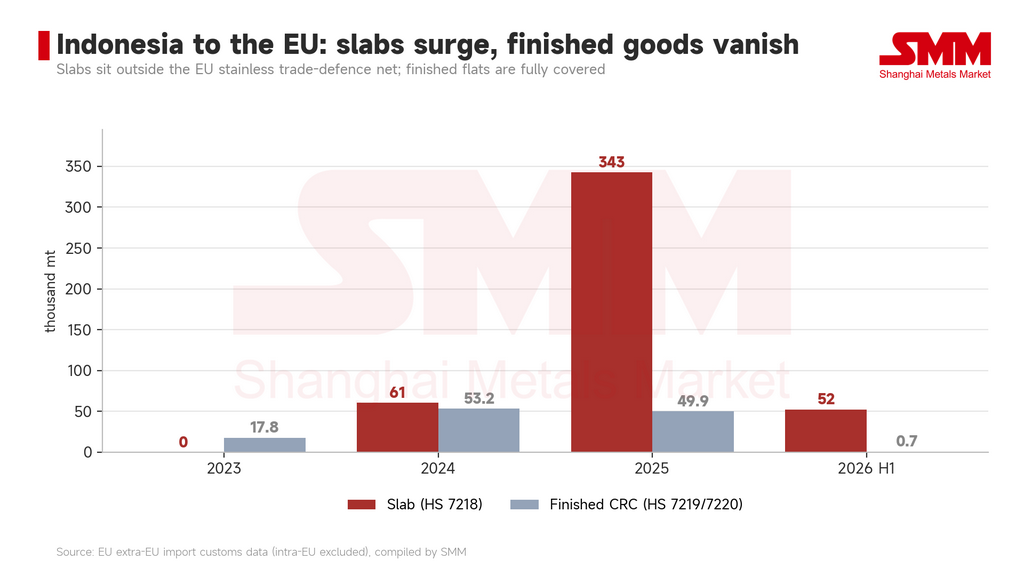
Hai đường cong của Indonesia đã phát triển thành hai thái cực hoàn toàn trái ngược. Năm 2023, lượng phôi Indonesia xuất sang EU gần như bằng không trong khi lượng thành phẩm đạt 17.800 tấn. Đến năm 2025, phôi đạt 342.900 tấn so với 49.900 tấn thành phẩm. Trong nửa đầu năm 2026, phôi đạt 52.400 tấn và thành phẩm giảm xuống còn 737 tấn.
Đường thành phẩm đó không phải đang suy yếu. Nó đã về không. Sáu tháng xuất khẩu năm 2026 cộng lại chỉ bằng khoảng một tuần khối lượng năm 2025.
II. Từ con số không lên vị trí số một trong hai năm
Thước đo rõ ràng nhất về mức độ mở của kênh phôi đến từ chính cơ cấu nhập khẩu của EU.
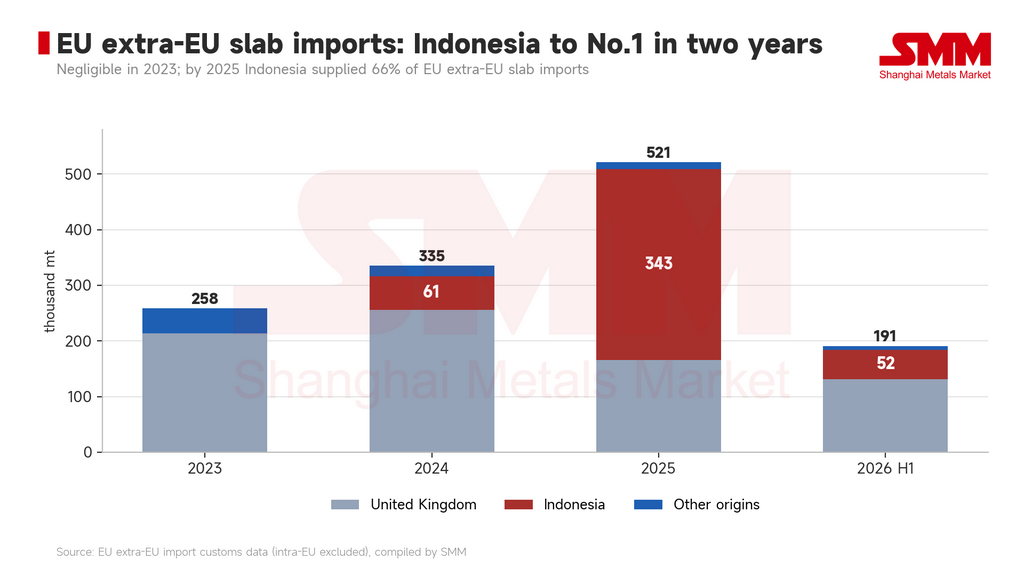
Năm 2023, tổng nhập khẩu phôi ngoài EU của EU đạt 258.300 tấn. Riêng Vương quốc Anh cung cấp 213.500 tấn, phần còn lại phân tán giữa Kazakhstan, Ukraine và Hàn Quốc. Indonesia không đạt ngưỡng báo cáo.
Năm 2024, Indonesia xuất hiện với 60.600 tấn.
Năm 2025, tổng nhập khẩu phôi ngoài EU của EU tăng vọt lên 521.400 tấn. Indonesia cung cấp 342.900 tấn trong số đó — chiếm 66% tổng lượng, và gấp hơn hai lần khối lượng của quốc gia dẫn đầu lâu năm là Vương quốc Anh với 165.700 tấn. Các lô thép tấm của Anh xuất khẩu sang EU đã giảm trong cùng năm đó.
Một nhà cung cấp không có tên trong danh sách hai năm trước giờ đây cung cấp hai phần ba lượng thép tấm nhập khẩu của châu Âu. Vị thế đó không phải nhờ giá cả. Nó được tìm thấy trong một kẽ hở của biểu thuế.
Một điểm định nghĩa quan trọng ở đây. Thép tấm là hạng mục thép không gỉ duy nhất mà EU phụ thuộc chủ yếu vào nhập khẩu từ ngoài khối: thương mại nội khối EU chỉ chiếm 34% dòng chảy, so với 50% đến 90% đối với năm hạng mục thành phẩm. Châu Âu không thể nấu chảy đủ thép thô không gỉ để cung cấp cho các nhà máy cán của mình và phải mua bán thành phẩm để cán. Đó là lý do công nghiệp khiến kênh thép tấm được mở, và là lý do nó không thể bị đóng nhanh chóng.
III. 71x: con số nói lên nhiều điều hơn các văn bản pháp lý
Chia khối lượng thép tấm Indonesia vào EU cho khối lượng thành phẩm cho thấy biểu hiện cô đọng nhất về những gì vòng chính sách này đã gây ra.
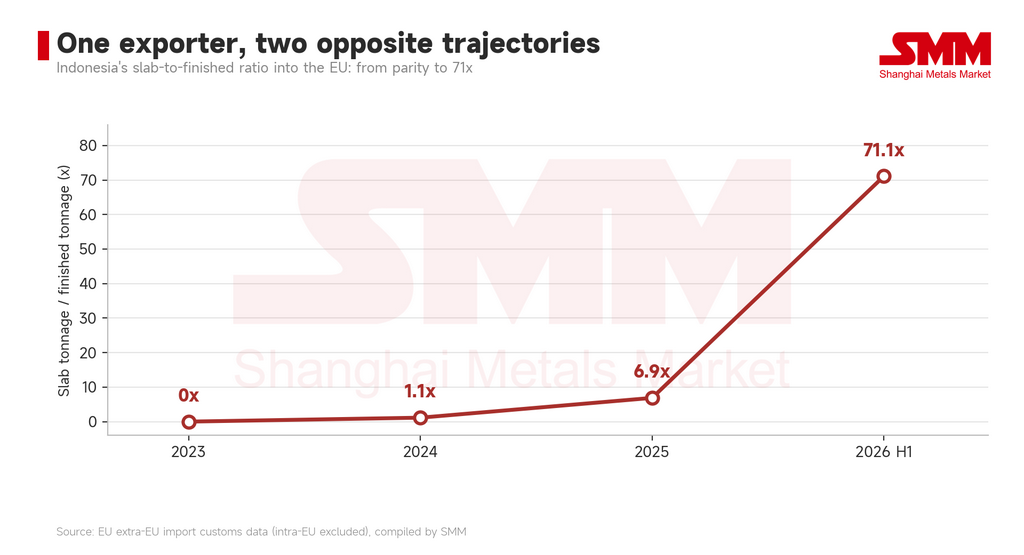
Năm 2024, tỷ lệ này là 1,1x — thép tấm và thành phẩm di chuyển với khối lượng tương đương trên các tuyến riêng biệt. Năm 2025 là 6,9x. Nửa đầu năm 2026 đạt 71,1x.
Sự dịch chuyển không diễn ra từ từ. Nó nhảy vọt trong khoảng thời gian từ cuối năm 2025 đến đầu năm 2026, trùng với thời điểm Quy định (EU) 2026/1384 chuyển từ đề xuất thành luật.
Đường cong đó cho thấy khoảng cách về tốc độ. Các công ty tái tổ chức nhanh hơn việc sửa đổi luật pháp. Mỗi vòng quy tắc làm biến dạng hình thái thương mại, và sự biến dạng luôn chạy về phía rào cản mỏng nhất tại thời điểm đó. Mỗi mức thuế bổ sung ở phía thành phẩm làm đường cong thép tấm dốc hơn.
Cần nói thêm rằng thép tấm không biến mất sau khi cập bến. Nó vào các nhà máy cán châu Âu và xuất xưởng dưới dạng thép cuộn cán nguội có xuất xứ EU. Đối với người dùng cuối, đó vẫn là cùng một loại thép. Đối với hải quan và luật phòng vệ thương mại, nó giờ có một danh tính khác. Ngành thép không gỉ châu Âu đang được bảo hộ ở công đoạn cán, không phải công đoạn nấu chảy — và sự phân biệt đó là nền tảng cho mọi điều tiếp theo.
IV. Các rà soát hết hạn không tạo ra thuế mới — chúng khóa chặt các mức thuế hiện có
Ngày 15 tháng 9, Ủy ban châu Âu đã khởi xướng hai cuộc rà soát hết hạn đối với thép không gỉ cán nguội. Vụ R871 liên quan đến Trung Quốc đại lục và Đài Loan (PoC); vụ R872 liên quan đến Ấn Độ và Indonesia. Cả hai đều do Hiệp hội Thép châu Âu (EUROFER) yêu cầu trước khi các biện pháp hết hiệu lực.
Có một cách hiểu sai phổ biến cần làm rõ trước tiên. Rà soát hết hạn không phải là một cuộc điều tra mới. Nó không đặt ra mức thuế mới, và không có khoảng thời gian nào mà thuế bị đình chỉ trong khi quá trình rà soát diễn ra. Cơ chế pháp lý đơn giản là: nếu không ai yêu cầu rà soát trước khi các biện pháp hết hạn, chúng sẽ tự động hết hiệu lực; một khi rà soát được khởi xướng, các biện pháp hiện hành vẫn có hiệu lực đầy đủ trong suốt quá trình, cho đến khi có quyết định cuối cùng. Đối với các nhà xuất khẩu, điều chắc chắn duy nhất từ ngày khởi xướng là mức thuế hiện tại sẽ được duy trì ít nhất một năm nữa, và thường là năm năm.
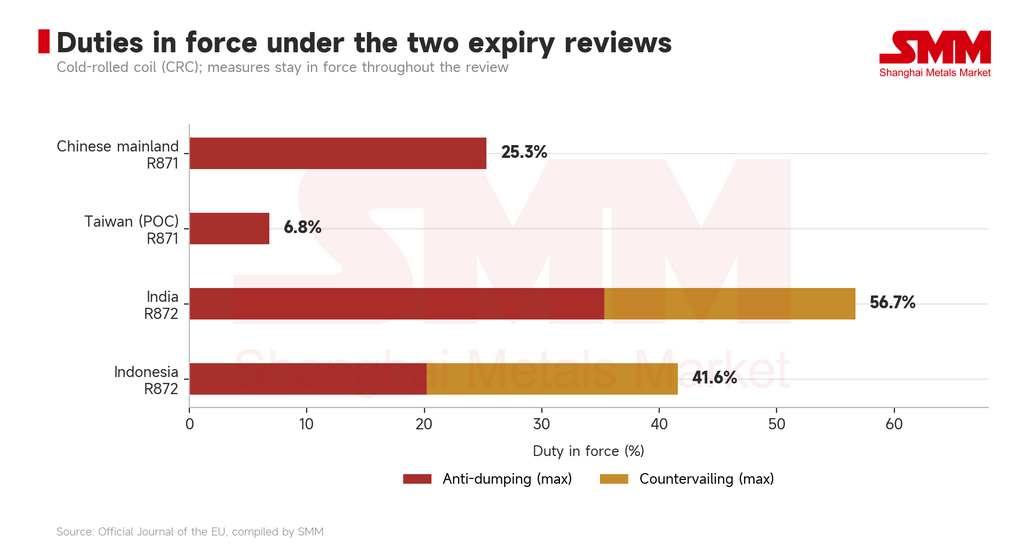
Xếp theo mức thuế tối đa hiện hành: Ấn Độ ở mức 56,7% (35,3% chống bán phá giá cộng 21,4% chống trợ cấp), Indonesia ở mức 41,6% (20,2% cộng 21,4%), Trung Quốc đại lục ở mức 25,3%, và Đài Loan (PoC) ở mức 6,8%.
Indonesia là trường hợp đặc biệt trong bốn nước. Lượng hàng thành phẩm xuất sang EU của nước này đã về không, nên cuộc rà soát hầu như không có tác động biên nào đối với những gì họ xuất hiện nay — thuế hiện hành đã ngăn sản phẩm này ra khỏi thị trường, và thêm năm năm nữa cũng không đẩy nó xuống thấp hơn. Tác động thực sự nằm ở kỳ vọng. Nó báo hiệu rằng trong năm năm tới, không có triển vọng nào cho thép không gỉ thành phẩm của Indonesia tái nhập châu Âu qua cửa chính. Điều đó để lại hai con đường: phôi, hoặc cán lại tại nước thứ ba. Và từ ngày 1 tháng 10, con đường cán lại sẽ vướng phải yêu cầu chứng minh nguồn gốc nấu và đúc.
Đài Loan (PoC) nằm ở thái cực ngược lại. Mức 6,8% là mức thấp nhất trong bốn nước, và họ đã xuất 299.900 tấn thành phẩm sang EU trong năm 2025, trở thành nguồn cung CRC ngoài EU lớn nhất. Do đó, cuộc rà soát đặt khối lượng thực tế vào rủi ro. Hạn ngạch CRC của họ cũng hoàn toàn chạy trên tuyến MFN duy nhất: một khi hạn ngạch được sử dụng hết, các lô hàng sẽ phải đối mặt với mức thuế ngoài hạn ngạch 50% mà không có nguồn dự phòng từ hạn ngạch chung FTA. Mức thuế thấp kết hợp với hạn ngạch không có đệm có nghĩa là bất kỳ sự đánh giá lại nào về mức thuế đó đều bị khuếch đại.
V. Danh sách nhà cung cấp đang được xếp hạng lại, và quy tắc sắp xếp đã thay đổi
Với các cuộc rà soát hết hạn, hạn ngạch, yêu cầu nấu và đúc cùng CBAM giờ đây chồng chất lên nhau, cơ cấu nguồn gốc của thép không gỉ cán nguội ngoài EU nhập vào EU đã bắt đầu dịch chuyển.
So sánh cả năm 2025 với nửa đầu năm 2026 tính theo năm: Đài Loan (PoC) -62%, Trung Quốc đại lục -47%, Indonesia -97%, Ấn Độ -21% và Thái Lan -9%; ngược lại Hàn Quốc +27%, Nam Phi +91%, Malaysia +19%, Thổ Nhĩ Kỳ +10%, Việt Nam +6% và Nhật Bản +50%.
Đặt bảng đó dựa trên tình trạng phòng vệ thương mại và lộ trình hạn ngạch của từng xuất xứ, mô hình hiện ra rất rõ ràng.
Mọi xuất xứ trong nhóm suy giảm đều bị áp dụng trực tiếp biện pháp chống bán phá giá hoặc chống trợ cấp. Trung Quốc đại lục, Đài Loan (PoC), Ấn Độ và Indonesia chính là bốn bên bị điều tra trong hai cuộc rà soát hết hiệu lực.
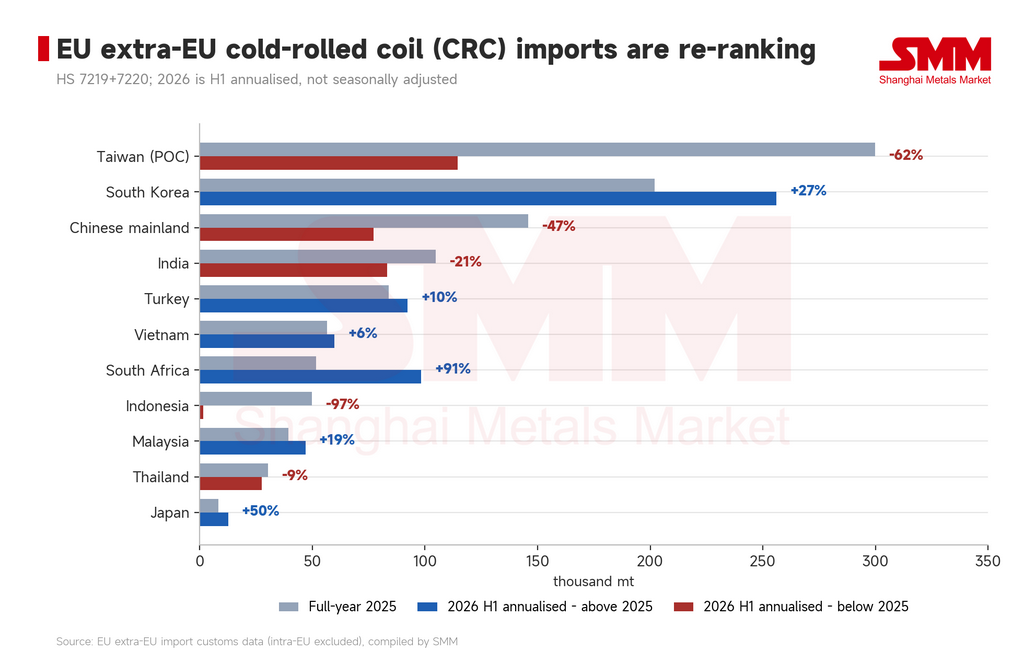
Nhóm tăng trưởng có một trong hai đặc điểm: hạn ngạch FTA song song, hoặc hoàn toàn không bị áp dụng biện pháp phòng vệ thương mại. Hàn Quốc nằm trên lộ trình FTA với cơ cấu hạn ngạch đầy đủ nhất và ghi nhận mức tăng tuyệt đối lớn nhất. Nam Phi có hợp phần FTA bên dưới và tăng gần gấp đôi. Nhật Bản tăng trưởng nhanh nhất từ mức nền thấp.
Có một cách hiểu ngược trực giác đáng được nêu ra. Thổ Nhĩ Kỳ và Việt Nam không giảm — họ đã tăng trưởng. Cả hai đều bị đưa vào phạm vi gia hạn chống lẩn tránh năm 2024 và lẽ ra phải bị kìm hãm rõ rệt nhất, nhưng lượng xuất khẩu nửa đầu năm 2026 của họ vẫn tăng lần lượt 10% và 6%. Lời giải thích khả dĩ là biện pháp chống lẩn tránh nhắm vào việc lẩn tránh xuất xứ, trong khi tăng trưởng của họ đến từ nguồn cung tuân thủ: phôi thép có xuất xứ từ các nguồn khác ngoài Indonesia, bao gồm cả từ bên ngoài EU, và chuỗi cung ứng được tái cấu trúc xung quanh đó. Nếu cách hiểu này đúng, thì một khi bằng chứng nấu chảy và rót khuôn có hiệu lực, hai thị trường này trở thành phép thử trực tiếp nhất về việc liệu mô hình cán lại tuân thủ có thực sự hiệu quả hay không.
Cần có một lưu ý về phương pháp. Việc quy đổi nửa đầu năm 2026 thành cả năm chỉ là phép nhân đôi đơn giản mà không điều chỉnh theo mùa vụ. Nhập khẩu thép không gỉ của EU thường dồn vào các quý khi cửa sổ hạn ngạch mở, nên con số quy đổi cả năm phóng đại bất kỳ xuất xứ nào đã dồn mạnh vào hạn ngạch trong nửa đầu năm. Những gì bảng này báo cáo một cách đáng tin cậy là thứ hạng và hướng biến động, chứ không phải mức tuyệt đối.
VI. CBAM: hóa đơn thực sự chỉ đến sau năm 2029
CBAM thường được bàn luận như một chi phí hiện tại. Lịch trình nộp hạn ngạch phát thải cho thấy điều đó chưa xảy ra.
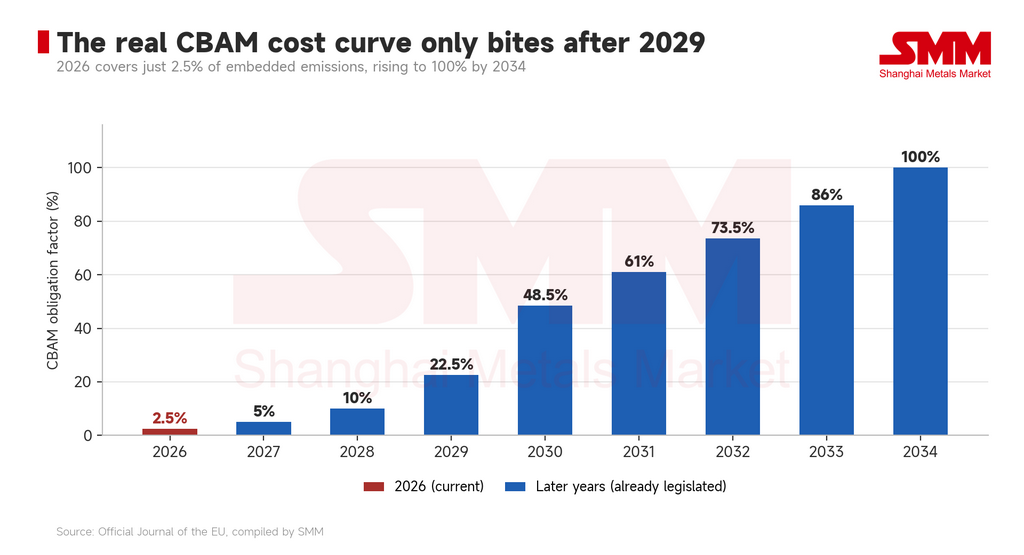
Chỉ 2,5% lượng phát thải hàm chứa phải được nộp vào năm 2026, tăng lên 5% vào năm 2027 và 10% vào năm 2028. Bước ngoặt thực sự đến vào năm 2029 (22,5%) và 2030 (48,5%), và chỉ đạt 100% vào năm 2034. Nói cách khác, trong ba năm tới, tác động của CBAM đối với thương mại thép không gỉ chủ yếu là chi phí tuân thủ về báo cáo và xác minh, chứ không phải bản thân chi phí carbon.
Đường cong từ từ đó cũng là chìa khóa thứ hai để hiểu kênh slab. Thép không gỉ dạng slab nằm trong nhóm phát thải cao nhất của chuỗi, vì quá trình nấu chảy thép thô là nơi tập trung phần lớn phát thải của quy trình — và một dây chuyền chạy bằng nguyên liệu gang niken (NPI) cùng điện than có cường độ carbon cao hơn rõ rệt so với lộ trình lò điện hồ quang của châu Âu. Ở mức tỷ lệ nộp hạn ngạch 2,5%, khoảng cách đó gần như vô hình trong chi phí cập bến. Ở mức 48,5%, nó trở thành một khác biệt ở cấp độ khác.
Do đó, cánh cửa slab là hữu hạn, và thời điểm đóng lại đã nằm trong lịch trình công bố. Trước năm 2029, lợi thế thuế quan của slab vượt xa bất lợi carbon của nó. Sau năm 2030, hai yếu tố bắt đầu triệt tiêu lẫn nhau.
Lập trường được Nghị viện châu Âu thông qua ngày 15 tháng 9 coi việc mở rộng CBAM sang hàng hóa hạ nguồn chứa thép là ưu tiên; EUROFER đã đề xuất riêng một sửa đổi đưa hợp kim sắt, bao gồm ferronickel và NPI, vào phạm vi điều chỉnh. Cả hai vẫn chỉ là lập trường chứ chưa thành luật. Nhưng chúng cùng chỉ về một hướng: các công đoạn hiện chưa được bao phủ đang lần lượt được gọi tên. Lỗ hổng trong chuỗi thép không gỉ — thượng nguồn bị loại trừ, hạ nguồn bị loại trừ, chỉ tính khâu giữa — đang được lấp đầy một cách có hệ thống. Quá trình đó và sự miễn trừ mà slab đang hưởng hôm nay là hai đầu của cùng một câu chuyện.
VII. Hạn ngạch của Ấn Độ: một thỏa thuận, hai con số lưu hành
Giữa tháng 9, thỏa thuận hạn ngạch thép trong khuôn khổ hiệp định thương mại tự do Ấn Độ–EU bước vào thảo luận công khai, và hai bộ số liệu xuất hiện không khớp nhau.
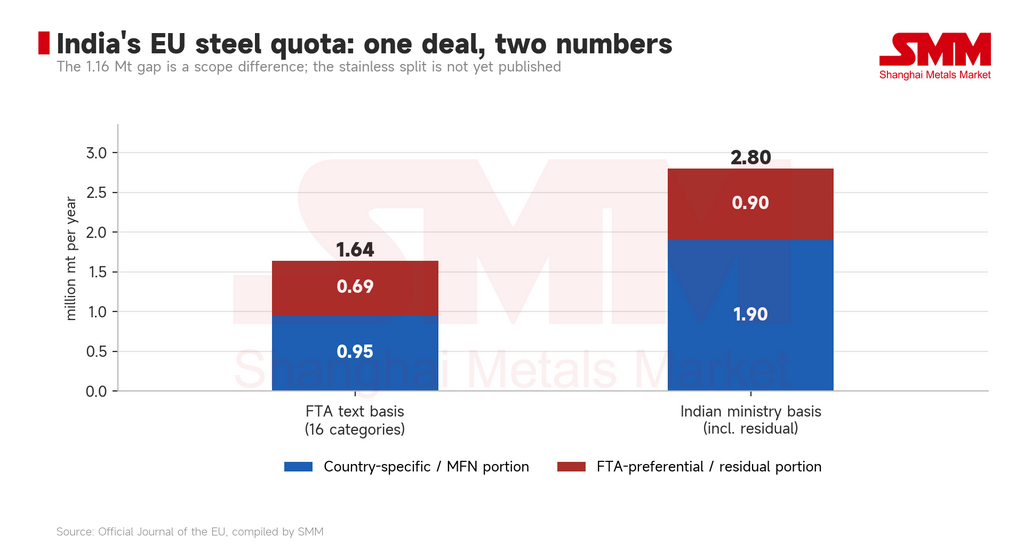
Theo văn bản thỏa thuận, hạn ngạch hàng năm là 1,64 triệu tấn trên 16 nhóm hàng, chia thành 950.000 tấn theo điều kiện MFN và 690.000 tấn theo điều kiện ưu đãi FTA. Theo số liệu Bộ Công Thương Ấn Độ công bố ngày 17 tháng 9, con số là 1,9 triệu tấn riêng cho quốc gia cộng 900.000 tấn dư, tổng cộng 2,8 triệu tấn.
Khoảng chênh là 1,16 triệu tấn, và nó xuất phát từ ranh giới mà mỗi định nghĩa vẽ ra. Con số của bộ bao gồm phần trong nhóm dư (“các quốc gia khác”) mà Ấn Độ có thể cạnh tranh; văn bản thỏa thuận chỉ tính phần phân bổ riêng cho quốc gia. Nhóm dư mang tính cạnh tranh và ưu tiên ai đến trước, nên mức sẵn có lý thuyết không đồng nghĩa với khối lượng thực tế đạt được. Cả hai con số đều có thể bảo vệ được. Chúng chỉ đơn giản là câu trả lời cho những câu hỏi khác nhau.
Riêng với thép không gỉ, điểm quan trọng hơn là không con số nào được phân tách theo nhóm sản phẩm. Dù tổng là 1,64 triệu tấn hay 2,8 triệu tấn, chưa có văn bản chính thức nào nói rõ bao nhiêu trong đó thuộc về CRC không gỉ, thép thanh, thép cuộn dây hay ống liền mạch. Cho đến khi sự phân tách đó được công bố, mọi phép tính chuyển đổi hạn ngạch tổng thành cơ hội thép không gỉ đều không có cơ sở.
Tuy nhiên, hướng đi thì rõ ràng. Ấn Độ chịu mức thuế cao nhất trong bốn nền kinh tế được xem xét (56,7%) trong khi đồng thời nắm giữ vị thế hạn ngạch mạnh nhất ở sản phẩm dài và ống, trên lộ trình FTA kép. Một khi FTA có hiệu lực, Ấn Độ sẽ ở hai trạng thái cùng lúc: CRC thành phẩm bị kìm hãm bởi thuế nặng, còn sản phẩm dài và ống chạy trên hạn ngạch dồi dào với nhóm dùng chung bên dưới. Cách nước này phân bổ năng lực giữa hai nhóm đó sẽ quyết định dòng chảy thực tế nhiều hơn hẳn việc con số tổng là 1,64 hay 2,8 triệu tấn.
VIII. Mọi thứ sắp tới đều đã có ngày tháng
Đặc điểm quan trọng nhất của vòng chính sách này đối với doanh nghiệp là nó không phải một sự kiện đơn lẻ. Nó là một lịch trình đã được ấn định.
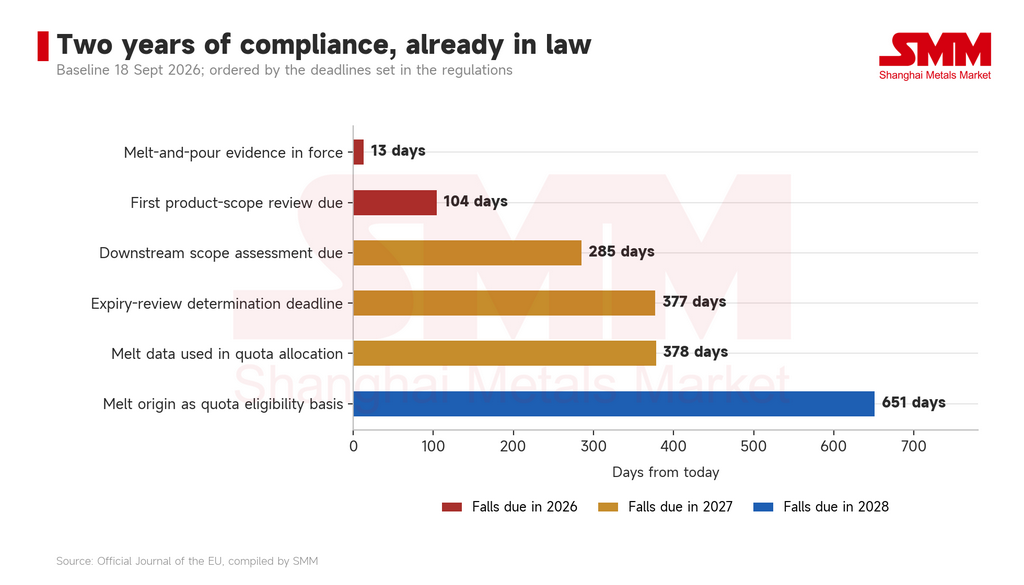
Tính từ hôm nay: nghĩa vụ chứng minh nguồn gốc nấu-đúc có hiệu lực sau 13 ngày; rà soát phạm vi sản phẩm đầu tiên đến hạn sau 104 ngày; đánh giá việc đưa hàng hóa hạ nguồn chứa thép vào phạm vi đến hạn sau 285 ngày; thời hạn luật định cho các quyết định trong hai cuộc rà soát hết hạn rơi vào ngày thứ 377; dữ liệu nấu-đúc dự kiến được sử dụng tích cực hơn trong phân bổ hạn ngạch từ ngày thứ 378; và ở ngày thứ 651, Ủy ban phải đánh giá có chính thức xác lập nguồn gốc nấu chảy làm cơ sở cho điều kiện hưởng hạn ngạch hay không.
Đặt dòng thời gian đó lên kênh slab, nhận định trọng tâm của phân tích này như sau: sự miễn trừ của slab hôm nay không phải là một thỏa thuận đã định hình. Nó là một hạng mục chưa được xử lý.
Ba lý do ủng hộ điều đó. Thứ nhất, toàn bộ logic lập pháp của quy tắc nấu-đúc là truy xuất thép về nơi nó được nấu chảy lần đầu — và slab là dạng rắn đầu tiên mà thép nóng chảy tạo thành. Logic nội tại của quy tắc và sự miễn trừ của slab đang căng thẳng trực tiếp, và sự căng thẳng đó cuối cùng sẽ được giải quyết. Thứ hai, rà soát phạm vi sản phẩm đến hạn trước ngày 31 tháng 12 năm 2026 và đánh giá hạ nguồn đến hạn trước ngày 30 tháng 6 năm 2027 đều là những bài tập bắt buộc; việc slab tham gia thảo luận là vấn đề thời điểm, không phải vấn đề có hay không. Thứ ba, tỷ lệ nộp hạn ngạch CBAM tăng mạnh sau năm 2029, bào mòn cơ hội chênh lệch giá của slab từ phía chi phí mà không cần bất kỳ luật mới nào.
Kênh đang mở. Nhưng công cụ pháp lý và lịch trình để đóng nó lại đã tồn tại.
IX. Điều này có ý nghĩa gì với từng nước xuất khẩu lớn
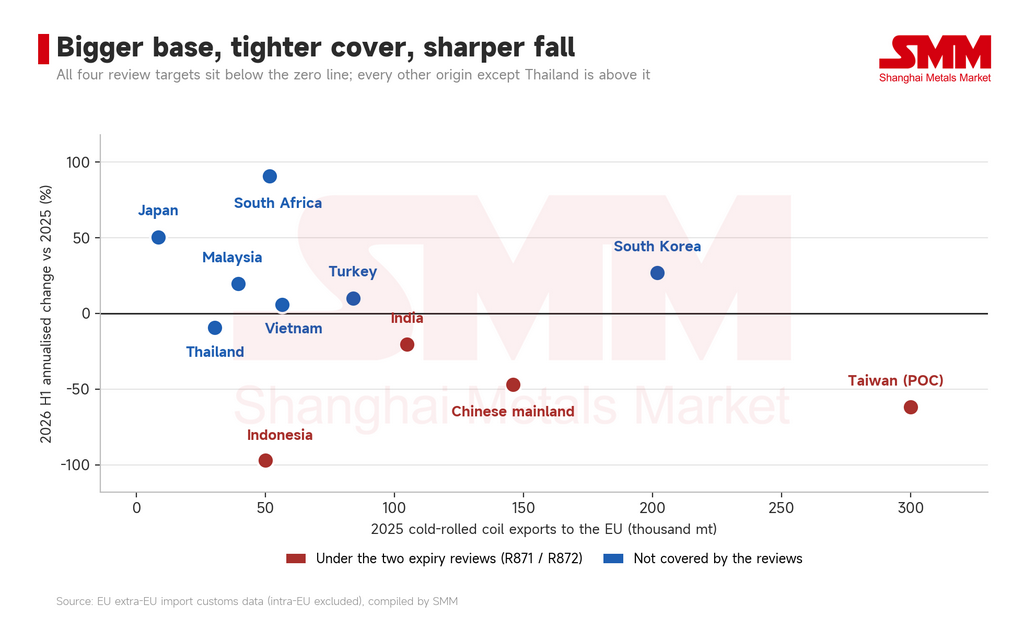
Đặt tất cả mười một xuất xứ lên hai trục — khối lượng xuất sang EU năm 2025 và biến động quy năm của năm 2026 — tạo ra một phân bố hoàn toàn không ngẫu nhiên. Cả bốn xuất xứ đang bị rà soát hết hạn đều nằm dưới đường số không, và nền tảng càng lớn thì mức giảm càng sâu. Mọi xuất xứ không bị rà soát đều nằm trên đường đó, ngoại lệ duy nhất là Thái Lan với mức -9% gần như đi ngang và không phá vỡ quy luật.
Indonesia. Không xuất khẩu thành phẩm giờ đã là kết quả định hình, slab là cánh cửa trước duy nhất còn mở, và Indonesia đã chiếm vị trí số một trong nguồn cung slab ngoài EU vào EU. Rủi ro thực sự không nằm ở năm nay; nó nằm ở nơi rà soát phạm vi sản phẩm và lộ trình tăng CBAM giao nhau. Thị phần giành được qua slab là thị phần có ngày hết hạn đính kèm, không phải một cấu trúc ổn định. Còn một rủi ro thứ hai: một khi nguồn gốc nấu chảy chi phối việc quy hạn ngạch, thép Indonesia được cán lại ở nước thứ ba sẽ bị tính ngược về Indonesia, đồng thời thu hẹp lộ trình gián tiếp. Ở phía thành phẩm, Indonesia đối mặt không phải một mà là hai cánh cửa đang đóng.
Đài Loan (PoC). Nguồn CRC ngoài EU lớn nhất, nhưng đã giảm 62% tính quy năm, đồng thời chịu rà soát hết hạn, hạn ngạch MFN một lộ trình, và nghĩa vụ liên tục chứng minh không tăng đáng kể lượng mua nguyên liệu gốc Indonesia theo miễn trừ chống lẩn tránh. Đây là đối tượng có mức độ rủi ro tập trung nhất của vòng này: khối lượng bị đe dọa lớn nhất và ít dư địa hấp thụ cú sốc nhất.
Trung Quốc đại lục. Lượng CRC xuất sang EU giảm 47% tính quy năm. Giống Đài Loan (PoC), nước này chạy trên lộ trình MFN đơn và theo quy tắc hạn ngạch không được sử dụng phần phân bổ dư. Với thuế được gia hạn, khả năng dự đoán của lộ trình thành phẩm trực tiếp giảm thêm, và động lực chuyển trọng lượng xuất khẩu sang các thị trường có cấu trúc hạn ngạch lỏng hơn vẫn tiếp diễn.
Hàn Quốc. Vị thế mạnh nhất trong vòng này. Nước này có năng lực nấu chảy thép không gỉ thô trong nước, nên chứng minh nấu-đúc không gặp trở ngại kỹ thuật; hạn ngạch chạy trên lộ trình FTA kép với nhóm dùng chung sẵn có khi phần phân bổ quốc gia cạn kiệt; và không phải bên liên quan trong bất kỳ cuộc rà soát nào. Tăng 27% tính quy năm và mức tăng tuyệt đối lớn nhất — một vị thế có hỗ trợ cấu trúc phía sau.
Nam Phi, Nhật Bản và Malaysia. Điểm chung của ba nước này là không bị bao phủ bởi biện pháp phòng vệ thương mại. Nam Phi tăng 91% tính quy năm, Nhật Bản 50% và Malaysia 19%, và mức tăng trưởng này trông giống sự thay thế lấp chỗ trống hơn là nhu cầu thực sự. Malaysia cần một cảnh báo riêng: ngành cán nguội của nước này là hoạt động gia công thuần túy, với thép cuộn cán nóng và slab mua từ bên ngoài. Từ ngày 1 tháng 10, mọi lô hàng sang EU phải truy xuất được đến lò nấu chảy thượng nguồn, và nghĩa vụ đó là liên tục, áp dụng cho từng lô hàng. Liệu tăng trưởng của Malaysia có giữ được hay không phụ thuộc vào việc nguồn nguyên liệu của nước này có thể ổn định dựa trên những xuất xứ mà họ có thể chứng minh bằng tài liệu hay không.
Thổ Nhĩ Kỳ và Việt Nam. Cả hai đều nằm trong phạm vi mở rộng chống lẩn tránh, nhưng đều tăng trưởng khiêm tốn trong nửa đầu năm 2026. Họ là phép thử cho việc tái cán tuân thủ có hiệu quả hay không. Nếu tăng trưởng tiếp tục sau khi quy tắc nấu-đúc có hiệu lực, phương án nguyên liệu ngoài Indonesia đã được chứng minh. Nếu đảo chiều, chi phí tuân thủ của mô hình tái cán vượt quá biên lợi nhuận gia công. Dữ liệu quý IV sẽ định đoạt.
Ấn Độ. Thị trường duy nhất nắm giữ cả hai thái cực cùng lúc: mức thuế cao nhất và hạn ngạch sản phẩm dài hào phóng nhất. Nguyên liệu của nước này thực sự đi đâu phụ thuộc vào phân tách nhóm hàng — điều chưa được công bố.
Kết luận
Nhìn tổng thể, bốn sự kiện của tuần đó là các mặt của cùng một vấn đề.
Mọi thứ EU đã xây dựng quanh thép không gỉ trong ba năm — chống bán phá giá, thuế đối kháng, chống lẩn tránh, cắt giảm hạn ngạch, thuế ngoài hạn ngạch 50%, nấu-đúc, CBAM — đều tác động chính xác vào một công đoạn: sự dịch chuyển xuyên biên giới của sản phẩm cán thành phẩm. Công đoạn nấu chảy, tức là slab, chưa bao giờ thực sự được đưa vào.
Kết quả là điều có thể dự đoán. Khi một con đường có sáu trạm kiểm soát còn con đường kia không có trạm nào, hàng hóa không dừng lại. Nó đổi đường. Mức 71 lần của Indonesia là kết quả định lượng của sự đổi đường đó. Khoảng 343.000 tấn slab vào các nhà máy cán châu Âu và đi ra dưới dạng thép cuộn cán nguội xuất xứ EU, trong khi số liệu thống kê thương mại ghi nhận xuất khẩu thành phẩm Indonesia sang EU gần như bằng không.
Chính sách có hiệu quả không? Nếu mục tiêu là ngăn thành phẩm thép không gỉ gốc Indonesia vào châu Âu, thì nó đã hiệu quả. Nếu mục tiêu là ngăn thép Indonesia vào châu Âu, thì thép chỉ đơn giản đến dưới một hình thức khác.
Sự phân biệt đó chính là điều hai năm chính sách tới sẽ phải giải quyết. Rà soát phạm vi sản phẩm cuối năm 2026, đánh giá hạ nguồn năm 2027 và đánh giá điều kiện hưởng hạn ngạch năm 2028 đều xoay quanh cùng một câu hỏi: EU đang bảo vệ nhà máy cán, hay lò nấu chảy?
Đối với các nhà xuất khẩu, sự chuẩn bị cần thiết không phụ thuộc vào câu trả lời. Kênh slab hôm nay đang mở, nhưng công cụ pháp lý và thời điểm đóng nó lại đã tồn tại. Hãy lập bản đồ toàn bộ chuỗi chứng từ từ mẻ nấu đến xuất khẩu ngay bây giờ, và xếp hạng lại nguyên liệu theo những gì có thể chứng minh bằng tài liệu thay vì theo giá rẻ nhất. Cả hai đều sẽ không phải là nước đi sai, dù câu trả lời đi theo hướng nào.
Bốn ngày tháng Chín không thay đổi bất kỳ mức thuế nào đang có hiệu lực. Điều chúng làm là đưa toàn bộ hai năm tới vào lịch cùng một lúc.