Các thị trường module PV quốc tế lớn tiếp tục diễn biến trái chiều. Các nhà sản xuất module đang nâng giá chào bán để cải thiện biên lợi nhuận, nhưng các chủ đầu tư dự án vẫn tập trung vào lợi nhuận, tồn kho và chi phí tài chính, khiến thị trường rơi vào kịch bản quen thuộc: chi phí hỗ trợ giá chào, trong khi nhu cầu quyết định giá giao dịch.
Nhu cầu xuất khẩu vẫn đang phục hồi vào đầu tuần và hầu hết các nhà sản xuất module duy trì lập trường thận trọng. Một số nhà cung cấp sau đó đã nhượng bộ nhẹ để chốt đơn hàng và đẩy nhanh tiến độ giao hàng.
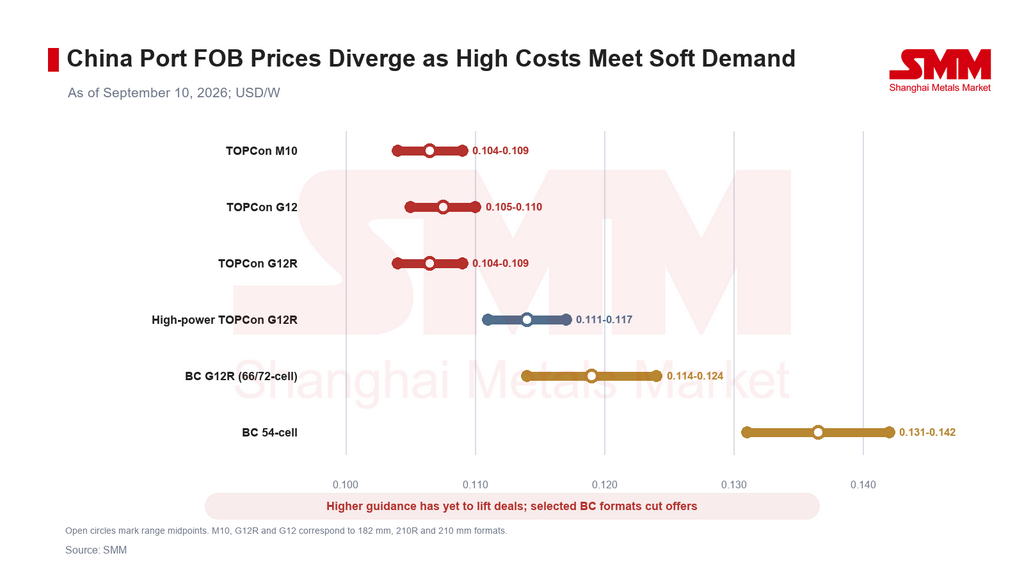
Với chi phí sản xuất vẫn ở mức cao, áp lực biên lợi nhuận gia tăng và một số nhà sản xuất lại nâng giá chào xuất khẩu. Tuy nhiên, người mua quốc tế tỏ ra ít sẵn sàng chấp nhận mức giá cao hơn và các điều chỉnh này chưa được phản ánh đầy đủ trong các giao dịch FOB cảng Trung Quốc thực tế.
Giá module TOPCon thông thường ổn định đến tăng nhẹ, trong khi các sản phẩm công suất cao không thay đổi. Chênh lệch giá giữa các định dạng wafer chính vẫn ở mức hẹp.
Module TOPCon G12R công suất cao duy trì mức giá cao hơn khoảng 7,0% so với các sản phẩm G12R thông thường, phản ánh lợi thế về hiệu suất, cấp công suất và mức độ phù hợp cho các dự án cụ thể. Tuy nhiên, khi nhu cầu thị trường cuối chưa phục hồi rộng rãi, dư địa để mức giá cao hơn này mở rộng thêm là hạn chế.
Giá module BC trở nên phân hóa hơn. Một số nhà sản xuất đã hạ giá chào xuất khẩu đối với các định dạng G12R để hỗ trợ xuất hàng. Module BC G12R định dạng 66 cell và 72 cell, cùng module BC 54 cell, duy trì mức giá cao hơn lần lượt khoảng 11,7% và 28,2% so với các sản phẩm TOPCon G12R thông thường. Mức giá cao hơn nhờ công nghệ vẫn hiện hữu, nhưng nhu cầu và khả năng thương lượng ngày càng khác nhau tùy theo định dạng.
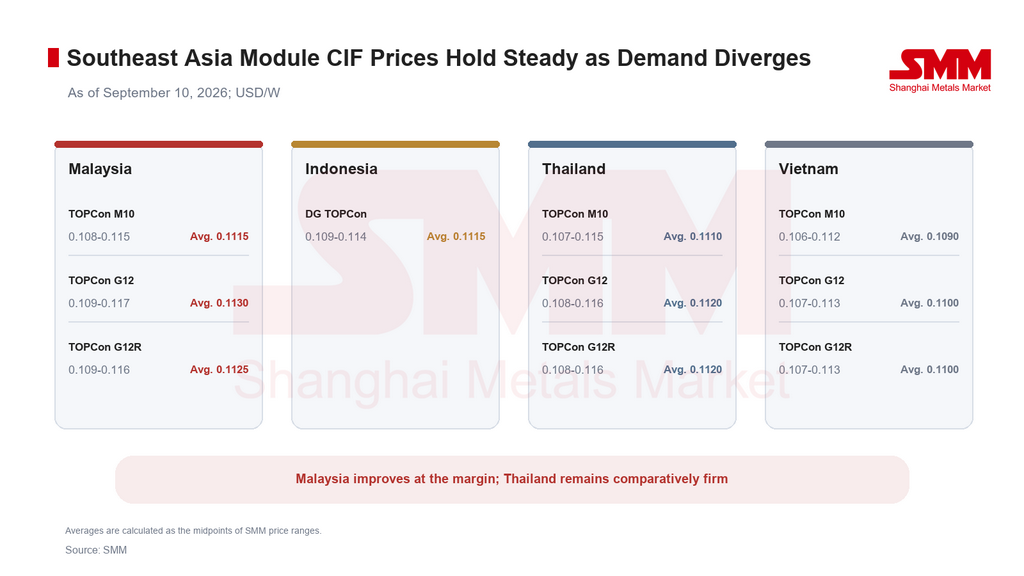
Đông Nam Á: Giá giữ ổn định khi nhu cầu Malaysia cải thiện nhẹ
Phạm vi giá module trên khắp Đông Nam Á hầu như không thay đổi trong tuần này. Hoạt động thị trường cải thiện nhẹ ở một số quốc gia, nhưng hoạt động mua hàng vẫn chủ yếu phục vụ nhu cầu dự án tức thời và các đơn hàng khối lượng nhỏ, với người mua và người bán tiếp tục thương lượng quyết liệt.
Malaysia đang chứng kiến sự phục hồi dần của nhu cầu khi thời điểm lắp đặt cuối năm đến gần. Một số giao dịch giá thấp đã xuất hiện, mặc dù quy mô dự án và khối lượng mua sắm vẫn còn quá hạn chế để thúc đẩy mức tăng rộng hơn trong khu vực.
Người mua Thái Lan có vẻ tương đối sẵn sàng chấp nhận mức giá hiện tại hơn. Sau khi điều chỉnh cước phí, giá module tại Thái Lan vẫn tương đối vững so với các thị trường lớn trong khu vực. Indonesia vẫn đang chờ công bố hạn ngạch dự án của chính phủ, trong khi Philippines tiếp tục hoạt động chủ yếu như một trung tâm trung chuyển khu vực.
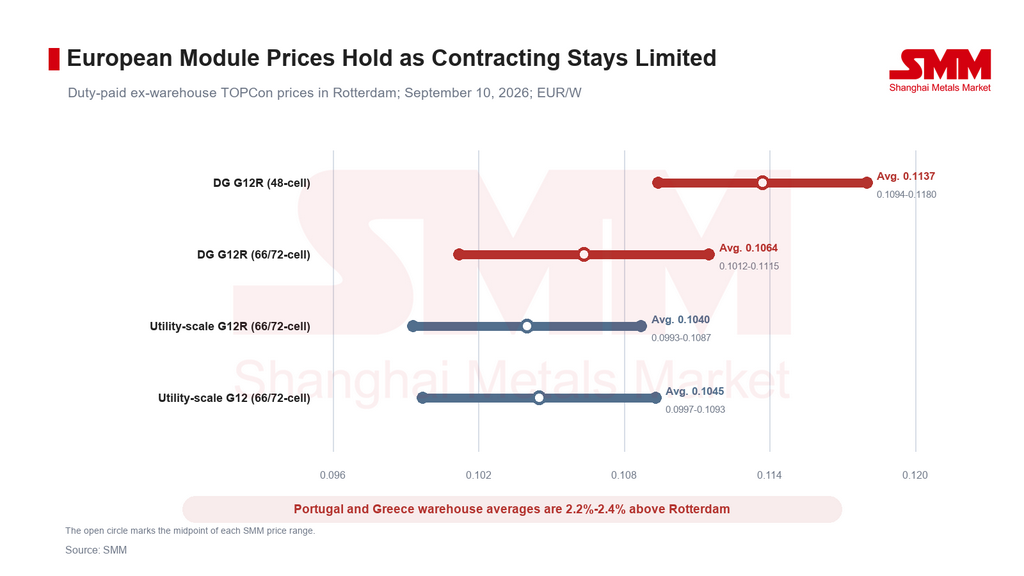
Châu Âu: Các đợt giao hàng trì hoãn được nối lại, nhưng hợp đồng mới vẫn hạn chế
Nhu cầu tại châu Âu vẫn trầm lắng, với các giao dịch chủ yếu liên quan đến các lô hàng đã ký hợp đồng trước đó và các dự án bị trì hoãn do kỳ nghỉ hè. Các lô hàng dự kiến giao trước Giáng sinh đã được vận chuyển, nhưng phần lớn khối lượng này thuộc các hợp đồng hiện có thay vì đơn hàng bổ sung. Hợp đồng mới ở quy mô tiện ích vẫn hạn chế, trong khi giá nhìn chung ổn định.
Nhu cầu tiếp tục đối mặt với một số hạn chế. Thứ nhất, một số dự án được trao thầu gắn với giá hợp đồng mua bán điện (PPA) tương đối thấp. Biên độ lợi nhuận của họ vốn đã mỏng, và chi phí module cao hơn sẽ làm tăng chi phí vốn ban đầu và tiếp tục nén tỷ suất hoàn vốn nội bộ. Do đó, các nhà phát triển chưa hoàn tất mua sắm có xu hướng đàm phán, mua theo lô nhỏ hoặc trì hoãn chốt giá thay vì chấp nhận ngay các chào giá cao hơn.
Thứ hai, các giai đoạn giá điện âm lặp lại trên khắp châu Âu đã làm suy yếu niềm tin của nhà đầu tư vào giá thu mua điện mặt trời và sự ổn định doanh thu dài hạn. Ngay cả khi giá điện trung bình hàng năm vẫn ở mức hỗ trợ, việc chiết khấu giá vào giữa trưa, rủi ro cắt giảm công suất và biến động doanh thu lớn hơn đang khiến các nhà phát triển yêu cầu lợi nhuận cao hơn và thận trọng với các dự án mới cũng như việc mua thiết bị.
Việc triển khai lưu trữ đang tiến triển, nhưng chưa đủ nhanh để đưa ra giải pháp tức thời cho tình trạng dư cung điện mặt trời trong giờ phát điện cao điểm. Các phê duyệt kết nối lưới, mô hình doanh thu, tài chính và tiến độ xây dựng tiếp tục hạn chế các dự án lưu trữ. Do đó, những cải thiện về kinh tế dự án vẫn chưa đủ để bù đắp chi phí module cao hơn.
Những yếu tố này đang khiến thị trường phát điện phân tán rơi vào thế giằng co rõ rệt giữa người mua và người bán. Người dùng cuối có mức chịu đựng hạn chế đối với việc tăng giá, và các module phát điện phân tán khổ nhỏ đã giảm nhẹ trong tuần này.
Chi phí logistics và giao hàng nội địa tiếp tục tạo ra mức chênh lệch giá kho trên khắp châu Âu. Tính theo định dạng trung bình, giá kho tại Bồ Đào Nha và Hy Lạp cao hơn khoảng 2,2% đến 2,4% so với Rotterdam. Khi kỳ nghỉ hè kết thúc, các yêu cầu báo giá, hoạt động bổ sung hàng tồn kho và giao hàng quý IV có thể phục hồi, nhưng tốc độ chuyển đổi mối quan tâm thành đơn đặt hàng chắc chắn sẽ quyết định liệu giá module có nhận được hỗ trợ đáng kể hay không.
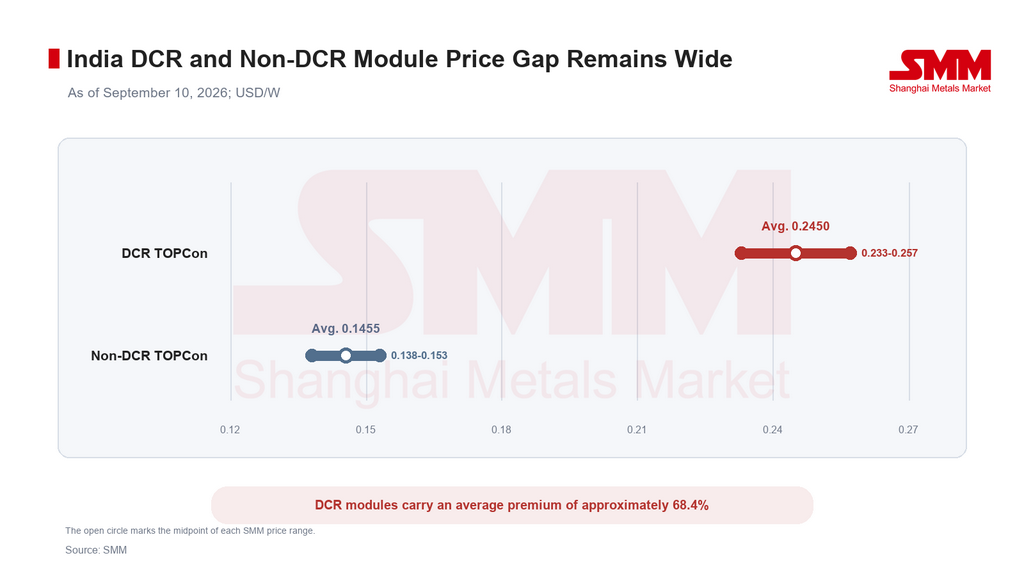
Ấn Độ: Giá DCR và phi DCR giữ ổn định do hàng tồn kho kìm hãm sự phục hồi
Giá module DCR (Yêu cầu Hàm lượng Nội địa) và phi DCR duy trì ổn định trong tuần này. Module DCR duy trì mức phụ trội trung bình khoảng 68,4% so với sản phẩm phi DCR, được hỗ trợ bởi điều kiện chính sách và yêu cầu sản xuất nội địa.
Thị trường module phi DCR của Ấn Độ trước đó đã trải qua đợt tích trữ tập trung liên quan đến cửa sổ chính sách Mục 232 của Mỹ. Điều này giữ giá ở mức tương đối cao, nhưng người mua vẫn miễn cưỡng chấp nhận các mức chào giá cao hơn và thị trường kể từ đó đã chuyển sang giai đoạn củng cố ở mức cao.
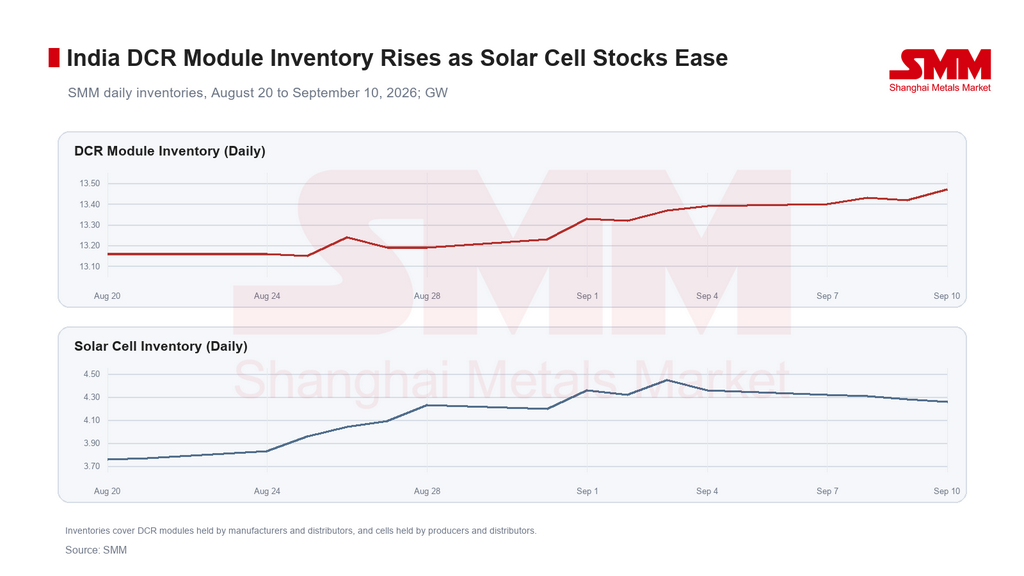
Lượng xuất hàng module DCR vẫn ảm đạm. Nhu cầu thị trường cuối cải thiện nhẹ, nhưng hoạt động thị trường tổng thể vẫn chưa tăng cường đáng kể. Độ bền vững của hỗ trợ giá sẽ phụ thuộc vào hoạt động mua sắm dự án, giảm hàng tồn kho và việc giải ngân các đơn hàng theo chính sách.
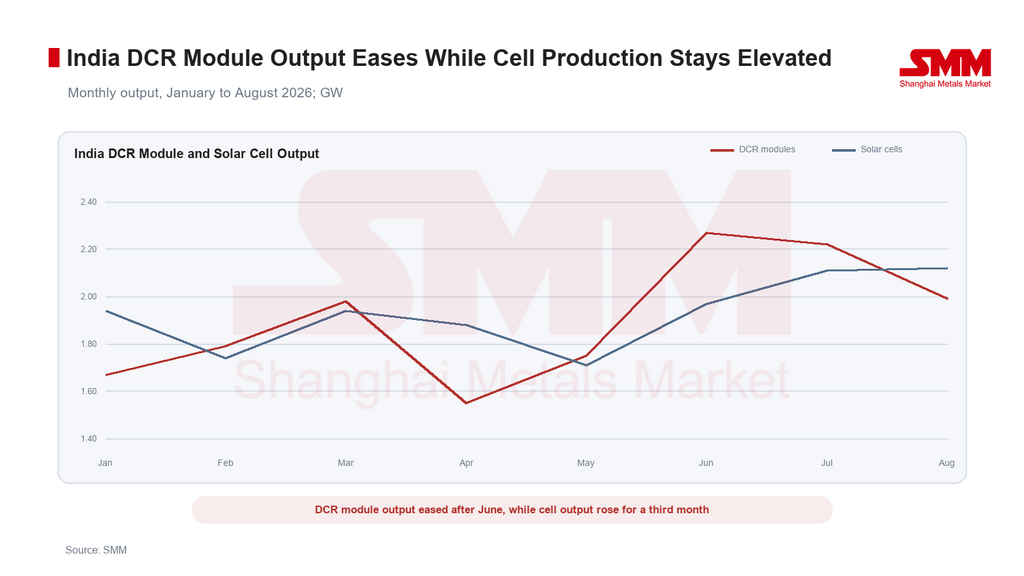
Dữ liệu sản xuất cho thấy sản lượng module DCR của Ấn Độ đã phục hồi sau khi giảm xuống 1,55 GW vào tháng 4. Sản lượng tăng lên 1,75 GW vào tháng 5 và 2,27 GW vào tháng 6, tăng khoảng 46,5% so với mức thấp tháng 4. Sản lượng duy trì ở mức tương đối cao 2,22 GW vào tháng 7 trước khi giảm 10,4% so với tháng trước xuống 1,99 GW vào tháng 8, vẫn cao hơn 28,4% so với tháng 4.
Sản lượng pin mặt trời phục hồi trong ba tháng liên tiếp sau khi giảm xuống 1,71 GW vào tháng 5. Sản lượng đạt 1,97 GW vào tháng 6, 2,11 GW vào tháng 7 và 2,12 GW vào tháng 8, tương ứng mức tăng trưởng lũy kế khoảng 24,0% so với tháng 5 và đưa sản lượng tháng 8 tiến gần mức cao nhất năm 2026.
Triển vọng: Hỗ trợ chi phí vẫn còn, nhưng nhu cầu khu vực sẽ định hướng giao dịch
Trong ngắn hạn, chi phí sản xuất tăng cao tại Trung Quốc sẽ tiếp tục khuyến khích các nhà sản xuất nâng giá chào và giảm tiếp xúc với các đơn hàng giá thấp. Tuy nhiên, nhu cầu quốc tế vẫn chưa phục hồi rộng rãi, và việc các mức chào giá cao hơn có chuyển thành giao dịch hay không sẽ phụ thuộc vào lợi nhuận dự án và lịch giao hàng. Giá TOPCon thông thường có khả năng duy trì trong biên độ, trong khi các sản phẩm công suất cao và BC có thể tiếp tục phân hóa theo định dạng và thương hiệu.
Tại Đông Nam Á, câu hỏi then chốt là liệu nhu cầu lắp đặt cuối năm có diễn ra đúng tiến độ hay không. Sự phục hồi nhẹ của Malaysia có thể hỗ trợ các giao dịch trong khu vực, và mức độ chấp nhận giá tại Thái Lan tương đối lành mạnh. Tuy nhiên, Indonesia và một số thị trường khác vẫn thiếu nhu cầu gia tăng rõ ràng, và nguồn cung giá thấp có thể tiếp tục hạn chế mức tăng nếu hoạt động mua sắm không đạt quy mô.
Tại châu Âu, thị trường sẽ theo dõi liệu các yêu cầu sau kỳ nghỉ có chuyển thành hợp đồng mới hay không. Giao hàng trì hoãn, bổ sung kho và nhu cầu dự án quý IV có thể mang lại hỗ trợ tạm thời. Nếu nhu cầu thực tế thấp hơn kỳ vọng, các nhà sản xuất và nhà phân phối có thể quay lại cạnh tranh giá cho một lượng đơn hàng hạn chế.
Giá module Ấn Độ có khả năng duy trì ổn định trong ngắn hạn, mặc dù tồn kho DCR cao sẽ tiếp tục hạn chế sự phục hồi. Giá ngoài DCR sẽ phụ thuộc vào việc các giao dịch mua cơ bản có thể thay thế nhu cầu tích trữ trước đó hay không. Nhìn chung, thị trường module PV quốc tế có thể vẫn được định hình bởi hỗ trợ chi phí, phân hóa khu vực và hình thành giá theo giao dịch.
Viết bởi:
Ryan Tey Tze Yang | Chuyên viên phân tích PV SMM
+60 127179370 | ryan.tey@metal.com