Tóm tắt
Indonesia hiện đang trải qua sự kết hợp của các gián đoạn nguồn cung do khí hậu, trong đó nghiêm trọng nhất là tình trạng thiếu nước do El Niño gây ra, ảnh hưởng đến Khu công nghiệp Indonesia Morowali (IMIP) và hành lang than Kalimantan rộng lớn hơn. Mặc dù các nhà sản xuất thép của IMIP đã hấp thụ một phần tác động, các nhà sản xuất than cốc và than luyện cốc bị ảnh hưởng nặng nề hơn nhiều, do quá trình luyện cốc cần nhiều nước.
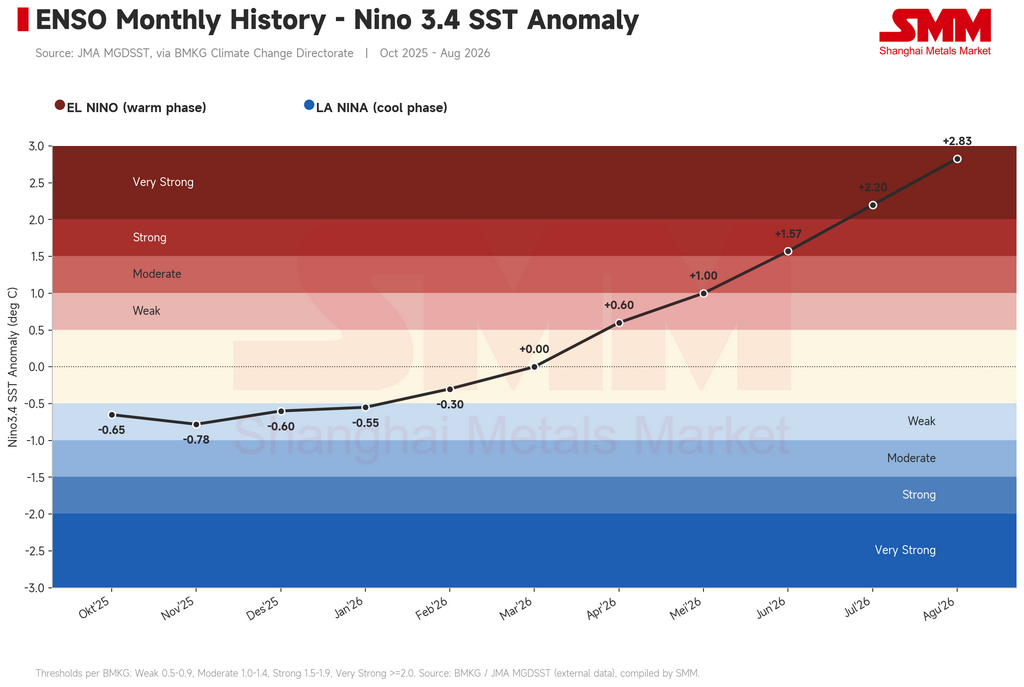
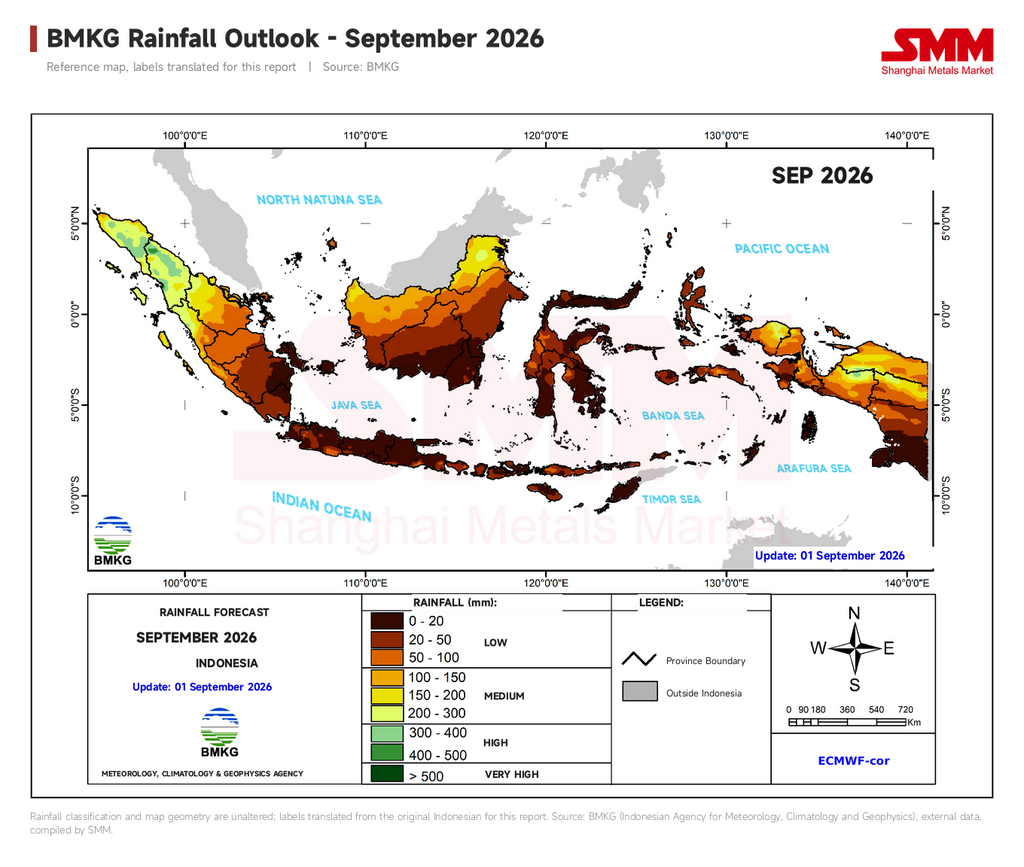
SMM đánh giá rằng El Niño đạt cường độ đỉnh vào tháng 8 năm 2026, với chỉ số Niño 3.4 tiến gần 3,0—mức tương ứng với một đợt "rất mạnh". Lượng mưa trên khắp Kalimantan và lưu vực IMIP vẫn ở mức thấp 0–50 mm trong suốt tháng 9, điều này đã hạn chế sản xuất than luyện cốc (ước tính giảm 30–40%, một số ước tính cho thấy mức thiếu hụt hơn 40% do thiếu nước trong quá trình luyện cốc) và hoạt động hậu cần đường sông, thể hiện qua mực nước sông Barito ở mức 0,6 mét so với mức bình thường 5,0–11,5 mét.
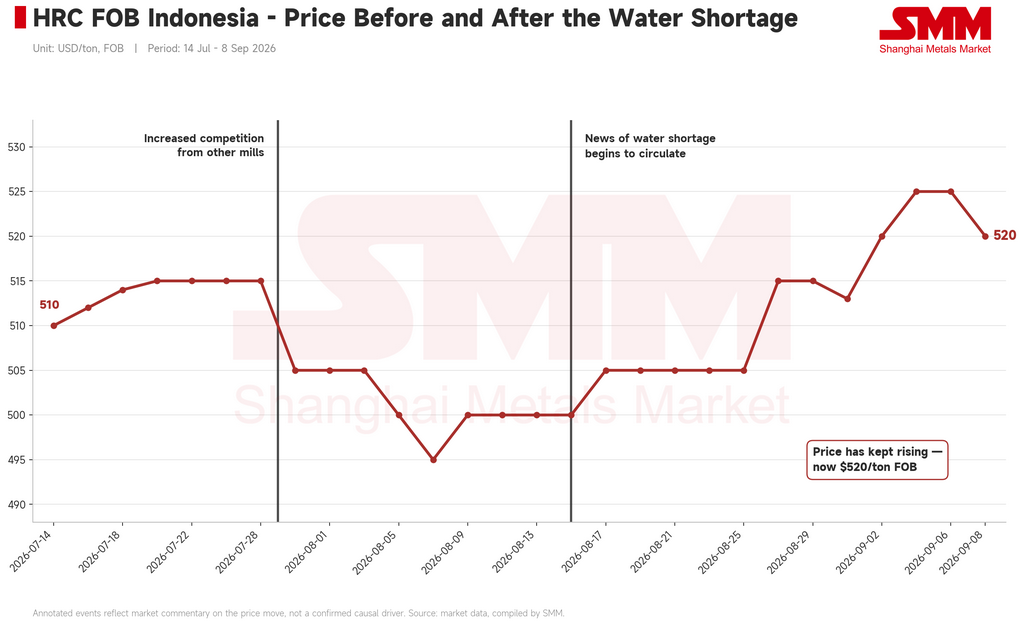
Do than luyện cốc chiếm khoảng 30% chi phí thành phẩm thép theo tỷ lệ đầu vào điển hình 4:2:1 (quặng sắt:than luyện cốc:đá vôi), và sản lượng than cốc trong nước được báo cáo đã giảm khoảng 40% so với mức bình thường, áp lực đẩy chi phí—được củng cố bởi đà tăng giá than luyện cốc song song tại Trung Quốc—đã thúc đẩy sự định giá lại bền vững của HRC Indonesia. HRC FOB Indonesia đã tăng từ mức thấp hai tháng là 495 USD/tấn vào ngày 7 tháng 8 lên 525 USD/tấn vào ngày 2 tháng 9, trước khi giảm nhẹ xuống 520 USD/tấn khi tồn kho của người mua đạt mức bão hòa. SMM kỳ vọng dự báo lượng mưa trở lại bình thường từ tháng 10 của BMKG sẽ là yếu tố xúc tác chính quyết định liệu mức giá hiện tại có được duy trì hay giảm xuống.
I. Cường độ và quỹ đạo El Niño: Chỉ số Niño 3.4 cho thấy đỉnh điểm vào tháng 8, dự kiến giảm bớt từ tháng 10
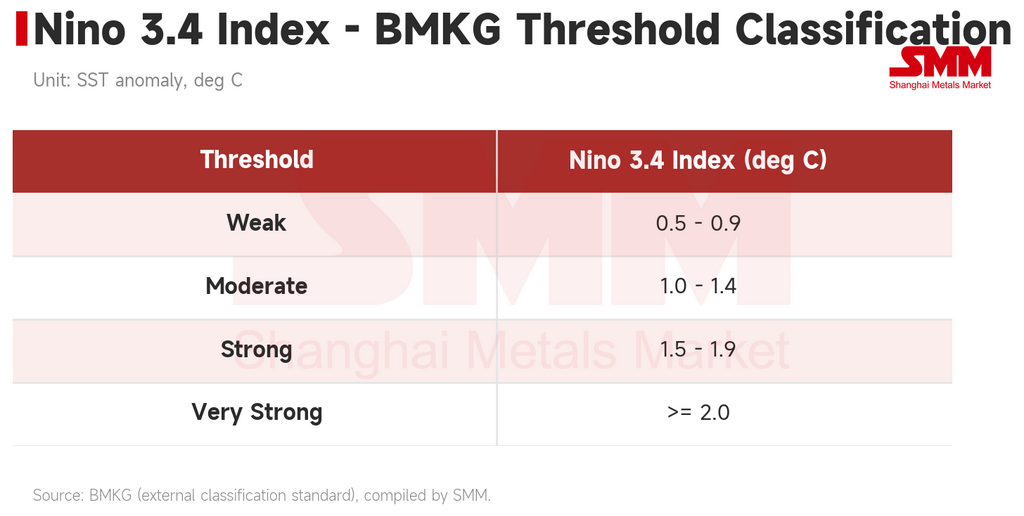
El Niño là hiện tượng nóng lên theo chu kỳ của nhiệt độ bề mặt biển trên khắp vùng xích đạo trung tâm và phía đông Thái Bình Dương, do gió mậu dịch phía đông suy yếu và sự dịch chuyển tương ứng về phía đông của Hoàn lưu Walker. Sự dịch chuyển này ngăn chặn sự hình thành mây đối lưu trên quần đảo Indonesia và làm giảm lượng mưa khu vực. Chỉ số Niño 3.4—theo dõi dị thường nhiệt độ bề mặt biển trong phạm vi khoảng 5°N–5°S, 170°W–120°W—là thước đo tham chiếu tiêu chuẩn được dùng để phân loại mức độ nghiêm trọng của các đợt hiện tượng.
Nguồn: BMKG, SMM
Nguồn: BMKG
Theo dữ liệu tổng hợp từ Cơ quan Khí tượng, Khí hậu và Địa vật lý Indonesia (BMKG) và SMM, các tác động có thể đo lường của El Niño bắt đầu xuất hiện tại Indonesia vào khoảng tháng 4 năm 2026, khi chỉ số vẫn nằm trong phân loại “yếu”. Sau đó, chỉ số tăng tốc mạnh, đạt đỉnh vào tháng 8 năm 2026 ở mức gần 3,0—cho thấy một đợt hiện tượng “rất mạnh”. Tính đến tháng 9 năm 2026, tình trạng vẫn được đánh giá là mối đe dọa đáng kể đối với các khu vực sản xuất than, với lượng mưa quanh đảo Kalimantan và lưu vực IMIP vẫn chỉ ở mức 0–50 mm. Giáo sư, Kỹ sư Teuku Faisal Fathani, Tiến sĩ, người đứng đầu BMKG, cho biết tháng 9 được dự báo là đỉnh điểm của đợt El Niño hiện tại, với quá trình chuyển sang hình thái mưa bình thường hơn dự kiến bắt đầu từ tháng 10 khi hình thái khí hậu rộng lớn hơn thay đổi.
Nguồn: BMKG
II. Tác động hoạt động tại các nhà sản xuất than: Sản xuất và hậu cần đồng thời chịu áp lực
Gián đoạn phía sản xuất
Dedy Kurniawan, Trưởng phòng Truyền thông của PT IMIP, xác nhận nguồn nước trong khu công nghiệp hiện đang thiếu hụt. Nước là đầu vào quan trọng trong nhiều công đoạn của chuỗi giá trị IMIP, bao gồm sản xuất than cốc và nhà máy nhiệt điện hơi nước (PLTU) phục vụ hoạt động của khu công nghiệp. Theo hướng dẫn của Kurniawan, tình trạng thiếu hụt liên quan đến El Niño dự kiến sẽ làm giảm sản lượng khoảng 30–40% so với mức bình thường, trong khi một số nguồn tin ngành cho rằng mức thiếu hụt có thể vượt quá 40%—nhấn mạnh vai trò to lớn của nước trong việc duy trì sản lượng.
Gián đoạn phía hậu cần
Tác động vượt ra ngoài cổng nhà máy. Mực nước sông giảm đang trực tiếp hạn chế hoạt động hậu cần sà lan và tàu thuyền, một diễn biến cũng được Kurniawan nêu rõ. Tác động nghiêm trọng nhất ở Kalimantan, nơi nắm giữ ước tính 69,3% tổng trữ lượng than của Indonesia và là nguồn vận chuyển than chính đi khắp cả nước. Dữ liệu hậu cần hiện tại cho thấy mức giảm 21,4% lượng hàng vận chuyển mỗi chuyến, do tàu không thể chất tải ở mức bình thường vì độ sâu mớn nước giảm. Điều này đã bắt đầu đẩy chi phí hậu cần tăng lên—và kéo theo giá than. Riêng sông Barito, tuyến hậu cần then chốt đặc biệt đối với than, hiện có mực nước khoảng 0,6 mét, so với mức bình thường là 5,0–11,5 mét—mức thiếu hụt hạn chế đáng kể hoạt động di chuyển của tàu thuyền và dự kiến sẽ tiếp tục gây áp lực tăng lên cả chi phí vận tải lẫn giá than.
III. Trọng số cơ cấu của than cốc trong chi phí thép: Vì sao thiếu nước trở thành sự kiện giá thép
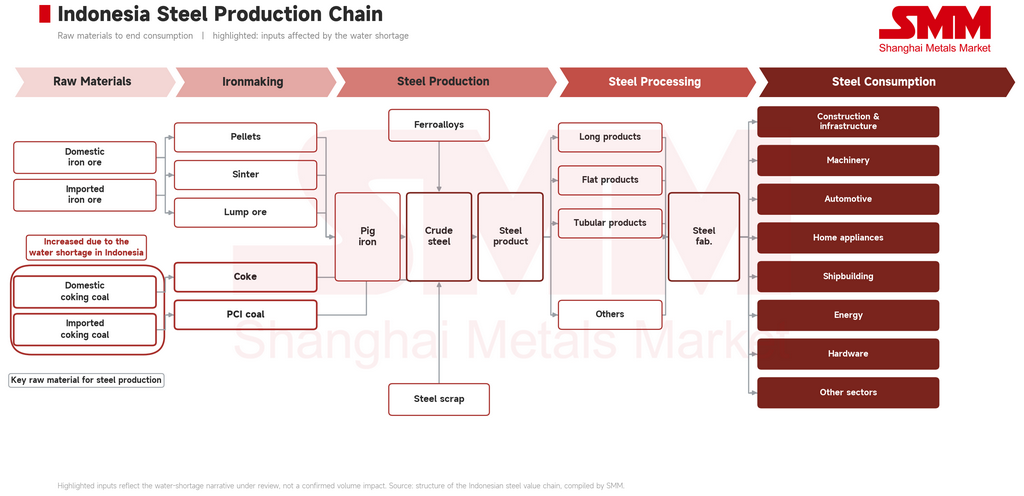
Để sản xuất thép thành phẩm—cả sản phẩm dài, dẹt và ống—cần ba loại nguyên liệu thô chính: quặng sắt (nguyên liệu chứa sắt), than cốc (dùng làm nhiên liệu trong quá trình luyện gang) và đá vôi (dùng làm chất trợ dung). Các nguyên liệu này thường được phối trộn theo tỷ lệ xấp xỉ 4:2:1, nghĩa là riêng than cốc chiếm khoảng 30% chi phí thép thành phẩm.
Nguồn: SMM
Điểm mấu chốt là bản thân quá trình sản xuất than cốc tiêu tốn rất nhiều nước. Nước được dùng ở đầu quy trình để rửa than nguyên khai và loại bỏ tạp chất, rồi lại được dùng ở cuối quy trình, khi than cốc—được nung ở nhiệt độ khoảng 1.000°C—phải được làm nguội bằng nước trước khi có thể xử lý và vận chuyển. Do đó, tình trạng thiếu nước kéo dài trực tiếp hạn chế sản lượng than cốc, độc lập với bất kỳ hạn chế nào đối với hoạt động khai thác than.
Vận tải làm tăng thêm mức độ rủi ro. Các nhà máy thép, giống như các nhà sản xuất than cốc, phụ thuộc vào vận tải đường sông để di chuyển nguyên liệu thô và thành phẩm. Nếu mực nước xuống dưới ngưỡng có thể vận hành, các nhà sản xuất Indonesia đối mặt với rủi ro tương tự như sự gián đoạn từng xảy ra tại nhà máy Duisburg của thyssenkrupp ở Đức, khi mực nước sông Rhine thấp buộc các nhà sản xuất phải cắt giảm sản lượng thay vì chấp nhận chậm trễ hậu cần kéo dài. Diễn biến này cũng góp phần tạo nên tâm lý thị trường lạc quan giá lên trên diện rộng, từ đó làm chậm hoạt động giao dịch tổng thể khi các bên tham gia đánh giá lại hướng giá ngắn hạn.
Dựa trên điều kiện hiện tại, sản lượng than cốc nội địa ước tính đã giảm hơn 40% so với sản lượng bình thường. Với tỷ trọng khoảng 30% của than cốc trong chi phí thép thành phẩm, và dẫn dữ liệu ICI (Chỉ số than Indonesia) cho thấy chi phí đầu vào tăng 5–8%, các nhà máy Indonesia có rất ít lý do thương mại để hạ giá—bất kể tâm lý thị trường rộng lớn hơn ra sao—vì làm vậy sẽ bào mòn biên lợi nhuận trên nền chi phí vốn đã tăng cao.
IV. Truyền dẫn giá: Từ khan hiếm than cốc đến định giá lại HRC
Phản ứng thị trường và hành vi người mua
Ngay khi các báo cáo ban đầu về tình trạng thiếu nước lan truyền, người mua phản ứng bằng cách mua gom sớm, do nhu cầu nội địa vẫn vững và lo ngại giá sẽ còn tăng cao hơn nữa. Mô hình mua này tạo cho các nhà máy sự tự tin để nâng giá chào ngay cả khi hạn chế nguồn cung nền tảng tiếp tục gia tăng. Động thái này được củng cố khi giá than cốc bắt đầu tăng không chỉ trong nước mà trên toàn cầu—bao gồm cả Trung Quốc, nơi giá thép tiếp tục đóng vai trò chuẩn tham chiếu trên toàn khu vực Đông Nam Á. Khi chi phí than cốc Trung Quốc tăng, các nhà máy Indonesia có thêm sự tự tin để nâng giá chào nội địa song song.
Phản ứng hậu cần
Về phía giao hàng, các nhà máy đã kéo dài thời gian giao hàng đến tận tháng 12 năm 2026—một chiến lược có chủ đích nhằm quản lý tình trạng thiếu hụt hiện tại mà không phải dùng đến một đợt tăng giá tiếp theo quá sớm sau đợt tăng gần đây. Sau khi đã tăng giá đáng kể trong khoảng thời gian hai tuần, các nhà máy cho rằng việc tăng giá lặp lại là không bền vững về mặt thương mại trong ngắn hạn; việc lùi giao hàng sang tháng 12 phù hợp với hướng dẫn của chính BMKG rằng mực nước sẽ trở lại bình thường vào thời điểm đó.
Nguồn: SMM
Tổng hợp các diễn biến thị trường này, chuỗi sự kiện cho thấy một cơ chế truyền dẫn ba giai đoạn rõ ràng: (1) hỗ trợ giá ban đầu từ các tiêu đề về tình trạng thiếu nước, (2) tăng tốc khi giá than cốc toàn cầu—đặc biệt là Trung Quốc—tăng song song, củng cố sự tự tin của các nhà máy, và (3) giai đoạn ổn định khi người mua đã dự trữ đầy đủ rút lui khỏi thị trường do thể hiện sự phản kháng đối với các đợt tăng giá tiếp theo.
V. Triển vọng: Thế giằng co giữa biên lợi nhuận nhà máy và tồn kho người mua
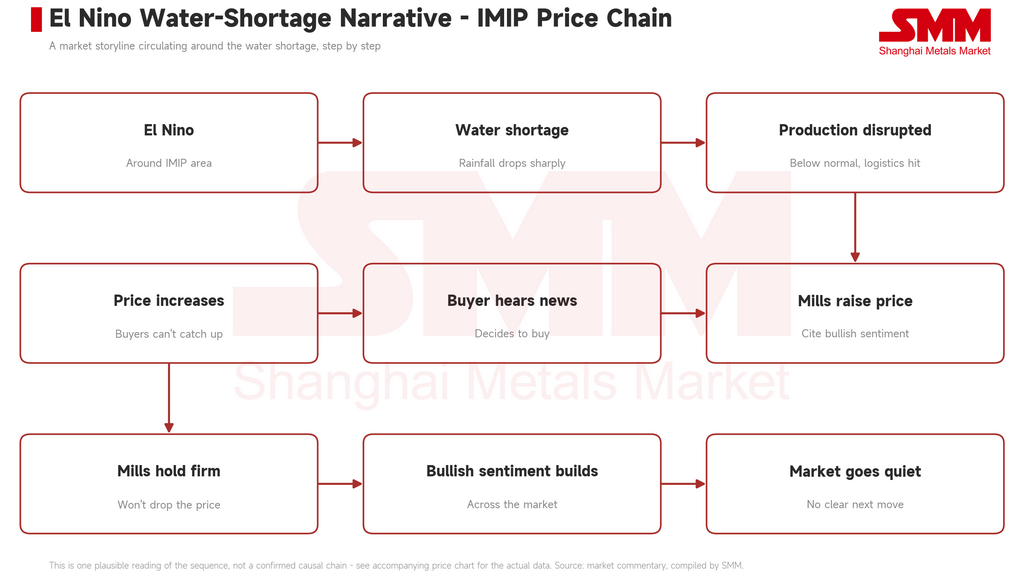
Quan điểm trung tâm của SMM là tình trạng thiếu nước không phải nguyên nhân trực tiếp khiến giá thép tăng, mà là yếu tố kích hoạt từ thượng nguồn: nguồn nước hạn chế đã cắt giảm sản lượng than cốc và than luyện cốc, và chính lạm phát chi phí hệ quả—chiếm ước tính 30% mức tăng chi phí HRC—đã được chuyển vào giá thép thành phẩm. Điều này càng trầm trọng thêm bởi sự tăng song song của giá than cốc Trung Quốc xuất phát từ các hạn chế sản xuất tại Trung Quốc, tạo cho các nhà máy Indonesia thêm lý do dựa trên tâm lý để nâng giá chào.
Về phía người mua, dường như họ đã phần lớn lường trước được động thái này: với tồn kho hiện đã đầy đủ sau hoạt động mua phòng ngừa, áp lực phải giao dịch thêm ở mức giá cao hiện tại trong ngắn hạn là hạn chế. Điều này tạo ra một thị trường lạc quan giá lên nhưng ngày càng thiếu định hướng, khi các bên tham gia thực chất đang chờ xem bên nào hành động trước—các nhà máy nén biên lợi nhuận để kích cầu, hay người mua chấp nhận mức giá hiện tại để đảm bảo khối lượng cần thiết. SMM mô tả đây là hiệu ứng dây chuyền, hay “domino”: một cú sốc khí hậu riêng lẻ (khan hiếm nước) lan truyền tuần tự qua sản xuất than cốc, chi phí than luyện cốc, chiến lược định giá của nhà máy, và cuối cùng là hành vi mua hàng của người mua
Nguồn: SMM
Các biến số chính cần theo dõi
-
Thời điểm mưa trở lại bình thường—dự báo chuyển tiếp từ tháng 10 năm 2026 của BMKG là chất xúc tác then chốt; bất kỳ sự trì hoãn nào cũng sẽ kéo dài áp lực chi phí đẩy hiện tại sang quý 4.
-
Mực nước sông Barito—sự phục hồi bền vững về mức bình thường 5,0–11,5 mét là điều kiện tiên quyết để chi phí hậu cần hạ nhiệt.
-
Hướng giá than cốc Trung Quốc—việc tiếp tục tăng sẽ củng cố kênh tâm lý hỗ trợ giá của các nhà máy Indonesia; sự đảo chiều sẽ loại bỏ một trụ cột quan trọng của mức hỗ trợ giá hiện tại.
-
Hành vi tái dự trữ của người mua—tốc độ người mua đã dự trữ đầy đủ quay lại thị trường sẽ quyết định liệu mức giá hiện tại (515–525 USD/tấn FOB) có giữ vững hay điều chỉnh.
-
Thực hiện giao hàng đến tháng 12—khả năng đáp ứng các cam kết giao hàng đã lùi của các nhà máy sẽ là tín hiệu quan trọng cho thấy hạn chế phía cung có đang giảm bớt đúng lịch trình hay không.
Tuyên bố nguồn dữ liệu: Phân tích được tổng hợp từ các tuyên bố công khai của BMKG và PT IMIP, dữ liệu giá thị trường của SMM, và các tham chiếu ICI (Chỉ số than Indonesia). Các số liệu chỉ mang tính tham khảo và không cấu thành khuyến nghị đầu tư hay giao dịch.