Trong bối cảnh dư thừa công suất và tăng trưởng nhu cầu nội địa chậm lại, Trung Quốc đã đẩy mạnh xuất khẩu thép silic không định hướng.
Trong những năm gần đây, Trung Quốc chứng kiến tốc độ mở rộng công suất thép silic không định hướng tăng nhanh, với tình trạng dư thừa công suất rõ rệt ở nhóm sản phẩm trung cấp và hạ cấp. Nhu cầu nội địa truyền thống từ đồ gia dụng và động cơ công nghiệp tăng trưởng hạn chế, trong khi nhu cầu cao cấp từ xe năng lượng mới không đủ khả năng hấp thụ lượng công suất mới bổ sung. Điều này dẫn đến áp lực tiêu thụ công suất tăng thêm ngày càng lớn và nguồn cung nội địa liên tục dư thừa. Với chuỗi công nghiệp hoàn chỉnh, chất lượng sản phẩm ổn định và lợi thế chi phí, thép silic không định hướng do Trung Quốc sản xuất ngày càng có sức cạnh tranh quốc tế. Được thúc đẩy bởi quá trình chuyển dịch sản xuất sang Đông Nam Á, Mỹ Latinh và Nam Á, cũng như nhu cầu mới phát sinh từ việc triển khai động cơ hiệu suất cao trên toàn cầu, ngành này từ lâu đã dựa vào xuất khẩu để tiêu thụ công suất dư thừa, duy trì hoạt động xuất khẩu đều đặn, ổn định ra nước ngoài.
Nhập khẩu thép silic không định hướng: Lượng nhập khẩu tháng 7 tăng nhẹ, nguồn cung vẫn chủ yếu từ Nhật Bản và Đài Loan (Trung Quốc)
1. Tổng lượng nhập khẩu
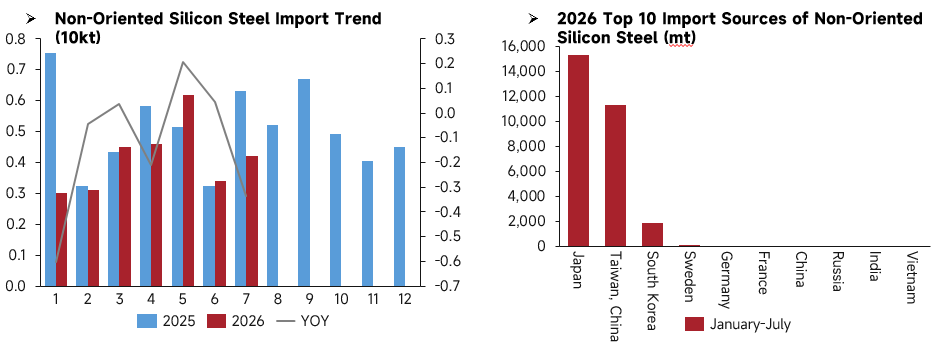
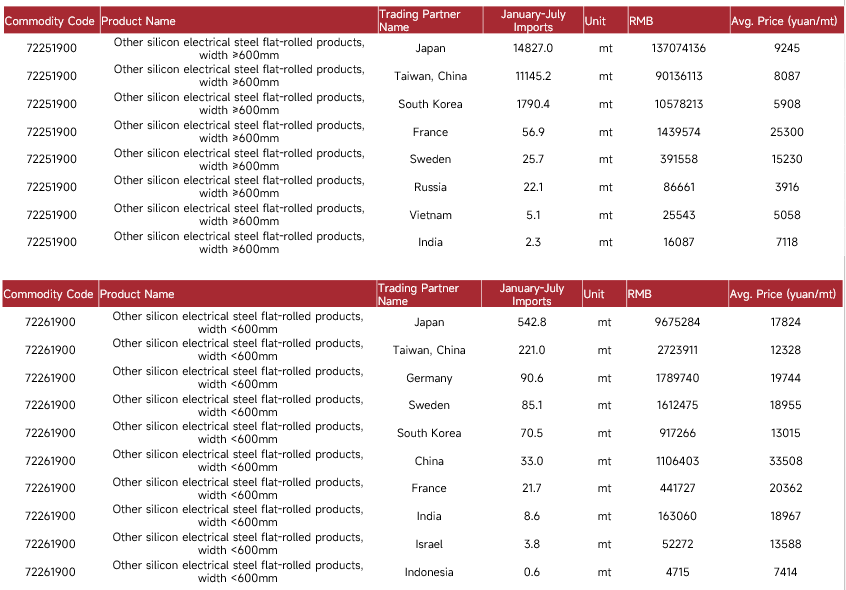
Lượng nhập khẩu thép silic không định hướng trong tháng 7 giảm mạnh so với cùng kỳ năm trước và xuống dưới mức cùng tháng năm 2025. Tốc độ tăng trưởng so với cùng kỳ năm trước (YOY) chuyển từ dương sang âm, mức suy giảm nhập khẩu ngày càng sâu. Dữ liệu nguồn nhập khẩu lũy kế tháng 1-7 năm 2026 cho thấy cơ cấu nguồn cung nhập khẩu có mức độ tập trung cao. Nhật Bản và Đài Loan (Trung Quốc) vẫn là hai nguồn dẫn đầu với khoảng cách đáng kể, tiếp theo là Hàn Quốc ở vị trí thứ ba. Lượng nhập khẩu từ Thụy Điển, Đức, Pháp, Nga và các nước khác vẫn ở mức thấp.
Nguồn dữ liệu: Tổng cục Hải quan Trung Quốc
2. Phân theo chiều rộng sản phẩm
Đối với thép silic không định hướng khổ rộng (chiều rộng ≥ 600 mm) nhập khẩu từ tháng 1 đến tháng 7 năm 2026, các nhà cung cấp chính là Nhật Bản, Đài Loan (Trung Quốc) và Hàn Quốc, vượt xa các nước khác. Nhật Bản đứng đầu với 14.827 tấn. Giá nhập khẩu có sự phân hóa lớn: giá nhập khẩu trung bình từ Pháp và Thụy Điển cao rõ rệt, trong khi hàng nhập từ Nga có giá trung bình thấp nhất.
Thép silic không định hướng khổ hẹp (chiều rộng < 600 mm) có tổng lượng nhập khẩu ở mức khiêm tốn, trong đó Nhật Bản vẫn là nhà cung cấp lớn nhất. Sản phẩm khổ hẹp nhìn chung có giá nhập khẩu trung bình cao hơn loại khổ rộng. Các lô hàng xuất xứ từ Trung Quốc có giá trung bình cao, trong khi hàng nhập từ Đức, Pháp và Thụy Điển cũng ở mức giá cao, cho thấy các dòng nhập này chủ yếu là mác thép đặc biệt giá trị gia tăng cao.
Nguồn dữ liệu: Tổng cục Hải quan Trung Quốc
Xuất khẩu thép silic không định hướng: Xuất khẩu tháng đạt mức cao nhất năm nhờ nhu cầu nước ngoài mạnh
1. Tổng khối lượng xuất khẩu
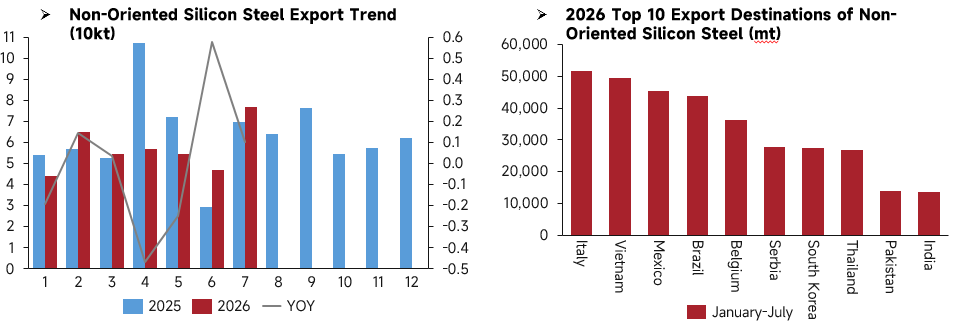
Xuất khẩu thép silic không định hướng tháng 7/2026 vượt mức tháng 7/2025, duy trì tăng trưởng dương so với cùng kỳ và tiếp tục xu hướng xuất khẩu tăng. Số liệu thị trường xuất khẩu lũy kế từ tháng 1 đến tháng 7/2026 cho thấy các thị trường xuất khẩu đa dạng. Bốn thị trường hàng đầu là Ý, Việt Nam, Mexico và Brazil, tiếp theo là Bỉ, Serbia, Hàn Quốc, Thái Lan và các thị trường khác. Hàng xuất khẩu chủ yếu đến châu Âu, Đông Nam Á và Mỹ Latinh, khiến thị trường nước ngoài trở thành đầu ra quan trọng cho công suất nội địa dư thừa của Trung Quốc.
Nguồn dữ liệu: Tổng cục Hải quan Trung Quốc
2. Phân loại theo khổ sản phẩm
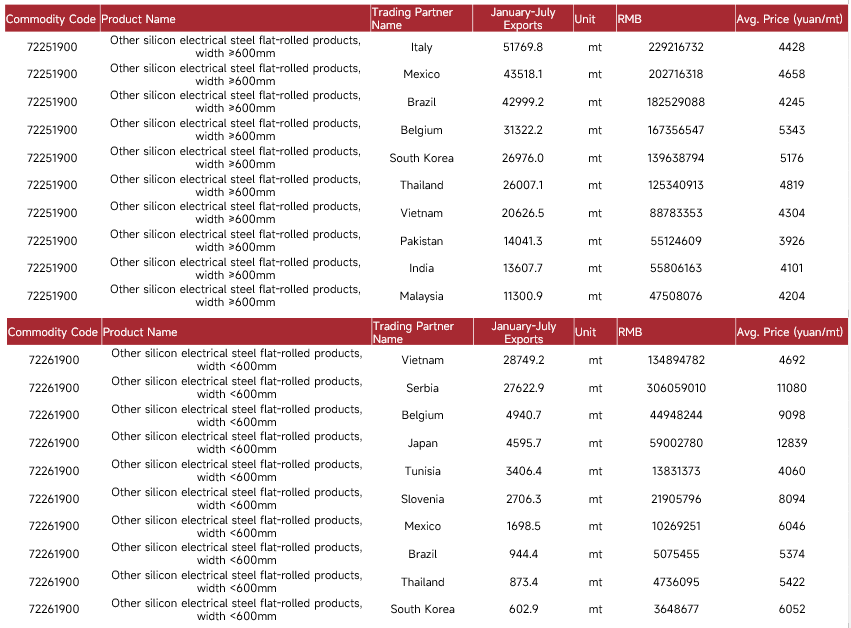
Thép silic không định hướng khổ rộng (chiều rộng ≥ 600 mm) chiếm phần lớn xuất khẩu trong 7 tháng năm 2026, chủ yếu xuất sang Ý, Mexico, Brazil, Bỉ và các thị trường châu Âu, châu Mỹ và Đông Nam Á khác. Giá xuất khẩu trung bình chủ yếu dao động từ 3.900–5.400 nhân dân tệ/tấn, phản ánh việc xuất khẩu khối lượng lớn công suất dư thừa loại trung và thấp cấp.
Xuất khẩu thép silic không định hướng khổ hẹp (chiều rộng < 600 mm) giảm đáng kể. Việt Nam và Serbia là hai thị trường nhập khẩu hàng đầu, và giá xuất khẩu trung bình có mức phân tán cao. Các lô hàng đến Nhật Bản, Serbia, Bỉ và các điểm đến khác đạt mức giá tương đối cao, cho thấy đây là các dòng xuất khẩu có giá trị gia tăng cao.
Nguồn dữ liệu: Tổng cục Hải quan Trung Quốc
Tóm tắt
Nhập khẩu thép silic không định hướng của Trung Quốc trong tháng 7/2026 giảm so với cùng kỳ với tăng trưởng âm, và nguồn nhập khẩu trong 7 tháng năm 2026 vẫn tập trung lớn ở Nhật Bản và Đài Loan (Trung Quốc). Theo quy cách, hàng nhập khẩu khổ rộng chủ yếu do Nhật Bản, Đài Loan (Trung Quốc) và Hàn Quốc cung cấp với mức phân tán giá đáng kể. Nhập khẩu khổ hẹp có khối lượng thấp, giá cao và chủ yếu bao gồm các loại đặc biệt cao cấp.
Ở phía xuất khẩu, lượng xuất khẩu tháng 7 tăng so với cùng kỳ năm trước. Xuất khẩu được phân bổ tới nhiều thị trường nước ngoài, chủ yếu là châu Âu, Đông Nam Á và Mỹ Latinh. Sản phẩm khổ rộng là trụ cột xuất khẩu với mức giá tương đối thấp, đóng vai trò là kênh chính để hấp thụ công suất dư thừa ở phân khúc trung và thấp cấp. Lượng xuất khẩu khổ hẹp hạn chế với mức giá dao động rộng; các lô hàng tới một số thị trường Nhật Bản và châu Âu thể hiện đặc điểm giá trị gia tăng cao.