I. Lô Hàng Pin Lưu Trữ Năng Lượng Nửa Đầu 2026 Đạt 486 GWh, Thị Trường Duy Trì Mức Độ Sôi Động Cao
Trong nửa đầu năm 2026, thị trường pin lưu trữ năng lượng toàn cầu tiếp tục xu hướng tăng trưởng nhanh. Dữ liệu từ SMM cho thấy tổng lô hàng pin lưu trữ năng lượng từ tháng 1 đến tháng 6 đạt 486 GWh; lô hàng quý 1 và quý 2 lần lượt là 223 GWh và 263 GWh, với lô hàng quý 2 tăng khoảng 17,9% so với quý trước. Xét theo tiến độ hàng tháng, lô hàng của Trung Quốc đã tăng từ 71 GWh vào tháng 1 lên 86 GWh vào tháng 6, với mức trung bình lô hàng hàng tháng dịch chuyển ổn định lên cao.
Về cơ cấu ứng dụng, phía phát điện & lưới điện và lưu trữ năng lượng thương mại & công nghiệp (C&I) vẫn là hướng xuất hàng chính của pin lưu trữ năng lượng, chiếm 87,5% tổng lô hàng trong nửa đầu năm, trong khi lô hàng pin lưu trữ năng lượng dân dụng (ESS) chiếm khoảng 12,5%.
Nhìn chung, nhu cầu pin lưu trữ năng lượng nửa đầu năm 2026 vẫn chủ yếu được thúc đẩy bởi phía phát điện & lưới điện và lưu trữ năng lượng C&I, trong khi ESS dân dụng đóng vai trò bổ sung quan trọng. Sự tập trung của cơ cấu ứng dụng vào các kịch bản lưu trữ năng lượng quy mô tiện ích không chỉ thúc đẩy tăng trưởng quy mô lô hàng pin mà còn thúc đẩy ngành tăng tốc cải tiến sản phẩm hướng tới dung lượng lớn, mật độ năng lượng cao và chi phí vòng đời toàn bộ thấp hơn.
Khi quy mô thị trường mở rộng nhanh chóng, bối cảnh cạnh tranh của các doanh nghiệp pin lưu trữ năng lượng càng trở nên rõ ràng hơn. Theo khảo sát của SMM về tình hình xuất hàng của các doanh nghiệp này, các công ty hàng đầu nắm giữ thị phần chính nhờ vào nền tảng khách hàng, quy mô sản xuất và năng lực giao hàng ổn định của họ, trong khi một số doanh nghiệp đã cải thiện thứ hạng thông qua việc đưa vào vận hành dây chuyền sản xuất mới, mở rộng quy mô sản phẩm và phát triển khách hàng.
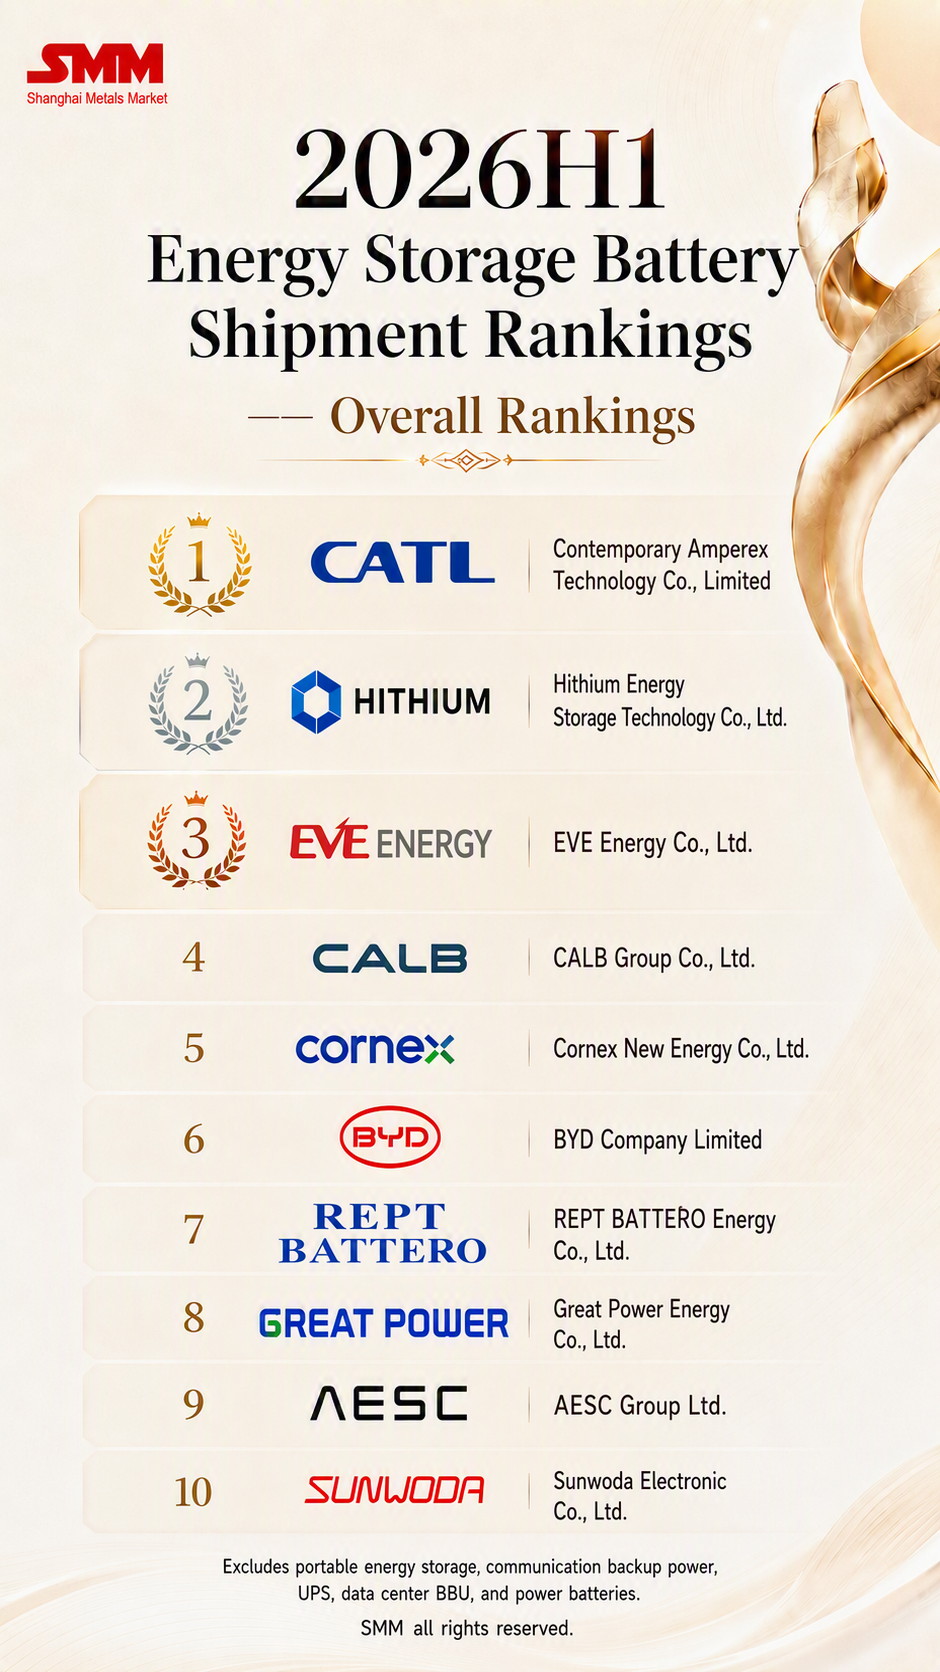
Trong bảng xếp hạng tổng lô hàng pin lưu trữ năng lượng nửa đầu năm 2026, CATL, Hithium và EVE xếp hạng ba vị trí dẫn đầu, với CALB ở vị trí thứ tư. CORNEX New Energy chứng kiến thứ hạng được cải thiện đáng kể lên vị trí thứ năm, và Great Power Energy tăng lên vị trí thứ tám, khiến họ trở thành những doanh nghiệp tương đối nổi bật trong bảng xếp hạng tổng. Nhìn chung, nhóm dẫn đầu vẫn ổn định, trong khi một số doanh nghiệp tầm trung đẩy nhanh việc cải thiện quy mô lô hàng và vị thế thị trường của họ.
Do phía phát điện & lưới điện và lưu trữ năng lượng C&I đóng góp hơn 80% lô hàng pin lưu trữ năng lượng, bối cảnh doanh nghiệp trong phân khúc này có ảnh hưởng mạnh mẽ đến bảng xếp hạng tổng. Với khối lượng đơn hàng lớn, cùng các yêu cầu cao về tính nhất quán của pin, hiệu suất chu kỳ, khả năng tương thích hệ thống và năng lực cung cấp hàng loạt, đây là thị trường mà sự cạnh tranh của các doanh nghiệp pin lưu trữ năng lượng tập trung nhất.
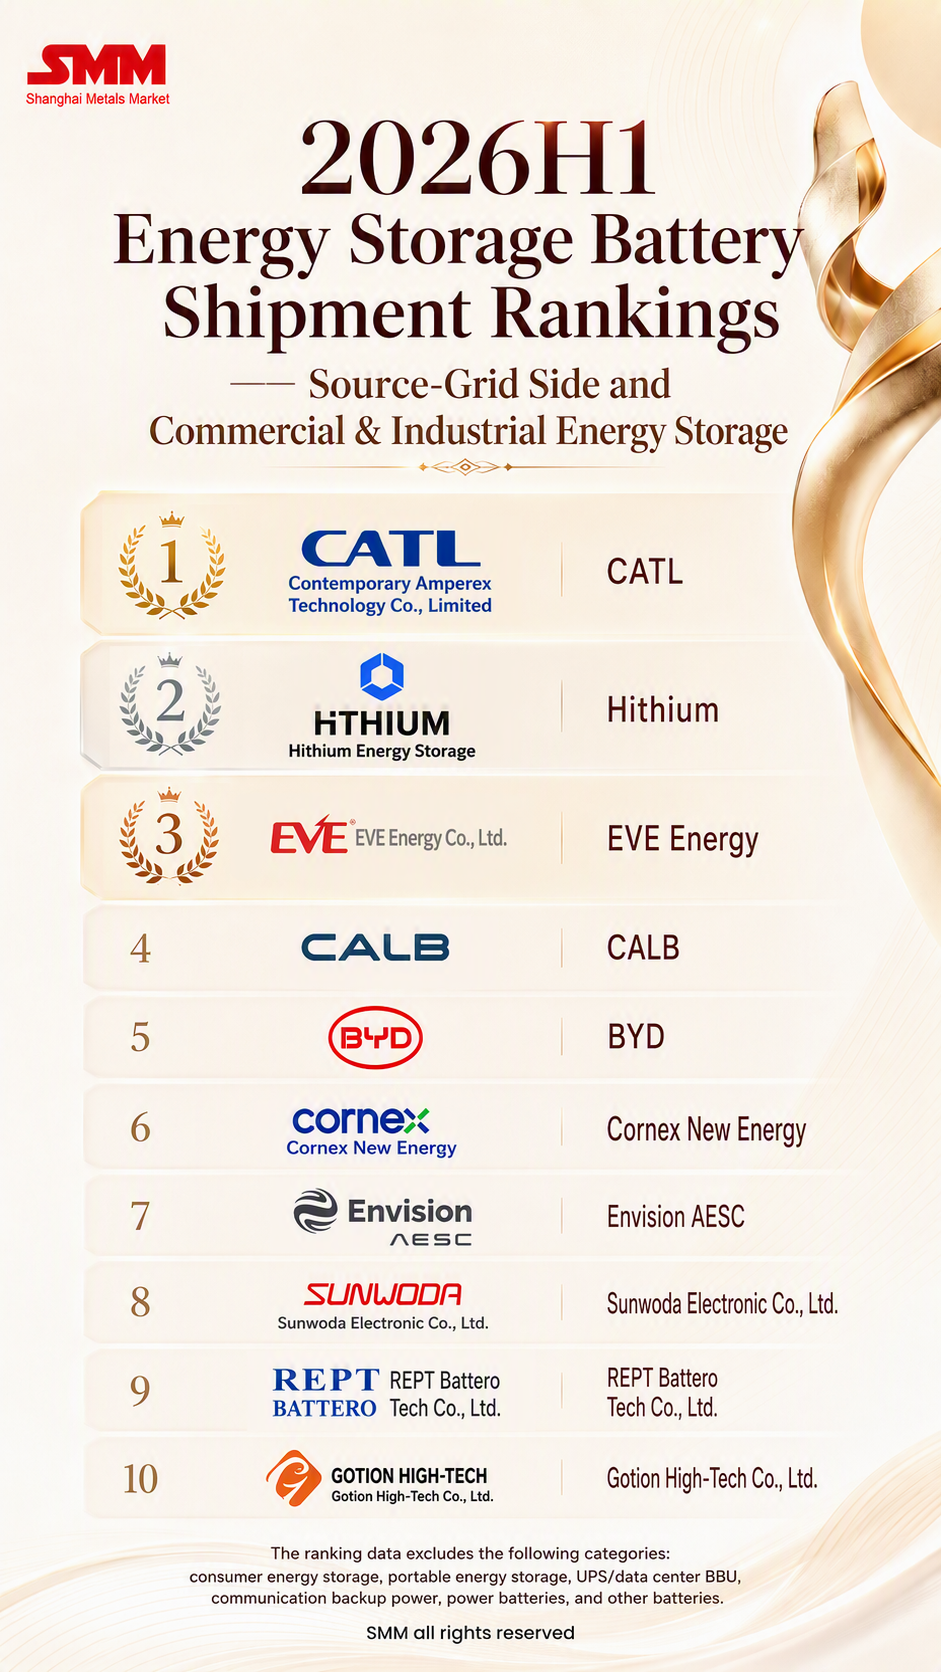
Trong thị trường lưu trữ năng lượng phát điện, lưới điện và C&I, CATL, Hithium và EVE đứng top ba, CALB và BYD lần lượt đứng thứ tư và thứ năm. CORNEX New Energy tăng lên vị trí thứ sáu, Sunwoda tăng lên thứ tám, phản ánh sự mở rộng hơn nữa của hai doanh nghiệp này về quy mô xuất xưởng và phạm vi khách hàng trong lưu trữ năng lượng quy mô tiện ích và C&I. Lợi thế cạnh tranh trong thị trường này chủ yếu dựa trên khả năng giành đơn hàng quy mô lớn, độ tin cậy sản phẩm, tính tương thích hệ thống và năng lực giao hàng liên tục.
So với mảng phát điện, lưới điện và lưu trữ năng lượng C&I, cấu trúc khách hàng của thị trường ESS dân dụng phân tán hơn, các khu vực khác nhau có yêu cầu khác biệt về thông số kỹ thuật sản phẩm, hệ thống chứng nhận và dịch vụ kênh. Năng lực cạnh tranh của doanh nghiệp thể hiện rõ hơn ở khả năng tương thích sản phẩm, phạm vi phủ khách hàng ngoài Trung Quốc và khả năng phản ứng nhanh.
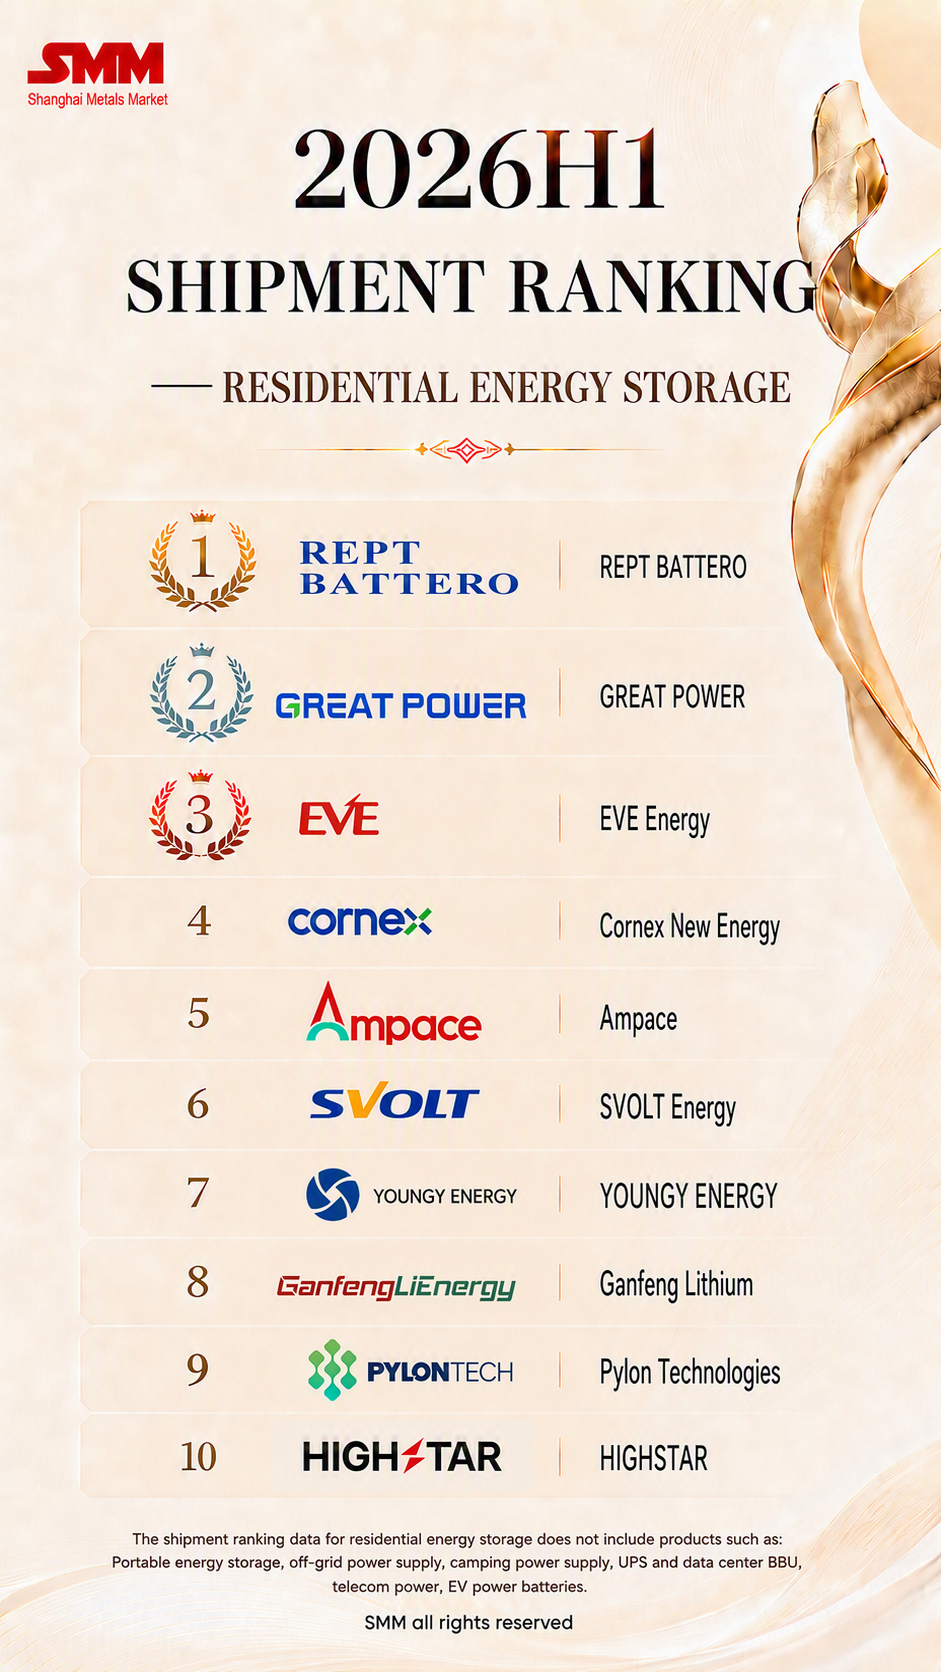
Trong thị trường ESS dân dụng, REPT Battero, Great Power Energy và EVE đứng top ba. Trong đó, REPT Battero đứng đầu, Great Power Energy vươn lên vị trí thứ hai, thể hiện hiệu suất xuất xưởng cell pin ESS dân dụng tương đối nổi bật. CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech và Highstar lọt vào top 10, cho thấy tính đa dạng của các bên tham gia thị trường.
Nhìn tổng thể ba bảng xếp hạng, thị trường cell pin lưu trữ năng lượng hiện nay cho thấy đặc điểm "các doanh nghiệp hàng đầu duy trì vị thế dẫn đầu, một số doanh nghiệp cải thiện thứ hạng, và ưu thế phân hóa theo từng phân khúc ứng dụng." Khi thị trường chuyển từ mở rộng quy mô sang cạnh tranh về sản phẩm và năng lực giao hàng, việc thu hút khách hàng, cơ cấu sản phẩm, độ ổn định sản xuất và bố cục đa ứng dụng sẽ trở thành những yếu tố quan trọng ảnh hưởng đến vị thế thị trường của doanh nghiệp.
II. Xuất xưởng cell pin dung lượng lớn trên 500Ah đạt xấp xỉ 42 GWh, xu hướng nâng cấp dung lượng bước vào giai đoạn giao hàng quy mô
Ngoài tăng trưởng về quy mô xuất xưởng, việc nâng cấp dung lượng sản phẩm là một trong những thay đổi cấu trúc nổi bật nhất trên thị trường cell pin lưu trữ năng lượng nửa đầu năm 2026. Dữ liệu của SMM cho thấy, lượng xuất xưởng cell pin lưu trữ năng lượng dung lượng lớn trên 500Ah trong nửa đầu năm đạt xấp xỉ 42 GWh, chiếm 8,6% tổng lượng xuất xưởng cell pin lưu trữ. Khi các sản phẩm liên quan dần hoàn tất quá trình chấp nhận của khách hàng, cell pin định dạng lớn trên 500Ah đã chuyển từ giai đoạn ra mắt sản phẩm và kiểm chứng trước đó sang giai đoạn giao hàng quy mô.
Quy mô lô hàng 42 GWh cho thấy pin dung lượng lớn đã hình thành nền tảng sơ bộ cho công nghiệp hóa, nhưng tỷ lệ thâm nhập thị trường hiện tại vẫn dưới 10%, và chưa làm thay đổi vị thế chủ lưu của pin 314Ah. Trong ngắn hạn, thị trường sẽ duy trì trạng thái song song giữa "sản phẩm 314Ah giao hàng quy mô và sản phẩm 500Ah+ thâm nhập nhanh."
Từ góc độ hệ thống, giá trị của pin khổ lớn trên 500Ah không chỉ là tăng dung lượng đơn cell. Khi dung lượng cell tăng, số lượng cell, đầu nối và đơn vị quản lý cần thiết giảm đối với cùng dung lượng hệ thống, giúp đơn giản hóa cấu trúc PACK và hệ thống, đồng thời giảm chi phí tích hợp cho linh kiện, lắp ráp và vận hành bảo dưỡng sau này. Bên cạnh đó, pin dung lượng lớn thế hệ mới thường đồng thời tối ưu hóa hệ vật liệu, thiết kế cấu trúc và giải pháp quản lý nhiệt để cải thiện số chu kỳ và lượng điện khả dụng trong toàn bộ vòng đời; việc giảm thành phần không hoạt động trong hệ thống cũng có thể cải thiện tỷ lệ sử dụng thể tích và mật độ năng lượng tổng thể. Dựa trên sự cải thiện kết hợp về chi phí tích hợp, tuổi thọ chu kỳ và mật độ năng lượng, pin dung lượng lớn có thể tiếp tục hạ thấp chi phí trên mỗi kWh trong toàn bộ vòng đời và cung cấp hỗ trợ sản phẩm cho hệ thống lưu trữ năng lượng thời lượng dài hơn trong tương lai.
Tuy nhiên, việc mở rộng dung lượng đơn cell không đồng nghĩa trực tiếp với cải thiện hiệu suất tổng thể. Liệu pin khổ lớn trên 500Ah có thể tiếp tục mở rộng xuất hàng hay không vẫn phụ thuộc vào tính nhất quán sản phẩm, hiệu suất chu kỳ, độ an toàn, khả năng thích ứng quản lý nhiệt và độ ổn định sản xuất hàng loạt. Trọng tâm cạnh tranh thị trường trong tương lai sẽ dần chuyển từ tham số dung lượng sang độ tin cậy sản phẩm và tính kinh tế trong toàn bộ vòng đời.
III. Mở rộng pin trên 500Ah đối mặt nhiều ràng buộc, nguồn cung hiệu quả phụ thuộc vào sự phối hợp giữa đơn hàng và sản xuất
Trong nửa đầu năm 2026, nhiều doanh nghiệp sản xuất pin đẩy nhanh bố trí sản phẩm dung lượng lớn trên 500Ah, nhưng một số dây chuyền sản xuất gặp phải vấn đề về độ ổn định quy trình, tỷ lệ sản xuất đạt, và kiểm soát chất lượng trong quá trình xây dựng, chạy thử và tăng tốc, khiến tiến độ mở rộng thực tế không đạt kỳ vọng. Điều này cho thấy dây chuyền sản xuất pin lớn không thể ngay lập tức hình thành năng lực giao hàng ổn định sau khi hoàn tất mở rộng, vì cần một quá trình dài hơn về chạy thử thiết bị và chu kỳ xác nhận khách hàng từ khi lắp đặt thiết bị đến xuất hàng hàng loạt.
Hỗ trợ đơn hàng cũng là yếu tố quan trọng ảnh hưởng đến tiến độ gia tăng sản lượng của các dây chuyền sản xuất pin lớn. Một số doanh nghiệp có đơn hàng cho sản phẩm trên 500Ah khá hạn chế, dây chuyền sản xuất thiếu nhiệm vụ sản xuất liên tục và ổn định, bất lợi cho việc tối ưu hóa thông số quy trình, nâng cao tỷ lệ thành phẩm và tích lũy dữ liệu chất lượng. Nếu quy mô đơn hàng không tương xứng với nhịp độ dây chuyền, ngay cả khi doanh nghiệp đã hoàn tất triển khai năng lực sản xuất, cũng khó nhanh chóng hình thành nguồn cung hiệu quả ổn định.
Đồng thời, các sản phẩm dung lượng lớn đòi hỏi sự hợp tác sâu rộng hơn giữa doanh nghiệp sản xuất pin và các doanh nghiệp hệ thống hạ nguồn. Kích thước pin, phương pháp quản lý nhiệt, thiết kế kết cấu, chiến lược điều khiển và dung lượng hệ thống đều cần được thích ứng lại, với chu kỳ xác nhận của khách hàng và triển khai đơn hàng tương đối dài. Do đó, việc pin dung lượng lớn trên 500Ah có thể giao hàng quy mô hay không không chỉ phụ thuộc vào tốc độ xây dựng dây chuyền sản xuất, mà còn vào tỷ lệ thành phẩm, kiểm soát chất lượng, tính chắc chắn của đơn hàng, cũng như năng lực phối hợp phát triển chung và điều phối giao hàng với khách hàng hạ nguồn.
Từ góc độ này, trọng tâm cạnh tranh của ngành pin lưu trữ năng lượng đang chuyển từ quy mô công suất kế hoạch sang năng lực cung ứng hiệu quả. Khả năng giành được đơn hàng, độ hoàn thiện của dây chuyền sản xuất, tỷ lệ thành phẩm, hiệu suất sản phẩm, kiểm soát chi phí và hợp tác với khách hàng sẽ cùng quyết định liệu doanh nghiệp có thể chuyển đổi ổn định năng lực sản xuất pin lớn thành lượng hàng thực tế hay không.
IV. Thị trường pin lưu trữ năng lượng nửa cuối năm dự kiến tiếp tục tăng trưởng cao, chính sách thuế có thể thúc đẩy nhu cầu trước hạn và đẩy nhanh tiến độ giao hàng
Nhìn sang nửa cuối năm 2026, được hỗ trợ bởi nhu cầu lưu trữ năng lượng liên tục gia tăng tại Trung Quốc và nước ngoài, lượng xuất xưởng pin lưu trữ năng lượng toàn cầu dự kiến tiếp tục duy trì tăng trưởng khá nhanh, trong đó lưu trữ năng lượng phía phát điện và lưới điện cùng lưu trữ năng lượng thương mại và công nghiệp vẫn là nguồn cầu chính. Khi ngày càng nhiều pin dung lượng lớn trên 500Ah hoàn tất xác nhận của khách hàng và bước vào giai đoạn giao hàng đại trà, quy mô xuất xưởng và tỷ lệ thâm nhập thị trường của các sản phẩm dung lượng lớn dự kiến sẽ còn tăng hơn nữa, và nâng cấp cơ cấu sản phẩm sẽ tiếp tục là tuyến chính quan trọng trên thị trường nửa cuối năm.
Trong khi đó, các điều chỉnh chính sách thuế có thể ảnh hưởng đáng kể đến nhịp độ xuất hàng theo từng giai đoạn. Từ ngày 1 tháng 9 năm 2026, thuế tiêu thụ sẽ được áp dụng đối với pin lithium-ion với mức thuế suất 2%; thuế suất hoàn thuế giá trị gia tăng xuất khẩu đối với sản phẩm pin đã giảm xuống 6% vào tháng 4, và sẽ bị bãi bỏ từ ngày 1 tháng 1 năm 2027. Với kỳ vọng gánh nặng thuế và chi phí xuất khẩu gia tăng, một số doanh nghiệp sản xuất pin và khách hàng có thể đẩy sớm việc xác nhận đơn hàng, nhận hàng, khai báo hải quan và bố trí giao hàng xuất khẩu, qua đó hỗ trợ phần nào cho lượng xuất hàng trong quý 3 và đầu quý 4.
Nhìn chung, thị trường cell pin lưu trữ năng lượng nửa cuối năm 2026 dự kiến tiếp tục tăng trưởng cao, nhưng nhịp vận hành thị trường có thể bị ảnh hưởng đồng thời bởi điều chỉnh chính sách thuế và nâng cấp cơ cấu sản phẩm. Cạnh tranh ngành sẽ chuyển dịch sâu hơn từ mở rộng quy mô đơn thuần sang cuộc so tài toàn diện về độ tin cậy sản phẩm, ổn định chế tạo, cộng tác khách hàng và năng lực giao hàng liên tục. Doanh nghiệp có nắm bắt được cửa sổ chính sách, giao ổn định đơn hàng hiện có và thúc đẩy các cell pin khổ lớn trên 500Ah đạt lô hàng liên tục hay không sẽ trở thành biến số quan trọng chi phối hiệu quả doanh nghiệp và cục diện thị trường trong nửa cuối năm.
Phụ lục: Phương pháp luận của SMM về Bảng xếp hạng Lô hàng Cell Pin Lưu trữ Năng lượng Nửa đầu năm 2026: https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
Phòng Nghiên cứu Ngành Năng lượng Mới SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lü Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860