Khi hoạt động sản xuất khôi phục hoàn toàn sau Tết Nguyên đán, chuỗi ngành pin ion natri đã phục hồi mạnh trong tháng 3. Sản lượng ở bốn phân khúc chính—cực âm, cực dương, điện giải và cell pin—đều tăng mạnh cả so với cùng kỳ năm trước lẫn so với tháng trước, cho thấy mức độ sôi động của ngành phục hồi rõ rệt. Nhu cầu từ các ứng dụng hạ nguồn như lưu trữ năng lượng, xe hai bánh và nguồn khởi động-dừng được giải phóng ổn định, trong khi các nhà sản xuất pin lithium lớn đẩy nhanh tiến độ gia nhập thị trường. Cung và cầu trên toàn chuỗi ngành cùng cải thiện, tạo nền tảng vững chắc cho việc tăng sản lượng trong quý II và phát triển quy mô lớn trong cả năm.
I. Vật liệu cực âm: Sản lượng tăng hơn gấp đôi so với tháng trước, cơ cấu được tối ưu và điều chỉnh
Trong tháng 3, sản lượng vật liệu cực âm pin ion natri tăng vọt 149% so với tháng trước và tăng 110% so với cùng kỳ năm trước, với sản lượng tăng trên diện rộng. Cơ cấu vật liệu xuất hiện thay đổi mới: vật liệu polyanion vẫn là dòng chủ đạo, chiếm 77%; nhu cầu đối với vật liệu oxide lớp phục hồi đáng kể, và sự gia tăng nhiệt tình sản xuất của doanh nghiệp khiến tỷ trọng NFPP giảm 5 điểm phần trăm so với tháng trước. Điều này không phản ánh sự suy giảm sản lượng polyanion, mà cho thấy các hướng công nghệ trong ngành đang phát triển cân bằng hơn.
Về phía sản xuất, công suất của các doanh nghiệp mới nổi phục hồi nhanh sau kỳ nghỉ, đơn hàng từ các nhà sản xuất cell pin duy trì ổn định, và kế hoạch nhu cầu quý II đã rõ ràng. Một số nhà sản xuất pin lithium lớn đã dần hoàn tất, đưa vào vận hành và thử mẫu các dây chuyền sản xuất pin ion natri, liên tục củng cố năng lực cung ứng của thị trường. Về phía nhu cầu, cực âm oxide lớp đã giành được đơn hàng mới trong các lĩnh vực nguồn khởi động-dừng, xe hai bánh và một số dự án lưu trữ năng lượng quy mô nhỏ, với các kịch bản ứng dụng tiếp tục mở rộng. Nhìn chung, tâm lý thị trường ở phân khúc cực âm trong tháng 3 khá lạc quan. Tháng 4 dự kiến bước vào mùa cao điểm, với sản lượng tăng 8% so với tháng trước và tăng vọt 120% so với cùng kỳ năm trước, xác nhận xu hướng cung và cầu cùng tăng.
II. Cực dương carbon cứng: Khoảng trống công suất vẫn tồn tại, xác minh mở rộng tăng tốc
Trong tháng 3, sản lượng cực dương carbon cứng cho pin ion natri tăng 82% so với tháng trước và 88% so với cùng kỳ năm trước, với lượng xuất hàng cao hơn đáng kể so với tháng 2. Mâu thuẫn cốt lõi của ngành vẫn là khoảng cách cung-cầu: khi số lượng doanh nghiệp cell pin tăng lên, carbon cứng ngày càng được chú ý như một vật liệu then chốt, và các bên hạ nguồn đặt ra yêu cầu cao hơn về công suất, hiệu suất ban đầu, tuổi thọ chu kỳ và các chỉ số hiệu năng khác, qua đó thúc đẩy nhu cầu thị trường tiếp tục tăng.
Để bảo đảm ổn định chuỗi cung ứng, các doanh nghiệp cell pin đang tích cực mở rộng cơ sở nhà cung cấp, đẩy nhanh xác minh công suất mới và lên kế hoạch ghép nối công suất cho nửa cuối năm từ sớm.
Về giá cả, khả năng giảm đáng kể trong ngắn hạn vẫn thấp do hạn chế về công suất. Ngành hiện tập trung vào việc cân bằng giữa giảm chi phí và duy trì hiệu năng, tránh đánh đổi chất lượng để lấy giá thấp. Trong tháng 4, kế hoạch sản xuất carbon cứng dự kiến tiếp tục tăng, với sản lượng tăng vọt 20% so với tháng trước và tăng 88% so với cùng kỳ năm trước, đồng thời khoảng cách cung-cầu được kỳ vọng sẽ dần thu hẹp.
III. Điện giải: Lượng xuất hàng phục hồi, giải phóng công suất vẫn bị hạn chế
Trong tháng 3, sản lượng điện giải cho pin ion natri tăng 91% so với tháng trước và 118% so với cùng kỳ năm trước. Được thúc đẩy bởi đơn hàng, lượng xuất hàng của các doanh nghiệp hàng đầu phục hồi rõ rệt, trong khi các doanh nghiệp vừa và nhỏ đạt mức tăng trưởng gấp đôi.
Giá cả duy trì ổn định. Dù các nhà sản xuất cell pin hạ nguồn có xu hướng ép giá, dư địa giảm giá vẫn hạn chế do công suất chưa được giải phóng đầy đủ và chi phí vẫn được hỗ trợ mạnh.
Điểm nghẽn hiện nay của ngành nằm ở phân bổ công suất: các doanh nghiệp điện giải ưu tiên cung ứng cho pin lithium, trong khi công suất tăng thêm dành cho pin ion natri vẫn chưa đủ, phần nào kìm hãm việc tăng sản lượng, và khoảng cách cung-cầu vẫn tồn tại. Trong tháng 4, khi nhu cầu tăng lên, sản lượng dự kiến tiếp tục đi lên nhưng với tốc độ chậm hơn cực âm và cực dương, chỉ tăng 8% so với tháng trước và 126% so với cùng kỳ năm trước. Tăng trưởng dài hạn sẽ phụ thuộc vào việc trọng tâm công suất chuyển dịch sang pin ion natri.
IV. Cell pin và ứng dụng đầu cuối: Sản lượng bùng nổ, kịch bản ứng dụng mở rộng
Trong tháng 3, sản lượng cell pin ion natri tăng vọt 229% so với tháng trước và tăng 140% so với cùng kỳ năm trước, với mức phục hồi đơn hàng vượt kỳ vọng. Giá lithium carbonate ở mức cao vào đầu năm đã làm gia tăng sự quan tâm của thị trường đối với pin ion natri, và cùng với nhu cầu tích trữ hàng vào cuối quý I, các doanh nghiệp cell pin ghi nhận sản xuất và tiêu thụ mạnh. Các nhà sản xuất pin lithium lớn truyền thống đã đẩy nhanh đầu tư, với nhiều doanh nghiệp lên kế hoạch công suất cấp GWh trong năm 2026. Các nhà cung cấp vật liệu thượng nguồn cũng đồng thời thúc đẩy giao mẫu và xác minh, và hiệu ứng hiệp đồng của chuỗi ngành bắt đầu xuất hiện.
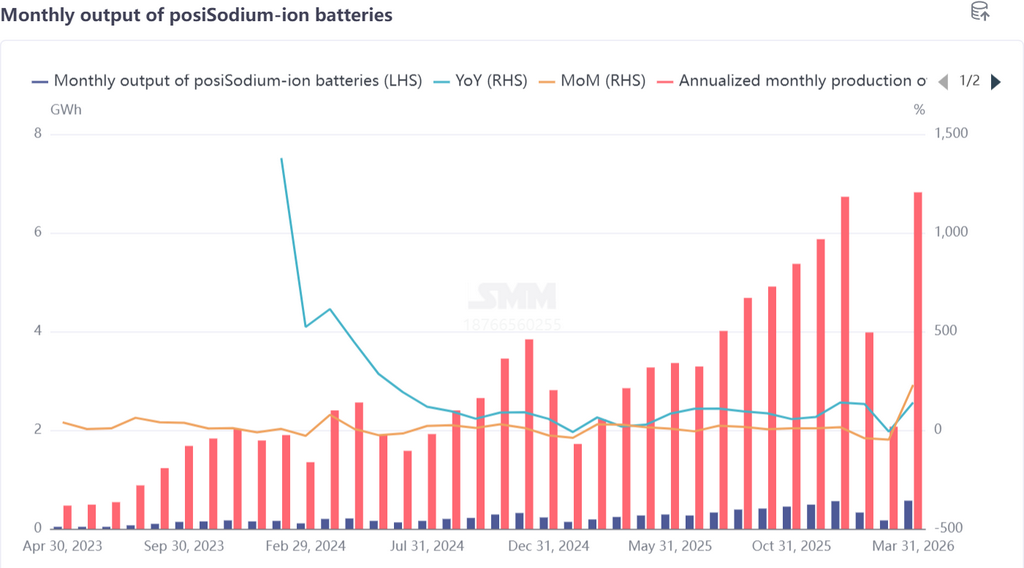
Nhu cầu đầu cuối mở rộng trên nhiều mặt trận: các dự án lưu trữ năng lượng lai lithium-natri do chính sách thúc đẩy lần lượt được đưa ra đấu thầu, và nhu cầu lưu trữ năng lượng tiếp tục được giải phóng; các công ty xe hai bánh hàng đầu đã tung ra sản phẩm pin ion natri thông minh, và mức độ chấp nhận của thị trường dần cải thiện. Trong tháng 4, sản lượng cell pin dự kiến tăng 25% so với tháng trước và 161% so với cùng kỳ năm trước; sau quý II năm 2026, nhu cầu từ các ứng dụng đầu cuối được kỳ vọng sẽ tiếp tục mở rộng quy mô.
V. Triển vọng quý II và quý III: Tăng tốc thương mại hóa quy mô lớn, cung và cầu tiếp tục cải thiện
Quý II (tháng 4-tháng 6) sẽ trở thành giai đoạn then chốt để pin ion natri đạt được tăng sản lượng ở quy mô lớn:
- Phía cung: công suất cực âm, cực dương và điện giải sẽ dần được giải phóng; các dây chuyền sản xuất của các nhà sản xuất pin lithium lớn sẽ lần lượt đi vào hoạt động; năng lực cung ứng vật liệu và cell pin sẽ tăng đáng kể; và các khoảng trống ở carbon cứng, điện giải cùng các lĩnh vực khác sẽ dần được thu hẹp;
- Phía cầu: các dự án lưu trữ năng lượng sẽ bước vào giai đoạn đấu thầu và giao hàng tập trung; việc thay thế bằng pin ion natri trong xe hai bánh sẽ tăng tốc; và các ứng dụng như nguồn khởi động-dừng và xe thương mại hạng nhẹ sẽ được triển khai ở quy mô lớn, với nhu cầu tiếp tục tăng theo tháng; - Giá cả: Khi hiệu quả kinh tế theo quy mô trở nên rõ nét, chi phí của cực âm, cực dương và điện giải được kỳ vọng sẽ giảm, qua đó tiếp tục cải thiện hiệu quả chi phí của cell pin và thúc đẩy nhu cầu tiếp tục được giải phóng.
Ngành sẽ chứng kiến sự bứt phá toàn diện trong quý III, từ tháng 7 đến tháng 9:
- Công suất trên toàn chuỗi ngành sẽ được giải phóng đầy đủ, cân bằng cung-cầu được cải thiện, và các doanh nghiệp hàng đầu sẽ thiết lập năng lực giao hàng ổn định;
- Lưu trữ năng lượng và xe hai bánh sẽ trở thành động lực tăng trưởng cốt lõi, trong khi các kịch bản mới như xe du lịch hạng A00 và nguồn điện dự phòng cho trung tâm dữ liệu sẽ dần đạt đột phá, hình thành cục diện ứng dụng đa dạng;
- Các hướng công nghệ sẽ có xu hướng ổn định, trong khi hiệu năng sản phẩm và lợi thế chi phí tiếp tục được cải thiện.
Tóm tắt
Trong tháng 3, chuỗi ngành pin ion natri đã xác nhận tính khả thi của công nghiệp hóa thông qua tăng trưởng cao trên diện rộng, đồng thời cung và cầu cùng phục hồi, tạo niềm tin mạnh mẽ cho sự phát triển trong cả năm. Trong quý II và quý III, khi công suất được giải phóng và nhu cầu tăng mạnh, ngành sẽ bước vào giai đoạn mở rộng quy mô nhanh; năm 2026 được kỳ vọng sẽ trở thành “năm đầu tiên của thương mại hóa quy mô lớn” đối với pin ion natri, đạt ứng dụng quy mô lớn trong các lĩnh vực như lưu trữ năng lượng và xe hai bánh, đồng thời từng bước xác lập vị thế là tuyến công nghệ pin thứ hai bên cạnh pin lithium. Về dài hạn, với các lợi thế về tài nguyên, chi phí và an toàn, pin ion natri sẽ chiếm vị trí quan trọng trong quá trình chuyển đổi năng lượng toàn cầu, với tiềm năng thị trường tiếp tục mở rộng.