【Phân tích SMM】Chi phí cao làm gia tăng rủi ro thua lỗ, nhu cầu giải phóng hạn chế khiến ferocrom duy trì ổn định

Đã xuất bản: Mar 31, 2026 17:12 (GMT+8)
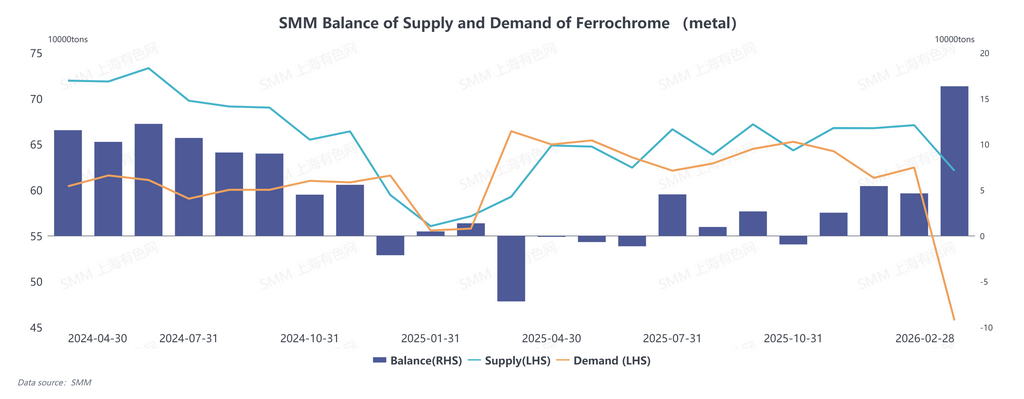
Tính đến ngày 31 tháng 3, trước áp lực chi phí gia tăng do giá quặng crôm cao, phần lớn các nhà sản xuất ferrocrom gần đây đã lên kế hoạch bảo trì và cắt giảm sản lượng. Quan hệ cung - cầu của ferrocrom được dự báo sẽ dần điều chỉnh về trạng thái cân bằng thắt chặt trong thời gian tới.

Tính đến ngày 31/3, giá bán lẻ ferocrom duy trì ổn định. Báo giá tại Nội Mông ở mức 8.600–8.700 NDT/tấn cơ bản 50%, trong khi tại Tứ Xuyên là 8.650–8.800 NDT/tấn cơ bản 50%, tăng 100 NDT so với tháng trước. Chênh lệch giá giữa khu vực phía bắc và phía nam đã thu hẹp, nhưng khoảng cách giữa giá bán lẻ và giá hợp đồng dài hạn vẫn khá rõ rệt. Trước áp lực chi phí tăng do giá quặng crom cao, phần lớn nhà sản xuất ferocrom gần đây đã lên kế hoạch bảo trì và cắt giảm sản lượng. Dự kiến quan hệ cung cầu của ferocrom sẽ dần điều chỉnh về trạng thái cân bằng thắt chặt trong thời gian tới.

1. Chi phí tiếp tục tăng, dẫn đến đảo chiều giá

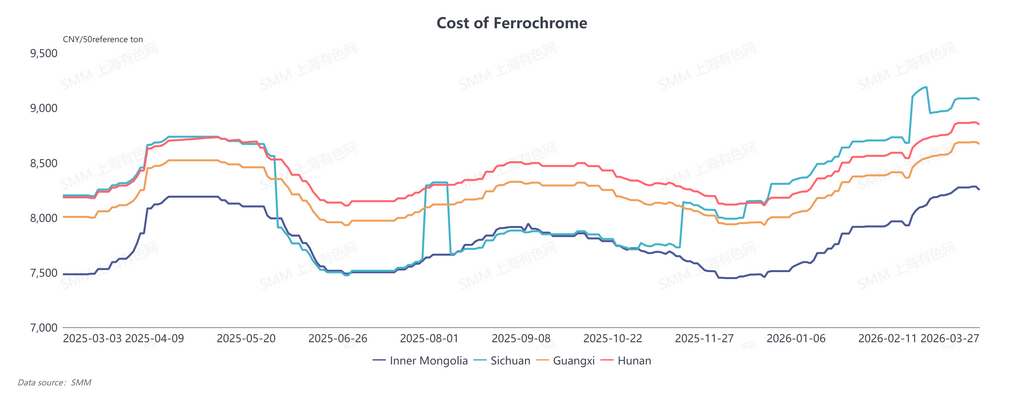
Hiện tại, chi phí giao ngay của ferocrom tại Nội Mông đã đạt 8.320 NDT/tấn cơ bản 50%, còn chi phí bình quân tại miền nam Trung Quốc đạt 8.876 NDT/tấn cơ bản 50%, tăng 3,75% so với tháng trước. Một mặt, giá quặng crom nguyên liệu liên tục tăng đã đẩy chi phí đi lên; mặt khác, việc điều chỉnh chính sách điện thường xuyên đã làm gia tăng áp lực chi phí điện.
Quặng crom

Sau kỳ nghỉ, giá kỳ hạn và giá giao ngay của quặng crom tiếp tục tăng. Xung đột địa chính trị tại Trung Đông đã đẩy giá nhiên liệu và cước vận tải biển tăng cao, một số hãng tàu áp dụng phụ phí chiến tranh, làm chi phí cập cảng của quặng crom tăng đáng kể, trong khi giá chào kỳ hạn ở nước ngoài cũng duy trì xu hướng tăng ổn định. Quặng mịn Nam Phi được chào ở mức 318 USD/tấn, còn quặng mịn Thổ Nhĩ Kỳ đã vượt 400 USD/tấn. Đồng thời, lượng hàng tồn kho giá thấp từ các giai đoạn trước đã được tiêu thụ hết. Trong bối cảnh chi phí nhập hàng cao, các thương nhân trong nước giữ tâm lý nâng đỡ giá và thăm dò tăng giá mạnh, khiến giá quặng crom giao ngay duy trì ở mức cao.

Điện năng

Việc điều chỉnh chính sách đã làm tăng chi phí điện của các nhà sản xuất ferocrom. Tại miền nam Trung Quốc (như Quý Châu), giá điện tăng 0,08–0,12 NDT/kWh, đẩy chi phí tăng gần 400 NDT; tại miền bắc Trung Quốc (Nội Mông), giá điện thanh toán tăng 0,02 NDT/kWh, làm chi phí tăng gần 100 NDT. Biên lợi nhuận thu hẹp đã đẩy các doanh nghiệp ferocrom vào tình thế giá thành cao hơn giá bán.

2. Lịch sản xuất hạ nguồn cao nhưng nhu cầu giải phóng hạn chế

Theo thống kê của SMM, sản lượng thép không gỉ trong tháng 3/2026 tăng vọt 44,65% so với tháng trước, tạo ra nhu cầu ferocrom khoảng 617.500 tấn kim loại. Mặc dù lịch sản xuất phục hồi lên mức cao trong lịch sử, hoạt động mua hàng của các nhà máy thép hạ nguồn vẫn trầm lắng, do phần lớn tiêu thụ lượng tồn kho nguyên liệu trước kỳ nghỉ, khiến tâm lý hỏi giá và giao dịch trên thị trường ferocrom khá yếu. Trong khi đó, các nhà máy thép lớn giữ nguyên giá chào mua thép tháng 3 ở mức 9.245 nhân dân tệ cho mỗi tấn cơ sở 50%, không đạt kỳ vọng tăng giá trong mùa tiêu thụ cao điểm truyền thống "tháng Ba vàng, tháng Tư bạc". Tâm lý thị trường thiếu tự tin, khiến diễn biến chung trong tháng tương đối yếu.
3. Kế hoạch bảo trì trong ngành sẽ siết chặt nguồn cung tương lai

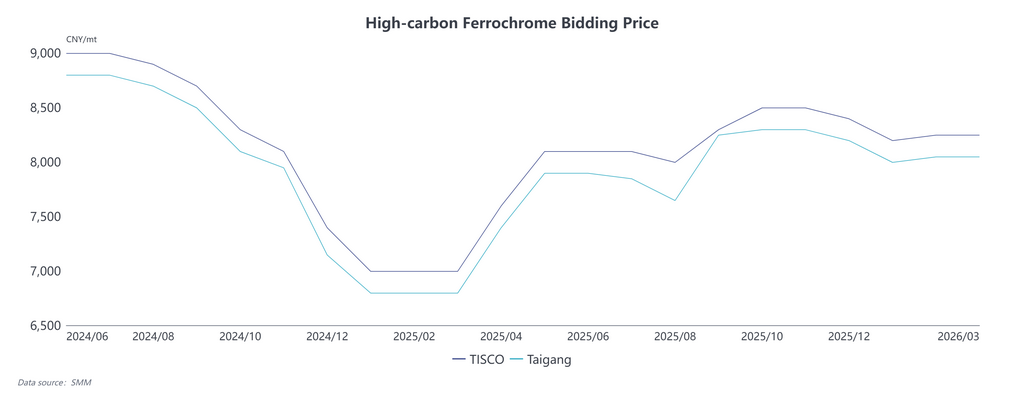
Ngày 20/3, Tsingshan và TISCO lần lượt công bố giá thu mua đấu thầu ferocrom cacbon cao tháng 4/2026 ở mức 8.395 nhân dân tệ và 8.195 nhân dân tệ cho mỗi tấn cơ sở 50%, tăng 150 nhân dân tệ so với tháng 3 nhưng thấp hơn dự báo lạc quan trước đó của thị trường. Chênh lệch lớn giữa giá bán lẻ và giá hợp đồng dài hạn đã làm suy yếu niềm tin thị trường. Cùng với khoản lỗ lớn do chi phí tăng mạnh, ngành đã tổ chức họp để thảo luận biện pháp ứng phó. Một số nhà sản xuất đã công bố kế hoạch bảo trì và cắt giảm sản lượng, đồng nghĩa sản lượng ferocrom cacbon cao của Trung Quốc nhiều khả năng sẽ giảm trong tháng 4.

Tại thị trường nước ngoài, đàm phán về chính sách giá điện tạm thời của Nam Phi đã rơi vào bế tắc. Nhà sản xuất crom lớn Glencore cho biết các điều khoản hợp đồng không khả thi, khiến việc khôi phục sản xuất ferocrom thực tế tại địa phương vẫn rất hạn chế. Dữ liệu Hải quan Trung Quốc cho thấy Trung Quốc đã nhập khẩu 265.100 tấn ferocrom cacbon cao trong giai đoạn tháng 1–2/2026, giảm 51,6% so với cùng kỳ năm trước. Sẽ cần thời gian để lượng nhập khẩu ferocrom trở lại mức trung bình lịch sử, vì vậy tác động của nguồn hàng nhập khẩu lên thị trường nội địa trong ngắn hạn vẫn sẽ hạn chế, và lượng nhập khẩu dự kiến tiếp tục ở mức thấp.

Nhìn chung, dù thép không gỉ hạ nguồn vẫn duy trì lịch sản xuất cao, nguồn cung ferocrom sẽ có xu hướng thắt chặt. Quan hệ cung cầu ferocrom của Trung Quốc được dự báo sẽ dần chuyển từ trạng thái dư cung quanh Tết Nguyên đán sang trạng thái cân bằng chặt chẽ.
Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
【Flash | Sản lượng molypden Caserones giảm 66% so với quý trước, chỉ còn 130 tấn】
2 giờ trước
【Flash | Sản lượng molypden Caserones giảm 66% so với quý trước, chỉ còn 130 tấn】
Đọc thêm
【Flash | Sản lượng molypden Caserones giảm 66% so với quý trước, chỉ còn 130 tấn】
Lundin Mining Corporation báo cáo sản lượng molypden quý III/2026 đạt 130 tấn tại mỏ Caserones trên cơ sở 100% mỏ. Tính toán của SMM cho thấy mức giảm 65,6% so với quý trước và 77,4% so với cùng kỳ năm ngoái. Sản lượng 9 tháng đầu năm giảm 29,5% xuống còn 1.097 tấn. Hàm lượng molypden không đổi so với quý II ở mức 0,017%, nhưng lượng quặng nghiền giảm 46,9% xuống còn 4,45 triệu tấn. Hai cơn bão mùa đông nghiêm trọng đã gây mất điện kéo dài và khiến hoạt động bị đình chỉ tổng cộng khoảng 30 ngày. Lundin không đưa ra hướng dẫn sản lượng molypden điều chỉnh riêng.
2 giờ trước
Giá wafer lại giảm do áp lực khi chi phí kéo yếu đi và quá trình giảm tồn kho tiếp tục, giá module dự kiến sẽ ngừng giảm [Đánh giá hàng tuần của SMM]
10 giờ trước
Giá wafer lại giảm do áp lực khi chi phí kéo yếu đi và quá trình giảm tồn kho tiếp tục, giá module dự kiến sẽ ngừng giảm [Đánh giá hàng tuần của SMM]
Đọc thêm
Giá wafer lại giảm do áp lực khi chi phí kéo yếu đi và quá trình giảm tồn kho tiếp tục, giá module dự kiến sẽ ngừng giảm [Đánh giá hàng tuần của SMM]
[Bản tin hàng tuần SMM: Giá wafer lại giảm do áp lực, lực cản chi phí suy yếu và tốc độ giảm tồn kho tăng tốc, giá module dự kiến ngừng giảm] Thay đổi của thị trường module tuần này tập trung ở hai đầu—một số quy cách riêng lẻ được cắt giảm giá bổ sung trong khi tốc độ giảm tồn kho tăng tốc. Ở mảng phân phối, module 182mm và HJT mỗi loại giảm 0,0025 nhân dân tệ/W, trong khi tất cả các quy cách khác vẫn ổn định và giá hướng dẫn vẫn chưa được điều chỉnh. Ở mảng tập trung, báo giá ba cấp vẫn đi ngang tuần thứ hai liên tiếp, với áp lực giảm tiếp tục thu hẹp ở các quy cách riêng lẻ. Tính đến hiện tại, giá trung bình của module Topcon nội địa-182mm (phân phối) là 0,6995 nhân dân tệ/W; module Topcon-210mm (phân phối) trung bình 0,718 nhân dân tệ/W; module Topcon-210R (phân phối) trung bình 0,7145 nhân dân tệ/W; module Topcon-210R công suất cao (phân phối) trung bình 0,754 nhân dân tệ/W; module BC-210R (phân phối) trung bình 0,763 nhân dân tệ/W; module HJT-210mm (phân phối) trung bình 0,721 nhân dân tệ/W. Ở mảng tập trung, module 182 có giá 0,691 nhân dân tệ/W, module 210 là 0,702 nhân dân tệ/W và module 210R là 0,697 nhân dân tệ/W.
10 giờ trước
[SMM Tin nhanh Crom] Xuất khẩu FeCr carbon cao của Nam Phi trong tháng 9 đạt 166.215 tấn, Trung Quốc chiếm 42% lượng hàng
12 giờ trước
[SMM Tin nhanh Crom] Xuất khẩu FeCr carbon cao của Nam Phi trong tháng 9 đạt 166.215 tấn, Trung Quốc chiếm 42% lượng hàng
Đọc thêm
[SMM Tin nhanh Crom] Xuất khẩu FeCr carbon cao của Nam Phi trong tháng 9 đạt 166.215 tấn, Trung Quốc chiếm 42% lượng hàng
[SMM Tin nhanh Crom] Xuất khẩu FeCr carbon cao của Nam Phi trong tháng 9 đạt 166.215 tấn, Trung Quốc chiếm 42% lượng hàng
Xuất khẩu ferrochrome carbon cao của Nam Phi tăng lên 166.215 tấn trong tháng 9 năm 2026, tăng 41,85% so với tháng trước từ mức 117.180 tấn của tháng 8 và là mức cao nhất trong chuỗi từ tháng 4 đến tháng 9. Trung Quốc nhập 70.075 tấn, tăng 241,74%, nâng tỷ trọng từ 17,5% lên 42,2%. Mức tăng 49.570 tấn của nước này vượt quá tổng mức tăng ròng 49.035 tấn, do xuất khẩu sang tất cả các điểm đến khác cộng lại về cơ bản không đổi, giảm 0,55%. Canada giảm 78,36% xuống còn 5.706 tấn và Hoa Kỳ giảm 5,88% xuống còn 24.499 tấn, trong khi “Các nước khác” tăng 232,67% lên 32.457 tấn để trở thành điểm đến lớn thứ hai. Báo cáo quý III của Glencore xác nhận Boshoek khởi động lại vào tháng 9 và Wonderkop vào tháng 10, nhưng các báo cáo của SMM cho thấy nhu cầu nhập khẩu của Trung Quốc vẫn bị hạn chế do nguồn cung nội địa dồi dào.
12 giờ trước