1. Giới thiệu về Công ty
- NMDC
Tập đoàn Phát triển Khoáng sản Quốc gia (NMDC ), được thành lập vào năm 1958, là một doanh nghiệp nhà nước do Bộ Thép Ấn Độ kiểm soát (60,79%). Đây là nhà cung cấp quặng sắt lớn nhất Ấn Độ và là một trong những nhà sản xuất có chi phí thấp nhất trên thế giới. Sản lượng quặng sắt đạt 44 triệu tấn trong năm tài chính 2024. NMDC đặt mục tiêu đạt 67 triệu tấn quặng sắt vào năm 2025 và 100 triệu tấn vào năm 2030. NMDC có bốn khu vực khai thác nằm ở các bang Karnataka và Chhattisgarh. Ngoài quặng sắt, công ty còn thăm dò và khai thác đồng, đá phốt phát, đá vôi, magnezit, vonfram, cát biển và các mặt hàng khác. Công ty cũng vận hành mỏ kim cương duy nhất ở Đông Nam Á. Ngoài hoạt động tại Ấn Độ, NMDC còn khai thác quặng sắt, vàng và các kim loại cơ bản khác tại Úc thông qua công ty con là Legacy Iron Ore Ltd.
Ấn Độ là một trong những nhà sản xuất quặng sắt hàng đầu thế giới. Năm 2023, trữ lượng và sản lượng quặng sắt của Ấn Độ là 5,5 tỷ tấn và 270 triệu tấn, chiếm 3% và 11% thị phần toàn cầu. Thị trường khai thác quặng sắt của Ấn Độ bao gồm cả các doanh nghiệp nhà nước và tư nhân 36% số mỏ thuộc sở hữu nhà nước, trong khi 64% còn lại thuộc sở hữu tư nhân. Các công ty khai thác mỏ nhà nước bao gồm Tập đoàn Phát triển Khoáng sản Quốc gia (NMDC), Tập đoàn Thép Ấn Độ (SAIL) và Công ty Quặng sắt Kudremukh; trong khi các công ty khai thác mỏ tư nhân bao gồm Tata Steel và các công ty khác.
- Kinh doanh với Trung Quốc
Năm 2021, phần lớn quặng sắt từ Ấn Độ nhập khẩu vào Trung Quốc là quặng viên, chiếm 31% tổng lượng nhập khẩu. Năm 2022, do tăng thuế, xuất khẩu quặng sắt của Ấn Độ tương đối thấp. Theo dữ liệu năm 2024, lượng nhập khẩu từ Ấn Độ của Trung Quốc là khoảng 26 triệu tấn, chiếm 2% tổng lượng nhập khẩu quặng sắt. Điều này chủ yếu bao gồm quặng viên, quặng thỏi và quặng thiêu kết. Quặng cao cấp chủ yếu đến từ NMDC.Tuy nhiên,xuất khẩu quặng sắt của NMDC sang Trung Quốc bị hạn chế do hai nguyên nhân:1)Để giữ sản phẩm chất lượng cao trong nước,thuế xuất khẩu quặng cao cấp của Ấn Độ cao hơn 30% so với quặng thấp cấp;2)Hai năm qua,các nhà máy thép Trung Quốc có biên lợi nhuận thấp và nhu cầu quặng cao cấp nhìn chung yếu.
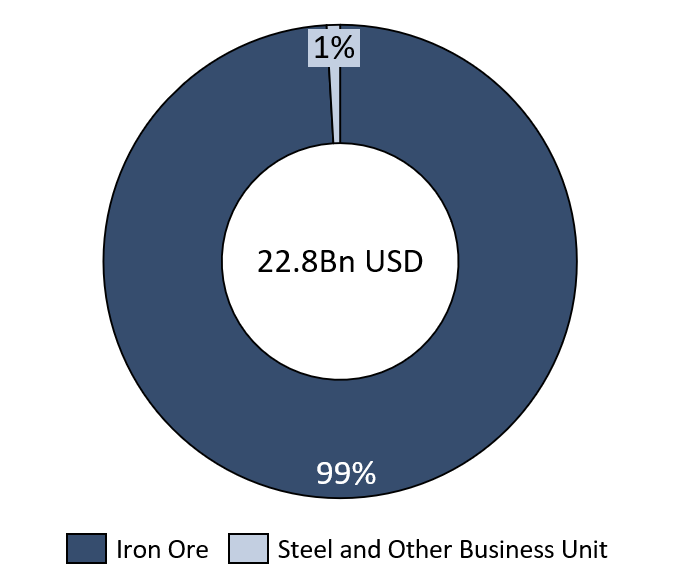
Doanh Thu NMDC Theo Phân Khúc(USD)
Nguồn:NMDC;SMM;Trade Map;USGS
2.Sản lượng quặng sắt,khối lượng giao hàng và sản phẩm chính
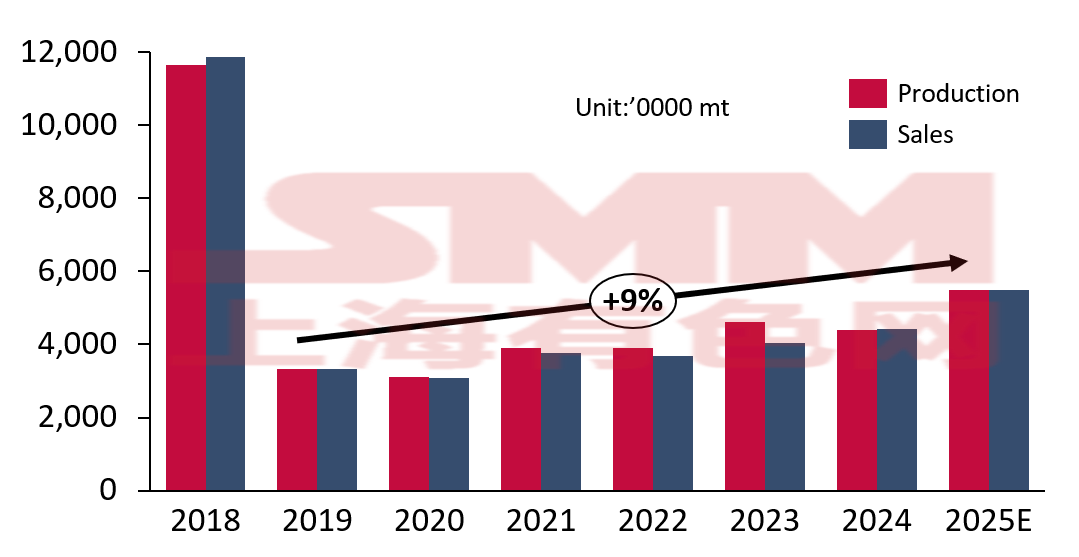
NMDC là nhà sản xuất và xuất khẩu quặng sắt lớn nhất Ấn Độ.Sản lượng và tiêu thụ quặng sắt của NMDC liên tục vượt 40 triệu tấn từ năm tài chính 2022 đến 2024. Mục tiêu của NMDC là đạt sản lượng hàng năm 100 triệu tấn quặng sắt vào năm 2030.
Tuy nhiên,các mỏ Ấn Độ cũng đối mặt vấn đề gia hạn giấy phép khai thác và tranh chấp quyền khai thác,gây dao động lớn về sản lượng mỏ.Ngoài ra,những năm gần đây,chịu ảnh hưởng từ nhu cầu nội địa Ấn Độ,việc điều chỉnh thuế xuất khẩu quặng sắt khá thường xuyên,cũng dẫn đến biến động lớn về khối lượng bán ra và giao hàng.
Đánh Giá Sản Lượng và Tiêu Thụ Quặng Sắt(2018-2025D)
Nguồn:NMDC;SMM
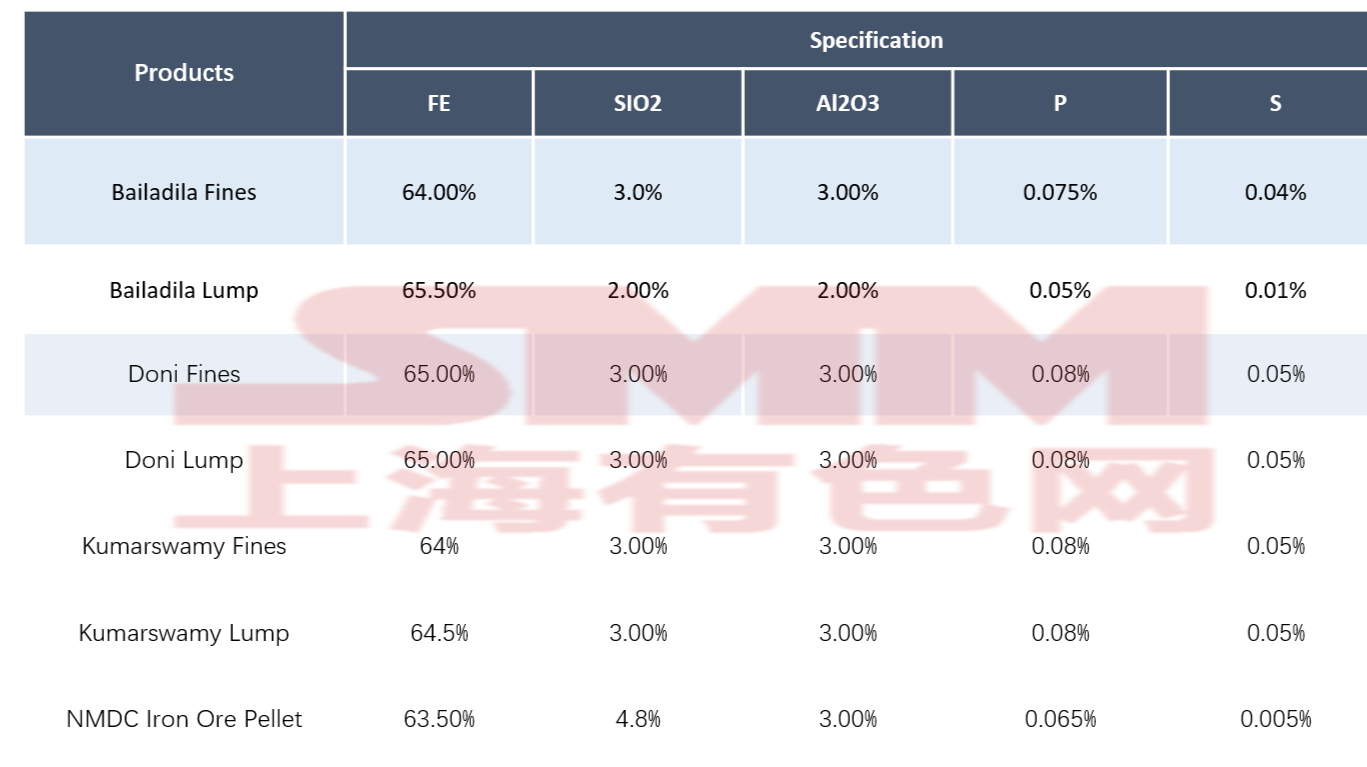
Sản Phẩm Chính Của NMDC
Nguồn:NMDC;SMM
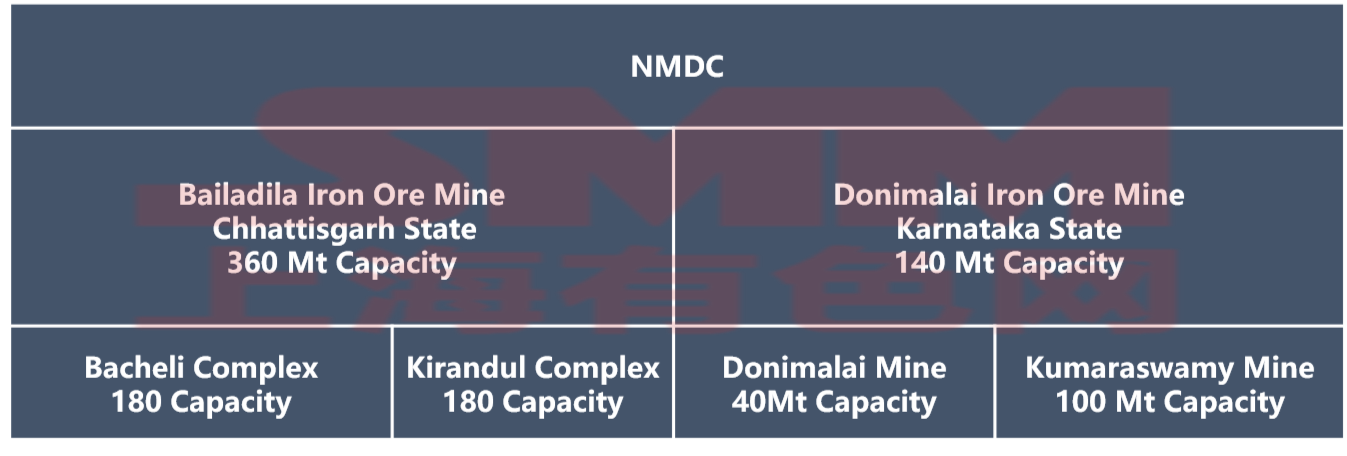
3.Mỏ Thuộc Sở Hữu Của NMDC
Nguồn:NMDC;SMM
- Tổng Quan Khu Vực Khai Thác Bailadila:
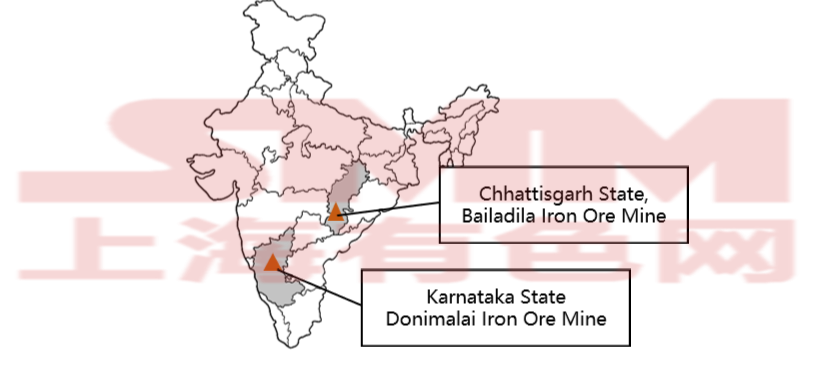
Khu vực khai thác Bailadila nằm ở huyện Dantewada,mũi cực nam bang Chhattisgarh thuộc miền trung Ấn Độ,cách thủ đô New Delhi khoảng 1,400 km về phía đông nam.Khu vực có điều kiện địa chất tuyệt vời với quặng giàu và nông,biến nơi đây thành một trong những vành đai quặng sắt cao cấp quan trọng nhất Ấn Độ và là cơ sở sản xuất cốt lõi của NMDC.
Khu vực khai thác Bailadila bao gồm hai cụm chính:Bacheli và Kirandul,với t tổng cộng 9 lô khai thác.Cụ thể Khu vực khai thác Kirandul:gồm các lô 13,14,14-NMZ,11B và 11C;và Khu vực khai thác Bacheli: bao gồm các mỏ 4,5,10 và lô 11A.Sản phẩm quặng bao gồm quặng cục Baila (Fe 65,5%) và quặng vụn Baila (Fe 64%).
- Tổng quan khu vực khai thác Donimalai:
Khu vực khai thác Donimalai nằm ở bang Karnataka, tây nam Ấn Độ. Khu vực này nằm trong vành đai công nghiệp có điều kiện giao thông và cơ sở hạ tầng tốt, gần Cảng New Mangalore, thuận lợi cho việc vận chuyển quặng và cung cấp cho các nhà máy thép trong nước.
Khu vực khai thác Donimalai bao gồm hai mỏ: Mỏ Donimalai và Mỏ Kumaraswamy. Hiện tại, Mỏ Donimalai có công suất 7 triệu tấn/năm, trong khi Mỏ Kumaraswamy có công suất 10 triệu tấn/năm, với tổng công suất khoảng 17 triệu tấn/năm. Sản phẩm chính từ khu vực khai thác này bao gồm quặng vụn Doni (Fe 65%), quặng cục Doni (Fe 65%), quặng vụn Kumaraswamy (Fe 64%) và quặng c cục Kumaraswamy (Fe 64,5%).
4. Các dự án mở rộng trong tương lai
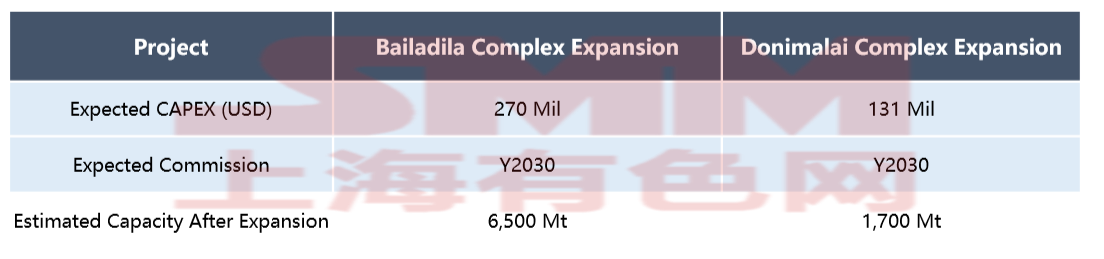
NMDC có công suất công bố khoảng 55 triệu tấn tính đến năm tài chính 2025, với sản lượng khoảng 45 triệu tấn, và có kế hoạch tăng công suất lên 100 triệu tấn/năm vào năm tài chính 2030 để đáp ứng nhu cầu trong nước ngày càng tăng. Để thực hiện điều này, NMDC đã tuyên bố sẽ đầu tư khoảng 70 t tỷ rupee (khoảng 780 triệu USD) và đã triển khai nhiều dự án:
Nguồn : NMDC;SMM
- Dự án Mở rộng Khu vực Khai thác Bailadila:
Khu liên hợp Bacheli: Dự án mở rộng bao gồm hai hợp phần chính: một nhà máy tuyển quặng công suất 4 triệu tấn, một nhà máy viên quặng đặt tại Nagarnar với công suất hàng năm 2 triệu tấn, và một đường ống vận chuyển dài 130 km kết nối khu liên hợp Bacheli với nhà máy thép Nagarnar. Mục tiêu tổng thể là mở rộng công suất từ 18 triệu tấn hiện tại lên 28 triệu tấn trước năm 2030, và đạt 35 triệu tấn vào năm 2032.
Khu liên hợp Kirandul: Dự án mở rộng bao gồm một nhà máy tuyển quặng công suất hàng năm 12 triệu tấn, một nhà máy nghiền, và các cơ sở vận chuyển đường sắt được mở rộng. Mục tiêu tổng thể là mở rộng công suất từ 18 triệu tấn lên 30 triệu tấn
- Kế hoạch Mở rộng Khu vực Khai thác Donimalai:
Kế hoạch mở rộng khu vực khai thác Donimalai hiện bao gồm ba hợp phần chính: một nhà máy tuyển quặng công suất 7 triệu tấn và một Hệ thống Băng tải Xuống dốc kết nối nhà máy tuyển quặng mới với các cơ sở hiện có để tối ưu hóa quy trình xử lý quặng.
Mục đích tổng thể là nâng công suất hàng năm của khu vực khai thác Donimalai từ mức hiện tại khoảng 14 triệu tấn lên 17 triệu tấn, đồng thời cải thiện chất lượng quặng và hiệu suất vận chuyển.