

Thị trường nhôm toàn cầu đối mặt với những thách thức đáng kể trong năm 2024. Tình trạng thiếu hụt alumina đã đẩy giá tăng, trong khi căng thẳng địa chính trị, rào cản thương mại và các lệnh trừng phạt đã tái định hình dòng chảy thương mại toàn cầu, dẫn đến xu hướng phi toàn cầu hóa. Gián đoạn vận chuyển do xung đột càng làm tăng chi phí và thời gian vận chuyển. Về mặt kinh tế vĩ mô, việc cắt giảm lãi suất ở các nền kinh tế lớn và các gói kích thích của Trung Quốc đã làm tăng sự biến động của giá nhôm. Khi bước vào năm 2025, những rủi ro và cơ hội nào đang chờ đợi thị trường?
Thiếu hụt alumina dự kiến sẽ giảm trong năm 2025Năm 2024, giá alumina tăng mạnh do tình trạng hạn chế nguồn cung trên diện rộng, khiến đây trở thành một trong những năm khan hiếm nhất trong các năm trước và sau đó. Nguồn cung bauxite nội địa hạn chế của Trung Quốc đã kìm hãm tăng trưởng sản xuất alumina, trong khi thị trường quốc tế chịu ảnh hưởng từ việc giảm sản lượng alumina tại Úc. Các sự cố tại cơ sở Gladstone của Rio Tinto, vấn đề phê duyệt môi trường tại South32 và việc đóng cửa nhà máy lọc dầu Kwinana của Alcoa đã gây ra sự sụt giảm 1,16 triệu tấn sản lượng alumina tại Úc trong năm nay so với năm 2023.
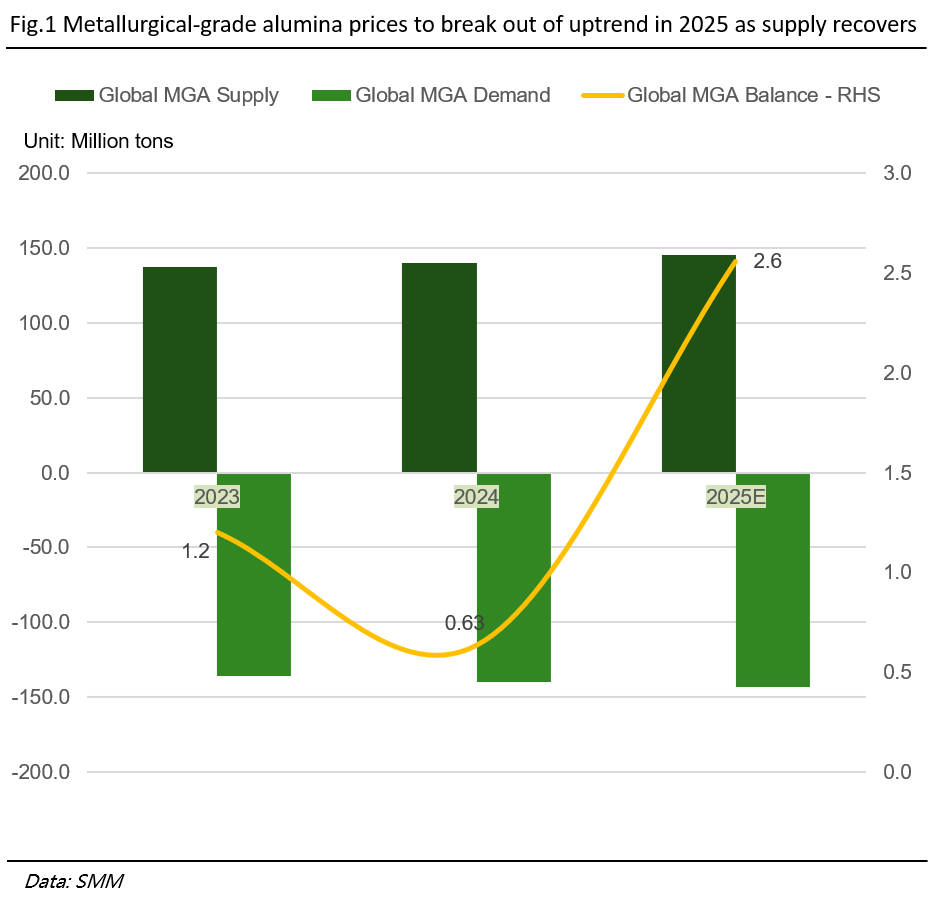
Sự mất cân đối này càng trầm trọng hơn bởi sự tăng trưởng liên tục trong sản xuất nhôm toàn cầu, khiến nhu cầu alumina tăng nhanh hơn khả năng cung cấp. Đến cuối năm 2024, nguồn cung alumina toàn cầu đạt 140,3 triệu tấn, tăng 2,3% so với năm trước, trong khi nhu cầu tăng 2,76% lên 139,7 triệu tấn, để lại mức dư thừa nhỏ 0,6 triệu tấn, mức thấp nhất kể từ năm 2020.
Tuy nhiên, việc Rio Tinto giải quyết các gián đoạn sản xuất vào cuối năm đã giúp ổn định giá alumina, và phê duyệt môi trường của South32 cũng được xác nhận vào tháng 12. Năm 2025, các dự án mở rộng công suất mới tại Indonesia và Ấn Độ dự kiến sẽ thúc đẩy sản lượng alumina toàn cầu. Hai nhà máy lọc alumina tại Indonesia, dự án Mempawah SGAR và dự án Jinjiang, mỗi nhà máy có công suất 1 triệu tấn, dự kiến sẽ bắt đầu sản xuất từ quý 4 năm 2024 đến đầu năm 2025. Dự án mở rộng 1,5 triệu tấn của Vedanta tại Ấn Độ cũng sẽ đạt sản lượng đầy đủ nếu nguồn cung bauxite đủ.
Năm 2025, tăng trưởng nguồn cung alumina có khả năng vượt qua nhu cầu, tạo ra mức dư thừa có thể giảm áp lực lên chi phí vận hành nhôm. Theo phân tích của chúng tôi, dư thừa alumina cấp luyện kim (MGA) toàn cầu dự kiến sẽ đạt khoảng 2,6 triệu tấn vào năm 2025, tăng khoảng 2 triệu tấn so với năm trước.
Thâm hụt nhôm nguyên sinh năm 2024 chuyển thành dư thừa nhỏ vào năm 2025
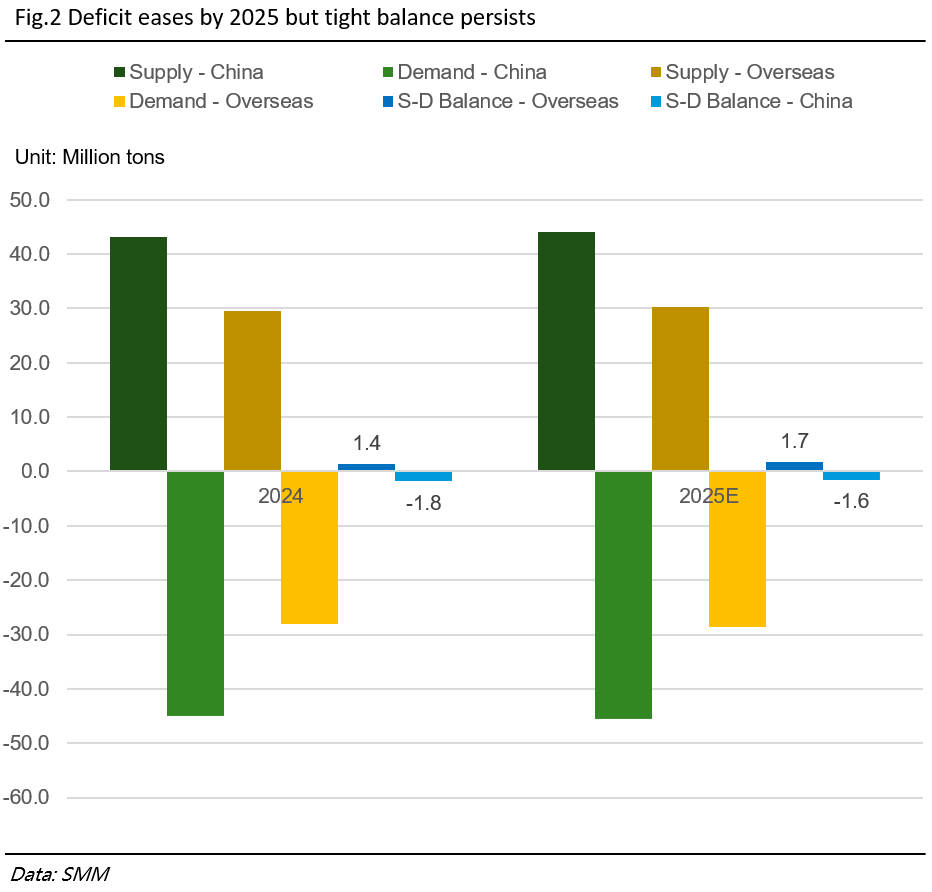
Về phía cung, sản lượng nhôm của Trung Quốc bị giới hạn ở mức 45,5 triệu tấn. Chi phí sản xuất cao ở các khu vực khác trên thế giới đã hạn chế việc mở rộng công suất, với hầu hết các dự án mới tập trung tại Ấn Độ và Indonesia. Theo hiểu biết của chúng tôi, dự án mở rộng của Vedanta tại Balco với công suất 435 nghìn tấn tại Ấn Độ đang được xây dựng và có khả năng hoàn thành vào năm tới, trong khi công suất mới 220 nghìn tấn từ Huatsing Aluminium tại Indonesia dự kiến sẽ đi vào hoạt động, nhưng việc tăng công suất đã bị tạm dừng vào cuối năm 2024 do chi phí cao. Việc khởi động lại công suất nhàn rỗi vẫn là thách thức, đặc biệt ở các khu vực có chi phí cao như Mỹ và châu Âu.
Về phía cầu, việc cắt giảm lãi suất ở các nền kinh tế lớn và các gói kích thích tại Trung Quốc dự kiến sẽ thúc đẩy phục hồi kinh tế, điều này cũng sẽ có lợi cho nhu cầu nhôm. Các biện pháp này có khả năng bắt đầu có hiệu quả vào năm 2025.
Trong trường hợp đó, cân bằng nhôm toàn cầu có khả năng chuyển sang trạng thái cân bằng chặt chẽ với chỉ 0,1 triệu tấn dư thừa.
Thị trường khu vực khác nhau: Mỹ giữ vững trong khi châu Âu vẫn là mối lo ngại
Thị trường nhôm Mỹ dự kiến sẽ duy trì ổn định vào năm 2025, được hỗ trợ bởi hoạt động công nghiệp ổn định. Với hầu hết các nguồn nhập khẩu từ Canada, chuỗi cung ứng được kỳ vọng sẽ duy trì đáng tin cậy, đảm bảo mức phí bảo hiểm cao trong khu vực.
Tại châu Âu, nhu cầu nhôm có khả năng duy trì ở mức thấp do tăng trưởng kinh tế khiêm tốn. Tuy nhiên, các thách thức phía cung đang gia tăng khi các quy định môi trường nghiêm ngặt hơn và rủi ro địa chính trị, bao gồm cả khả năng áp đặt các lệnh trừng phạt rộng hơn đối với nhôm Nga, dự kiến sẽ thắt chặt nguồn cung hơn nữa và đẩy phí bảo hiểm tăng cao.
Thị trường nhôm Nhật Bản dự kiến sẽ duy trì ổn định. Tuy nhiên, phí bảo hiểm cao hơn tại các thị trường Bắc Mỹ và châu Âu cùng với sự tăng trưởng nhu cầu mạnh mẽ tại thị trường Đông và Đông Nam Á tiếp tục đẩy phí bảo hiểm khu vực tăng cao. Kết quả là, phí bảo hiểm tại Nhật Bản đã tăng, đạt 228 USD/tấn trong quý 1 năm 2025, tăng 30 USD so với quý 4 năm 2024, và dự kiến sẽ tiếp tục tăng.
Tại Trung Quốc, nhu cầu nhôm được dự báo sẽ tăng trưởng ở mức vừa phải khoảng 2%, mặc dù lĩnh vực bất động sản vẫn trì trệ. Sản xuất mở rộng các sản phẩm hồ sơ quang điện và xe điện đang thúc đẩy nhu cầu trong các lĩnh vực vận tải và điện tử công suất. Với sản lượng nhôm nội địa gần đạt mức trần quy định, giá nhôm được dự báo sẽ duy trì ở mức cao dưới các chính sách kích thích dự kiến vào năm 2025.
Tại Trung Đông, cung và cầu dường như vẫn duy trì ở mức mạnh mẽ. Là một nhà cung cấp nhôm nguyên sinh quan trọng toàn cầu, sản lượng của khu vực này vẫn mạnh mẽ vào năm 2025. Về phía tiêu thụ, sự phát triển cơ sở hạ tầng nhanh chóng, đặc biệt là trong các dự án quy mô lớn tại các quốc gia thuộc Hội đồng Hợp tác Vùng Vịnh (GCC), đang thúc đẩy tăng trưởng mạnh mẽ trong nhu cầu nhôm.
Giá dự kiến sẽ được hỗ trợ nhưng vẫn biến động trong bối cảnh bất định
Bắt đầu từ năm 2025, trong khi giá alumina giảm dự kiến sẽ giảm áp lực chi phí, giá nhôm khó có khả năng giảm mạnh trong ngắn hạn. Việc hiện thực hóa tăng trưởng cung ứng dự kiến vẫn chưa chắc chắn, phụ thuộc vào các yếu tố như tiến độ dự án, khả năng cung cấp nguyên liệu và sự ổn định hậu cần. Về phía cầu, tốc độ phục hồi vẫn cần được xác nhận, đặc biệt ở các khu vực có động lực kinh tế chậm hơn. Nói cách khác, dư thừa nhỏ trong thị trường nhôm toàn cầu có khả năng tiếp tục tồn tại trong bối cảnh bất định.
Năm 2025, tăng trưởng cung ứng hạn chế trong thị trường nhôm toàn cầu, chi phí vận hành cao, chuỗi cung ứng mong manh và nhu cầu mạnh mẽ có thể hỗ trợ giá nhôm. Ngoài ra, các yếu tố như giá trị đồng USD, địa chính trị, chính sách thương mại và chính sách tiền tệ từ các cơ quan chức năng có thể tạo thêm sự bất định và biến động cho thị trường nhôm toàn cầu.



