หลังจากราคากำมะถันระหว่างประเทศหลุดต่ำกว่าระดับ 800 ดอลลาร์สหรัฐต่อตัน ตลาดก็แบ่งออกเป็นสองฝ่ายต่อแนวโน้มราคา ฝ่ายหนึ่งมองว่าอุปสงค์ปลายน้ำได้รับความเสียหายอย่างหนักและราคาจะยังคงร่วงลงต่อเนื่อง อีกฝ่ายยืนยันว่าอุปสงค์เพียงแค่ถูกเลื่อนออกไปและถูกกดดันไว้เท่านั้น และยังมีแรงหนุนด้านล่างอยู่เนื่องจากสต็อกอยู่ในระดับต่ำ การตัดสินว่าใครถูกไม่ใช่เรื่องของการนับหลักฐานของแต่ละฝ่าย แต่เป็นการแยกแยะว่าอุปสงค์ส่วนไหนคือ “หายไปจริง” และส่วนไหนคือ “แค่ยังไม่ซื้อ”
ประการแรก ส่วนที่ “หายไปจริง” — นี่คือการลดลงของสต็อกอุปสงค์ เป็นการทำลายที่แท้จริง กรณีที่ชัดเจนที่สุดคือการลดกำลังการผลิตโดยสมัครใจซึ่งขับเคลื่อนโดยผลตอบแทนของผลิตภัณฑ์ปลายน้ำที่ย่ำแย่ลง ฝั่ง HPAL ของอินโดนีเซีย ดุลอุปทาน-อุปสงค์ของ MHP เปลี่ยนจากขาดแคลนเป็นเกินดุลตั้งแต่ปลายไตรมาส 3 ถึงต้นไตรมาส 4 ผู้ผลิตติดอยู่ในภาวะต้นทุนผกผันทันทีและมีแนวโน้มลดกำลังการผลิตสูงที่สุด ในจีน อุตสาหกรรมปลายน้ำฟอสเฟตอ่อนแอ การส่งออกปุ๋ยฟอสเฟตลดลงเหลือศูนย์ และผู้ผลิตมีแนวโน้มควบคุมกำลังการผลิตมากขึ้นท่ามกลางการขาดทุนต่อเนื่องจากกรดกำมะถัน ลักษณะร่วมของอุปสงค์ส่วนนี้คือการลดกำลังการผลิตไม่ได้เกิดจากซื้อกำมะถันไม่ได้ แต่เกิดจากผลิตภัณฑ์ปลายน้ำไม่มีกำไร — ราคากำมะถันที่ถูกลงก็ช่วยอะไรไม่ได้ ตั้งแต่เดือนพฤศจิกายน กำมะถันผ่านวงจร “ร่วง–ดีด–ร่วงอีกครั้ง” ขณะที่ราคาเสนอกรดฟอสฟอริกแบบเปียกไม่ขยับเลยแม้แต่ครั้งเดียว แสดงว่าอำนาจการกำหนดราคาในปัจจุบันไม่ได้อยู่ที่ฝั่งต้นทุน แต่อยู่ที่สมดุลระหว่างสต็อกและอุปสงค์ การกดดันราคากำมะถันจากอุปสงค์ปลายน้ำที่อ่อนแอนั้นเป็นจริงและเป็นเชิงโครงสร้าง — นี่คือรากฐานของมุมมองขาลง
อย่างไรก็ตาม การเทียบสิ่งนี้กับ “การทำลายอุปสงค์อย่างลึกซึ้ง” อาจเป็นการประเมินความรุนแรงของความเสียหายเกินจริง ส่วนแบ่งจำนวนมากของ “การไม่ซื้อ” ไม่ใช่อุปสงค์ที่หายไป แต่เป็นอุปสงค์ที่ถูกกดดัน ถูกเลื่อนออกไป หรือถูกเปลี่ยนเส้นทาง — นี่คือกระแส ซึ่งไม่ถือเป็นเงื่อนไขเพียงพอสำหรับการดีดตัว แต่เป็นกันชนรองรับราคาไว้ด้านล่าง หากจำแนกให้ชัดเจนมีสามประเภท
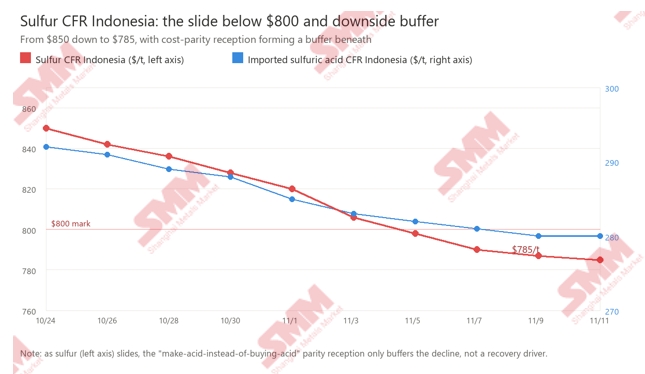
ประการแรก อุปสงค์แบบรอดูที่ถูกกดดัน ผู้ซื้ออินโดนีเซียและจีนกำลังจับตาดูราคาและซื้อเท่าที่จำเป็นเท่านั้นนี่ไม่ใช่การปฏิเสธที่จะซื้อ แต่เป็นการรอสัญญาณราคาที่ชัดเจนขึ้น — เมื่อกำมะถัน CFR อินโดนีเซียไหลลงจาก 850 ดอลลาร์ลงมาถึง 785 ดอลลาร์ ผู้ซื้อมีเหตุผลทุกประการที่จะชะลอ อุปสงค์นี้กำลัง "สะสม" ไม่ใช่ "หายไป" แต่มันจะเปลี่ยนเป็นการซื้อก็ต่อเมื่อมีสัญญาณราคาปรากฏขึ้น
ประการที่สอง ศักยภาพการเติมสต็อกภายใต้สินค้าคงคลังต่ำ สต็อกท่าเรือจีนที่เพิ่มขึ้นเป็นปัจจัยระยะสั้นที่กดดันตลาดอยู่ในขณะนี้ แต่ "การเพิ่มขึ้น" นี้เป็นการฟื้นตัวจากสินค้าคงคลังที่ต่ำมากในช่วงก่อนหน้า และระดับสัมบูรณ์ก็ไม่สูงนัก ที่สำคัญกว่านั้น การนำเข้ากำมะถันของอินโดนีเซียพุ่งขึ้น 155.9% เมื่อเทียบเดือนต่อเดือนเป็น 704,500 ตันในเดือนกันยายน แสดงให้เห็นว่าปริมาณการซื้อของฝั่งอุปสงค์สามารถกลับมาได้อย่างรวดเร็ว สินค้าคงคลังต่ำในตัวเองไม่ได้สร้างอุปสงค์และไม่มีแรงผลักดันให้ดีดตัว แต่หมายความว่าเมื่อราคาลดลงลึกพอ การเติมสต็อกจะปรากฏในรูป "ปริมาณจริง" มากกว่า "ความตั้งใจบนกระดาษ" ซึ่งช่วยพยุงราคา
ประการที่สาม การเปลี่ยนเส้นทางการค้า แหล่งนำเข้ากำมะถันของอินโดนีเซียเปลี่ยนจากรูปแบบที่เคยกระจุกตัวมาเป็นส่วนผสมที่หลากหลาย ได้แก่ มาเลเซีย (475,900 ตันในเดือนกันยายน) + แคนาดา (90,200 ตัน) + สหรัฐอาหรับเอมิเรตส์ (73,800 ตัน) โดยการส่งออกกำมะถันของแคนาดาเพิ่มขึ้นเกือบ 20% เมื่อเทียบปีต่อปีในช่วงมกราคม–กันยายน ปริมาณไม่ได้หายไป — มีเพียงเส้นทางและแหล่งที่มาเท่านั้นที่เปลี่ยนไป นี่ไม่ใช่การทำลายอุปสงค์ แต่เป็นการปรับโครงสร้างเส้นทางการค้า — มันทำให้ราคาลดลง แต่ก็เสริมอำนาจต่อรองและความยืดหยุ่นในการซื้อของผู้ซื้อ ทำให้ซัพพลายเออร์ยอมลดราคาในระดับต่ำได้ยากขึ้น
กระแสทั้งสามนี้เมื่อรวมกันแล้ว ไม่ได้ "ขับเคลื่อนการดีดตัว" แต่ "เป็นกันชนให้ราคา" กันชนนี้มาจากกลไกความเท่าเทียมด้านต้นทุน: ราคากำมะถันคือ "สวิตช์" ของการตั้งราคากรดซัลฟิวริก เมื่อกำมะถันทะลุจุดวิกฤติลงไปและเส้นต้นทุนกรดจากกำมะถันกลับมาแนบต่ำกว่าเส้นกรดจากการถลุง กรดจากกำมะถันจะกลายเป็นอุปทานส่วนเพิ่มอีกครั้งและฉุดราคากรดให้ต่ำลง — นั่นคือ กำมะถันที่ร่วงลงฉุดราคากรดลงตามห่วงโซ่ต้นทุน แต่ ราคากรดเองไม่สามารถดึงกำมะถันกลับขึ้นมาได้อินโดนีเซียเป็นตลาดเดียวในโลกที่นำเข้าทั้งกำมะถันและกรดซัลฟิวริกในปริมาณมาก โดยทั้งสองแข่งขันกันโดยตรง ทำให้ผู้ซื้อต้องคำนวณอยู่เสมอว่า “ซื้อกำมะถันมาผลิตกรดเองในโรงงาน หรือซื้อกรดโดยตรง” ส่งผลให้ราคากำมะถันกลายเป็นจุดยึดโดยนัยของราคากรดในตลาดโลก เมื่อราคากำมะถันลดลงมากพอจนช่องว่างระหว่างต้นทุนกรดที่ผลิตเองกับกรดซัลฟิวริกนำเข้ากว้างขึ้น และการซื้อกำมะถันมาผลิตกรดคุ้มค่ากว่าอย่างชัดเจน ผู้ซื้อจะหันไปซื้อกำมะถันมากกว่ากรดนำเข้า — สิ่งนี้ก่อให้เกิดการรองรับอุปสงค์เพียงเล็กน้อยในระดับราคาต่ำ ช่วยชะลอการปรับลงของกำมะถัน การผสมผสานปัจจุบันของกำมะถัน CFR อินโดนีเซียที่ 785 ดอลลาร์ และกรดซัลฟิวริกนำเข้า CFR อินโดนีเซียราว 280 ดอลลาร์ หมายความว่าหากกำมะถันยังร่วงลึกต่อไป จะค่อย ๆ กระตุ้นการรองรับแบบสมดุล “ผลิตกรดแทนการซื้อกรด” ทำให้การปรับลงมีตัวกันชน; แต่ กันชนนี้เป็นทางเดียวและอ่อน — มันทำให้ความชันของการปรับลงแบนลงได้ แต่ไม่สามารถดันราคาให้กลับขึ้นได้
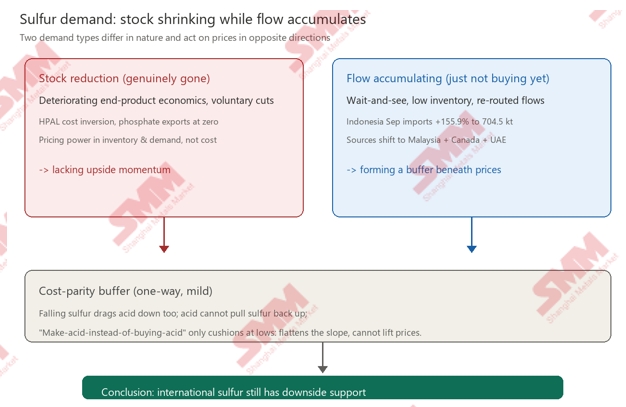
ดังนั้น ข้อสรุปจึงไม่ใช่การเลือกแบบทวิภาคระหว่าง “พังทลาย” กับ “รีบาวด์” แต่เป็นการประเมินแบบเป็นชั้น: การทำลายอุปสงค์จากการลดการผลิตจริงมีอยู่จริง กระจุกตัวในส่วนที่เศรษฐศาสตร์ของผลิตภัณฑ์ปลายทางแย่ลง (HPAL, ปุ๋ยฟอสเฟต) และเป็นการลดสต็อกที่ “ราคากำมะถันที่ต่ำลงก็ช่วยไม่ได้” — สิ่งนี้กำหนดว่าราคาไม่มีแรงส่งขาขึ้น ; ขณะเดียวกัน อุปสงค์อีกส่วนที่ถูกกดไว้จากท่าทีรอดูสถานการณ์ สต็อกต่ำ และการเปลี่ยนเส้นทางการไหลเวียน ยังไม่ได้หายไป — มันไม่ก่อให้เกิดแรงส่งกลับทิศ แต่ร่วมกันสร้างกันชนใต้ราคา
ดังนั้น แนวโน้มจึงบรรจบเป็นเส้นเดียว: อุปสงค์กำมะถันปัจจุบันไม่ใช่ “การทำลายอย่างลึก” แต่เป็น “สต็อกหดตัวขณะที่โฟลว์สะสม” — ขาดแรงส่งขาขึ้น แต่ยังมีแรงรองรับขาลง ในระยะสั้น อุปสงค์ปลายทางที่อ่อนแอและการยอมลดราคาของผู้ขายยังคงกดดันราคา และกำมะถันอาจแกว่งตัวอ่อนในช่วง 720–800 ดอลลาร์ โดยยังมีช่องให้ไหลลงได้อีกเล็กน้อย; แต่ยิ่งราคาลดลงมากเท่าไร ข้อจำกัดจากจุดยึดต้นทุนและโฟลว์ที่ถูกกดไว้ก็ยิ่งหนาขึ้น และพื้นที่สำหรับการร่วงลึกต่อไปก็ยิ่งจำกัดมากขึ้นโดยสรุปในบรรทัดเดียว: ราคากำมะถันระหว่างประเทศยังมีแนวรับขาลง — อุปสงค์ไม่ได้หายไป เพียงถูกกดดันชั่วคราว สิ่งที่ลดลงคือการเลื่อนลงของศูนย์กลางราคา ไม่ใช่การล้างอุปสงค์ออกไป