ตัดเนื้อหาในเอกสารเผยแพร่ของทำเนียบขาววันที่ 28 กันยายนให้เหลือเฉพาะสิ่งใหม่จริง ๆ แล้วจะเหลืออยู่สองอย่างคือ โรงถลุงเหล็ก DRI-EAF และเหมืองแร่เม็ดเหล็กเกรด DR นอกนั้นคือตารางคะแนนของนโยบายภาษีและใบอนุญาตตลอดสองปีที่ผ่านมา เราอ่านสถานการณ์ว่า ตลาดเหล็กสหรัฐฯ กลายเป็นป้อมปราการไปแล้ว แต่จนถึงปี 2028 ประเทศอื่นทั่วโลกจะรับรู้ผ่านราคาและการเบี่ยงเบนเส้นทางการค้า มากกว่าผ่านปริมาณการผลิตใหม่ ช่วงปี 2029 ถึง 2031 คือเวลาที่กำลังการผลิตของสหรัฐฯ จะลงสู่ตลาดจริง และโรงถลุงเหล็กไอโอวาคือชิ้นส่วนที่ใหญ่ที่สุดและมีแนวโน้มเลื่อนออกไปมากที่สุด สำหรับผู้ส่งออกจีนและเอเชียอื่น ๆ ความเสี่ยงโดยตรงมีน้อย สิ่งที่สำคัญคือเหล็กจากประเทศที่สามที่ถูกผลักออกจากตลาดสหรัฐฯ กำแพงภาษีที่กำลังถูกเลียนแบบในประเทศอื่น และโครงสร้างราคาสามระดับระหว่างสหรัฐฯ ยุโรป และเอเชียที่กำลังแข็งตัวขึ้น
สิ่งใหม่จริง ๆ มีแค่โรงถลุงหนึ่งแห่งกับเหมืองหนึ่งแห่ง
พักเรื่องการเมืองไว้ก่อน เนื้อหาสาระทั้งหมดอยู่ในตารางเดียว
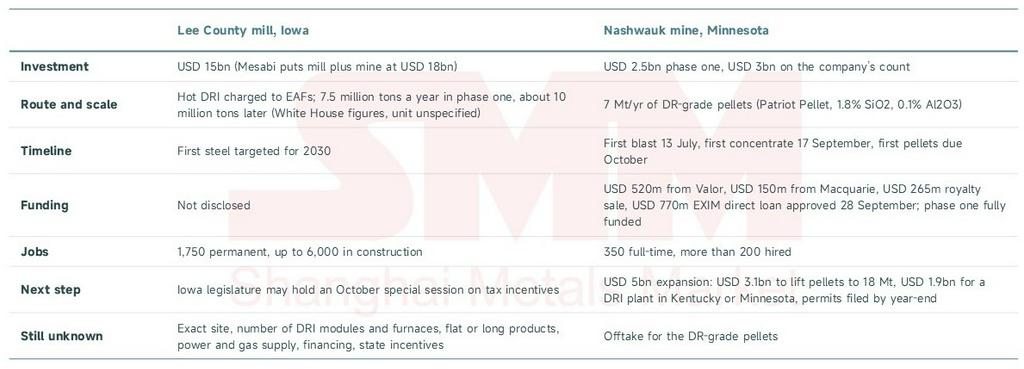
ข้อควรระวังหนึ่งข้อก่อนไปต่อ การอ้างว่าเป็นเหมืองแร่เหล็กแห่งใหม่แห่งแรกของสหรัฐฯ ในรอบ 50 ปีนั้น เป็นจริงเฉพาะกับทาโคไนต์ในมินนิโซตา แนชวอกตั้งอยู่บนพื้นที่บัตเลอร์ทาโคไนต์ที่ปิดตัวเมื่อปี 1985 กลุ่มเอสซาร์ของอินเดียเสนอโครงการนี้เมื่อราว 20 ปีก่อน บริษัทเอสซาร์สตีลมินนิโซตาซึ่งเป็นบริษัทก่อนหน้าล้มละลายในปี 2016 รัฐเพิกถอนสัญญาเช่าแร่ในปี 2021 พื้นที่ส่วนหนึ่งตกเป็นของคลีฟแลนด์-คลิฟส์ในปี 2023 และคดีต่อต้านการผูกขาดของเมซาบีต่อคลิฟส์ยังไม่ปิด นี่คือโครงการเก่าที่เริ่มใหม่ก่อนการขึ้นภาษีปี 2025 ภาษีทำให้ตัวเลขดีขึ้น แต่ไม่ได้ขจัดความเสี่ยงด้านการดำเนินงาน
ส่วนไหนของตารางคะแนนที่ผ่านการตรวจสอบข้อเท็จจริง
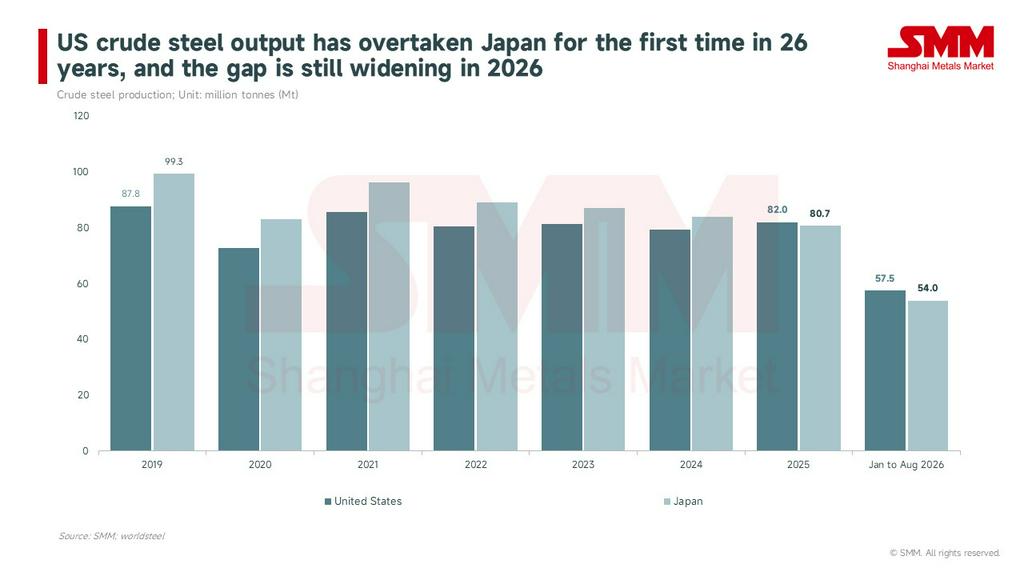
เราตรวจสอบตัวเลขทุกตัวในเอกสารเผยแพร่ ผลผลิตและส่วนแบ่งการนำเข้ายังใช้ได้ ส่วนคำสั่งซื้อและตำแหน่งงานต้องลดทอนลง
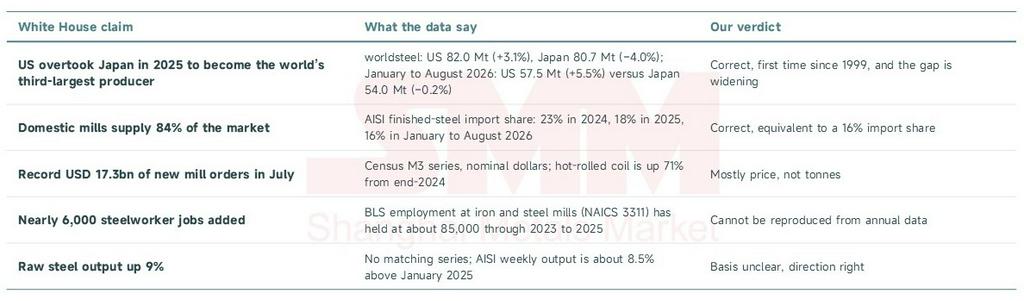
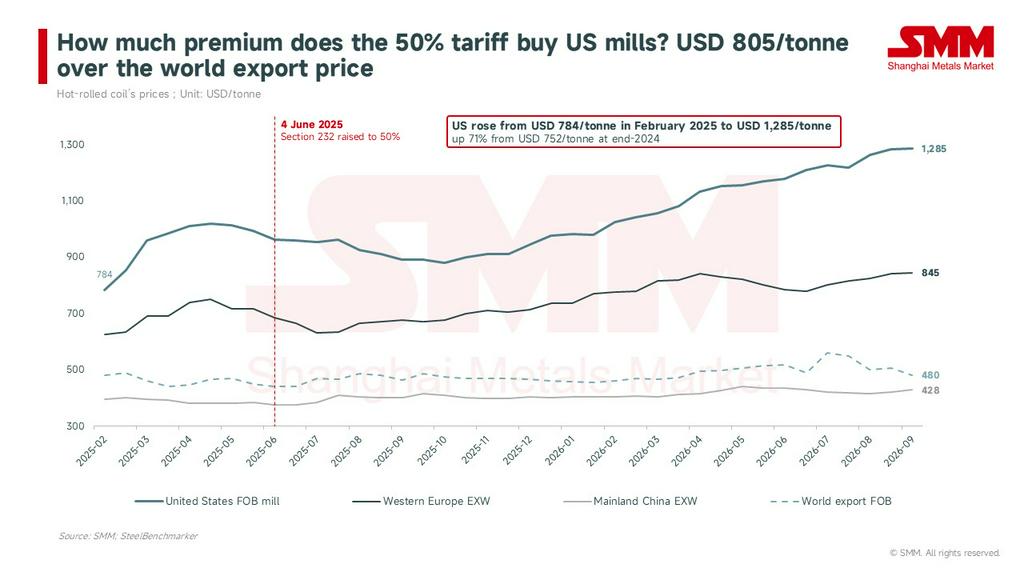
ตัวเลขที่สำคัญจริง ๆ คือราคา ราคาเหล็กแผ่นรีดร้อนของสหรัฐฯ จาก SteelBenchmarker ราคาหน้าโรงงานอยู่ที่ 1,285 ดอลลาร์สหรัฐต่อตัน (1,166 ดอลลาร์สหรัฐต่อชอร์ตตัน) เมื่อวันที่ 14 กันยายน สูงกว่าปลายปี 2024 ร้อยละ 71 และสูงกว่าปลายปี 2025 ร้อยละ 32 ราคาประกาศของนูคอร์แตะ 1,210 ดอลลาร์สหรัฐต่อชอร์ตตัน (ประมาณ 1,334 ดอลลาร์สหรัฐต่อตัน) ในปลายเดือนกันยายน วันเดียวกัน ยุโรปตะวันตกอยู่ที่ 845 ดอลลาร์สหรัฐต่อตัน ราคาหน้าโรงงาน จีนอยู่ที่ 428 ดอลลาร์สหรัฐต่อตัน ราคาหน้าโรงงาน และราคาส่งออกโลกอยู่ที่ 480 ดอลลาร์สหรัฐต่อตัน ราคา FOB ท่าส่งออก สหรัฐฯ อยู่สูงกว่าราคาส่งออกโลก 805 ดอลลาร์สหรัฐต่อตัน นั่นคือส่วนต่างที่ภาษีร้อยละ 50 ซื้อให้โรงถลุงเหล็กสหรัฐฯ และเป็นที่มาของมูลค่าคำสั่งซื้อที่ “ทำสถิติ”
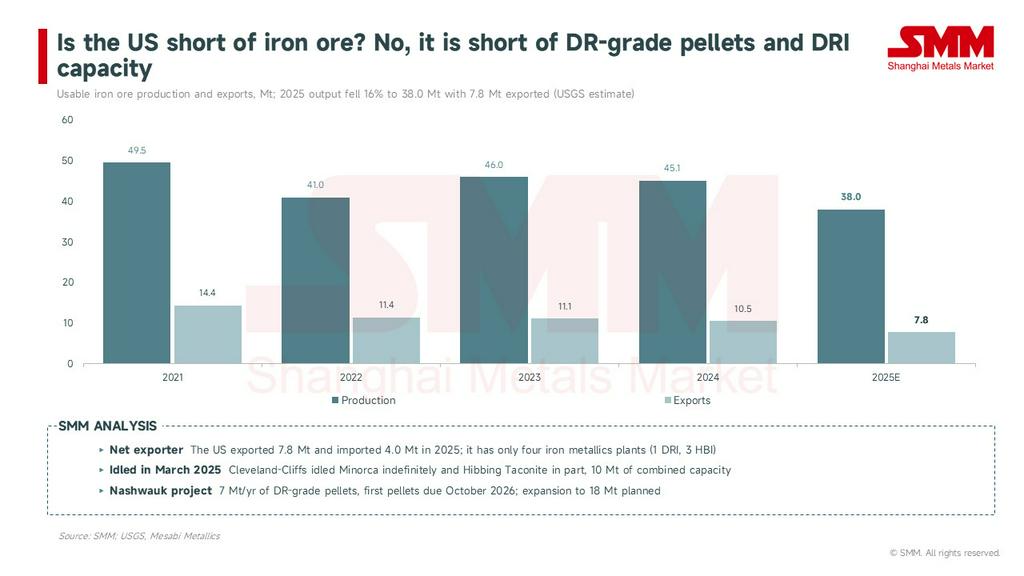
สหรัฐฯ ไม่ได้ขาดแร่เหล็ก แต่ขาดเม็ดเหล็กเกรด DR และ DRI
เจ็ดในสิบของเหล็กดิบสหรัฐฯ มาจากเตาอาร์กไฟฟ้า ดังนั้นข้อจำกัดของการย้ายฐานการผลิตกลับประเทศไม่เคยอยู่ที่กำลังการหลอมเป็นหน่วยเหล็ก ในส่วนของเศษเหล็ก การส่งออกของสหรัฐฯ ลดลงเหลือ 11.7 ล้านตันในปี 2025 ซึ่งต่ำที่สุดนับตั้งแต่ปี 2016 ขณะที่การนำเข้าเพิ่มขึ้นเป็น 4.1 ล้านตัน ด้วยการขยายตัวของเตาอาร์กไฟฟ้าและการปิดเตาถลุงเหล็ก เศษเหล็กคุณภาพสูงจึงยังคงตึงตัว แต่ราคาเศษเหล็กเดือนกันยายนปรับขึ้นเพียงเล็กน้อย และโรงงานเองก็มองว่าช่องว่างระหว่างเหล็กสำเร็จรูปกับเศษเหล็กนั้นผิดปกติ ในส่วนของแร่เหล็ก ข้อมูลจาก USGS ระบุว่าการผลิตที่ใช้ได้ในปี 2025 ลดลง 16% อยู่ที่ 38 ล้านตัน หลังจาก Cleveland-Cliffs ปิดเหมือง Minorca อย่างไม่มีกำหนด และปิด Hibbing Taconite บางส่วนตั้งแต่เดือนมีนาคม ทำให้กำลังการผลิตหายไป 10 ล้านตัน แต่ประเทศยังคงส่งออก 7.8 ล้านตัน สหรัฐฯ เป็นผู้ส่งออกสุทธิด้านแร่เหล็ก สิ่งที่ขาดคือเม็ดแร่ที่สามารถป้อนเข้าเตา DRI ได้โดยตรง และกำลังการผลิตที่จะแปรรูปเป็น DRI โดยมีโรงงานเหล็กโลหะเพียงสี่แห่งในประเทศ โรงงาน DRI หนึ่งแห่งในลุยเซียนา และโรงงาน HBI ในอินเดียนา โอไฮโอ และเท็กซัส
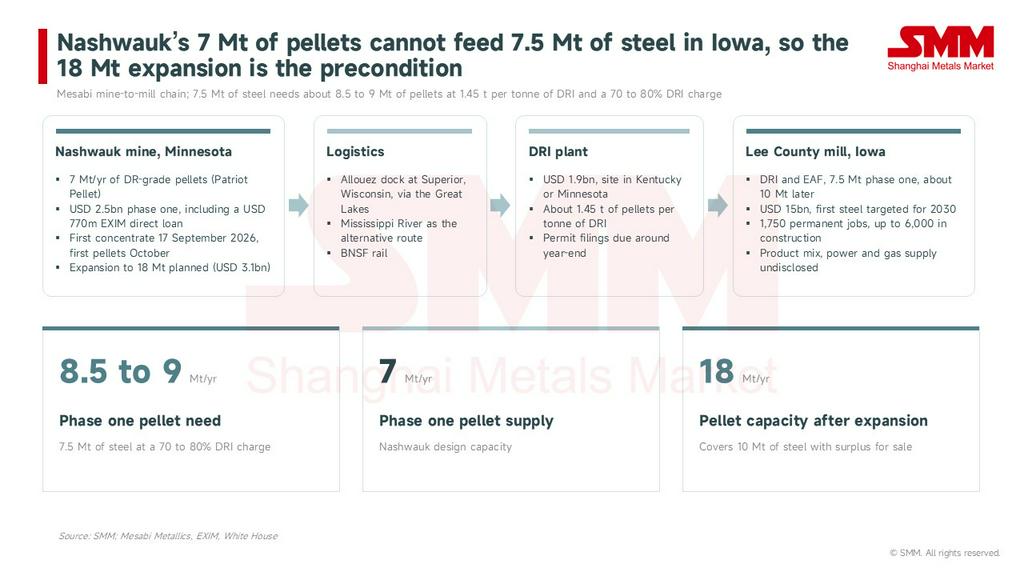
ช่องว่างดังกล่าวคือจุดที่เงินลงทุนใหม่กำลังไหลเข้าไป U.S. Steel ประกาศโรงงาน DRI มูลค่า 1.9 พันล้านดอลลาร์สหรัฐที่ Big River ในเดือนเมษายน โดยใช้เม็ดแร่เกรด DR จาก Keetac โครงการ DRI-EAF มูลค่า 5.8 พันล้านดอลลาร์สหรัฐของ Hyundai Steel และ POSCO ในลุยเซียนาเริ่มก่อสร้างในเดือนกันยายนเพื่อเริ่มเดินเครื่องในปี 2029 และ Mesabi ต้องการดำเนินการครบวงจรตั้งแต่เหมืองจนถึงโรงงาน การคำนวณอย่างรวดเร็วตรงนี้มีประโยชน์ ที่อัตราประมาณ 1.45 ตันเม็ดแร่ต่อ DRI หนึ่งตัน และสัดส่วน DRI ในเตา 70 ถึง 80% เฟสแรก 7.5 ล้านตันในไอโอวาจะใช้เม็ดแร่เกรด DR ปีละ 8.5 ถึง 9 ล้านตัน มากกว่ากำลังการผลิต 7 ล้านตันของ Nashwauk นั่นคือเหตุผลที่การขยายกำลังการผลิตเม็ดแร่ 18 ล้านตันต้องประกาศควบคู่กับโรงงาน ถ่านหินคือจุดอ่อนที่สุดของเรื่องนี้ เส้นทาง DRI-EAF ไม่ใช้โค้ก กองเตาถลุงเหล็กในประเทศยังคงหดตัวลง และถ่านหินโลหะที่ “ขุดในอเมริกา” ส่วนใหญ่ส่งออก ขณะที่การส่งออกถ่านหินรวมของสหรัฐฯ ลดลงเหลือ 93 ล้านชอร์ตตัน (ประมาณ 84 ล้านตัน) ในปี 2025 โดยถ่านหินโลหะลดลง 11%
กำลังการผลิตจริง ๆ จะมาเท่าไร
เมื่อจัดเรียงโครงการที่เปิดเผยตามสถานะ คำตอบโดยประมาณคือ ประมาณ 8.9 ล้านตันเป็นโครงการที่ยืนยันแล้ว และอีก 10.5 ล้านตันที่เพิ่งประกาศจะมาหลังปี 2030
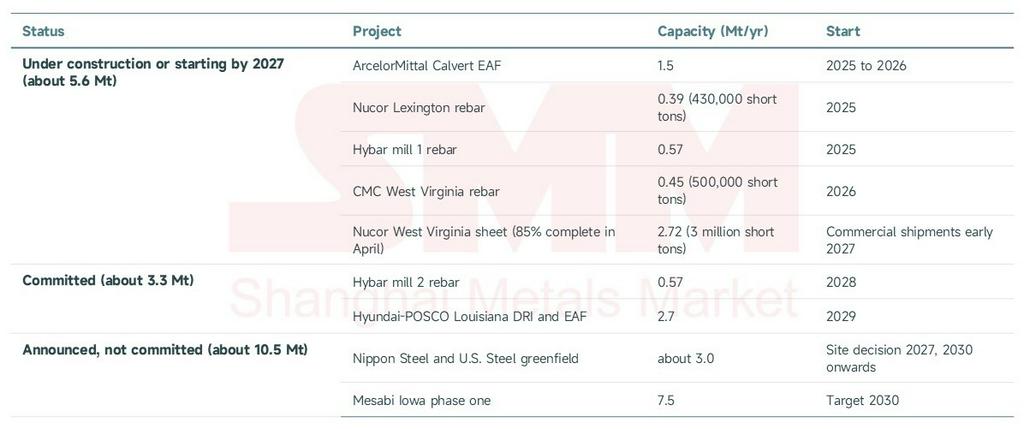
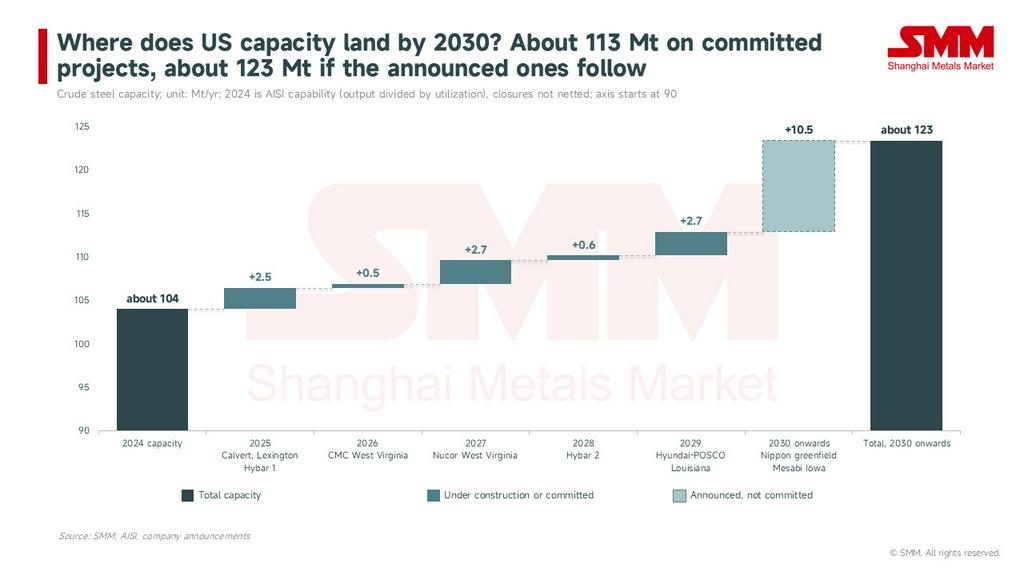
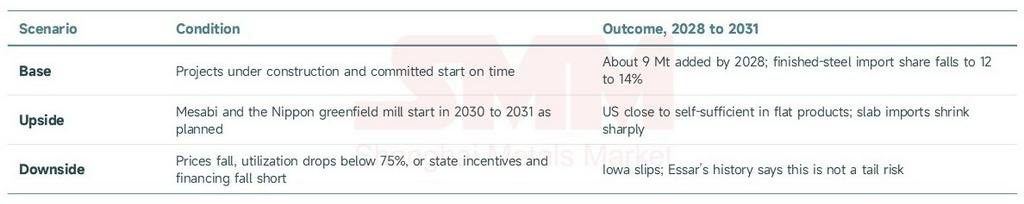
สามชั้นนี้รวมกันเกือบ 20 ล้านตัน มากกว่า 80% ของการนำเข้าเหล็กรวมของสหรัฐฯ ที่ 22.9 ล้านตันในปี 2025 ตามข้อมูลสำมะโนเมื่อมองเป็นสต็อกมากกว่ากระแส: เริ่มจากกำลังการผลิตของ AISI ในปี 2024 ที่ประมาณ 104 ล้านตัน (ผลผลิตหารด้วยอัตราการใช้กำลังการผลิต) โครงการที่แน่นอนภายในปี 2030 จะเพิ่มกำลังการผลิตเป็นประมาณ 113 ล้านตัน และหากโรงงานใหม่ของ Nippon และ Mesabi เกิดขึ้นด้วย ก็จะเข้าใกล้ 123 ล้านตัน ก่อนหักการปิดโรงงานอย่างเช่น Steelton ของ Cleveland-Cliffs ในทางตรงกันข้าม แนวโน้มเดือนเมษายนของ worldsteel ระบุว่าความต้องการของสหรัฐฯ จะเติบโตเพียง 1.7% ในปี 2026 และ 2.0% ในปี 2027 ดังนั้นตรรกะของกำลังการผลิตใหม่คือการทดแทนการนำเข้า ไม่ใช่ความต้องการ และเหล็กแท่งแบนคือลำดับแรก: สหรัฐฯ นำเข้าเหล็กกึ่งสำเร็จรูป 5.96 ล้านตันในปี 2025 ส่วนใหญ่สำหรับโรงงานรีดซ้ำในแคลิฟอร์เนียและแอละแบมา และเมื่อเหล็กแท่งแบนจาก DRI-EAF ในประเทศเพิ่มกำลังการผลิต เหล็กแท่งแบนจากบราซิลจะถูกแทนที่เป็นรายแรก
สำหรับราคาแล้วมีผลทั้งสองทาง กำลังการผลิตใหม่ตั้งแต่ปี 2027 จะค่อยๆ บดส่วนต่างราคา 800 ดอลลาร์สหรัฐต่อตันลง แต่ตราบใดที่ภาษี 50% ยังคงอยู่ ราคาเทียบเท่าการนำเข้าจะถูกตรึงไว้ที่ประมาณ 1.5 เท่าของราคาส่งออกโลกบวกค่าระวาง หรือ 800 ถึง 850 ดอลลาร์สหรัฐต่อตัน ศูนย์กลางราคาของสหรัฐฯ จะลดลงจาก 1,285 ดอลลาร์สหรัฐต่อตัน แต่จะไม่กลับไปสู่ระดับโลก เราเห็นสามสถานการณ์:
ผลกระทบล้นหนึ่ง: ภาษี 50% กันใครออกไป?
คำตอบค่อนข้างสวนทางกับสัญชาตญาณ: แคนาดา บราซิล และเม็กซิโก ไม่ใช่เกาหลีและญี่ปุ่น ภาษี 50% ที่บังคับใช้ตั้งแต่เดือนมิถุนายน 2025 ยกเลิกการยกเว้นและโควตาทุกประเทศ และข้อมูลสำมะโนช่วงครึ่งแรกของปี 2026 แสดงให้เห็นว่าการนำเข้าของสหรัฐฯ จากแคนาดา บราซิล เม็กซิโก และเยอรมนีลดลงทั้งหมดประมาณ 40% ขณะที่การนำเข้าจากเกาหลีใต้เพิ่มขึ้น 37.4% และจากญี่ปุ่น 9.8% ปริมาณของทั้งสองช่วงเวลาอยู่ในแผนภูมิที่ 6 จากจำนวนนับ 12 เดือนของ AISI ถึงเดือนสิงหาคม เกาหลีส่งมอบ 3.32 ล้านตัน (3.66 ล้านชอร์ตตัน +32%) และเวียดนาม 1.19 ล้านตัน (+22%)
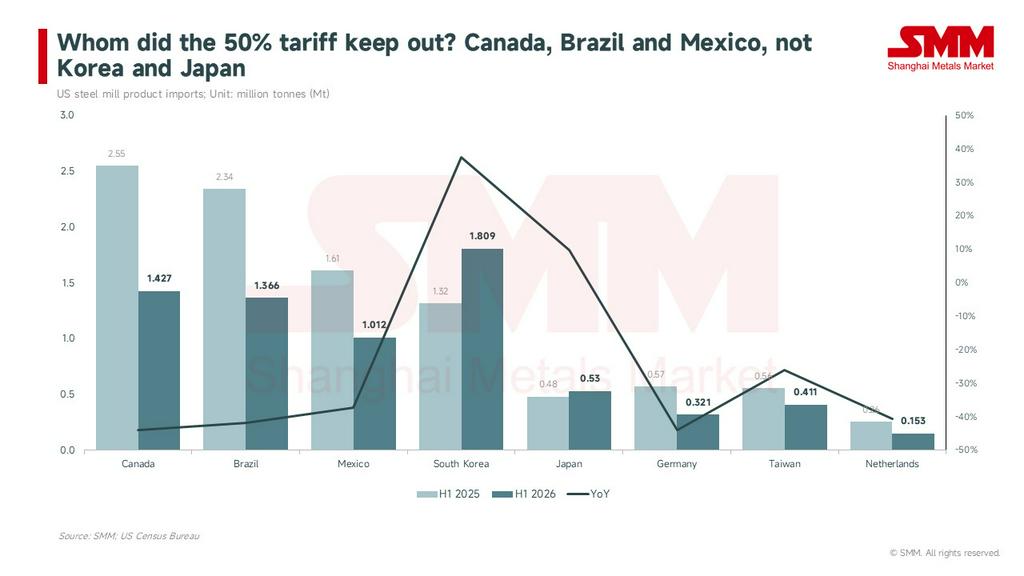
กลไกนั้นเรียบง่าย ด้วยอัตราภาษีเดียว ต้นทุน FOB ต่ำสุดจะผ่านอุปสรรค 50% ได้ เหล็กแผ่นรีดร้อนของเอเชียที่ประมาณ 500 ดอลลาร์สหรัฐต่อตัน FOB ยังคงลงจอดต่ำกว่าราคาในประเทศสหรัฐฯ หลังเสียภาษี ขณะที่โรงงานในแคนาดาและเม็กซิโกที่พึ่งพาการเข้าถึง USMCA และโรงงานยุโรปต้นทุนสูงจะเสียเปรียบ AISI เขียนจดหมายถึงกระทรวงพาณิชย์และ USTR เมื่อวันที่ 28 กันยายนเพื่อขอให้ดำเนินการกับการพุ่งขึ้นของเกาหลี (ผลิตภัณฑ์ยาวของเกาหลี 145,300 ตันในเดือนกรกฎาคม คิดเป็น 6.6 เท่าของระดับเดือนกรกฎาคม 2024) และคดีตอบโต้การทุ่มตลาดแบบเจาะจงหรือโควตาน่าจะเป็นขั้นตอนถัดไป
ประเทศเพื่อนบ้านในอเมริกาเหนือกำลังปรับตัวอยู่แล้วStelco ประกาศเมื่อวันที่ 28 กันยายนว่าจะปิดสายการผลิตขั้นสุดท้ายที่แฮมิลตันอย่างไม่มีกำหนดและเลิกจ้างพนักงาน 350 คน โดยมุ่งการผลิตไปที่ Lake Erie Works ส่วน Algoma รายงานผลขาดทุนสุทธิ 96 ล้านดอลลาร์แคนาดาในไตรมาสที่สอง หลังปลดพนักงาน 1,000 คนในเดือนมีนาคม และหันมาเน้นตลาดแคนาดาและแผ่นเหล็กหนาเป็นหลัก ธนาคารกลางแคนาดาประเมินว่าการส่งออกเหล็กของแคนาดาไปสหรัฐฯ ลดลงครึ่งหนึ่ง การส่งออกเหล็กแท่งแบนของบราซิลช่วงมกราคมถึงสิงหาคมอยู่ที่ 4.435 ล้านตัน ทรงตัวจากปีก่อน แต่จุดหมายปลายทางกระจายตัวมากขึ้น โดย ArcelorMittal ย้ายเหล็กแท่งแบนไปยังโรงงานในยุโรปและเริ่มขายให้ตุรกี
ผลกระทบลูกโซ่ประการที่สอง: ห่วงโซ่กำแพงภาษีและราคาสามระดับ
เหล็กที่ถูกผลักออกจากสหรัฐฯ ไหลไปยังสหภาพยุโรปเป็นอันดับแรก โดยการนำเข้าครองส่วนแบ่งตลาดสูงสุดเป็นประวัติการณ์ที่ 29% ในไตรมาสที่สามของปี 2025 และนั่นคือที่มาของกฎระเบียบกำลังการผลิตเหล็กส่วนเกินของสหภาพยุโรป (EU) 2026/1384 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคม นับแต่นั้นมาตลาดหลักต่างยกระดับกำแพงการค้าแทบจะผลัดกันเป็นทอดๆ
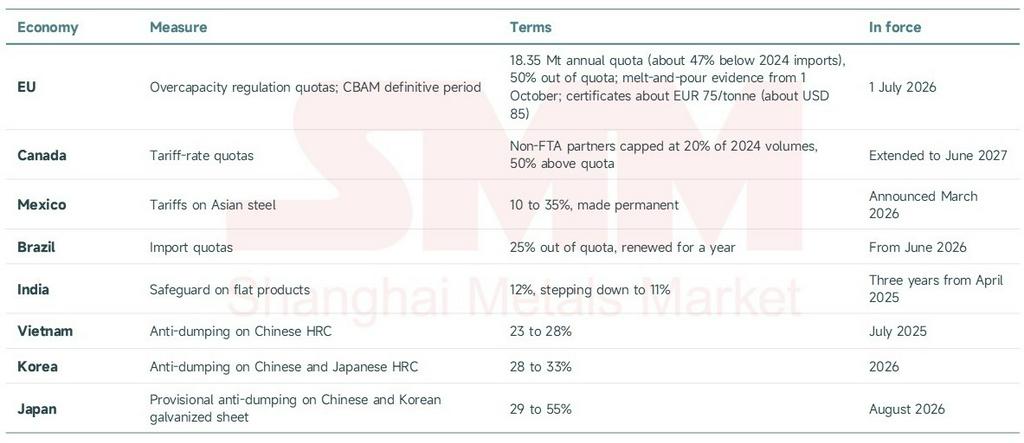
การค้าเหล็กโลกกำลังถูกปิดล้อมตามแม่แบบของสหรัฐฯ ขณะที่ OECD ประเมินกำลังการผลิตส่วนเกินทั่วโลกไว้ที่ 640 ล้านตันในปี 2025 และจะเพิ่มเป็น 745 ล้านตันภายในปี 2028 ผลลัพธ์คือราคาสามระดับ: เหล็กแผ่นรีดร้อนของสหรัฐฯ อยู่ที่ 1,285 ดอลลาร์สหรัฐต่อตัน FOB หน้าโรงงาน ยุโรปตะวันตกอยู่ที่ 845 ดอลลาร์สหรัฐต่อตัน ณ โรงงาน และราคาส่งออกโลกอยู่ที่ 480 ดอลลาร์สหรัฐต่อตัน FOB และเมื่อกำแพงของแต่ละภูมิภาคกลายเป็นแบบถาวร โครงสร้างนี้ก็ยิ่งยากจะทลายลง
สำหรับผู้ส่งออกจีน ผลกระทบโดยตรงมีน้อย โดยส่งไปสหรัฐฯ เพียง 0.41 ล้านตันในปี 2025 ส่วนผลกระทบทางอ้อมดำเนินไปตามสามแนวทาง
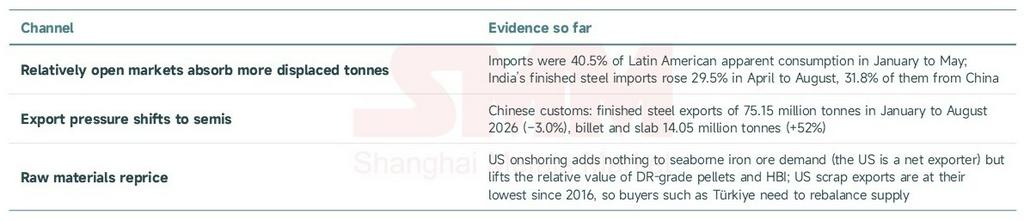
แนวโน้ม
“ขุด หลอม และเทในอเมริกา” คือทิศทาง ไม่ใช่เหตุการณ์ครั้งเดียว เงินปันผลจากป้อมปราการสหรัฐฯ ปรากฏเต็มที่แล้วในราคา: ส่วนต่าง 805 ดอลลาร์สหรัฐต่อตันคือผลตอบแทนจากนโยบายและคือภาระของผู้ใช้ปลายน้ำในสหรัฐฯ และผลสำรวจเดือนสิงหาคมของ ISM ระบุว่าราคาเหล็กปรับขึ้นติดต่อกันเป็นเดือนที่สิบและขาดแคลนเป็นเดือนที่สอง ตั้งแต่ปี 2026 ถึง 2028 ผลกระทบระดับโลกคือการเบี่ยงเบนทางการค้าและห่วงโซ่กำแพงภาษี ตั้งแต่ปี 2029 เป็นต้นไป เมื่อ Hyundai-POSCO โรงงาน DRI ของ Big River และอาจรวมถึงโรงงานใหม่ของ Mesabi และ Nippon เริ่มเดินเครื่อง การพึ่งพาเหล็กแท่งแบนและเหล็กแผ่นนำเข้าของสหรัฐฯ จะลดลงอย่างแท้จริง บราซิล เกาหลี แคนาดา และเม็กซิโกคือผู้ส่งออกรายแรกที่ได้รับผลกระทบ และตลาดเอเชียต้องรองรับส่วนเกินที่ถูกกักอยู่ในภูมิภาคมากขึ้น
โครงการไอโอวาจะส่งมอบได้หรือไม่คือตัวแปรใหญ่ที่สุดจากจุดนี้ เรากำลังจับตาดูห้าสัญญาณ
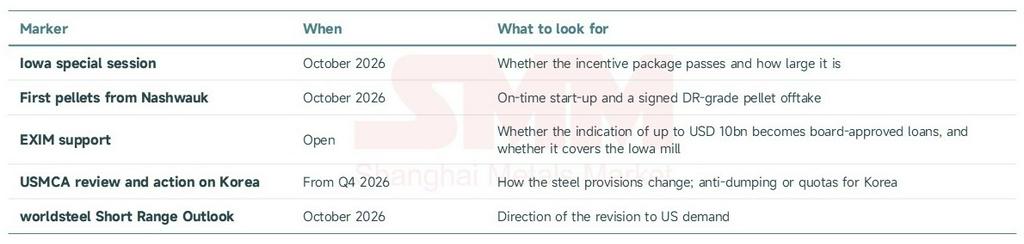
แหล่งที่มา: ทำเนียบขาว, Mesabi Metallics, EXIM, worldsteel, AISI, สำนักงานสำมะโนสหรัฐฯ, USGS, BLS, ISM, EUROFER, คณะกรรมาธิการยุโรป, OECD, SteelBenchmarker, ศุลกากรจีน; รวบรวมโดย SMM