ในงานที่จัดขึ้น นักวิเคราะห์อาวุโสของ SMM เซี่ยเหวินหมิงได้แบ่งปันมุมมองเกี่ยวกับ “รูปแบบอุปสงค์-อุปทานตะกั่วบริสุทธิ์ทั่วโลกและแนวโน้มราคาตะกั่วปี 2027” เธอกล่าวว่า ตามการคาดการณ์ของ SMM อุปทานตะกั่วบริสุทธิ์จะเปลี่ยนเป็นแนวโน้มเกินดุลเล็กน้อยในปี 2026 โดยคาดการณ์ว่าเกินดุลจะสูงขึ้นในช่วงครึ่งปีแรกและลดลงในช่วงครึ่งปีหลัง ตั้งแต่ไตรมาส 3 ถึงไตรมาส 4 ตลาดผู้บริโภคตะกั่วเข้าสู่ฤดูท่องเที่ยวตามประเพณี และการซ่อมบำรุงแบบรวมศูนย์ที่โรงถลุงตะกั่วจะให้การสนับสนุนการบริโภคเป็นระยะแก่ราคาตะกั่ว อย่างไรก็ตาม ผลงานที่ต่ำกว่าคาดในฤดูท่องเที่ยวและการคาดการณ์การนำเข้าตะกั่วบริสุทธิ์จะจำกัดการปรับตัวขึ้นของราคาตะกั่วในตลาดจีน ในตลาดนอกจีน ควรให้ความสนใจกับการหนุนราคาตะกั่วจากการปล่อยกำลังการผลิตตะกั่วใหม่ในเอเชียตะวันออกเฉียงใต้ นอกจากนี้ บนพื้นฐานปัจจัยพื้นฐานในปี 2026-2027 ยังต้องติดตามความคืบหน้าของการนำตะกั่วทุติยภูมิเข้าสู่การส่งมอบและการเปลี่ยนแปลงนโยบายมหภาคในจีนและตลาดนอกจีนที่มีผลต่อราคาตะกั่วด้วย
ดุลอุปสงค์-อุปทานตะกั่วบริสุทธิ์ทั่วโลกและจีน และการคาดการณ์ราคา
รูปแบบอุปสงค์-อุปทานหัวแร่ตะกั่วทั่วโลกและจีนปี 2027: อุปทานเหมืองเปลี่ยนจากสมดุลตึงตัวเป็นเกินดุลเล็กน้อย แร่เกรดสูงยังคงหายาก
SMM ได้ทบทวนและคาดการณ์อุปสงค์-อุปทานหัวแร่ตะกั่วของจีนและทั่วโลกตั้งแต่ปี 2021 ถึง 2027 SMM คาดว่าในปี 2026 ตลาดหัวแร่ตะกั่วของจีนและทั่วโลกจะแสดงสมดุลอุปสงค์-อุปทานที่ตึงตัว และในปี 2027 ตลาดจะเปลี่ยนเป็นเกินดุลเล็กน้อย โดยแร่เกรดสูงยังคงหายาก
อุปทานตะกั่วบริสุทธิ์ทั่วโลกยังคงเกินดุลในปี 2026-2027 จีนยังอยู่ในวัฏจักรการปรับโครงสร้างกำลังการผลิตตะกั่ว
ตามการคาดการณ์ตารางดุลอุปสงค์-อุปทานของ SMM ตั้งแต่ปี 2026 ถึง 2027 อุปทานตะกั่วบริสุทธิ์ทั่วโลกจะยังคงเกินดุล และอุปสงค์-อุปทานตะกั่วบริสุทธิ์ของจีนก็จะยังคงเกินดุลเช่นกัน แม้ว่าอุปทานส่วนเกินจะค่อยๆ ลดลงในปี 2027 ท่ามกลางฉากหลังของอุปทานส่วนเกินโดยรวม ตลาดจีนยังคงอยู่ในวัฏจักรการปรับโครงสร้างกำลังการผลิตตะกั่ว
ตามข้อมูลของ SMM ในปี 2026 ความขัดแย้งด้านวัตถุดิบตะกั่วของจีนทวีความรุนแรงขึ้นอีก โดยค่าธรรมเนียมการแปรรูปหัวแร่ตะกั่วยังคงลดลงและราคาเศษตะกั่วทรงตัวในระดับสูง ความสามารถในการทำกำไรโดยรวมของอุตสาหกรรมถลุงตะกั่วลดลง และการคาดการณ์การผลิตตะกั่วบริสุทธิ์ถูกปรับลดลงอย่างต่อเนื่อง กลายเป็นปัจจัยก่อกวนหลักในการเปลี่ยนจากการเติบโตเป็นการลดลงของการผลิตตะกั่วทั่วโลก
สถานการณ์อุปทานตะกั่วบริสุทธิ์
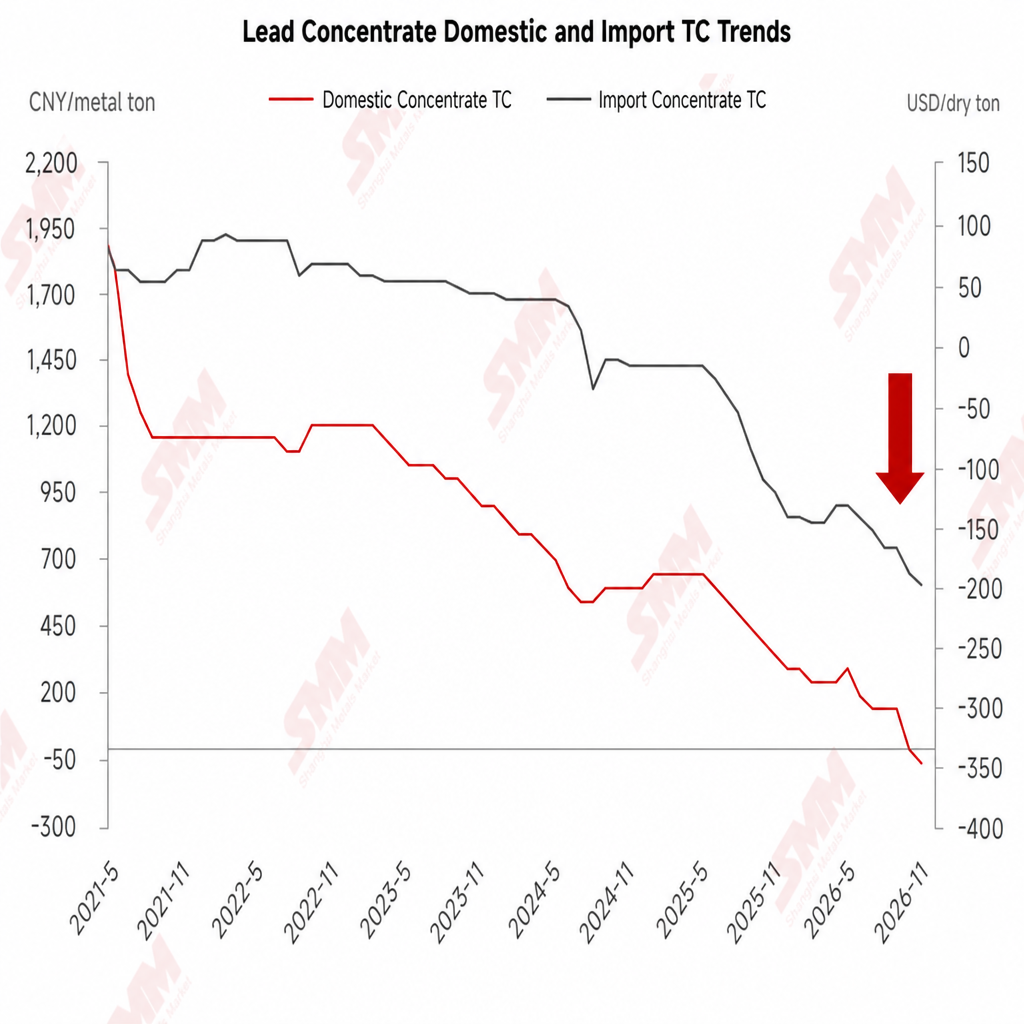
อัตราการเดินเครื่องของผู้ผลิตหัวแร่ตะกั่วในจีนมีแนวโน้มสูงในช่วงครึ่งปีแรกและต่ำในช่วงครึ่งปีหลัง ค่า TC ลดลงต่อเนื่องโดยมีค่าติดลบขยายตัว
จากสถิติของ SMM หลังตรุษจีน อัตราการเดินเครื่องของผู้ผลิตหัวแร่ตะกั่วในจีนมีแนวโน้มสูงในช่วงครึ่งปีแรกและต่ำในช่วงครึ่งปีหลัง เนื่องจากเกรดแร่ดิบที่ลดลงและการตรวจสอบด้านสิ่งแวดล้อมและความปลอดภัยที่เข้มงวดขึ้นในเหมืองในประเทศ หัวแร่ตะกั่วในประเทศจึงอยู่ในภาวะตึงตัว ขณะเดียวกันค่า TC ของหัวแร่ตะกั่วในประเทศยังคงลดลงต่อเนื่อง โดยค่าติดลบขยายตัว
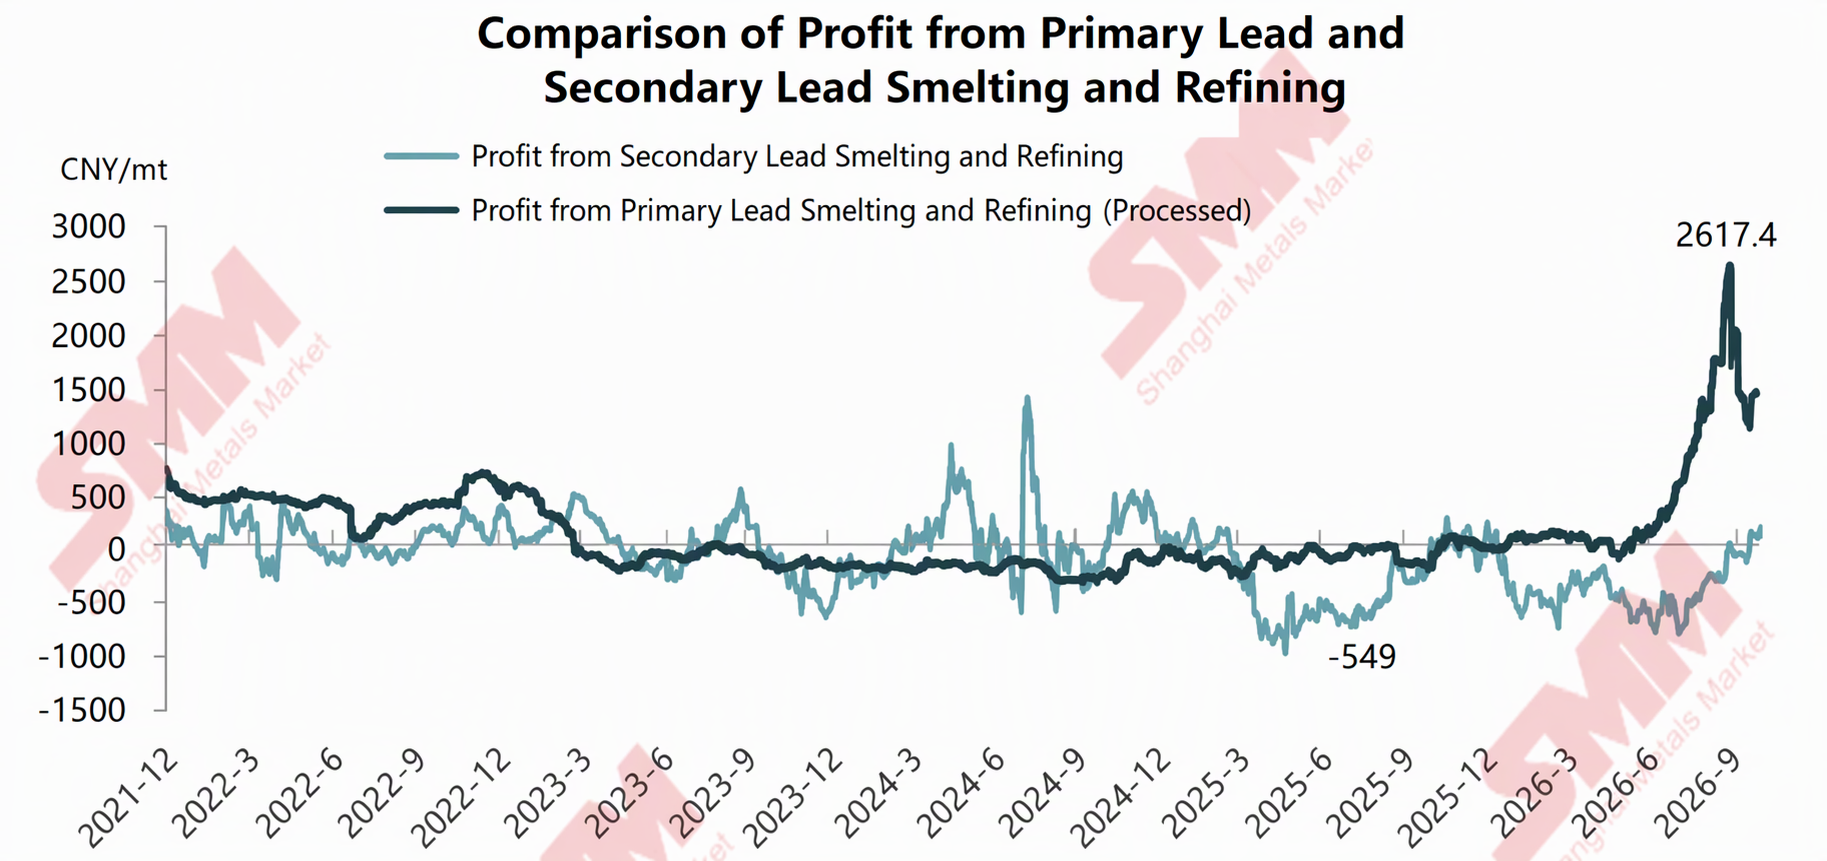
ความขัดแย้งด้านผลกำไรจากการถลุงเป็นปัจจัยหลัก กำลังการผลิตและผลผลิตของตะกั่วทุติยภูมิและตะกั่วปฐมภูมิเคลื่อนไหวสวนทางกันในปี 2026-2027
เมื่อพิจารณาผลกำไรจากการถลุงของผู้ผลิตตะกั่วปฐมภูมิและตะกั่วทุติยภูมิในปัจจุบัน กำไรจากการถลุงตะกั่วปฐมภูมิอยู่ในระดับค่อนข้างสูงเมื่อเทียบกับช่วงหลายปีที่ผ่านมา โดยรายได้จากผลพลอยได้อย่างเงินและกรดซัลฟิวริกช่วยรองรับกำไร คาดว่าผลผลิตตะกั่วปฐมภูมิในปี 2026 จะเพิ่มขึ้นเล็กน้อยเมื่อเทียบกับปี 2025 ส่วนโรงถลุงตะกั่วทุติยภูมิส่วนใหญ่อยู่ในภาวะขาดทุนตั้งแต่ต้นปี 2025 โดยมีการลดกำลังการผลิตและหยุดเดินเครื่องบ่อยครั้งทั่วทั้งอุตสาหกรรม คาดว่าผลผลิตตะกั่วทุติยภูมิในปี 2026 จะลดลงประมาณ 25% เมื่อเทียบกับปีก่อน
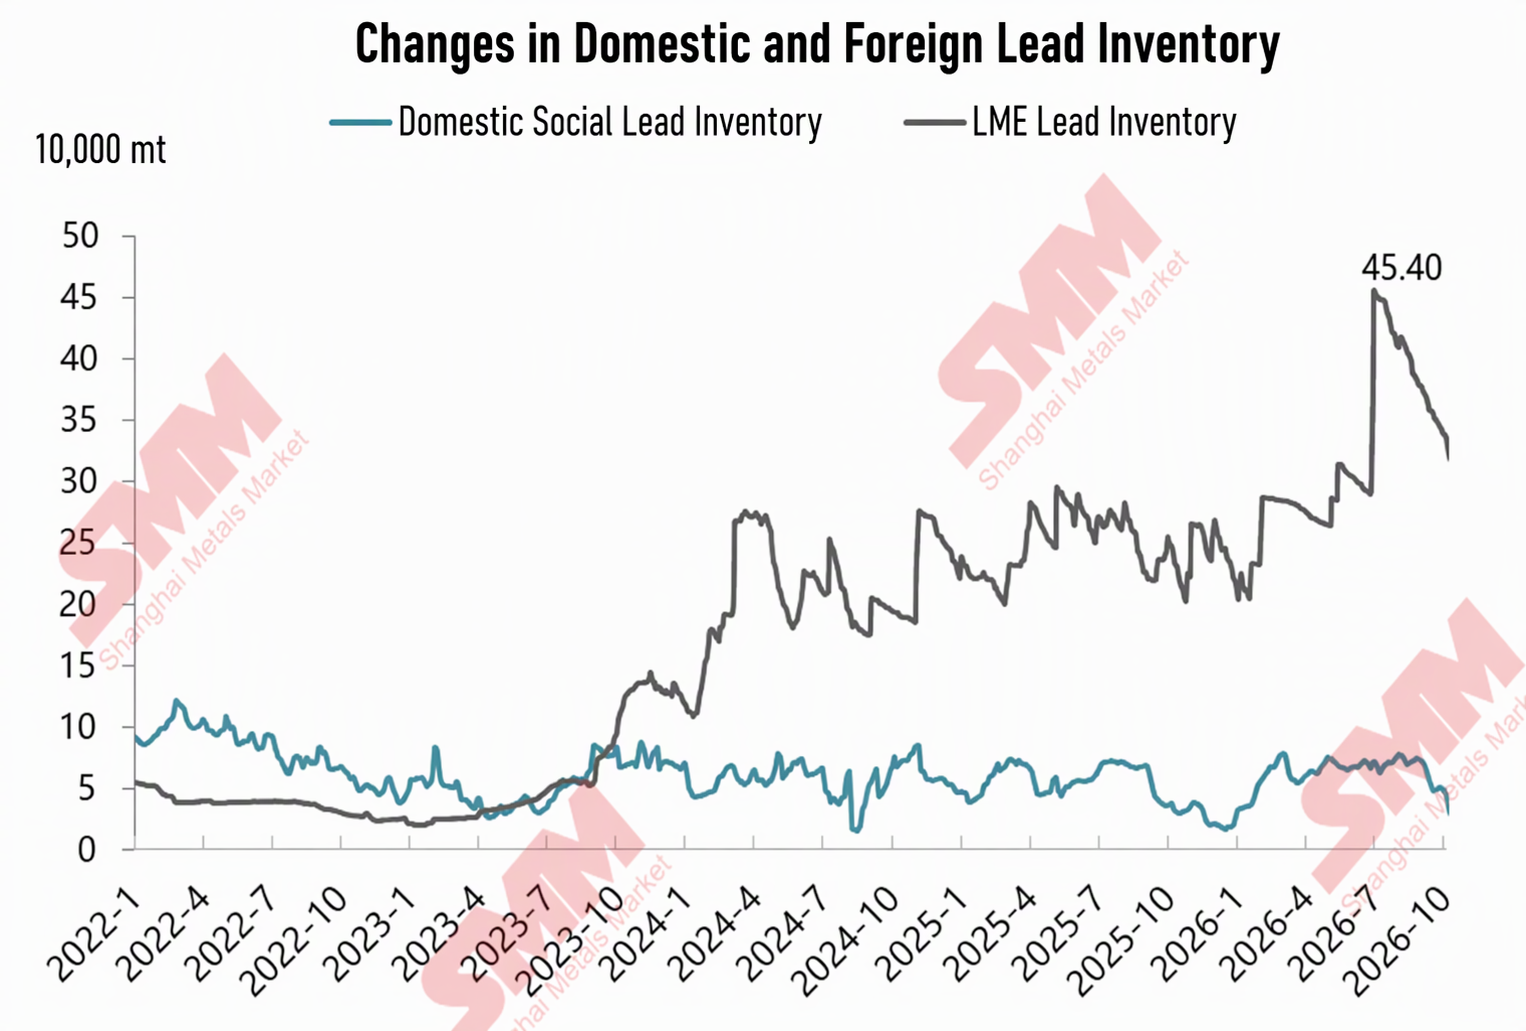
ในปี 2026 ช่องว่างของฐานสต็อกตะกั่วบริสุทธิ์ระหว่างจีนและต่างประเทศกว้างขึ้น หน้าต่างนำเข้าของจีนเปิดอยู่เพื่อเสริมอุปทานตะกั่วบริสุทธิ์ในประเทศ
จากข้อมูลของ SMM ในปี 2026 รูปแบบสต็อกตะกั่วบริสุทธิ์ที่สูงในต่างประเทศและต่ำในประเทศยังคงไม่เปลี่ยนแปลง สต็อกตะกั่วใน LME เคยแตะระดับ 450,000 ตัน และหน้าต่างนำเข้าของจีนเปิดอยู่เป็นเวลานาน โดยสัดส่วนของตะกั่วบริสุทธิ์ในตะกั่วที่นำเข้าเพิ่มขึ้นอย่างมีนัยสำคัญ
ข้อมูลศุลกากรแสดงให้เห็นว่าในช่วงเดือนมกราคมถึงกันยายน 2026 ยอดนำเข้าแท่งตะกั่วรวมอยู่ที่ 390,000 ตัน เพิ่มขึ้น 220 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน ในจำนวนนี้เป็นการนำเข้าตะกั่วบริสุทธิ์ 175,000 ตัน เพิ่มขึ้น 641 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน
ตะกั่วทุติยภูมิในฐานะสิ่งทดแทนถูกบรรจุเข้าสู่ระบบการส่งมอบสัญญาฟิวเจอร์สตะกั่วอย่างเป็นทางการ ตลาดเปลี่ยนสู่ "การกำหนดราคาแบบคู่ขนานปฐมภูมิ + ทุติยภูมิ"
เมื่อวันที่ 30 มกราคม 2026 ตลาดล่วงหน้าเซี่ยงไฮ้ได้ออกประกาศระบุว่า "สัญญาฟิวเจอร์สตะกั่วของตลาดล่วงหน้าเซี่ยงไฮ้" และ "กฎธุรกิจฟิวเจอร์สตะกั่วของตลาดล่วงหน้าเซี่ยงไฮ้" (ฉบับแก้ไข) ได้รับการอนุมัติจากคณะกรรมการบริหารของตลาดล่วงหน้าเซี่ยงไฮ้ และมีผลบังคับใช้อย่างเป็นทางการในเดือนมิถุนายน
รายละเอียดเฉพาะ: หลังจากการทบทวน การแก้ไขและการตั้งค่าส่วนเพิ่ม/ส่วนลดจะมีผลบังคับใช้ตั้งแต่วันที่ 17 มีนาคม 2026 เริ่มจากสัญญาฟิวเจอร์สตะกั่ว PB2703 โดยวัสดุทดแทนในเกรดส่งมอบของสัญญาฟิวเจอร์สตะกั่วจะถูกตั้งส่วนลด 150 หยวน/ตันจากเกรดมาตรฐานหลังจากการส่งมอบสัญญาฟิวเจอร์สตะกั่ว PB2702 เสร็จสิ้น แท่งตะกั่วทุติยภูมิที่ตรงตามมาตรฐานวัสดุทดแทนในเกรดส่งมอบของสัญญาฟิวเจอร์สตะกั่วจะได้รับอนุญาตให้ยื่นขอจดทะเบียนใบสำคัญสิทธิมาตรฐาน
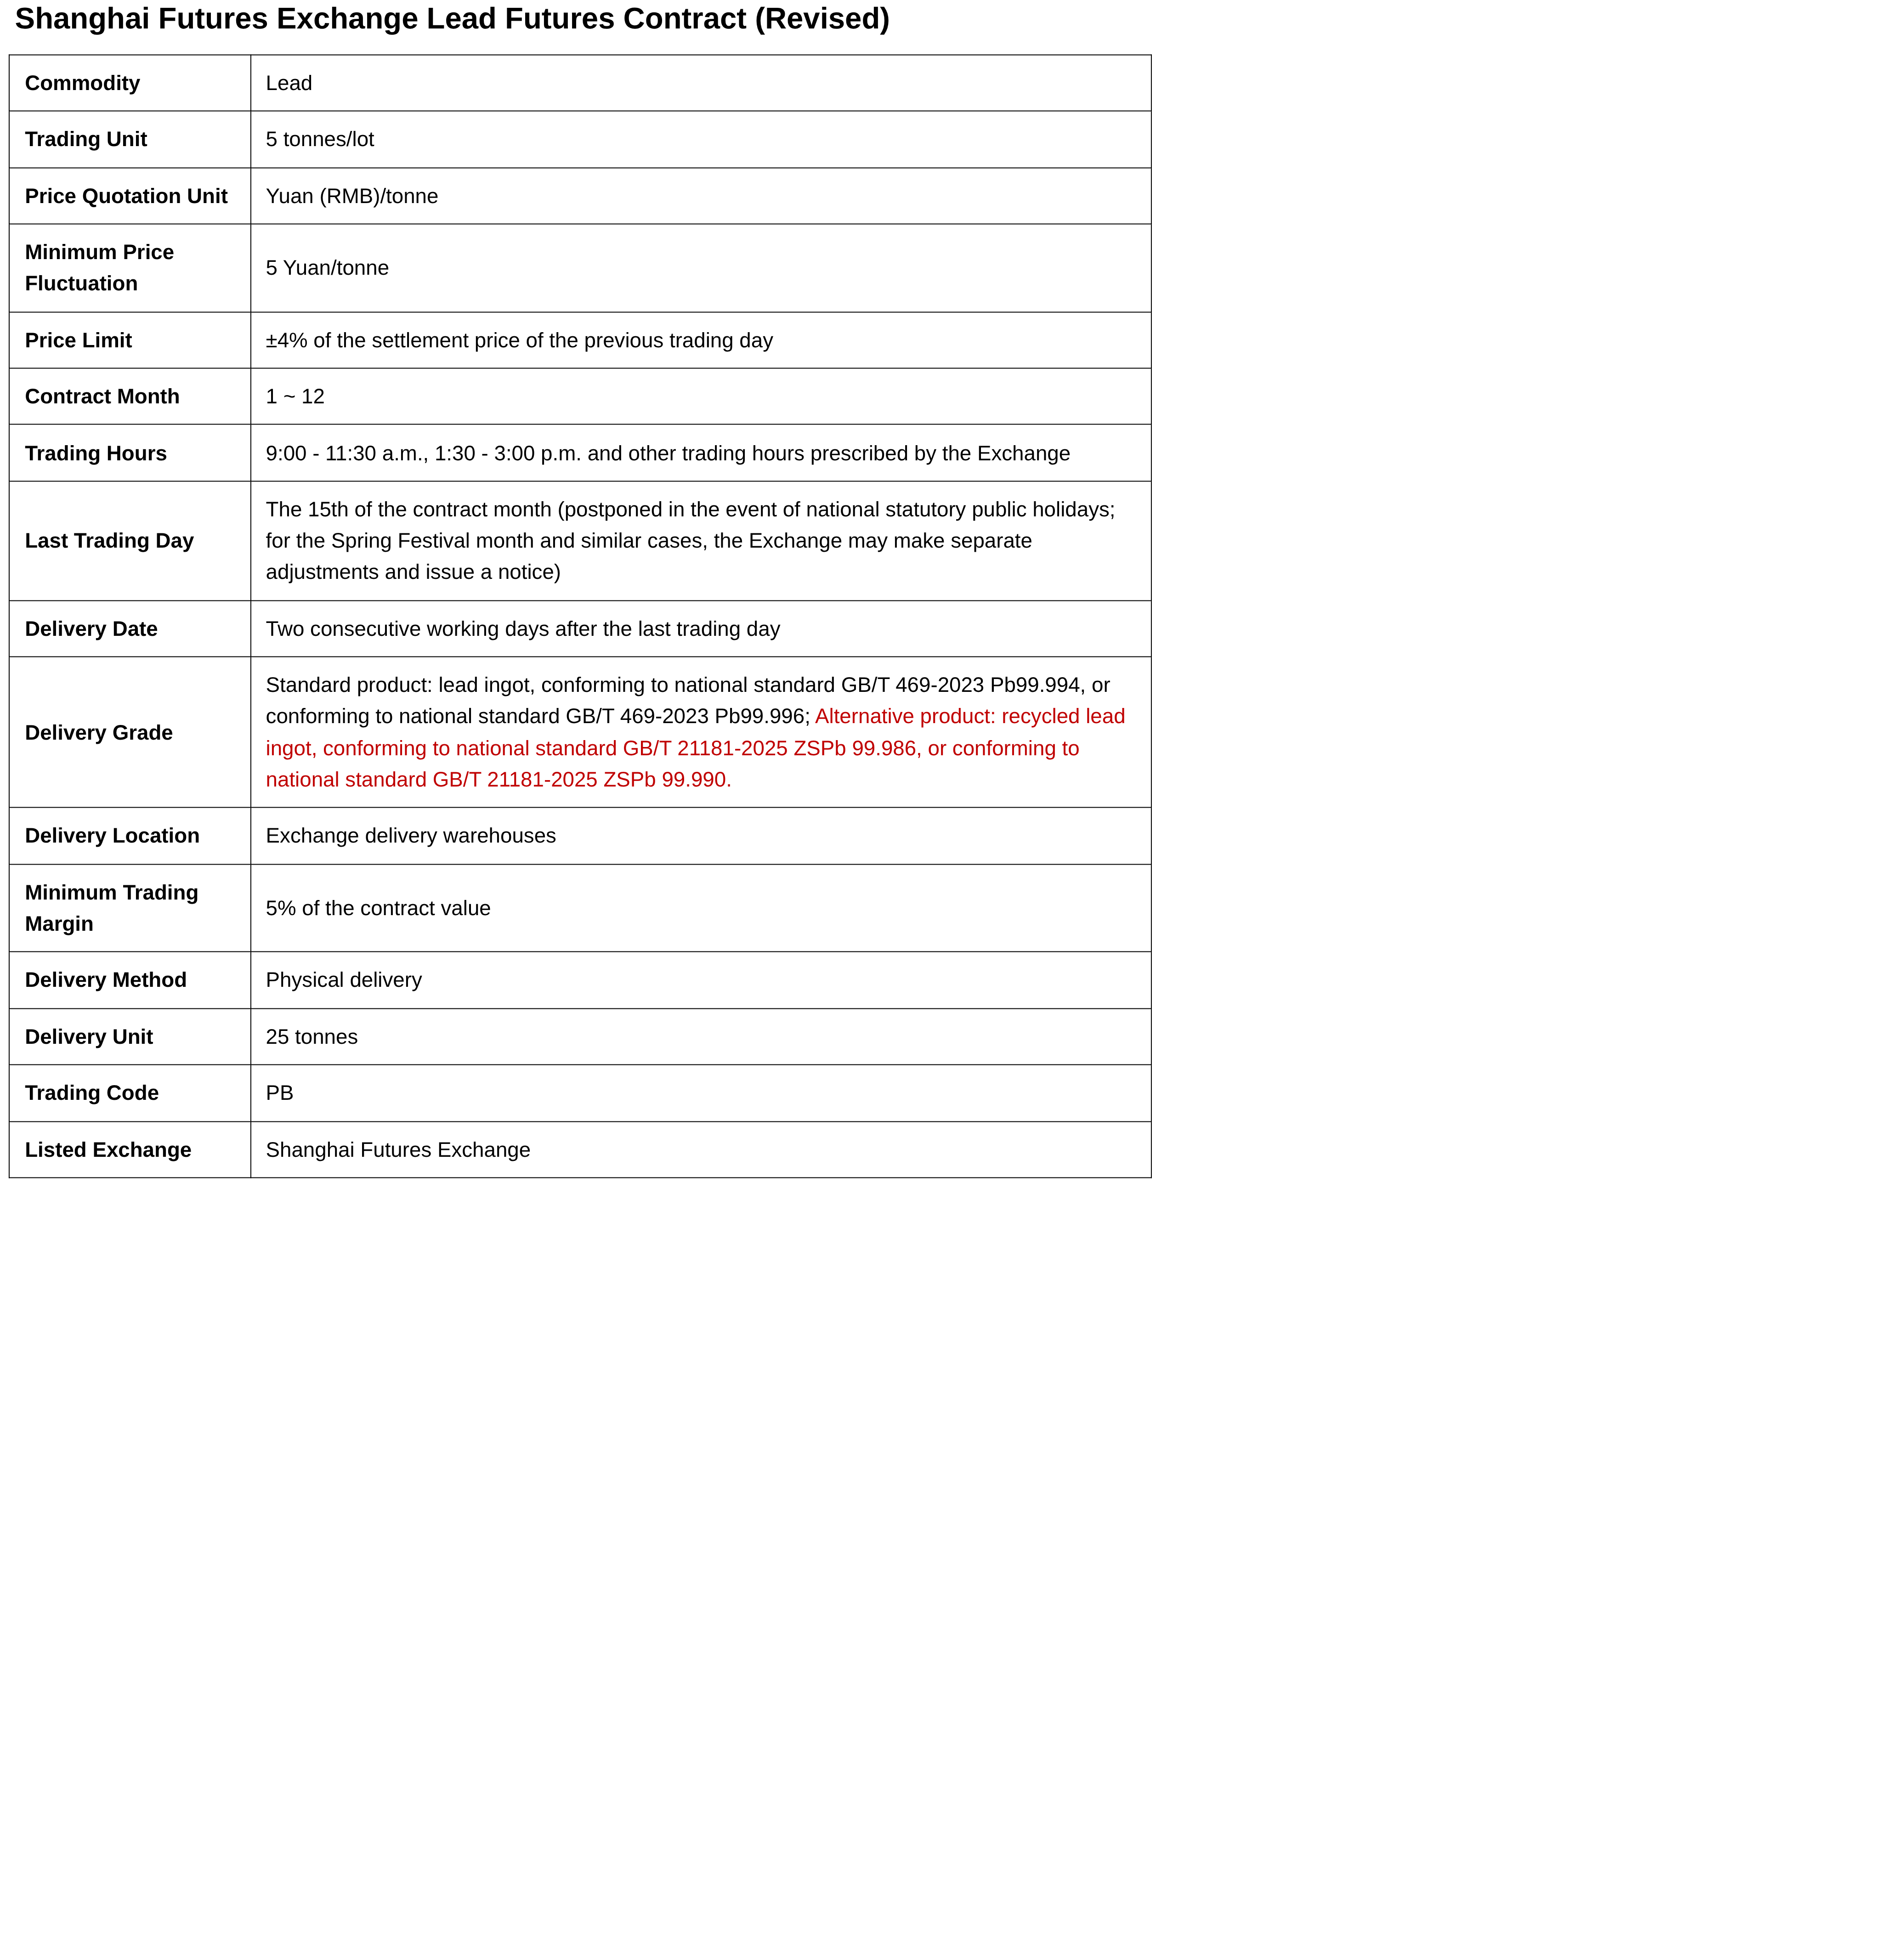
ตะกั่วเป็นโลหะนอกกลุ่มเหล็กที่มีสัดส่วนวัสดุทุติยภูมิสูงที่สุด หลังจากถูกนำเข้าสู่ระบบการส่งมอบฟิวเจอร์ส จะขับเคลื่อนตลาดตะกั่วจาก "การกำหนดราคาตะกั่วปฐมภูมิแบบเดี่ยว" ไปสู่ "การกำหนดราคาแบบคู่ขนานปฐมภูมิ + ทุติยภูมิ" ทำให้ฟิวเจอร์สสอดคล้องกับความเป็นจริงของตลาดสปอตมากขึ้น และเสริมความแข็งแกร่งให้กับวงจรปิด "การผลิต-การบริโภค-การรีไซเคิล-ทุติยภูมิ"
สถานการณ์การบริโภคตะกั่ว
อัตราการเดินเครื่องของผู้ผลิตแบตเตอรี่ตะกั่ว-กรดลดลง กลุ่มการบริโภคใหญ่ที่สุด: การเปลี่ยนแปลงนโยบายรถจักรยานไฟฟ้าทำให้การบริโภคตะกั่วอ่อนแอ
แบตเตอรี่ตะกั่ว-กรดเป็นกลุ่มการบริโภคปลายน้ำที่ใหญ่ที่สุดของตะกั่วบริสุทธิ์ การใช้งานกำลังไฟฟ้าขนาดเล็ก เช่น รถสองล้อและสามล้อไฟฟ้า เป็นกลุ่มย่อยหลักภายในแบตเตอรี่ตะกั่ว-กรด จากผลกระทบของการปรับเปลี่ยนนโยบายที่เกี่ยวข้อง การบริโภคตะกั่วจึงอยู่ในภาวะซบเซา
ด้านนโยบาย ในปี 2026: ช่วงต้นปี นโยบายการแลกเปลี่ยนสินค้าอุปโภคบริโภคได้ยกเลิกเงินอุดหนุนสำหรับการเปลี่ยนรถจักรยานไฟฟ้า บางมณฑลและเมืองได้มุ่งเน้นการปราบปรามรถจักรยานไฟฟ้าที่ดัดแปลงอย่างผิดกฎหมาย ตัวอย่างเช่น เซินเจิ้น มณฑลกวางตุ้ง เป็นผู้นำในการนำมาตรการกำกับดูแลความปลอดภัยรถจักรยานไฟฟ้าเชิงนวัตกรรมมาใช้ โดยนำผู้ประกอบการร้านค้าที่ดัดแปลงหรือจำหน่ายรถที่ไม่ได้มาตรฐานอย่างผิดกฎหมายเข้าสู่ขอบเขตการกำหนดความรับผิดในอุบัติเหตุที่เกี่ยวข้องกับยานยนต์ไฟฟ้าอย่างเป็นทางการ ในเดือนตุลาคม 2026 หน่วยงานกำกับดูแลตลาดได้ดำเนินการตรวจสอบและกำกับดูแลผู้ผลิตรถจักรยานไฟฟ้าอย่างครอบคลุมเต็มรูปแบบ และผลิตภัณฑ์ที่ไม่เป็นไปตามมาตรฐานจะถูกระงับหรือเพิกถอนใบรับรองการรับรองภาคบังคับ CCC ตามกฎหมาย วงจรการรับรองใหม่ใช้เวลาหนึ่งเดือน
SMM คาดการณ์ว่าในเดือนตุลาคม 2026 อัตราการเดินเครื่องของผู้ผลิตแบตเตอรี่ตะกั่ว-กรดของจีนจะแสดงแนวโน้มลดลง
ภาคการบริโภคตะกั่วอันดับสอง: การแทนที่ด้วยแบตเตอรี่เกิดใหม่ลดช่องว่าง ผู้ผลิตรถยนต์ปลดพนักงานหลังการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า
ตามรายงานของ SMM ด้วยความก้าวหน้าอย่างต่อเนื่องของการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า ผู้ผลิตรถยนต์หลายรายรวมถึงโฟล์คสวาเกน บีเอ็มดับเบิลยู และวอลโว่ ได้เริ่มปลดพนักงานแล้ว
ตรรกะหลักเบื้องหลังการปลดพนักงาน
► ผลกระทบจากการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า: จำนวนชิ้นส่วนในรถยนต์ไฟฟ้าอยู่ที่ประมาณสองในสามของรถยนต์เครื่องยนต์สันดาปภายใน โดยมีความซับซ้อนในการผลิตต่ำกว่า หมายความว่ากำลังการผลิตเท่าเดิมต้องใช้พนักงานน้อยลง สมาคมอุตสาหกรรมยานยนต์เยอรมันคาดการณ์ว่าภายในปี 2035 อุตสาหกรรมยานยนต์เยอรมันอาจสูญเสียตำแหน่งงานสะสม 225,000 ตำแหน่ง
► แรงกดดันด้านต้นทุน: ต้นทุนแรงงานต่อหน่วยในภาคการผลิตของเยอรมนีสูงกว่าค่าเฉลี่ยของประเทศอุตสาหกรรมหลักทั่วโลก 22% ประกอบกับต้นทุนพลังงานและวัตถุดิบที่สูง การตัดลดอันดับแรกของผู้ผลิตรถยนต์เมื่อกำไรลดลงจึงมุ่งเป้าไปที่ฝ่ายบริหารและฝ่ายวิจัยและพัฒนา
► การสูญเสียความสามารถในการแข่งขันในตลาดจีน: ผู้บริหารของวอลโว่กล่าวอย่างตรงไปตรงมาว่า "รถยนต์รุ่นที่พัฒนาในตะวันตกแทบไม่มีโอกาสขายในจีนแล้ว" โฟล์คสวาเกน บีเอ็มดับเบิลยู และปอร์เช่ ต่างมียอดขายและกำไรในจีนลดลงอย่างมีนัยสำคัญ ซึ่งเป็นตัวกระตุ้นสำคัญของการปลดพนักงาน
► ความเจ็บปวดจากการเปลี่ยนผ่าน: ผู้ผลิตรถยนต์จำเป็นต้องย้ายทรัพยากรจากรถยนต์เครื่องยนต์สันดาปภายในไปสู่เทคโนโลยีพลังงานใหม่และอัจฉริยะ ตัดธุรกิจเก่าและลงทุนในเส้นทางใหม่ การปลดพนักงานเป็นผลโดยตรงจากการ "เปลี่ยนเกียร์" นี้
ภาคการบริโภคตะกั่วอันดับสอง: นโยบายเปลี่ยนรถเก่าเป็นรถใหม่ในตลาดรถยนต์ยังคงดำเนินต่อ แต่การแทนที่ด้วยยานยนต์พลังงานใหม่เพิ่มขึ้น
เมื่อหันมาที่ภาคการบริโภคตะกั่วอันดับสองซึ่งก็คือภาคยานยนต์ ตามรายงานของ SMM ในปี 2026 ตลาดรถยนต์ยังคงดำเนินนโยบายเปลี่ยนรถเก่าเป็นรถใหม่ จากข้อมูลปัจจุบัน ในเดือนมกราคม-กันยายน 2026 การผลิตและยอดขายรถยนต์ของจีนอยู่ที่ 23.246 ล้านคัน และ 23.271 ล้านคัน ตามลำดับ ลดลง 4.5% เมื่อเทียบกับปีก่อนทั้งคู่ การผลิตและยอดขายยานยนต์พลังงานใหม่อยู่ที่ 12.483 ล้านคัน และ 12.472 ล้านคัน ตามลำดับ เพิ่มขึ้น 11% และ 11.1% เมื่อเทียบกับปีก่อน ตามลำดับ ยานยนต์พลังงานใหม่
มียอดขายคิดเป็น 53.6% ของยอดขายรถยนต์ใหม่ทั้งหมด สัดส่วนของยานยนต์พลังงานใหม่ในการผลิตรถยนต์ทั้งหมดเพิ่มขึ้นSMM คาดว่าสัดส่วนการผลิตรถยนต์พลังงานใหม่จะอยู่ที่ประมาณ 49% ในปี 2569
เมื่อเทียบกับรถยนต์เครื่องยนต์สันดาปภายใน รถยนต์พลังงานใหม่ใช้ตะกั่วน้อยกว่า ดังนั้น SMM คาดว่าการใช้ตะกั่วในยานยนต์ของจีนจะลดลงอย่างมีนัยสำคัญในปี 2569 เมื่อเทียบกับปี 2568
นอกจีน:
ตามข้อมูลจากสมาคมผู้ผลิตรถยนต์ยุโรป (ACEA) ยอดขายรถยนต์ใหม่ในสหภาพยุโรปอยู่ที่ 5.897 ล้านคันในช่วงครึ่งแรกของปี 2569 เพิ่มขึ้น 5.7% เมื่อเทียบกับปีก่อน แบ่งตามระบบขับเคลื่อน รถยนต์ไฮบริดคิดเป็น 37.3% ของยอดขายทั้งหมดในสหภาพยุโรปในช่วงครึ่งแรกของปี กลายเป็นตัวเลือกอันดับหนึ่งของผู้บริโภค รถยนต์เบนซินและดีเซลคิดเป็น 29.7% รถยนต์ไฟฟ้าแบตเตอรี่คิดเป็น 20.7%
ตามข้อมูลจากสำนักวิเคราะห์เศรษฐกิจสหรัฐฯ ยอดขายรถยนต์ของสหรัฐฯ ลดลง 3.1% เมื่อเทียบกับปีก่อน สะสมตั้งแต่เดือนมกราคมถึงมิถุนายน 2569 อยู่ที่ 8.0726 ล้านคัน แบ่งตามประเภทยานยนต์หลัก ยอดขายรถยนต์ขนาดเล็กอยู่ที่ 7.8837 ล้านคัน ลดลง 2.8% เมื่อเทียบกับปีก่อน ยอดขายรถบรรทุกหนักอยู่ที่ 188,900 คัน ลดลง 13.3% เมื่อเทียบกับปีก่อน
ภาคการใช้ตะกั่วอันดับสาม: ในปี 2568 การก่อสร้างสถานีฐาน 5G ของจีนเพิ่มขึ้น 13.8% เมื่อเทียบกับปีก่อน แต่การเติบโตชะลอลง
ตามข้อมูลจากกระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ จีนมีสถานีฐาน 5G จำนวน 4.838 ล้านแห่งในปี 2568 เพิ่มขึ้นสุทธิ 588,000 แห่งจากสิ้นปีก่อนหน้า คิดเป็น 37.6% ของสถานีฐานเคลื่อนที่ทั้งหมดหลังจากจุดสูงสุดของการก่อสร้างสถานีฐานสิ้นสุดลงในปี 2569 การใช้ตะกั่วในภาคนี้จะปรับตัวลดลง
ณ เดือนกันยายน 2569 สถานีฐาน 5G ทั้งหมดของจีนมีจำนวน 5.254 ล้านแห่ง คิดเป็น 40% ของสถานีฐานเคลื่อนที่ทั้งหมด
นอกจากนี้ในปี 2568 “AI+” ถูกบรรจุอย่างเป็นทางการในรายงานการทำงานของรัฐบาลปี 2568 คณะรัฐมนตรีได้ออกความเห็นเกี่ยวกับการดำเนินการตามแผน “AI+” อย่างลึกซึ้ง การพัฒนาด้าน AI ได้กระตุ้นความต้องการแบตเตอรี่ตะกั่ว-กรดที่ใช้ในศูนย์ข้อมูลอย่างมาก และผู้ประกอบการแบตเตอรี่ตะกั่ว-กรดบางรายได้รับโครงการจัดซื้อรวมผลิตภัณฑ์แบตเตอรี่ตะกั่ว-กรดจากผู้ให้บริการแล้วสำหรับปี 2569 ถึง 2571
จากผลกระทบของนโยบายภาษีและปัจจัยอื่น ๆ การส่งออกแบตเตอรี่ตะกั่ว-กรดจะลดลงอีกในปี 2569
เป็นที่ทราบกันดีว่าการส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนอยู่ในอันดับต้น ๆ ของโลกมาอย่างยาวนานตั้งแต่ปี 2021 ถึง 2024 การส่งออกแบตเตอรี่ตะกั่ว-กรดอยู่ในช่วงขาขึ้น
จากข้อมูลศุลกากร การส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนตามน้ำหนักอยู่ที่ 1.19 ล้านตันในปี 2025 ลดลง 5.96% เมื่อเทียบกับปีก่อน เนื่องจากแบตเตอรี่ตะกั่ว-กรดเป็นผู้ใช้ตะกั่วโลหะรายใหญ่ เมื่อแปลงจากปริมาณการส่งออกนี้ การส่งออกแบตเตอรี่ตะกั่ว-กรดโดยตรงของจีนคิดเป็นสัดส่วนประมาณ 10-12% ของการใช้แบตเตอรี่ตะกั่ว-กรดในประเทศในช่วงไม่กี่ปีที่ผ่านมา
เป็นที่น่าสังเกตว่า เนื่องจากอัตราส่วนราคาตะกั่ว SHFE/LME การเปลี่ยนแปลงนโยบายภาษี และปัจจัยอื่น ๆ กำลังการผลิตแบตเตอรี่ตะกั่ว-กรดใหม่นอกจีนได้ถูกปล่อยออกมา นำไปสู่การย้ายฐานและการทดแทนการส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนคาดว่าการส่งออกแบตเตอรี่ตะกั่ว-กรดจะยังคงอ่อนแอตั้งแต่ปี 2026 ถึง 2027
จากข้อมูลศุลกากรล่าสุด การส่งออกแบตเตอรี่ตะกั่ว-กรดตามน้ำหนักตั้งแต่เดือนมกราคมถึงกันยายน 2026 อยู่ที่ 868,000 ตัน ลดลง 4.16 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน
ในช่วงไม่กี่ปีที่ผ่านมา การส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนเปลี่ยนจากการเติบโตเป็นการลดลง โดยสัดส่วนของจุดหมายปลายทางการส่งออกหลักเพิ่มขึ้นเป็น 61% เมื่อเทียบกับปีก่อน
จากข้อมูลศุลกากร การส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนอยู่ที่ 219 ล้านหน่วยในปี 2025 ลดลง 12.79% เมื่อเทียบกับปีก่อน
ในปี 2025 เนื่องจากนโยบายการค้าระหว่างประเทศที่ผันผวน การปรับภาษีในหลายประเทศ และอัตราส่วนราคาตะกั่ว SHFE/LME ที่กว้างขึ้นสำหรับตะกั่วซึ่งเป็นวัตถุดิบหลักของแบตเตอรี่ตะกั่ว-กรด การส่งออกแบตเตอรี่ตะกั่ว-กรดของจีนได้รับผลกระทบในทางลบ โดยสัดส่วนของจุดหมายปลายทางการส่งออกหลักของจีนก็ลดลงทุกปีเช่นกัน
จากข้อมูลศุลกากร การส่งออกแบตเตอรี่ตะกั่ว-กรดตั้งแต่เดือนมกราคมถึงกันยายน 2026 อยู่ที่ 166 ล้านหน่วย ลดลง 2.29 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน การส่งออกไปยังจุดหมายปลายทาง 15 อันดับแรกอยู่ที่ 102 ล้านหน่วย คิดเป็น 61.45% ของการส่งออกทั้งหมด
ในช่วงครึ่งแรกของปี 2026 การสะสมสต็อกแท่งตะกั่วสร้างแรงกดดันต่อราคาตะกั่ว ในช่วงครึ่งหลัง การบริโภคตามฤดูกาลนำมาซึ่งความคาดหวังในการลดสต็อก
ตามการคาดการณ์ของ SMM อุปทานแท่งตะกั่วจะเปลี่ยนเป็นเกินดุลเล็กน้อยในปี 2026 โดยความคาดหวังเกินดุลสูงขึ้นในช่วงครึ่งแรกและต่ำลงในช่วงครึ่งหลัง ตั้งแต่ไตรมาส 3 ถึงไตรมาส 4 ตลาดผู้บริโภคตะกั่วเข้าสู่ช่วงพีคตามฤดูกาลตามปกติ และการซ่อมบำรุงแบบรวมศูนย์ในภาคการถลุงตะกั่วจะให้การสนับสนุนการบริโภคเป็นระยะต่อราคาตะกั่วอย่างไรก็ตาม ผลการดำเนินงานที่ต่ำกว่าคาดในช่วงฤดูท่องเที่ยวและความคาดหวังการนำเข้าแท่งตะกั่วจะจำกัดการปรับตัวขึ้นของราคาตะกั่วในตลาดจีน ในตลาดนอกจีน ควรให้ความสนใจกับแรงหนุนราคาตะกั่วจากการเปิดกำลังการผลิตใหม่สำหรับการบริโภคตะกั่วในเอเชียตะวันออกเฉียงใต้ นอกจากนี้ ในช่วงปี 2026 ถึง 2027 นอกเหนือจากปัจจัยพื้นฐานแล้ว ควรติดตามความคืบหน้าในการรวมตะกั่วรีไซเคิลเข้าเป็นแบรนด์ที่ส่งมอบได้ และการเปลี่ยนแปลงนโยบายมหภาคในตลาดจีนและนอกจีน รวมถึงผลกระทบต่อราคาตะกั่ว