I. บทวิเคราะห์ราคารายสัปดาห์
ในสัปดาห์การซื้อขายเต็มสัปดาห์แรกหลังวันหยุด ตลาดพลวงสิ้นสุดการปรับฐานที่ระดับสูงซึ่งกินเวลานานกว่าหนึ่งเดือน โดยราคาเสนอของผลิตภัณฑ์ทั้งหมดปรับตัวลดลงทั่วทั้งกระดาน เมื่อวันที่ 12 ตุลาคม (วันจันทร์) ราคาเสนอของผลิตภัณฑ์ทั้งหมดถูกปรับลดลงโดยทั่วไป 3,000–4,000 หยวน การปรับตัวลดลงเร่งตัวขึ้นในวันที่ 13 ตุลาคม โดยแท่งพลวง #1 หลุดระดับ 100,000 หยวน/ตัน ลงมาอยู่ที่ 98,000 หยวน/ตัน ในวันที่ 14–15 ตุลาคม ราคาทรงตัวชั่วคราวที่ประมาณ 95,000 หยวน/ตัน (#1) และในวันที่ 16 ตุลาคม ราคาปรับตัวลงอีกครั้ง โดยแท่งพลวง #1 ปิดที่ 92,000 หยวน/ตัน และแท่งพลวง #0 ปิดที่ 94,000 หยวน/ตัน
การเปลี่ยนแปลงสะสมรายสัปดาห์: แท่งพลวง #1 ลดลง 13,000 หยวน (-12.4%) แท่งพลวง #0 ลดลง 13,000 หยวน (-12.1%) พลวงไตรออกไซด์ 99.5% ลดลง 8,000 หยวน (-9.1%) และหัวแร่พลวงซัลไฟด์ (Sb≥55%) ลดลง 11,500 หยวน (-13.5%) เป็นที่น่าสังเกตว่า การปรับตัวลดลงของหัวแร่พลวงซัลไฟด์ซึ่งเป็นวัตถุดิบ (-13.5%) มากกว่าการลดลงของแท่งพลวง ส่งผลให้ตรรกะเดิมที่ว่า "หัวแร่แข็งแกร่ง—ต้นทุนหนุนราคา" อ่อนแรงลงอย่างมีนัยสำคัญ
นี่เป็นการปรับฐานครั้งสำคัญครั้งแรกของราคาพลวงนับตั้งแต่แนวโน้มขาขึ้นเริ่มขึ้นในช่วงกลางเดือนสิงหาคม: แท่งพลวง #1 ปรับฐานสะสม 13,000 หยวนจากจุดสูงสุดรายช่วงที่ 105,000 หยวนเมื่อวันที่ 9 ตุลาคม โดยคืนกำไรทั้งหมดที่ทำได้ตั้งแต่วันที่ 17 สิงหาคม (95,000 หยวน/ตัน) ในช่วง 8 สัปดาห์ที่ผ่านมา แท่งพลวงลดลงประมาณ 6.5% จากวันที่ 24 สิงหาคม หัวแร่พลวงลดลง 11.4% และมีเพียงพลวงไตรออกไซด์เท่านั้นที่ทรงตัวเมื่อเทียบกับวันที่ 24 สิงหาคม—กลุ่มออกไซด์แสดงความหนืดของราคาที่แข็งแกร่งที่สุด และการปรับฐานรอบนี้ยังไม่ส่งผ่านไปยังผลิตภัณฑ์แปรรูปปลายน้ำอย่างเต็มที่
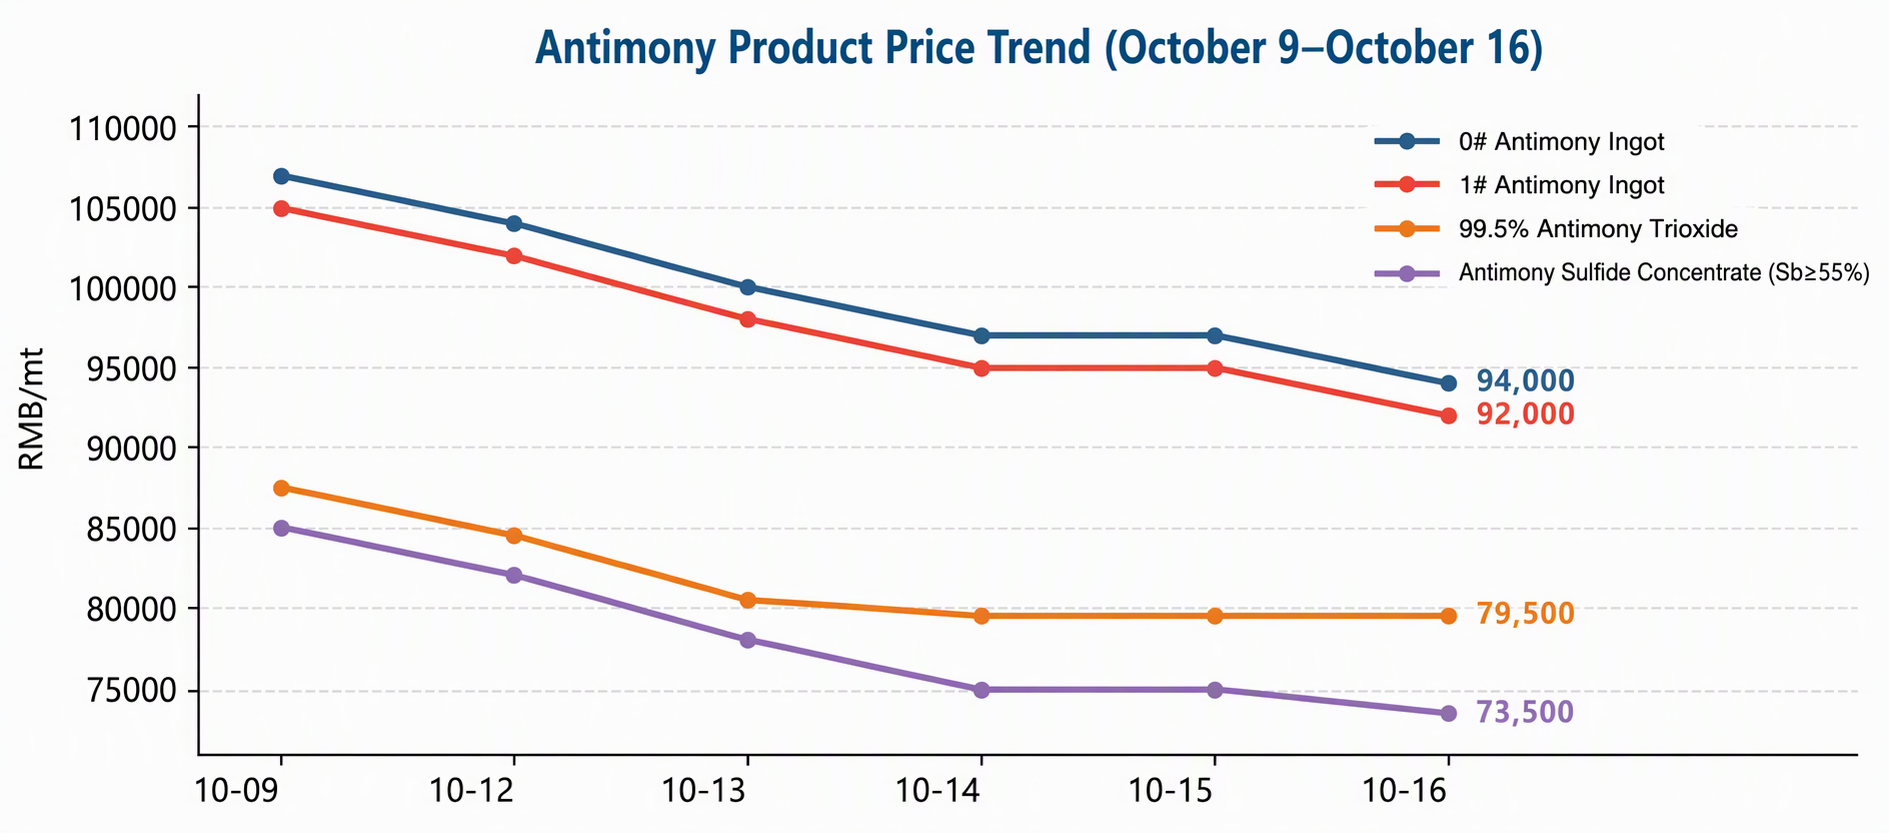
แผนภูมิที่ 1: แนวโน้มราคาผลิตภัณฑ์พลวง (9 ตุลาคม–16 ตุลาคม)
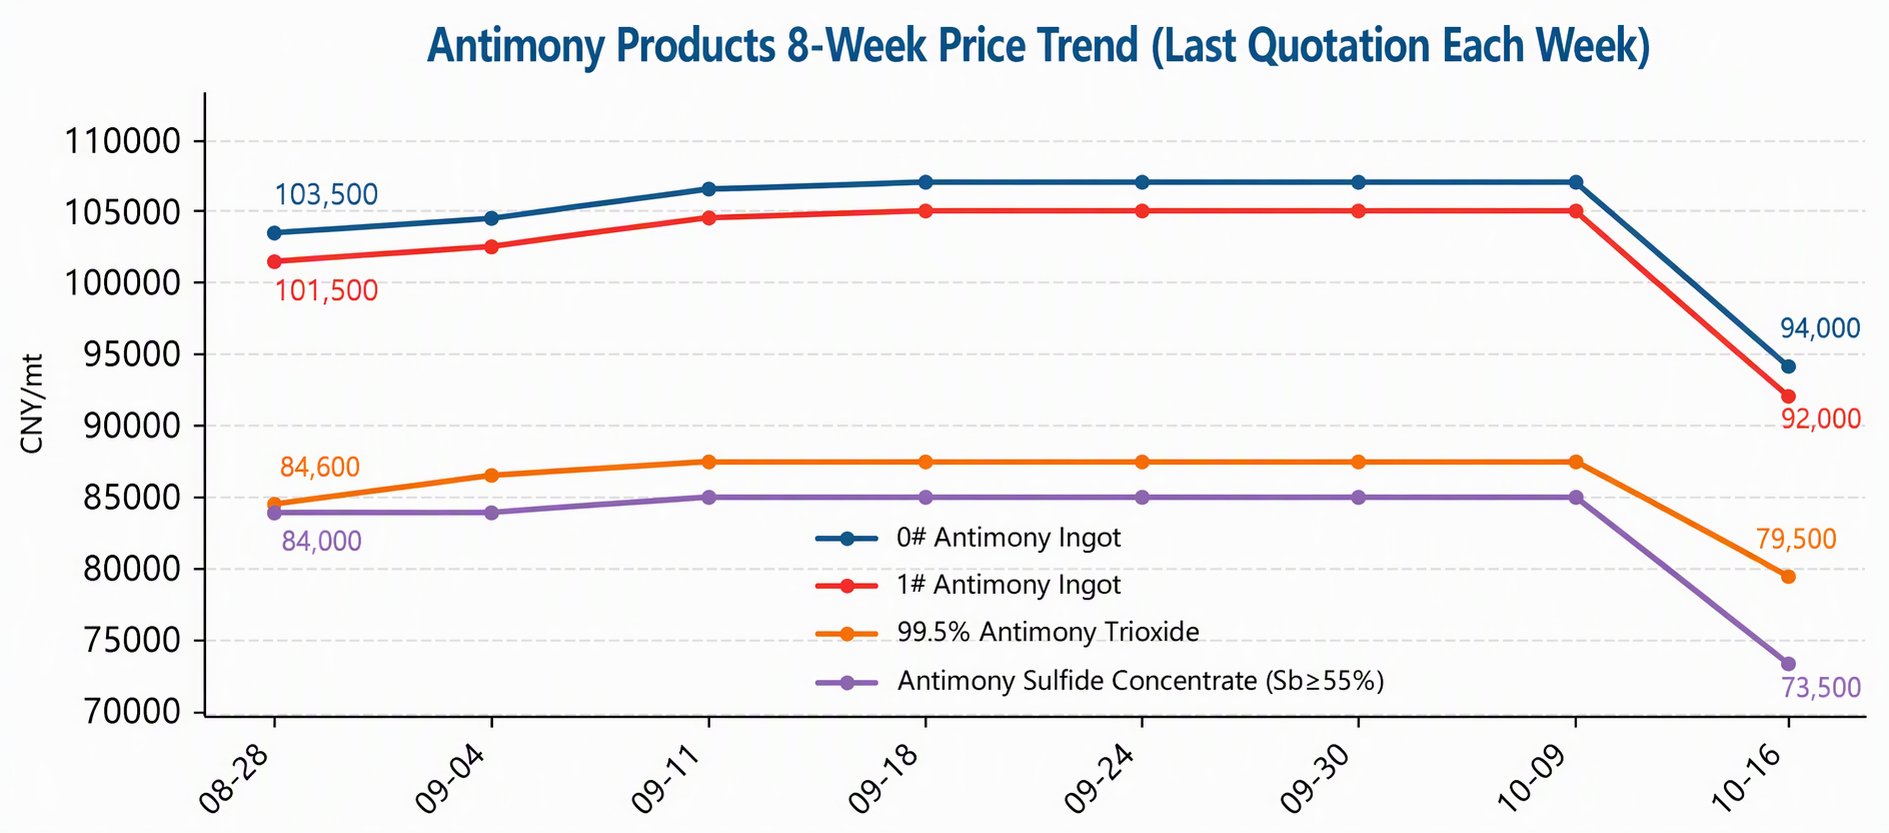
แผนภูมิที่ 2: แนวโน้มราคาผลิตภัณฑ์พลวงในช่วง 8 สัปดาห์ที่ผ่านมา (ราคาเสนอวันสุดท้ายของแต่ละสัปดาห์)
II. พลวัตด้านอุปทาน
ด้านอุปทานยังคงมีรูปแบบการหดตัวอย่างต่อเนื่อง: การประเมินการผลิตแท่งพลวงในประเทศ (รวมถึงแท่งพลวง การแปลงพลวงดิบ พลวงแคโทด ฯลฯ) ในเดือนกันยายน 2026 ลดลงประมาณ 2% เมื่อเทียบรายเดือน ซึ่งเป็นการลดลงรายเดือนติดต่อกันเป็นเดือนที่สอง การนำเข้าแร่พลวงจากต่างประเทศลดลงอย่างรวดเร็วในเดือนสิงหาคม และภาวะตึงตัวของวัตถุดิบได้ส่งผ่านไปยังภาคการถลุงแล้วอย่างไรก็ตาม ต้องยอมรับว่าสต็อกวัตถุดิบที่ต่ำของโรงถลุงไม่ได้ส่งผลหนุนราคาในสัปดาห์นี้ เนื่องจากราคาแท่งพลวงร่วงลงอย่างรวดเร็ว ราคาเสนอซื้อหัวแร่พลวงซัลไฟด์ก็ถูกปรับลดลงอย่างรุนแรงตามไปด้วย และผู้ผลิตบางรายนำร่องขายในปริมาณมาก สะท้อนว่าโรงถลุงเริ่มระมัดระวังการจัดซื้อวัตถุดิบมากขึ้นภายใต้ส่วนต่างที่ถูกบีบอัด และยินดีขายในราคาที่ต่ำลง ซึ่งยังกระตุ้นให้ซัพพลายเออร์ที่ไม่มีสต็อกขายตามกัน เพิ่มแรงกดดันด้านอุปทานในตลาดอย่างรวดเร็ว
เมื่อมองไปข้างหน้า หากราคาแท่งพลวงยังคงต่ำกว่า 100,000 หยวน/ตัน มีโอกาสที่อัตราการเดินเครื่องของโรงถลุงและจังหวะการจัดซื้อวัตถุดิบจะหดตัวเพิ่มขึ้นอีก ส่วนปริมาณการผลิตแท่งพลวงที่ประเมินในเดือนตุลาคมจะหยุดลดลงได้หรือไม่ และราคาเสนอซื้อหัวแร่จะทรงตัวก่อนแท่งพลวงได้หรือไม่ จะเป็นบททดสอบสำคัญว่าตรรกะการหดตัวของอุปทานจะกลับมาควบคุมทิศทางราคาได้อีกครั้งหรือไม่
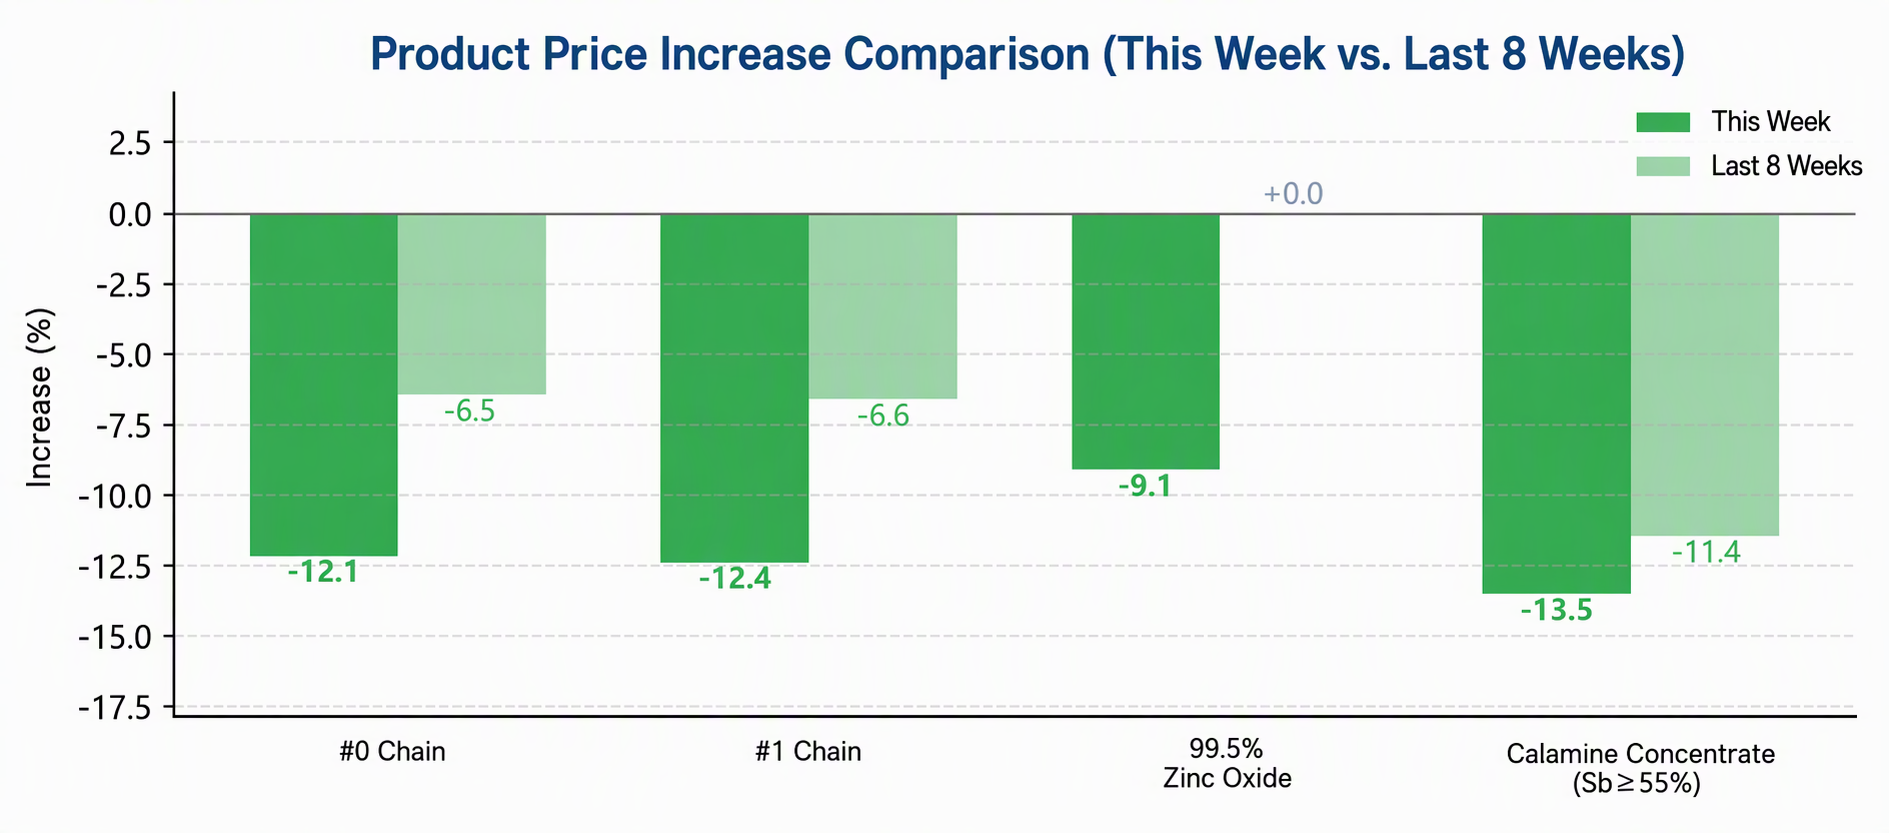
แผนภูมิที่ 3: เปรียบเทียบการเปลี่ยนแปลง % ของผลิตภัณฑ์พลวง (สัปดาห์นี้เทียบกับ 8 สัปดาห์ที่ผ่านมา)
III. การค้าและนโยบาย
การนำเข้าแร่พลวงจากต่างประเทศที่ลดลงอย่างรุนแรงในเดือนสิงหาคมยังคงเป็นสาเหตุหลักของความตึงตัวของวัตถุดิบในประเทศ และจังหวะการมาถึงของแร่นำเข้าจะส่งผลโดยตรงต่อความยืดหยุ่นของอุปทานในไตรมาส 4 ด้านการส่งออก การควบคุมการส่งออกสินค้าที่เกี่ยวข้องกับพลวงยังคงดำเนินการอย่างต่อเนื่องเป็นปกติ ทำให้อุปทานที่มีอยู่นอกจีนตึงตัวอย่างต่อเนื่อง ท่ามกลางราคาในประเทศที่ร่วงลงอย่างรวดเร็ว ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศขยายกว้างขึ้นโดยปริยาย ทำให้ความได้เปรียบเชิงเปรียบเทียบของอุปทานจากต่างประเทศลดลง หากส่วนต่างยังคงขยายกว้างขึ้น ควรจับตาการเปลี่ยนแปลงของคำสั่งซื้อส่งออกและทิศทางการทำธุรกรรมในภายหลัง
จากมุมมองมหภาค การประชุมสุดยอดจีน-สหรัฐฯ บรรลุฉันทามติ 8 ประการ รวมถึงข้อตกลงลดภาษีตอบโต้ "30,000 ล้าน" และการจัดตั้งกลไกสภาการค้า ซึ่งกำหนดทิศทางเชิงบวกโดยรวม หากสภาพแวดล้อมการค้าพลังงานแสงอาทิตย์ดีขึ้นในระดับหนึ่ง จะช่วยหนุนความคาดหวังอุปสงค์ต่างประเทศในไตรมาส 4 ได้บ้าง แต่การส่งผ่านไปยังความขัดแย้งหลักของราคาพลวงในปัจจุบัน (อุปสงค์ในประเทศที่อ่อนแอ) ยังมีจำกัด
IV. อุปสงค์ปลายทาง
อุปสงค์ที่อ่อนแอก็เป็นหนึ่งในปัจจัยหลักที่ทำให้ราคาทรุดตัวในสัปดาห์นี้ในห่วงโซ่ PV ตารางการผลิตโมดูลเดือนตุลาคมคาดว่าจะเพิ่มขึ้นเล็กน้อยจากเดือนกันยายน แต่การเติบโตต่ำกว่าคาด โดยตารางการผลิตในประเทศเพิ่มขึ้นเพียง 1–2 GW และคำสั่งซื้อแบบกระจายศูนย์หดตัวลงบ้าง—ความต้องการพลวงในสารทำให้แก้ว PV ใส (โซเดียมไพโรแอนติโมเนต) ขาดแรงขับเคลื่อนขาขึ้น ราคาแก้วยังอยู่ระหว่างการเจรจา และการส่งผ่านจากตารางการผลิตไปยังความต้องการพลวงไม่ราบรื่น
สารหน่วงไฟและตัวเร่งปฏิกิริยาโพลีเอสเตอร์ก็อยู่ในช่วงขาลงของการสต็อกหลังวันหยุด โดยการจัดซื้อส่วนใหญ่เป็นคำสั่งซื้อขนาดเล็กตามความจำเป็น ในช่วงสี่สัปดาห์ก่อนหน้าที่ราคาทรงตัว การยอมรับราคาที่สูงกว่า 100,000 หยวน/ตันของฝั่งปลายน้ำไม่เคยเกิดขึ้นจริง และบทวิเคราะห์รายสัปดาห์เมื่อสัปดาห์ที่แล้วก็เตือนไว้แล้วว่า “หากราคาสูงยังคงกดดันอุปสงค์ ก็ไม่สามารถตัดความเป็นไปได้ที่ราคาเสนอของสินค้าบางรายการจะอ่อนตัวลงเล็กน้อย” สัปดาห์นี้การต่อรองระหว่างผู้ซื้อที่กดราคาและผู้ขายที่ยืนราคาจบลงด้วยชัยชนะของฝั่งผู้ซื้อ และจุดศูนย์กลางการซื้อขายปรับลดลงอย่างรวดเร็วพร้อมกับราคาเสนอ
จากโครงสร้างด้านอุปสงค์ ทั้งสองกลุ่มหลัก—PV และสารหน่วงไฟ—ไม่น่าจะให้แรงหนุนราคาพลวงในระยะสั้น การทรงตัวของราคาจะขึ้นอยู่กับการหดตัวของฝั่งอุปทานที่เกิดขึ้นจริง หรือการเริ่มสต็อกตามความจำเป็นหลังราคาปรับลดลง
V. แนวโน้มตลาด
ในระยะสั้น การปรับลดลงของสัปดาห์นี้รวดเร็วและรุนแรง โดยราคากลับมาอยู่ที่ระดับกลางถึงปลายเดือนสิงหาคมแล้ว และตลาดต้องใช้เวลาในการซึมซับบรรยากาศการรอดูที่เกิดจากการร่วงลงอย่างรุนแรง เมื่อพิจารณาว่าฝั่งอุปทานยังคงหดตัว (การผลิตเดือนกันยายนลดลงเป็นเดือนที่สองติดต่อกัน) และการปรับฐานของราคาก็ค่อนข้างมากแล้ว พื้นที่สำหรับการเทขายด้วยความตื่นตระหนกเพิ่มเติมอาจจำกัด อย่างไรก็ตาม ยังไม่มีการปรับปรุงด้านอุปสงค์อย่างเป็นรูปธรรม และแรงหนุนต้นทุนจากหัวแร่ก็อ่อนตัวลงชั่วคราว คาดว่าราคาพลวงจะหาจุดต่ำตัวอย่างอ่อนแอและทรงตัวในระดับต่ำในระยะสั้น
มีจุดยืนยันสองประการที่ควรจับตาในระยะต่อไป ประการแรก แร่พลวงและแท่งพลวงจะหยุดปรับลดลงก่อนหรือไม่—หากทรงตัวได้ แรงหนุนต้นทุนสำหรับผลิตภัณฑ์พลวงจะถูกสร้างขึ้นใหม่ได้ ประการที่สอง การสต็อกของฝั่งปลายน้ำจะเกิดขึ้นในช่วงปลายเดือนตุลาคมหลังราคาปรับลดลงหรือไม่หากตารางการผลิตกระจกโฟโตวอลตาอิกฟื้นตัว หรือการจัดซื้อสารหน่วงไฟแบบรวมศูนย์กลับมาดำเนินการอีกครั้ง ราคาพลวงอาจเห็นการทรงตัวเป็นช่วง ๆ หรือแม้แต่การดีดกลับทางเทคนิค ในทางกลับกัน หากอุปสงค์ยังคงอ่อนแอและโรงถลุงขายในราคาต่ำเพื่อเรียกเงินสดคืน แท่งพลวงเบอร์ 1 อาจทดสอบระดับต่ำกว่า 90,000 หยวนต่อตัน
ในระยะกลางและระยะยาว ตรรกะพื้นฐานของอุปทานทรัพยากรพลวงที่ตึงตัวและการขาดดุลในต่างประเทศอย่างต่อเนื่องยังคงไม่เปลี่ยนแปลง และการปรับตัวลงมากเกินไปของจุดศูนย์กลางราคาขาดการสนับสนุนจากปัจจัยพื้นฐาน การปรับตัวลงในสัปดาห์นี้เป็นเพียงการปรับฐานแบบกระจุกตัวของกำไรก่อนหน้า มากกว่าจะเป็นการกลับทิศทางแนวโน้ม
ประเด็นสำคัญที่ต้องจับตาในสัปดาห์หน้า
|
ด้านที่ต้องให้ความสำคัญ |
รายละเอียด |
|
สัญญาณราคา |
การยืนยันธุรกรรมในช่วง 90,000–100,000 หยวนต่อตันสำหรับแท่งพลวง การเปลี่ยนแปลงกลยุทธ์การตั้งราคาของโรงถลุงและความรู้สึกชะลอการขาย |
|
ด้านวัตถุดิบ |
ว่าสารเข้มข้นพลวงซัลไฟด์จะหยุดปรับตัวลงก่อนแท่งพลวงหรือไม่ การจัดซื้อวัตถุดิบของโรงถลุงและการเปลี่ยนแปลงสต็อก |
|
การผลิตและอัตราการเดินเครื่อง |
การประเมินการผลิตแท่งพลวงในเดือนตุลาคม และการเปลี่ยนแปลงอัตราการเดินเครื่องของโรงถลุงหลังราคาปรับตัวลง |
|
ด้านอุปสงค์ |
การบรรลุตามตารางการผลิตกระจกโฟโตวอลตาอิกในเดือนตุลาคม การจัดซื้อโซเดียมไพโรแอนติโมเนตและสารหน่วงไฟจะกลับมาดำเนินการหรือไม่ |
|
ตลาดต่างประเทศ |
แนวโน้มราคาพลวงในต่างประเทศ ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศ และการเปลี่ยนแปลงของคำสั่งซื้อส่งออก |
|
บรรยากาศมหภาค |
ผลกระทบของความคืบหน้าการเจรจาการค้าและเศรษฐกิจจีน-สหรัฐฯ ต่อการคาดการณ์อุปสงค์ภายนอกในไตรมาส 4 |
หมายเหตุ: ข้อมูลราคา ณ วันที่ 16 ตุลาคม 2026 ช่วงวันที่ 12–16 ตุลาคมเป็นสัปดาห์การซื้อขายเต็มสัปดาห์แรกหลังวันหยุดวันชาติ