I. บทวิเคราะห์ราคารายสัปดาห์
ช่วงรายงานนี้ครอบคลุมวันหยุดเทศกาลไหว้พระจันทร์และวันชาติ (ตลาดสปอตปิดทำการวันที่ 1-7 ตุลาคม) โดยมีวันซื้อขายจริงวันที่ 28-30 กันยายน และ 8-9 ตุลาคม ระหว่างช่วงนี้ ราคาเสนอซื้อขายผลิตภัณฑ์พลวงทุกประเภททรงตัว: พลวงแท่ง 0# เสนอราคาที่ 107,000 หยวน/ตัน พลวงแท่ง 1# ที่ 105,000 หยวน/ตัน พลวงไตรออกไซด์ 99.5% ที่ 87,500 หยวน/ตัน และหัวแร่พลวงซัลไฟด์ (Sb≥55%) ที่ 85,000 หยวน/ตัน คิดตามปริมาณโลหะ ทั้งหมดไม่เปลี่ยนแปลงจากระดับก่อนวันหยุด (24 กันยายน) และไม่มีการปรับราคาในสองวันทำการหลังวันหยุดเช่นกัน
เมื่อมองในระยะยาว ราคาพลวงปรับตัวขึ้นอย่างต่อเนื่องตั้งแต่กลางเดือนสิงหาคม: ราคาเฉลี่ยพลวงแท่ง 1# ปรับขึ้นจาก 95,000 หยวน/ตัน เมื่อวันที่ 17 สิงหาคม เป็น 105,000 หยวน/ตัน เมื่อวันที่ 11 กันยายน เพิ่มขึ้นสะสม 10.5% ส่วนพลวงไตรออกไซด์ 99.5% ปรับขึ้นจาก 76,000 หยวน/ตัน เป็น 87,500 หยวน/ตัน เพิ่มขึ้นสะสม 15.1% หลังจากนั้น ราคาพลวงเข้าสู่ช่วงพักตัวในระดับสูง โดยพลวงแท่ง 1# ทรงตัวที่ 105,000 หยวน/ตัน ติดต่อกันสี่สัปดาห์ ตลาดอยู่ใน "ช่วงย่อยราคาสูง" โดยทั้งผู้เล่นฝั่งต้นน้ำและปลายน้ำส่วนใหญ่รอดูสถานการณ์
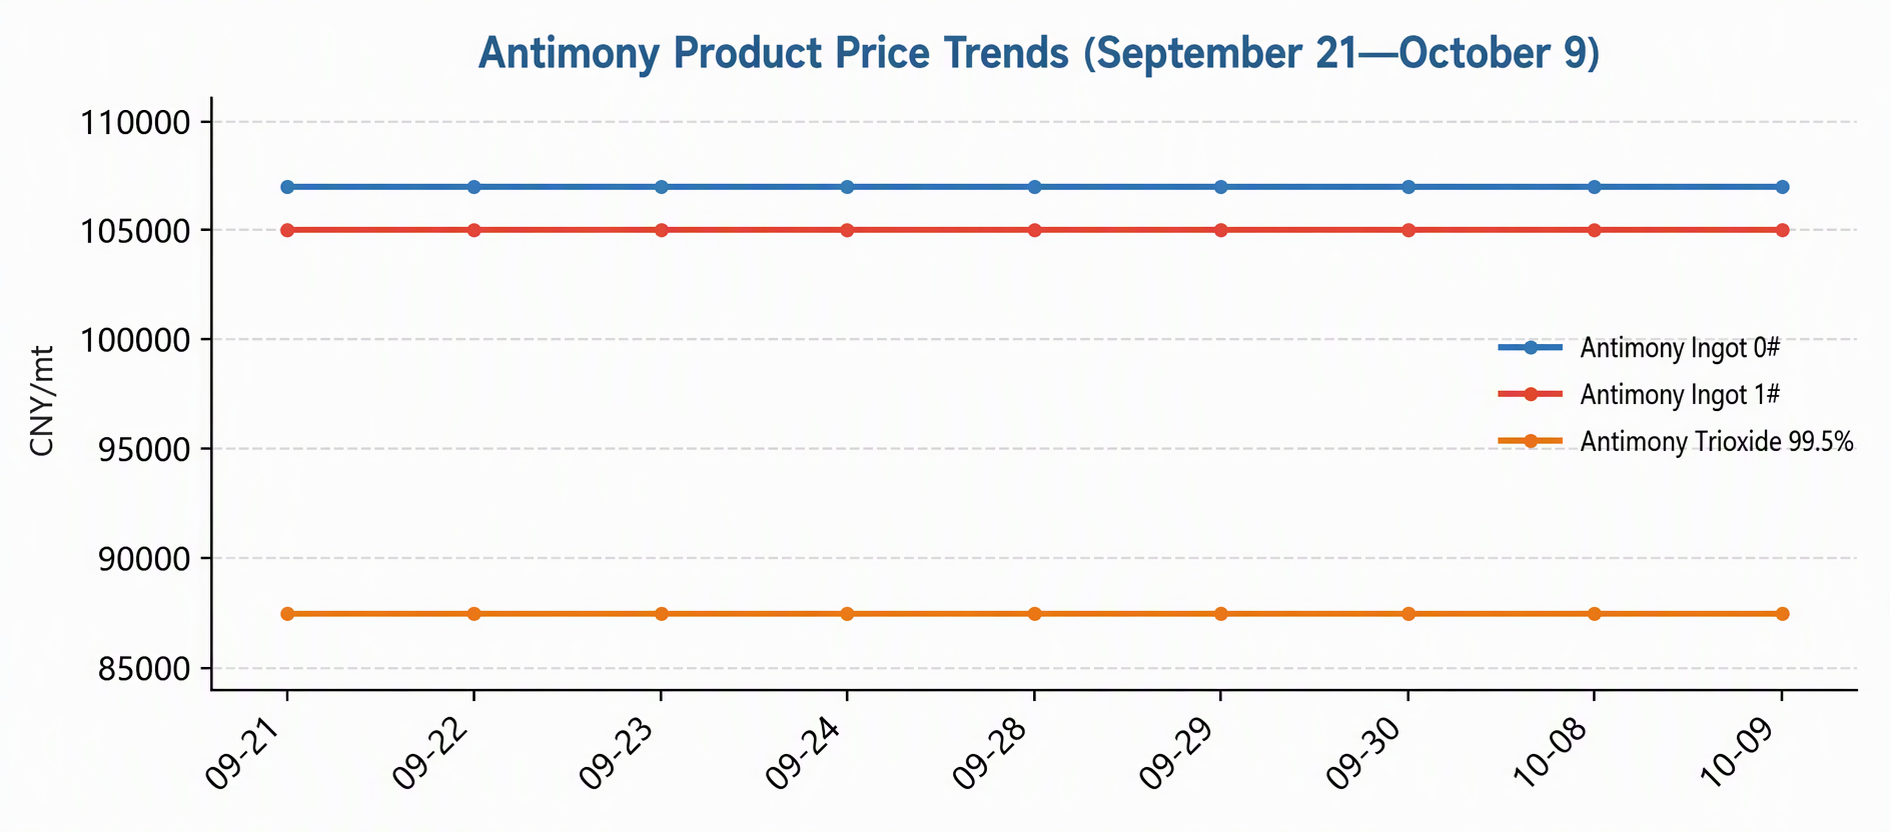
แผนภูมิที่ 1: แนวโน้มราคาผลิตภัณฑ์พลวง (21 กันยายน–9 ตุลาคม)
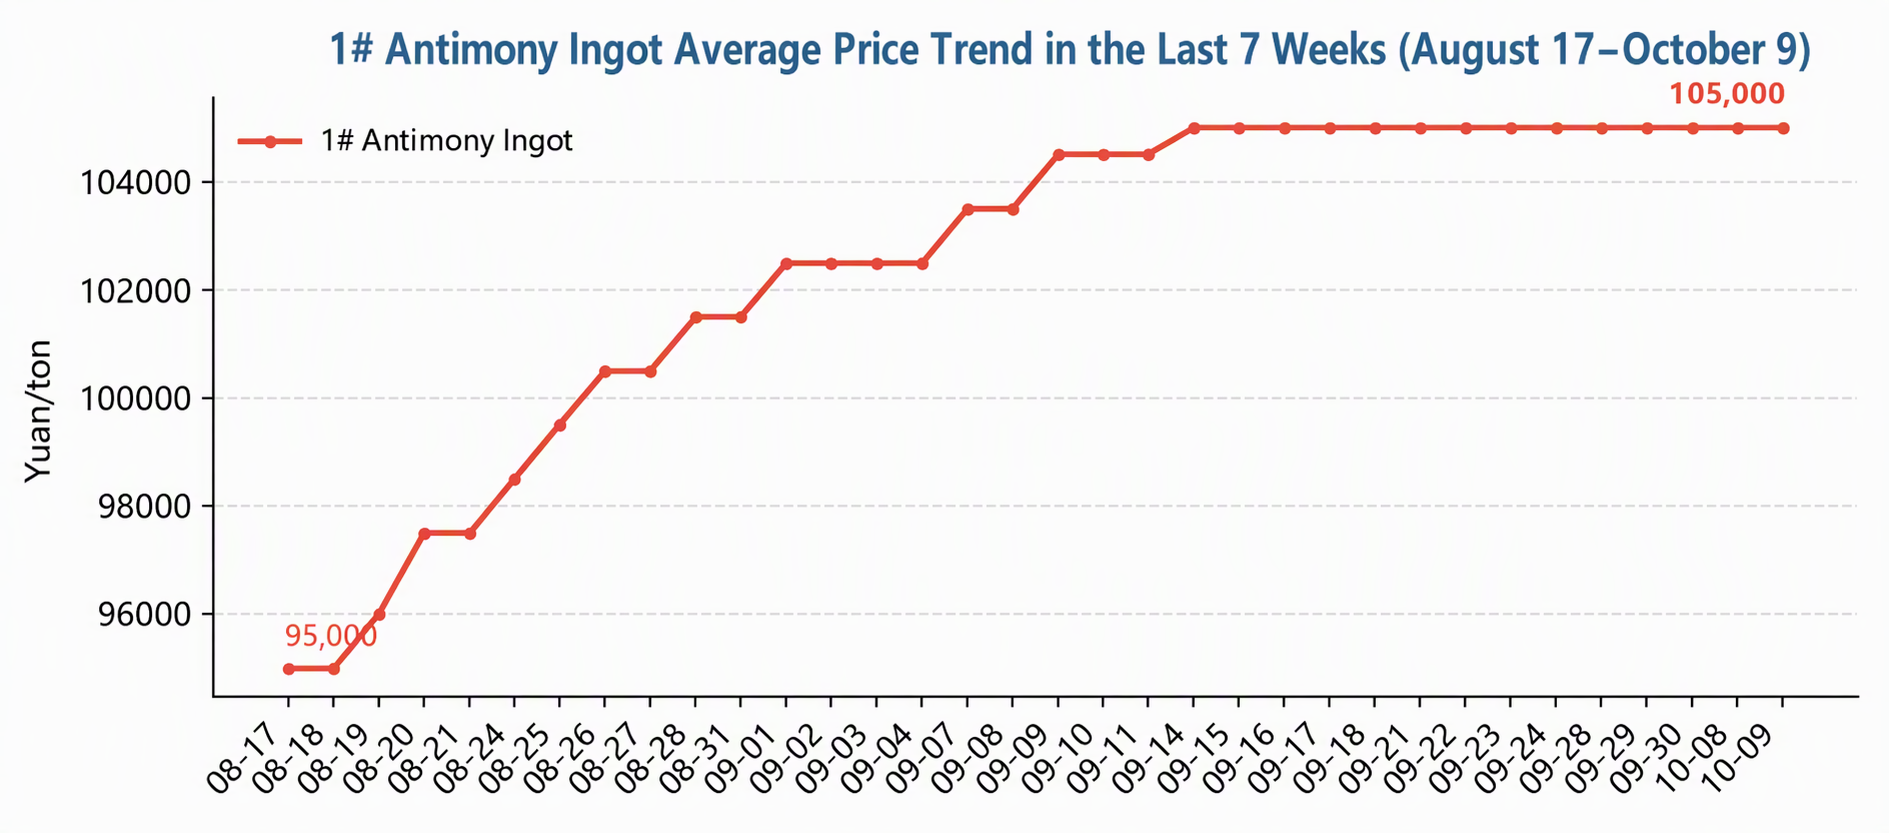
แผนภูมิที่ 2: แนวโน้มราคาเฉลี่ยพลวงแท่ง 1# ย้อนหลัง 7 สัปดาห์ (17 สิงหาคม–9 ตุลาคม)
II. พลวัตด้านอุปทาน
ด้านอุปทานยังคงตึงตัว ในเดือนกันยายน 2026 ปริมาณการผลิตพลวงแท่งในประเทศที่ประเมินได้ (รวมถึงพลวงแท่ง พลวงดิบแปรรูป พลวงแคโทด ฯลฯ) ลดลงประมาณ 2% เมื่อเทียบรายเดือน นับเป็นการลดลงรายเดือนติดต่อกันเป็นเดือนที่สอง ผู้ร่วมตลาดมองว่าการลดลงของการผลิตเป็นปรากฏการณ์ปกติ: ข้อมูลศุลกากรแสดงให้เห็นว่าการนำเข้าแร่พลวงจากต่างประเทศลดลงอย่างมากในเดือนสิงหาคม และการขาดแคลนวัตถุดิบได้ส่งผ่านไปยังฝั่งการถลุงแล้ว
ราคาวัตถุดิบยังคงแข็งแกร่งในระดับสูง โดยหัวแร่พลวงซัลไฟด์ (Sb≥55%) เสนอราคาที่ 85,000 หยวน/ตัน คิดตามปริมาณโลหะ เพิ่มขึ้น 2.4% จากปลายเดือนสิงหาคม เป็นแรงหนุนต้นทุนที่แข็งแกร่งให้กับพลวงแท่ง ท่ามกลางข้อจำกัดด้านการผลิตแร่ในประเทศและปริมาณแร่นำเข้าที่ต่ำ สต็อกวัตถุดิบของโรงถลุงโดยทั่วไปอยู่ในระดับต่ำ ความยืดหยุ่นในการผลิตถูกจำกัด และแนวโน้มอุปทานหดตัวในระยะสั้นไม่น่าจะพลิกกลับ
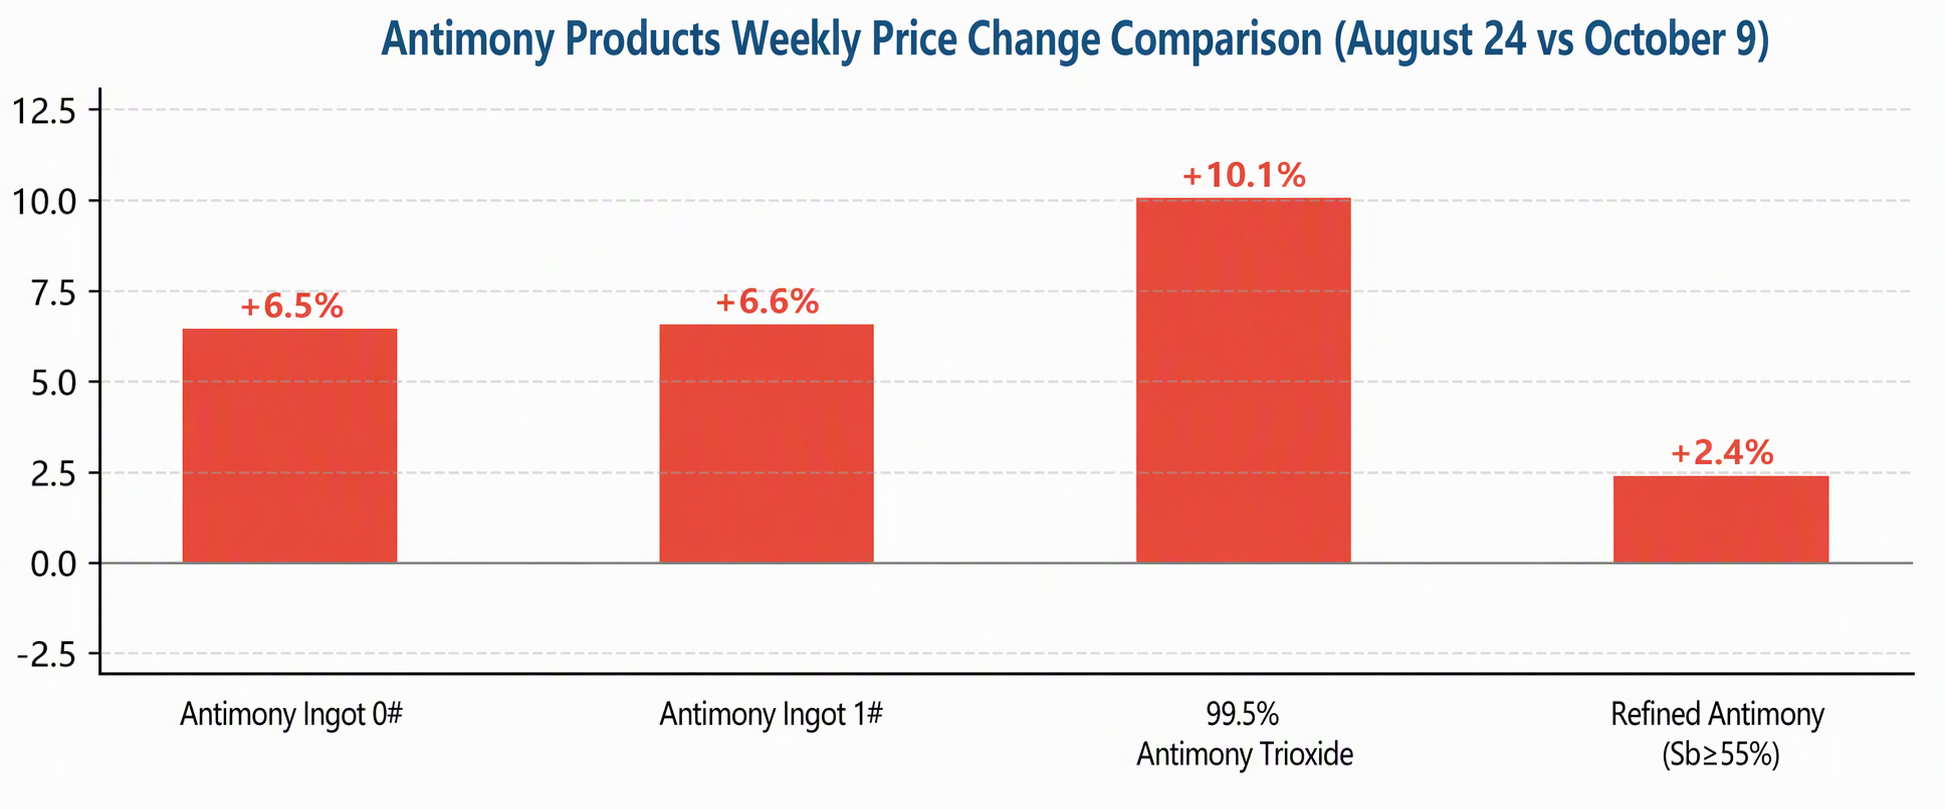
แผนภูมิที่ 3: เปรียบเทียบการเปลี่ยนแปลง % ของผลิตภัณฑ์พลวงในช่วง 7 สัปดาห์ที่ผ่านมา (24 สิงหาคม เทียบกับ 9 ตุลาคม)
III. การค้าและนโยบาย
การนำเข้าแร่พลวงจากต่างประเทศลดลงอย่างมากในเดือนสิงหาคม ส่งผลโดยตรงต่อการเติมเต็มวัตถุดิบการถลุงในประเทศ และเป็นสาเหตุโดยตรงที่ทำให้การผลิตแท่งพลวงลดลงในเดือนกันยายน ด้านการส่งออก การควบคุมการส่งออกสินค้าที่เกี่ยวข้องกับพลวงยังคงบังคับใช้อย่างเป็นระบบ ทำให้สินค้าที่มีอยู่นอกจีนตึงตัวอย่างต่อเนื่อง ราคาพลวงในต่างประเทศยังคงสูงกว่าราคาในประเทศในระยะยาว โดยส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศยังคงอยู่ในระดับสูง ก่อให้เกิดผล “ยกเพดาน” ต่อราคาในประเทศ
จากมุมมองมหภาค การประชุมสุดยอดจีน-สหรัฐฯ บรรลุฉันทามติ 8 ประการ รวมถึงข้อตกลงลดภาษีตอบแทนซึ่งกันและกันมูลค่า “3 หมื่นล้านดอลลาร์” ด้านการค้าและเศรษฐกิจ และการจัดตั้งกลไกสภาการค้า โดยรวมแล้วมีทิศทางเชิงบวก และความคาดหวังของตลาดต่อสภาพแวดล้อมอุปสงค์ภายนอกในไตรมาส 4 ปรับตัวดีขึ้น
IV. อุปสงค์ปลายทาง
ด้านอุปสงค์แสดงรูปแบบ “เร่งซื้อก่อนวันหยุด ชะลอหลังวันหยุด” ในช่วงปลายเดือนกันยายน ภาคส่วนปลายน้ำ ได้แก่ กระจกโฟโตวอลตาอิก (โซเดียมไพโรแอนติโมเนต) สารหน่วงไฟ และตัวเร่งปฏิกิริยาโพลีเอสเตอร์ ได้ดำเนินการสต็อกสินค้าก่อนวันหยุดเสร็จสิ้นรอบหนึ่ง หลังจากนั้นจังหวะการจัดซื้อชะลอลงอย่างเห็นได้ชัด กิจกรรมในตลาดแทบหยุดนิ่งในช่วงวันหยุดวันชาติ
ในสองวันทำการหลังวันหยุด (8–9 ตุลาคม) การสอบถามราคาในตลาดค่อย ๆ ฟื้นตัว แต่ผู้ซื้อปลายน้ำแสดงความเต็มใจจำกัดที่จะยอมรับราคาสูงในปัจจุบัน ธุรกรรมจริงส่วนใหญ่เป็นคำสั่งซื้อขนาดเล็กตามความจำเป็น โดยการต่อรองระหว่างผู้ซื้อที่กดราคาและผู้ขายที่ตรึงราคายังคงดำเนินต่อไป ในระยะสั้น ด้านอุปสงค์ไม่น่าจะเป็นแรงหนุนให้ราคาปรับตัวขึ้น
V. แนวโน้มตลาด
ในระยะสั้น การหดตัวของอุปทานและต้นทุนวัตถุดิบที่สูงเป็นปัจจัยหนุนราคาพลวงอย่างแข็งแกร่ง ขณะที่การยอมรับของปลายน้ำต่อระดับราคาที่สูงกว่า 100,000 หยวน/ตันยังต้องใช้เวลาในการปรับตัว และการปรับตัวขึ้นใด ๆ ยังขาดแรงสนับสนุนจากอุปสงค์ อย่างไรก็ตาม ผู้ร่วมตลาดเชื่อว่าการปรับตัวดีขึ้นของอุปสงค์ระยะใกล้จากอุตสาหกรรมโฟโตวอลตาอิกและสารหน่วงไฟน่าจะค่อนข้างน้อย และความอ่อนแอของอุปสงค์-อุปทานทั้งสองด้านจะยังคงอยู่ต่อไปอีกระยะหนึ่งคาดว่าราคาพลวงมีแนวโน้มที่จะยังคงปรับฐานในทิศทางอ่อนตัว
ในระยะกลางและระยะยาว อุปทานทรัพยากรพลวงมีความแข็งตัวสูงและการขาดดุลในต่างประเทศยังคงอยู่ ทำให้พื้นที่สำหรับการปรับลดลงของจุดศูนย์กลางราคามีจำกัด หากการเติมสต็อกหลังวันหยุดฟื้นตัวหรือแผนการผลิตกระจก PV ดีดกลับ ราคาพลวงอาจเห็นการขยับขึ้นเชิงทดสอบ ในทางกลับกัน หากราคาสูงยังคงกดดันอุปสงค์ ก็ไม่สามารถตัดความเป็นไปได้ที่ราคาเสนอของผลิตภัณฑ์บางรายการจะอ่อนตัวลงเล็กน้อย
ประเด็นสำคัญที่ต้องจับตาในสัปดาห์หน้า
|
ด้านที่ต้องโฟกัส |
รายละเอียด |
|
การผลิตและอัตราการเดินเครื่อง |
การผลิตแท่งพลวงที่ประเมินในเดือนตุลาคมจะหยุดลดลงและฟื้นตัวได้หรือไม่ และการเปลี่ยนแปลงของสต็อกวัตถุดิบของโรงถลุง |
|
ด้านวัตถุดิบ |
จังหวะการมาถึงของแร่พลวงนำเข้าและแนวโน้มราคาหัวแร่ |
|
ด้านอุปสงค์ |
แผนการผลิตกระจก PV หลังวันหยุด และความแข็งแกร่งของการฟื้นตัวของการจัดซื้อโซเดียมไพโรแอนติโมเนตและสารหน่วงไฟ |
|
ตลาดนอกจีน |
แนวโน้มราคาพลวงในต่างประเทศ ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศ และคำสั่งซื้อส่งออก |
|
บรรยากาศมหภาค |
ผลกระทบของความคืบหน้าการหารือด้านการค้าและเศรษฐกิจระหว่างจีน-สหรัฐฯ ต่อความอยากเสี่ยงของตลาด |
หมายเหตุ: ข้อมูลราคา ณ วันที่ 9 ตุลาคม 2026 (วันที่ 10 ตุลาคมเป็นวันเสาร์ ไม่มีการอัปเดตราคาเสนอซื้อขายทันที) ไม่มีราคาเสนอซื้อขายในตลาดทันทีระหว่างวันหยุดวันชาติ 1-7 ตุลาคม