[SMM วิเคราะห์] การสต็อกสินค้าของปลายน้ำหนุนความต้องการ LiPF6 การปล่อยกำลังการผลิตยังคงช้า

เผยแพร่แล้ว: Oct 16, 2026 14:03 (GMT+8)
[SMM วิเคราะห์: การสต็อกสินค้าของปลายน้ำหนุนอุปสงค์ LiPF6 การปล่อยอุปทานยังคงเติบโตช้า] ในเดือนกันยายน 2026 การผลิต LiPF6 ของจีนยังคงเพิ่มขึ้นเล็กน้อย เพิ่มขึ้นประมาณ 3.4% MoM จากเดือนสิงหาคม และประมาณ 59% YoY จังหวะการปล่อยอุปทานโดยรวมยังคงค่อนข้างช้า และสมดุลอุปสงค์-อุปทานที่ตึงตัวยังคงดำเนินต่อไป

ในเดือนกันยายน 2026 การผลิต LiPF6 ของจีนยังคงเพิ่มขึ้นเล็กน้อย โดยเพิ่มขึ้นประมาณ 3.4% เมื่อเทียบเดือนก่อนหน้า และประมาณ 59% เมื่อเทียบปีก่อนหน้า จังหวะการปล่อยอุปทานโดยรวมยังค่อนข้างช้า และความสมดุลระหว่างอุปสงค์และอุปทานที่ตึงตัวยังคงดำเนินต่อไป
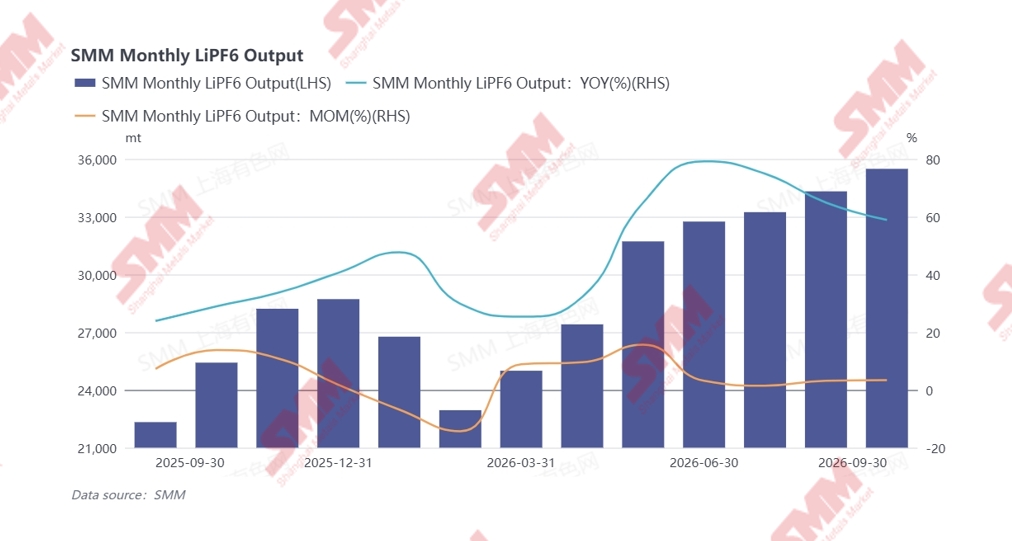
ด้านอุปสงค์ ความต้องการใช้งานปลายทางสำหรับแบตเตอรี่ลิเธียมยังคงปรับตัวดีขึ้นในเดือนกันยายน ประกอบกับผู้ผลิตอิเล็กโทรไลต์ได้สต็อกวัตถุดิบล่วงหน้าก่อนวันหยุดวันชาติ ส่งผลให้ความต้องการจัดซื้อ LiPF6 ปลายน้ำแข็งแกร่งขึ้น ซึ่งเป็นแรงหนุนหลักต่อการปรับตัวขึ้นของตลาดในปัจจุบัน อย่างไรก็ตาม ด้านอุปทาน แม้ราคา LiPF6 จะยังคงปรับตัวขึ้นต่อเนื่อง แต่การเติบโตของการผลิตโดยรวมยังค่อนข้างจำกัด โดยมีข้อจำกัดหลักสองประการ

ประการแรก กำลังการผลิตมีจำกัด ผู้ผลิต LiPF6 ส่วนใหญ่ในอุตสาหกรรมปัจจุบันเดินเครื่องเต็มกำลังการผลิตแล้ว ขณะที่กำลังการผลิตใหม่บางส่วนยังอยู่ในช่วงเร่งการผลิต เนื่องจากอุปสรรคทางเทคนิคที่สูงในกระบวนการผลิต LiPF6 และข้อกำหนดที่เข้มงวดด้านสภาพแวดล้อมการผลิตและการควบคุมคุณภาพ ความคืบหน้าการเร่งการผลิตจริงของสายการผลิตใหม่บางสายจึงต่ำกว่าที่คาดไว้ ทำให้ยากต่อการปล่อยผลผลิตเพิ่มอย่างรวดเร็ว

ประการที่สอง ผู้ผลิตมีความเต็มใจจำกัดในการขยายผลผลิต เดือนนี้ราคาวัตถุดิบหลักอย่างลิเธียมคาร์บอเนตยังคงลดลงต่อเนื่อง ขณะที่การเติบโตของความต้องการใช้งานปลายทางต่ำกว่าที่ตลาดคาดการณ์ไว้ก่อนช่วงพีคเดือนกันยายน แม้ผู้ผลิต LiPF6 เองต้องการปรับขึ้นราคา แต่แรงกดดันด้านต้นทุนจากการปรับขึ้นราคา LiPF6 ก่อนหน้านี้ยังไม่ถูกส่งผ่านอย่างเต็มที่จากผู้ประกอบการอิเล็กโทรไลต์ไปยังลูกค้าแบตเตอรี่ปลายน้ำ และการยอมรับการปรับขึ้นราคา LiPF6 เพิ่มเติมของปลายน้ำยังอยู่ในระดับต่ำ ซึ่งจำกัดการปรับขึ้นราคาตลาดจริง ท่ามกลางสถานการณ์เช่นนี้ แม้แต่ผู้ประกอบการที่มีกำลังการผลิตเหลือก็ไม่เต็มใจที่จะเพิ่มอัตราการเดินเครื่องอย่างรวดเร็วโดยไม่มีเหตุผลชัดเจน

เมื่อมองไปข้างหน้า คาดว่าช่วงพีคเดือนตุลาคมจะขับเคลื่อนความต้องการให้ปรับตัวดีขึ้นอีก ความต้องการในกลุ่มการเก็บพลังงานยังคงมีแนวโน้มเชิงบวก ขณะที่ภาคยานยนต์ไฟฟ้าอาจได้ประโยชน์จากการบังคับใช้ข้อจำกัดการส่งออกรถยนต์ไฮบริดไปยุโรปในวันที่ 1 ธันวาคม ซึ่งอาจกระตุ้นการเร่งส่งออกระยะสั้นและหนุนความต้องการ LiPF6 อย่างไรก็ตาม การคาดการณ์เชิงบวกก่อนหน้านี้ของผู้ประกอบการอิเล็กโทรไลต์ในเดือนกันยายนนำไปสู่การสต็อกล่วงหน้า แต่ผลผลิตจริงของผู้ใช้ปลายทางต่ำกว่าที่คาดไว้ ประกอบกับราคาลิเธียมคาร์บอเนตที่ลดลงต่อเนื่อง ผู้ประกอบการอิเล็กโทรไลต์จึงใช้ท่าทีการจัดซื้อที่ระมัดระวังมากขึ้นและมีความเต็มใจซื้อลดลง ผู้ผลิต LiPF6 เมื่อรับรู้ถึงความต้องการปลายน้ำที่อ่อนแอ ก็ไม่เต็มใจที่จะเพิ่มผลผลิตเชิงรุกเช่นกัน โดยรวมแล้ว คาดว่าการเติบโตของการผลิต LiPF6 ของจีนในเดือนตุลาคมจะยังคงอยู่ในระดับปานกลาง


หมายเหตุ: หากคุณมีข้อมูลเพิ่มเติมหรือการแก้ไขเกี่ยวกับรายละเอียดที่กล่าวถึงในบทความนี้ โปรดติดต่อเราได้ตามช่องทางต่อไปนี้:

โทร: 021-20707858 หู เสวียเจี๋ย ขอบคุณ!


ทีมวิจัยพลังงานใหม่ SMM

หวัง ชง 021-51666838

หม่า รุ่ย 021-51595780

เฟิง ตี้เชิง 021-51666714

หลวี่ เหยียนหลิน 021-20707875

จาง หาวฮั่น 021-51666752

หวัง จื่อหาน 021-51666914

หวัง เจี๋ย 021-51595902

สวี หยาง 021-51666760

สวี เมิ่งฉี 021-20707868

หู เสวียเจี๋ย 021-20707858
คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

รูปภาพในบทความนี้มีคำบรรยายที่แปลโดย AI เพื่อการอ้างอิงเท่านั้น

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
PLS อนุมัติการตัดสินใจลงทุนขั้นสุดท้ายสำหรับการขยายกำลังการผลิต P2000 ที่ Pilgangoora [บทวิเคราะห์ SMM]
59 นาทีที่แล้ว
PLS อนุมัติการตัดสินใจลงทุนขั้นสุดท้ายสำหรับการขยายกำลังการผลิต P2000 ที่ Pilgangoora [บทวิเคราะห์ SMM]
อ่านเพิ่มเติม
PLS อนุมัติการตัดสินใจลงทุนขั้นสุดท้ายสำหรับการขยายกำลังการผลิต P2000 ที่ Pilgangoora [บทวิเคราะห์ SMM]
59 นาทีที่แล้ว
[SMM วิเคราะห์] ความต้องการเดือนกันยายนเติบโตต่ำกว่าคาด การเพิ่มขึ้นของการผลิตอิเล็กโทรไลต์ชะลอตัว
1 ชั่วโมงที่แล้ว
[SMM วิเคราะห์] ความต้องการเดือนกันยายนเติบโตต่ำกว่าคาด การเพิ่มขึ้นของการผลิตอิเล็กโทรไลต์ชะลอตัว
อ่านเพิ่มเติม
[SMM วิเคราะห์] ความต้องการเดือนกันยายนเติบโตต่ำกว่าคาด การเพิ่มขึ้นของการผลิตอิเล็กโทรไลต์ชะลอตัว
[SMM วิเคราะห์] ความต้องการเดือนกันยายนเติบโตต่ำกว่าคาด การเพิ่มขึ้นของการผลิตอิเล็กโทรไลต์ชะลอตัว
[SMM วิเคราะห์: การเติบโตของอุปสงค์เดือนกันยายนต่ำกว่าคาด และการเพิ่มขึ้นของการผลิตอิเล็กโทรไลต์ชะลอตัว] ในเดือนกันยายน 2026 แม้ว่าทั้งด้านอุปทานและอุปสงค์ของอุตสาหกรรมอิเล็กโทรไลต์ของจีนจะขยายตัวพร้อมกัน แต่ความเชื่อมั่นของตลาดยังคงปรับตัวดีขึ้นบ้าง แม้อัตราการเติบโตจะชะลอตัวลงอย่างมากจากเดือนก่อนหน้า จากข้อมูลที่มีอยู่ การผลิตอิเล็กโทรไลต์รวมของจีนในเดือนกันยายนเพิ่มขึ้นประมาณ 2.8% เมื่อเทียบรายเดือนจากเดือนสิงหาคม และเพิ่มขึ้นประมาณ 66% เมื่อเทียบรายปี
1 ชั่วโมงที่แล้ว
[SMM สรุปการประชุมเช้าโคบอลต์-ลิเธียม] คาดการณ์อุปสงค์-อุปทานแตกต่าง ราคาวัสดุถูกกดดัน ความเฟื่องฟูของห่วงโซ่อุตสาหกรรมแตกต่าง
6 ชั่วโมงที่แล้ว
[SMM สรุปการประชุมเช้าโคบอลต์-ลิเธียม] คาดการณ์อุปสงค์-อุปทานแตกต่าง ราคาวัสดุถูกกดดัน ความเฟื่องฟูของห่วงโซ่อุตสาหกรรมแตกต่าง
อ่านเพิ่มเติม
[SMM สรุปการประชุมเช้าโคบอลต์-ลิเธียม] คาดการณ์อุปสงค์-อุปทานแตกต่าง ราคาวัสดุถูกกดดัน ความเฟื่องฟูของห่วงโซ่อุตสาหกรรมแตกต่าง
[SMM สรุปการประชุมเช้าโคบอลต์-ลิเธียม] คาดการณ์อุปสงค์-อุปทานแตกต่าง ราคาวัสดุถูกกดดัน ความเฟื่องฟูของห่วงโซ่อุตสาหกรรมแตกต่าง
ราคาในห่วงโซ่อุตสาหกรรมโดยรวมยังคงถูกกดดันในสัปดาห์นี้ โดยอุปสงค์และอุปทานในแต่ละกลุ่มมีความแตกต่างกัน ตลาดลิเธียมได้รับผลกระทบจากคาดการณ์อุปทานในอนาคตที่เพียงพอ กดดันราคาเฉลี่ยลิเธียมคาร์บอเนตเกรดแบตเตอรี่ลงมาอยู่ที่ 104,400 หยวนต่อตัน ลดลง 14.7% เมื่อเทียบรายสัปดาห์ การลดสต็อกในตลาดสปอตและส่วนต่างราคาที่แข็งแกร่งขึ้นยังคงช่วยพยุงอยู่บ้าง แต่สต็อกของโรงงานเกลือลิเธียมปรับตัวสูงขึ้นเล็กน้อย การฟื้นตัวของอุปสงค์โคบอลต์และนิกเกิลยังไม่เพียงพอ การจัดซื้ออย่างระมัดระวังทำให้ราคาเกลือยังคงอยู่ในแนวโน้มขาลง วัสดุแคโทดแบบเทอร์นารีและลิเธียมโคบอลต์ออกไซด์เผชิญแรงกดดันสองทางจากต้นทุนที่ลดลงและคำสั่งซื้อที่อ่อนแอ อุปสงค์และอุปทานของลิเธียมไอเอิร์นฟอสเฟตทรงตัว ราคาปรับลดลงตามวัตถุดิบ แกรไฟต์เทียมได้รับการหนุนจากต้นทุนที่ค่อนข้างแข็งแกร่ง สต็อกแผ่นกั้นแบตเตอรี่อยู่ในระดับต่ำและภาวะอุปสงค์-อุปทานตึงตัวขึ้น ราคาอิเล็กโทรไลต์ทรงตัว คำสั่งซื้อแบตเตอรี่โซเดียมไอออนเพิ่มขึ้นและการปล่อยกำลังการผลิตเร่งตัวขึ้น แต่การฟื้นตัวของความสามารถในการทำกำไรยังล่าช้า การนำไปใช้เชิงพาณิชย์ยังคงถูกจำกัดด้วยความคุ้มค่าทางเศรษฐศาสตร์ ในตลาดรีไซเคิล ราคาแบล็กแมสและค่าสัมประสิทธิ์การจัดซื้อปรับลดลง ทำให้อำนาจต่อรองของผู้ซื้อแข็งแกร่งขึ้น การแข่งขันในการประมูลโครงการกักเก็บพลังงานปลายทางทวีความรุนแรงขึ้น โดยราคาเสนอของผู้เข้าประมูลโครงการเจียหยางกระจุกตัวอยู่ที่ 0.8–0.82 หยวนต่อวัตต์ชั่วโมง ต่อไปนี้ควรจับตาการกลับมาผลิตของฝั่งแร่ การปฏิบัติตามแผนการผลิต และการเติมสต็อกจริง การทรงตัวของห่วงโซ่อุตสาหกรรมยังคงขึ้นอยู่กับการปรับตัวดีขึ้นของอุปสงค์
6 ชั่วโมงที่แล้ว