การดีดกลับจากเดือนกรกฎาคมที่อ่อนแอ
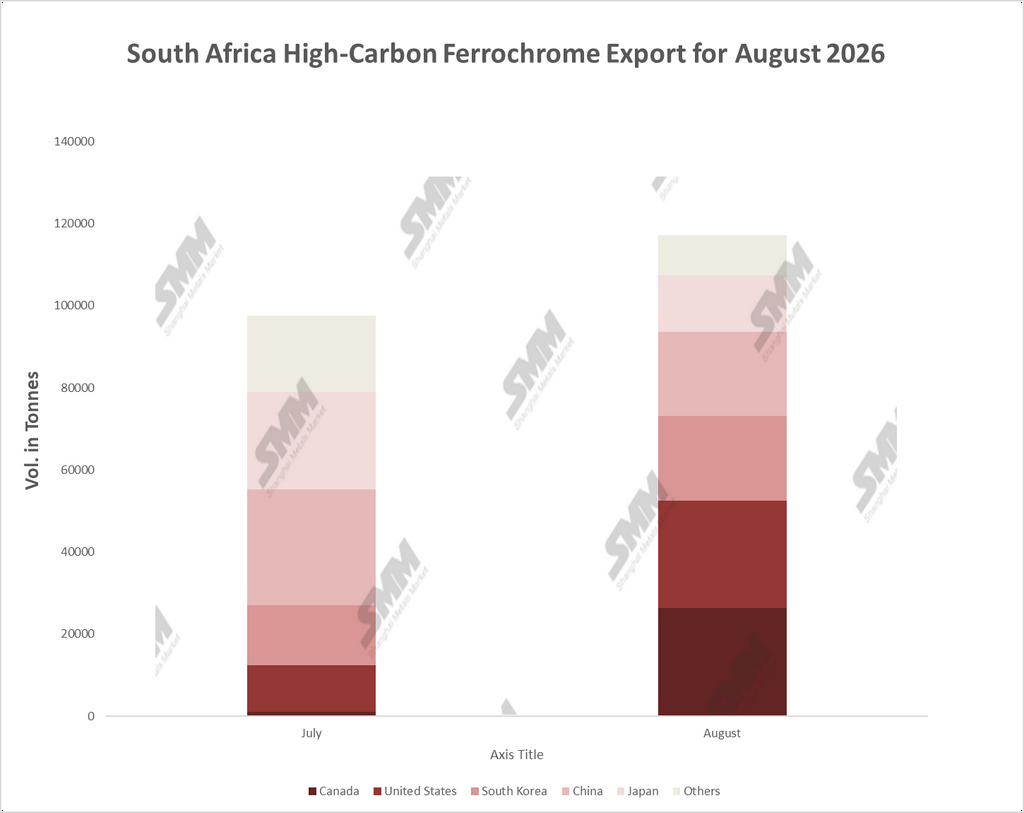
การส่งออกเฟอร์โรโครมคาร์บอนสูง (HC FeCr) ของแอฟริกาใต้เพิ่มขึ้นเป็น 117,180 ตันในเดือนสิงหาคม 2026 เพิ่มขึ้น 20.0% เมื่อเทียบรายเดือนจากตัวเลขปรับปรุงของเดือนกรกฎาคมที่ 97,618 ตัน คิดเป็นการเพิ่มขึ้น 19,562 ตัน การเพิ่มขึ้นนี้ชดเชยการทรุดตัวของเดือนกรกฎาคมและทำให้ปริมาณกลับมาอยู่ที่ระดับประมาณเดือนเมษายนที่ราว 117,000 ตัน เดือนสิงหาคมยังต่ำกว่าเดือนมิถุนายนที่ 123,310 ตันอยู่ 5.0% เมื่อเทียบกับเดือนสิงหาคม 2025 การส่งออกสูงกว่าประมาณ 45.8% โดยอ้างอิงจากตัวเลขของ SARS ที่บันทึกไว้ราว 80,400 ตันในเดือนนั้น การเปรียบเทียบดังกล่าวทำให้การดีดกลับดูดีเกินจริง เนื่องจากเดือนสิงหาคม 2025 เองก็ต่ำกว่าเดือนสิงหาคม 2024 ถึง 73.7% ขณะที่การปิดเตาหลอมเริ่มส่งผล ตัวเลขรายเดือนเคลื่อนไหวอยู่ในกรอบประมาณ 98,000 ถึง 124,000 ตันนับตั้งแต่เดือนเมษายน การฟื้นตัวของเดือนสิงหาคมทำให้ตัวเลขกลับเข้ามาในกรอบดังกล่าวโดยไม่ทะลุออกไป
อเมริกาเหนือขึ้นแท่นอันดับหนึ่ง
ส่วนผสมของปลายทางเปลี่ยนแปลงมากกว่ายอดรวม การนำเข้าของแคนาดาพุ่งจาก 1,054 ตันในเดือนกรกฎาคมเป็น 26,373 ตันในเดือนสิงหาคม เพิ่มขึ้น 25 เท่า ทำให้เป็นปลายทางรายใหญ่ที่สุดด้วยสัดส่วน 22.5% ของการส่งออก สหรัฐอเมริกาเพิ่มขึ้น 128.0% เป็น 26,029 ตัน ทำให้สัดส่วนเพิ่มจาก 11.7% เป็น 22.2% เมื่อรวมกันแล้วตลาดอเมริกาเหนือทั้งสองแห่งรับไป 52,401 ตัน หรือ 44.7% ของการส่งออก เทียบกับ 12,470 ตันและ 12.8% ในเดือนกรกฎาคม การเพิ่มขึ้นรวม 39,931 ตันของทั้งสองตลาดคิดเป็นสองเท่าของการเพิ่มขึ้นสุทธิของการส่งออกรวม ซึ่งหมายความว่าตลาดส่วนที่เหลือหดตัวลง การเคลื่อนไหวในหนึ่งเดือนขนาดนี้ของแคนาดาชี้ถึงการขนส่งล็อตใหญ่จำนวนไม่กี่รายการ ไม่ใช่การเปลี่ยนแปลงขั้นบันไดของอุปสงค์ อีกไม่กี่เดือนข้างหน้าจะแสดงให้เห็นว่าจะเกิดซ้ำหรือไม่
การซื้อของสหรัฐฯ ยังคงแข็งแกร่งแม้ภาษีสูงขึ้น
การเพิ่มขึ้นของสหรัฐฯ เกิดขึ้นท่ามกลางการบังคับใช้ภาษีมาตรา 301 อัตรา 12.5% ต่อสินค้าแอฟริกาใต้ ซึ่งมีผลตั้งแต่วันที่ 24 กรกฎาคม และแทนที่ภาษีทั่วโลกอัตรา 10% ที่หมดอายุในวันเดียวกัน โดยใช้กับสินค้าส่วนใหญ่ สินค้าที่บรรทุกในเดือนสิงหาคมจึงถูกตกลงซื้อขายโดยรู้ว่าภาษีที่สูงขึ้นจะมีผลเมื่อสินค้ามาถึง การที่ผู้ซื้อสหรัฐฯ ยังคงรับสินค้าเพิ่มขึ้นชี้ว่าทางเลือกมีจำกัด สหรัฐฯ นำเข้าเฟอร์โรโครเมียมจากแอฟริกาใต้ประมาณ 41% ในช่วงปี 2021–2024 ตามข้อมูลของสำนักงานสำรวจธรณีวิทยาสหรัฐฯ ปริมาณรายเดือนในตลาดเหล่านี้ไม่สม่ำเสมอ ดังนั้นการเคลื่อนไหวในหนึ่งเดือนจึงควรอ่านด้วยความระมัดระวัง
การถอยของจีนรุนแรงขึ้น
จีนรับไป 20,505 ตัน ลดลง 27.5% จากเดือนกรกฎาคม และต่ำกว่าเดือนมิถุนายนที่ 38,921 ตันอยู่ 47.3%ส่วนแบ่งการส่งออกของแอฟริกาใต้ลดลงจาก 31.6% ในเดือนมิถุนายน เป็น 29.0% ในเดือนกรกฎาคม และ 17.5% ในเดือนสิงหาคม และปัจจุบันอยู่ในอันดับที่สี่ในบรรดาปลายทางที่รายงาน รองจากแคนาดา สหรัฐฯ และเกาหลีใต้ การส่งออกไปจีนยังต่ำกว่าปริมาณ 38,200 เมตริกตันในเดือนสิงหาคม 2025 อยู่ประมาณ 46% สาเหตุคืออุปสงค์ที่อ่อนแอและอุปทานในประเทศจีนที่เพียงพอ ข้อมูลจาก SMM แสดงให้เห็นว่าอุปทานเฟอร์โรโครมของจีนเติบโต 12.94% ในครึ่งแรกของปี 2026 ขณะที่ความต้องการโครมจากผลผลิตสเตนเลสเพิ่มขึ้นเพียง 2.3% ข้อมูลศุลกากรจีนแสดงรูปแบบเดียวกัน การนำเข้าเฟอร์โรโครมคาร์บอนสูงจากแอฟริกาใต้ในเดือนสิงหาคมอยู่ที่ 50,316 เมตริกตัน หลังจากไม่มีในเดือนกรกฎาคม ซึ่งเป็นการฟื้นตัวที่สะท้อนสินค้าที่บรรทุกในเดือนมิถุนายนและกรกฎาคม ยอดนำเข้าช่วงมกราคม–สิงหาคมจากแอฟริกาใต้อยู่ที่ 181,616 เมตริกตัน ลดลง 78.1% เมื่อเทียบปีต่อปี ส่วนแบ่งของแอฟริกาใต้ในการนำเข้าเฟอร์โรโครมคาร์บอนสูงของจีนลดลงจาก 45.4% เป็น 16.3% ขณะที่คาซัคสถานเพิ่มขึ้นเป็น 57.1%
เกาหลีใต้ทรงตัว ญี่ปุ่นพลิกกลับ
เกาหลีใต้เพิ่มขึ้น 43.3% เป็น 20,790 เมตริกตัน ทำให้ส่วนแบ่งเพิ่มจาก 14.9% เป็น 17.7% ซึ่งสูงกว่าปริมาณ 20,502 เมตริกตันในเดือนมิถุนายนเพียง 1.4% ดังนั้นตัวเลขเดือนสิงหาคมจึงเป็นการกลับสู่ภาวะปกติหลังการลดลงในเดือนกรกฎาคม ไม่ใช่การซื้อใหม่ ญี่ปุ่นลดลง 42.1% เป็น 13,727 เมตริกตัน ซึ่งต่ำกว่าปริมาณ 17,988 เมตริกตันในเดือนมิถุนายน 23.7% นั่นเป็นการพลิกกลับมากกว่าการพุ่งขึ้น 31.8% ในเดือนกรกฎาคม และบ่งชี้ว่าการเพิ่มขึ้นในเดือนนั้นสะท้อนจังหวะการขนส่ง ไม่ใช่การเปลี่ยนแปลงอุปสงค์ที่ยั่งยืน กลุ่ม “อื่นๆ” ซึ่งปัจจุบันรวมอิตาลี ลดลง 47.6% เป็น 9,757 เมตริกตัน และส่วนแบ่งลดลงจาก 19.1% เป็น 8.3%
การฟื้นตัวของอุปทานยังอยู่ในช่วงต้น
การฟื้นตัวสอดคล้องกับผลผลิตส่วนเพิ่มชุดแรกจากเตาหลอมที่กลับมาเดินเครื่องของ Glencore-Merafe Chrome Venture แม้ข้อมูลจะยังยืนยันไม่ได้ก็ตาม Wonderkop และ Boshoek เริ่มกลับมาเดินเครื่องในช่วงปลายเดือนมิถุนายน หลังจาก Eskom สรุปข้อตกลงค่าไฟฟ้า 62 เซนต์ต่อกิโลวัตต์ชั่วโมง Merafe คาดว่าการเพิ่มกำลังการผลิตจะแล้วเสร็จเต็มที่ในช่วงปลายปี โดยตั้งเป้าการผลิตเฟอร์โรโครมปี 2026 ไว้เพียง 25–29% ของกำลังการผลิตติดตั้ง ผลผลิตครึ่งปีแรกตามสัดส่วนของ Merafe (ส่วนแบ่ง 20.5% ในกิจการร่วมค้า) ลดลง 75% เหลือ 28,000 เมตริกตัน และต้นทุนการผลิตต่อหน่วยเพิ่มขึ้น 61% Samancor Chrome ยกเลิกกระบวนการเลิกจ้างตามมาตรา 189 ในช่วงปลายเดือนมิถุนายน และระบุว่ามีแผนจะกลับมาผลิตที่เตาหลอมทั้งหมดภายในหกเดือนการรีสตาร์ตเหล่านี้ยังอยู่ระหว่างดำเนินการ ดังนั้นปริมาณการส่งออกจึงยังคงเป็นเพียงเศษเสี้ยวเล็กน้อยของระดับก่อนหน้า
|
แนวโน้ม: การส่งออกเฟอร์โรโครมของแอฟริกาใต้ควรมีแนวโน้มสูงขึ้นในช่วงหลายเดือนข้างหน้า เนื่องจากการรีสตาร์ตที่ Wonderkop, Boshoek และโรงถลุงของ Samancor เร่งกำลังการผลิตขึ้น ตลาดสำหรับปริมาณดังกล่าวเป็นคำถามที่ตอบยากกว่า จีนไม่น่าจะดูดซับโลหะจากแอฟริกาใต้เพิ่มขึ้น ในขณะที่อุปทานในประเทศของตนเติบโตเกินความต้องการสเตนเลส และ Tsingshan กับโรงงานใหญ่รายอื่นปรับลดราคาประมูลเฟอร์โรโครมเดือนตุลาคมลง 200 หยวนต่อหน่วย 50 mtu การขนส่งจะต้องหาตลาดอื่น โดยหลักคือเกาหลีใต้ ญี่ปุ่น และอเมริกาเหนือ ความต้องการในอเมริกาเหนือไม่สม่ำเสมอและขณะนี้มีภาษี 12.5% ฝั่งสหรัฐฯ จึงไม่สามารถทดแทนบทบาทของจีนได้อย่างน่าเชื่อถือ บททดสอบคือเดือนกันยายนจะแสดงให้เห็นว่าแคนาดาและสหรัฐฯ รักษาปริมาณไว้ที่หรือใกล้เคียงระดับเดือนสิงหาคมได้หรือไม่ |