

เดือนสิงหาคมคืนกำไรมากกว่าที่เดือนกรกฎาคมได้มา
การส่งออกแร่โครเมียมของแอฟริกาใต้ลดลงเหลือ 2.36 ล้านตัน (2,363.8 พันตัน) ในเดือนสิงหาคม 2569 ลดลง 10.75% เมื่อเทียบรายเดือนจากตัวเลขปรับปรุงของเดือนกรกฎาคมที่ 2,648.5 พันตัน หรือลดลง 284.8 พันตัน การลดลงนี้มากกว่าการเพิ่มขึ้นของเดือนกรกฎาคมที่ประมาณ 245 พันตัน และทำให้ปริมาณต่ำกว่าเดือนมิถุนายนที่ 2.40 ล้านตัน ส่งผลให้เดือนสิงหาคมเป็นเดือนที่อ่อนแอที่สุดในช่วงเดือนเมษายน–สิงหาคม ตัวเลขสูงของเดือนกรกฎาคมดูเหมือนเป็นการพุ่งขึ้นเพียงเดือนเดียวภายในกรอบที่เคลื่อนไหวระหว่างประมาณ 2.36 ถึง 2.65 ล้านตันตั้งแต่เดือนเมษายน มากกว่าจะเป็นจุดเริ่มต้นของขาขึ้นรอบใหม่ การเปรียบเทียบรายเดือนทั้งหมดใช้ตัวเลขเดือนกรกฎาคมตามที่ปรับปรุงในชุดข้อมูลล่าสุดของ SARS
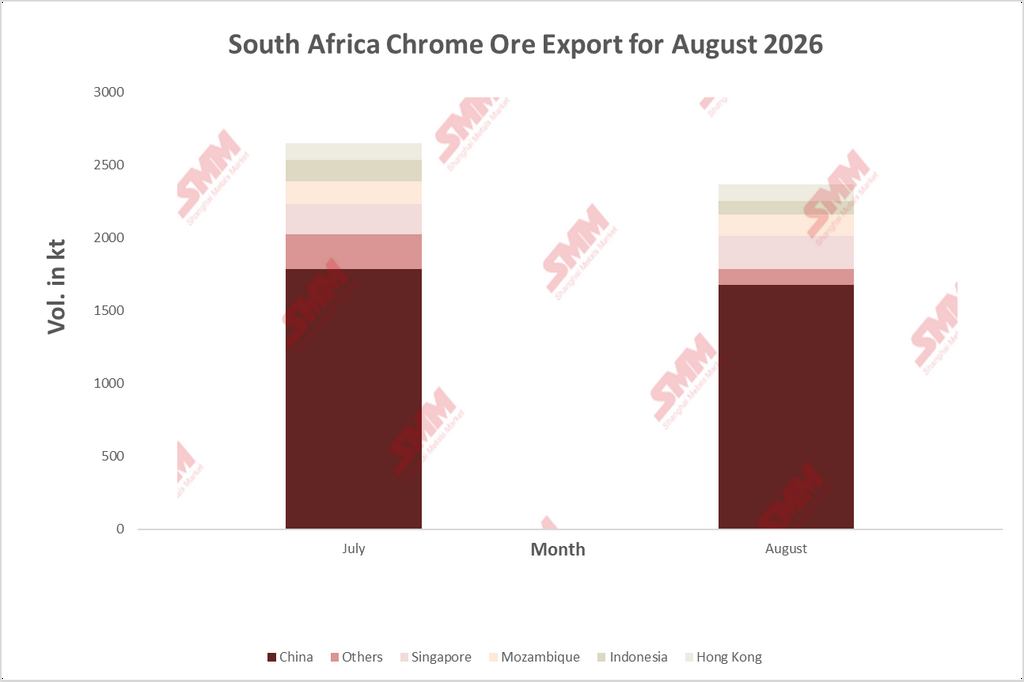
การพุ่งขึ้นแล้วกลับลงมาต่ำกว่ากรอบ
การส่งออกอยู่ที่ 2.47 ล้านตันในเดือนเมษายน 2.43 ล้านตันในเดือนพฤษภาคม และ 2.40 ล้านตันในเดือนมิถุนายน ก่อนจะอยู่ที่ 2.65 ล้านตันในเดือนกรกฎาคม เมื่อเทียบกับค่าเฉลี่ยประมาณ 2.46 ล้านตันของห้าเดือนตั้งแต่เมษายนถึงสิงหาคม เดือนสิงหาคมต่ำกว่าประมาณ 4% ความอ่อนแอนี้สอดคล้องกับการติดตามการออกเรือรายสัปดาห์ของ SMM ซึ่งแสดงให้เห็นว่าการขนส่งจากท่าเรือแอฟริกาใต้และโมซัมบิกชะลอตัวในช่วงกลางถึงปลายเดือนสิงหาคม อยู่ที่ 448,500 ตันในสัปดาห์สิ้นสุดวันที่ 14 สิงหาคม และ 376,000 ตันในสัปดาห์สิ้นสุดวันที่ 28 สิงหาคม
ส่วนแบ่งของจีนเพิ่มขึ้นแม้ปริมาณลดลง
จีนนำเข้า 1,674.4 พันตันในเดือนสิงหาคม ลดลง 6.09% (108.6 พันตัน) จากเดือนกรกฎาคม แต่ยังสูงกว่าเดือนมิถุนายน 3.1% ส่วนแบ่งของการส่งออกทั้งหมดเพิ่มขึ้นจาก 67.3% เป็น 70.8% ซึ่งเป็นระดับสูงสุดของช่วงเดือนมิถุนายน–สิงหาคม เนื่องจากตลาดส่วนที่เหลือหดตัวเร็วกว่ามาก การส่งออกไปยังปลายทางอื่นทั้งหมดรวมกันลดลง 20.35% จาก 865.6 พันตันเหลือ 689.4 พันตัน การลดลง 176.2 พันตันคิดเป็นประมาณ 62% ของการลดลงทั้งหมดของการส่งออก โดยจีนคิดเป็นอีก 38%
ข้อมูลศุลกากรของจีนชี้ไปในทิศทางเดียวกัน การวิเคราะห์ข้อมูลศุลกากรจีนของ SMM แสดงให้เห็นว่าการนำเข้าแร่โครเมียมในเดือนสิงหาคมอยู่ที่ 2.3619 ล้านตัน ลดลง 9.42% เมื่อเทียบรายเดือน และเพิ่มขึ้น 12.5% เมื่อเทียบรายปี การนำเข้าจากแอฟริกาใต้อยู่ที่ 1.89 ล้านตัน ลดลง 13.13% เมื่อเทียบรายเดือน และเพิ่มขึ้น 7.77% เมื่อเทียบรายปี ทำให้ปริมาณนำเข้าจากแอฟริกาใต้ช่วงเดือนมกราคม–สิงหาคมอยู่ที่ 15.28 ล้านตัน เพิ่มขึ้น 31.42%สินค้าที่บรรทุกจากแอฟริกาใต้โดยทั่วไปใช้เวลาหลายสัปดาห์กว่าจะถึงท่าเรือจีน ดังนั้นข้อมูลสองชุดจึงไม่สอดคล้องกันตามเวลา แต่ทั้งคู่แสดงให้เห็นว่าการซื้อชะลอตัวลงหลังจากครึ่งปีแรกที่แข็งแกร่งมาก
เหตุใดผู้ซื้อจีนจึงถอยกลับ
สาเหตุอยู่ที่ฝั่งจีนของการค้า ปริมาณสินค้าจำนวนมากมาถึงเป็นชุดหนาแน่นในช่วงครึ่งปีแรก และสินค้าคงคลังที่ท่าเรือตั้งแต่นั้นมาอยู่ใกล้หรือสูงกว่า 5 ล้านตัน โดยอยู่ที่ 5.04 ล้านตันในวันที่ 24 กันยายน หลังจากแตะจุดสูงสุด 5.32 ล้านตันในวันที่ 11 กันยายน จากนั้นตลาดเข้าสู่ช่วงนอกฤดูการบริโภค ราคาประมูลเหล็กกล้าไร้สนิมปรับตัวลดลง และราคาเฟอร์โรโครมมีแนวโน้มลดลง บีบอัดกำไรของโรงถลุง โรงถลุงบางแห่งลดกำลังการผลิตหรือหยุดดำเนินการ และการซื้อแร่โครมในตลาดสปอตชะลอตัวตามไปด้วย แร่โครมเกรด 40–42% จากแอฟริกาใต้ที่ท่าเรือเทียนจินปรับลดลงมาอยู่ที่ 52.5–53 หยวนต่อหน่วยเมตริกตันภายในปลายเดือนกันยายน จาก 58.5–59 หยวนต่อหน่วยเมตริกตันในช่วงปลายเดือนกุมภาพันธ์ ในตลาดที่มีสต็อกมากขนาดนี้ ผู้ซื้อแทบไม่มีเหตุผลที่จะไล่ซื้อสินค้า และตัวเลขการส่งออกเดือนสิงหาคมแสดงให้เห็นว่าการส่งออกของแอฟริกาใต้ปรับตัวตามสถานการณ์ดังกล่าว
จุดหมายปลายทางรอง: สิงคโปร์เพิ่มขึ้น อินโดนีเซียลดลง
สิงคโปร์เป็นจุดหมายปลายทางเดียวที่ระบุชื่อและมีการเติบโต เพิ่มขึ้น 10.33% เป็น 224.5 พันตัน และเพิ่มส่วนแบ่งจาก 7.7% เป็น 9.5% ทำให้เป็นจุดหมายปลายทางที่ใหญ่ที่สุดนอกจีนในบรรดาตลาดที่รายงานแยกเป็นรายประเทศ และปริมาณของสิงคโปร์สูงกว่าเดือนมิถุนายน 18.9% ในฐานะศูนย์กลางการค้าและผสมสินค้าโภคภัณฑ์ที่จัดตั้งแล้ว การเพิ่มขึ้นของสิงคโปร์สอดคล้องกับการนำแร่ไปเก็บในคลังสินค้าตัวกลางระหว่างที่การซื้อสปอตของจีนชะลอตัว มากกว่าจะเป็นความต้องการใช้ปลายทางใหม่
อินโดนีเซียลดลง 40.0% จาก 150.0 พันตันเป็น 90.0 พันตัน และส่วนแบ่งลดลงจาก 5.7% เป็น 3.8% ย้อนกลับการพุ่งขึ้นส่วนใหญ่ในเดือนกรกฎาคมที่เคยทำให้แซงหน้าสหรัฐอาหรับเอมิเรตส์ ปริมาณของอินโดนีเซียมีความผันผวนไม่สม่ำเสมอในระดับนี้ ถึงกระนั้น ค่าเฉลี่ยเดือนกรกฎาคม–สิงหาคมที่ 120.0 พันตันยังคงสูงกว่าเดือนมิถุนายนที่ 77.8 พันตันประมาณ 54% ดังนั้นการขยายกำลังการผลิตเฟอร์โรโครมและเหล็กกล้าไร้สนิมของอินโดนีเซียยังคงสนับสนุนการนำเข้าแร่โดยตรง เพียงแต่ไม่เป็นเส้นตรง โมซัมบิกลดลงเล็กน้อย 5.05% เป็น 149.9 พันตัน ยังคงสูงกว่าเดือนมิถุนายน 8.5% และสอดคล้องกับปริมาณที่สม่ำเสมอผ่านระเบียงมาปูโต ฮ่องกงแทบไม่เปลี่ยนแปลงที่ 112.4 พันตัน เทียบกับ 112.5 พันตันในเดือนกรกฎาคม
กลุ่ม “อื่นๆ” เป็นปัจจัยสำคัญที่สุดที่ทำให้ปริมาณลดลงเมื่อสหรัฐอาหรับเอมิเรตส์ถูกจัดอยู่ในกลุ่ม “อื่น ๆ” แล้ว ปริมาณ “อื่น ๆ” เดือนกรกฎาคมที่ปรับใหม่ 241.7 พันตัน ลดลง 53.4% เหลือ 112.6 พันตันในเดือนสิงหาคม ลดลง 129.1 พันตัน คิดเป็นประมาณ 73% ของการส่งออกที่ลดลงทั้งหมดนอกจีน
อุปทานยังคงเพียงพอขณะที่การถลุงฟื้นตัวอย่างช้า ๆ
ความอ่อนตัวของเดือนสิงหาคมสะท้อนถึงการซื้อที่ชะลอลง ไม่ใช่อุปทานที่ตึงตัว การกลับมาเดินเครื่องผลิตเฟอร์โรโครมในแอฟริกาใต้เป็นไปอย่างค่อยเป็นค่อยไป เตาถลุง Wonderkop และ Boshoek เพิ่งเริ่มกลับมาเดินเครื่องเมื่อปลายเดือนมิถุนายน หลังจาก Eskom และกิจการร่วมค้า Glencore-Merafe บรรลุข้อตกลงราคาค่าไฟฟ้าที่ 62 เซนต์/กิโลวัตต์ชั่วโมง ซึ่ง NERSA อนุมัติเมื่อวันที่ 29 พฤษภาคม ดังนั้นแร่ส่วนเกินจึงยังคงถูกขายออกไปแทนที่จะนำมาถลุงในประเทศ ผู้ผลิตโลหะกลุ่มแพลทินัมยังคงขยายการนำโครไมต์กลับมาใช้เป็นช่องทางรายได้เสริม จากการประเมินของ SMM ว่าแร่เฟอร์โรโครมส่วนเกินของโลกไม่น่าจะพลิกกลับในระยะสั้น การเติบโตของการส่งออกของแอฟริกาใต้จนถึงขณะนี้ถูกจำกัดด้วยความต้องการของจีน ไม่ใช่ด้วยปริมาณที่มีอยู่ในแอฟริกาใต้
นโยบายยังไม่จำกัดปริมาณ
ระบบใบอนุญาตส่งออกที่ ITAC เสนอและภาษีส่งออกที่หารือกันในอัตราสูงถึง 25% ยังไม่มีการบังคับใช้ โดยยังไม่มีการประกาศในราชกิจจานุเบกษาหรือตราเป็นกฎหมาย และยุทธศาสตร์อุตสาหกรรมใหม่ของรัฐบาลได้นำภาษีส่งออกโครเมียมกลับเข้าสู่วาระอีกครั้งในเดือนมิถุนายน ข้อมูลการค้าเดือนสิงหาคมไม่มีสิ่งใดบ่งชี้ว่านโยบายได้เปลี่ยนเส้นทางแร่เข้าสู่การถลุงในประเทศ การลดลงมีสาเหตุจากอุปสงค์ของจีนและสภาพสต็อก ไม่ใช่จากกฎระเบียบ
|
แนวโน้ม: เดือนสิงหาคมดูเหมือนเป็นจุดต่ำสุดของการส่งออกมากกว่าจะเป็นฐานใหม่ การติดตามของ SMM แสดงให้เห็นการฟื้นตัวของการขนส่งในเดือนกันยายน และสต็อกที่ท่าเรือจีนเริ่มลดลง จากจุดสูงสุด 5.32 ล้านตันเมื่อวันที่ 11 กันยายน เหลือ 5.04 ล้านตันภายในวันที่ 24 กันยายน ความต้องการเติมสต็อกที่จะสนับสนุนการฟื้นตัวที่แข็งแกร่งขึ้นยังไม่ปรากฏ: Tsingshan และโรงงานใหญ่รายอื่นปรับลดราคารับซื้อเฟอร์โรโครมเดือนตุลาคมลง 200 หยวนต่อหน่วย 50 mtu และชะลอการเติมสต็อก ปริมาณการส่งออกในเดือนต่อ ๆ ไปจึงขึ้นอยู่กับว่าสต็อกในจีนจะระบายออกได้เร็วเพียงใด และอัตรากำไรของโรงถลุงจะฟื้นตัวหรือไม่ ส่วนแบ่งของจีนในการส่งออกจากแอฟริกาใต้มีแนวโน้มคงอยู่เหนือสองในสาม ขณะที่ปลายทางรอง เช่น สิงคโปร์และอินโดนีเซีย จะยังคงผันผวนรายเดือนตามจังหวะการซื้อขายและการขนส่ง |



