13 ตุลาคม 2026
1. บทวิจารณ์ – หลังจากการปรับตัวขึ้นนานสามปีครึ่ง การปรับฐานยังคงอยู่ในเกณฑ์ที่ดี
หลังจากราคาโลหะมีค่าได้ปรับตัวขึ้นมาเป็นเวลาประมาณสามปีครึ่งนับตั้งแต่ฤดูใบไม้ร่วงปี 2022 โดยแทบไม่มีการย่อตัวลงอย่างมีนัยสำคัญ ราคาได้เข้าสู่ช่วงการปรับฐานครั้งใหญ่ในช่วงปลายเดือนมกราคม ปัจจุบันซื้อขายอยู่ที่ประมาณ 1,407 ดอลลาร์สหรัฐ หรือต่ำกว่าจุดสูงสุดตลอดกาลที่ 5,602 ดอลลาร์สหรัฐอยู่ 25.13 เปอร์เซ็นต์ เงินจะต้องปรับตัวขึ้นประมาณ 100 เปอร์เซ็นต์ หรือ 60.85 ดอลลาร์สหรัฐ เพื่อกลับไปยังจุดสูงสุดเป็นประวัติการณ์ที่ 121.67 ดอลลาร์สหรัฐ
โดยเฉพาะอย่างยิ่งนับตั้งแต่เริ่มเกิดวิกฤตอิหร่าน ตลาดโลหะมีค่าเผชิญกับแรงเทขายอย่างหนักและการเปลี่ยนแปลงที่เห็นได้ชัด นับตั้งแต่นั้นมา กฎทั่วไปคือความตึงเครียดทางภูมิรัฐศาสตร์ เงินดอลลาร์สหรัฐที่แข็งค่าขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่สูงขึ้น และธนาคารกลางสหรัฐที่พยายามควบคุมเงินเฟ้อจากราคาน้ำมันด้วยการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม ล้วนเป็นปัจจัยกดดันราคาโลหะมีค่า
เฉพาะในเดือนสิงหาคมเท่านั้นที่ราคาพุ่งขึ้นเป็นเวลาสามสัปดาห์ครึ่ง อย่างไรก็ตาม เมื่อมองย้อนกลับไป การปรับตัวขึ้นครั้งนี้ควรถูกมองว่าเป็นปฏิกิริยาต่อสภาวะขายมากเกินไปอย่างรุนแรงในเดือนกรกฎาคม เนื่องจากทองคำและเงินได้คืนกำไรเกือบทั้งหมดจากการปรับตัวขึ้นช่วงฤดูร้อนไปแล้ว
1.1 จากความคึกคักสู่ความเฉยเมย
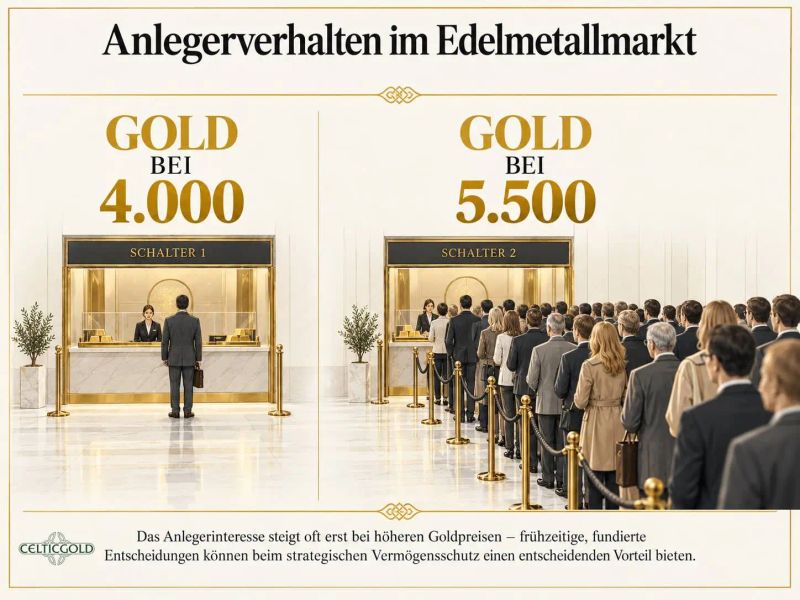
หมายเหตุ: กราฟิกตัวอย่างประกอบ
ที่ระดับ 5,500 ดอลลาร์สหรัฐ นักลงทุนยังคงต่อคิวซื้อ แต่ที่ระดับเหนือ 4,000 ดอลลาร์สหรัฐเพียงเล็กน้อย หัวข้อนี้แทบไม่ได้รับความสนใจ อย่างไรก็ตาม ปัจจัยขับเคลื่อนพื้นฐานของตลาดกระทิงระยะยาวในโลหะมีค่ายังคงสมบูรณ์ครบถ้วน
2. การวิเคราะห์ทางเทคนิคของทองคำในสกุลเงินดอลลาร์สหรัฐ
2.1 กราฟรายสัปดาห์: กราฟรายสัปดาห์ยังเป็นขาลงแม้มีการปรับตัวขึ้นช่วงฤดูร้อน
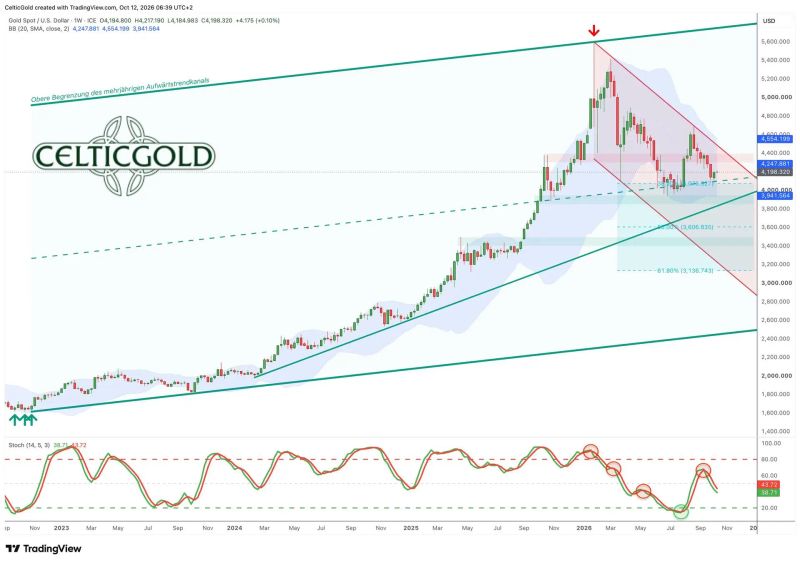
ทองคำในสกุลเงินดอลลาร์สหรัฐ กราฟรายสัปดาห์ ณ วันที่ 12 ตุลาคม 2026 ที่มา:
แม้เวลาจะผ่านไปเก้าเดือนหลังจากทำจุดสูงสุดตลอดกาลที่ 5,602 ดอลลาร์สหรัฐ ราคาทองคำก็ยังคงอยู่ในโครงสร้างการปรับฐานอย่างลึกซึ้ง แม้จะมีการปรับตัวขึ้นช่วงฤดูร้อนที่น่าประทับใจแต่สั้นเพียงสามสัปดาห์ครึ่ง โดยเพิ่มขึ้นประมาณ 750 ดอลลาร์สหรัฐ แต่ลำดับของจุดสูงสุดที่ต่ำลงยังคงอยู่ มีเพียงการเคลื่อนไหวเหนือระดับ 4,700 ดอลลาร์สหรัฐอย่างยั่งยืนเท่านั้นที่จะยุติแนวโน้มขาลงปัจจุบันได้อย่างชัดเจน
ด้วยจุดต่ำสุดที่ 4,066 ดอลลาร์สหรัฐเมื่อวันพุธที่ผ่านมา ราคาทองคำได้คืนกำไรเกือบทั้งหมดที่ทำได้นับตั้งแต่จุดต่ำสุดช่วงฤดูร้อนวันที่ 30 มิถุนายนที่ 3,942 ดอลลาร์สหรัฐ
ในขณะเดียวกัน สโตแคสติกรายสัปดาห์ก็ได้ส่งสัญญาณขายที่ชัดเจนอีกครั้งตั้งแต่กลางเดือนกันยายนการลบล้างสัญญาณนี้คงต้องอาศัยราคาทองคำที่ปรับตัวขึ้นอย่างมีนัยสำคัญต่อเนื่องหลายสัปดาห์
โดยรวมแล้ว กราฟรายสัปดาห์จึงยังคงมีแนวโน้มขาลง และขณะนี้ยังไม่มีสัญญาณว่าการปรับฐานที่ดำเนินมาตั้งแต่ปลายเดือนมกราคมกำลังจะสิ้นสุดลง เช่นเคย มีหลายสถานการณ์ที่เป็นไปได้ นอกเหนือจากรูปแบบลิ่มขาขึ้นที่กำลังตกลงแล้ว ยังอาจพิจารณารูปแบบหัวและไหล่กลับหัวที่มีเป้าหมายราว 3,000 ดอลลาร์สหรัฐ หรือสามเหลี่ยมขาลงได้อีกด้วย ไม่ว่ากรณีใด จุดต่ำสุดใหม่ที่ต่ำกว่า 4,000 ดอลลาร์สหรัฐยังดูมีความเป็นไปได้ค่อนข้างมาก
2.2 กราฟรายวัน: สัญญาณแรกของการเคลื่อนไหวสวนแนวโน้มหรือการฟื้นตัว
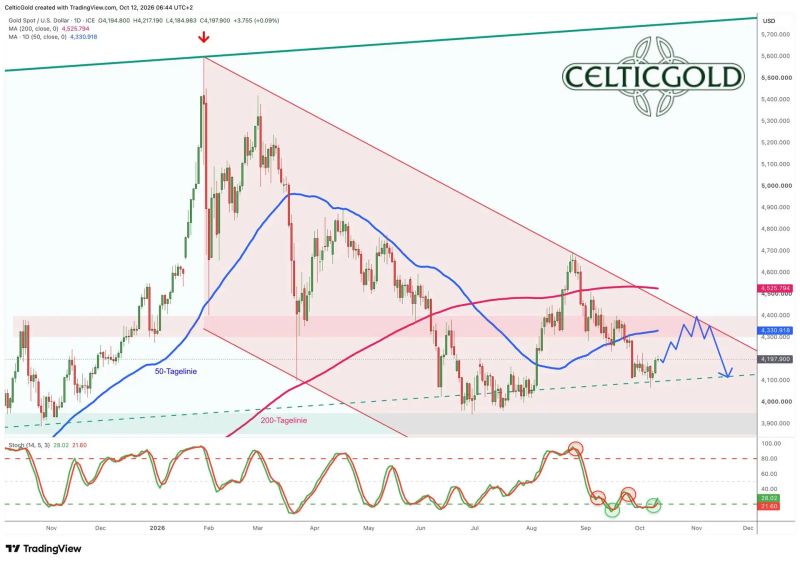
ทองคำในสกุลเงินดอลลาร์สหรัฐ กราฟรายวัน ณ วันที่ 12 ตุลาคม 2026 ที่มา:
ด้วยการปิดสัปดาห์ที่ค่อนข้างน่าเชื่อถือที่ระดับ 4,194 ดอลลาร์สหรัฐ ราคาทองคำได้สร้างฐานเริ่มต้นที่แข็งแกร่งสำหรับการกลับตัวของแนวโน้มและการฟื้นตัว หลังจากการปรับฐานนานเจ็ดสัปดาห์ครึ่งและการดีดตัวแรงครั้งแรกจากจุดต่ำสุดวันพุธที่ 4,066 ดอลลาร์สหรัฐ
แม้ว่านับตั้งแต่จุดสูงสุดฤดูร้อนที่ 4,697 ดอลลาร์สหรัฐ ทั้งเส้นค่าเฉลี่ย 200 วันและ 50 วันจะถูกฝ่ายขาลงทะลุผ่านอย่างรุนแรง แต่ตอนนี้เส้นค่าเฉลี่ย 50 วันกลับกลายเป็นเป้าหมายราคาแรกที่สมเหตุสมผลในกรอบของการเคลื่อนไหวสวนแนวโน้มที่เป็นไปได้
สโตแคสติกรายวันสนับสนุนการประเมินนี้: ออสซิลเลเตอร์สามารถหลุดออกจากเขตซื้อมากเกินไปด้วยเส้นใดเส้นหนึ่งจากสองเส้นเมื่อวันศุกร์ที่ผ่านมา และสร้างสัญญาณซื้อ
โดยรวมแล้ว กราฟรายวันจึงแสดงภาพเชิงบวกอย่างระมัดระวัง การฟื้นตัวอาจไปถึงอย่างน้อยเส้นค่าเฉลี่ย 50 วันที่ราว 4,335 ดอลลาร์สหรัฐ เรายังไม่เชื่อว่าราคาทองคำจะปรับตัวขึ้นได้มากกว่านี้ในระยะสั้น เนื่องจากช่วงเวลาจนถึงกลางเดือนธันวาคมและการตัดสินใจอัตราดอกเบี้ย FOMC ครั้งสุดท้ายมักยังคงเป็นช่วงที่ค่อนข้างยากลำบาก
3. โครงสร้างตลาดฟิวเจอร์สทองคำ
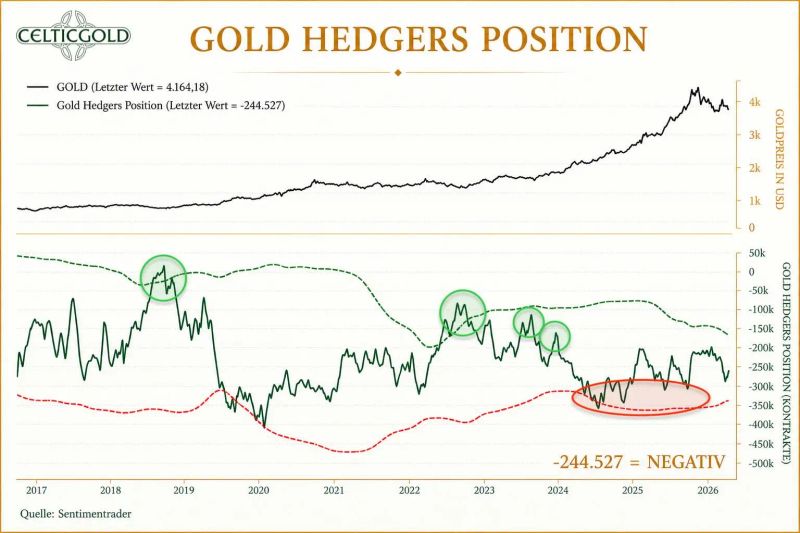
รายงาน Commitments of Traders สำหรับฟิวเจอร์สทองคำ ณ วันที่ 10 ตุลาคม 2026 ที่มา:
ตามรายงาน Commitments of Traders (COT Report) ล่าสุดของ Commodity Futures Trading Commission (CFTC) แห่งสหรัฐอเมริกา ผู้ค้าเชิงพาณิชย์ถือครองสถานะ ณ ราคาปิดที่ 4,163 ดอลลาร์สหรัฐ เมื่อวันที่ 6เดือนตุลาคม มีสถานะขายชอร์ตสะสม 244,527 สัญญาฟิวเจอร์สทองคำ CFTC เผยแพร่ข้อมูล COT เป็นรายสัปดาห์ โดยข้อมูลสถานะอ้างอิงจากวันอังคารและมักเผยแพร่ในวันศุกร์
ดังนั้น ผู้เล่นเชิงพาณิชย์ (เช่น บริษัทเหมืองทอง โรงกลั่น ผู้แปรรูปอุตสาหกรรม ธนาคารขนาดใหญ่ ผู้ค้าทองคำแท่ง และผู้ดูแลคลังสินค้า) จึงใช้ประโยชน์จากการปรับตัวลงของราคาในช่วงหกสัปดาห์ครึ่งที่ผ่านมาเพียงเล็กน้อยเท่านั้นในการลดสถานะขายชอร์ต
ในช่วงฤดูร้อน การลดสถานะขายชอร์ตสะสมลงเหลือประมาณ 200,000 สัญญาฟิวเจอร์สทองคำก็เพียงพอที่จะสร้างภาวะคับขันและจุดชนวนการปรับตัวขึ้นช่วงฤดูร้อน แต่เมื่อเทียบในระยะยาว ส่วนใหญ่แล้วสถานะขายชอร์ตสะสมต้องลดลงเหลือประมาณ 100,000 สัญญาฟิวเจอร์สทองคำจึงจะถือเป็นภาวะคับขันเชิงสวนทางที่ชี้ขาดสำหรับการปรับตัวขึ้นรอบใหม่ของราคาทองคำ
เมื่อเทียบในระยะยาว สถานะขายชอร์ตเชิงพาณิชย์ในปัจจุบันจึงยังคงอยู่ในระดับที่สูงเกินไป ดังนั้นรายงาน CoT ฉบับปัจจุบันจึงควรตีความในเชิงลบ
4. ความเชื่อมั่นต่อทองคำ
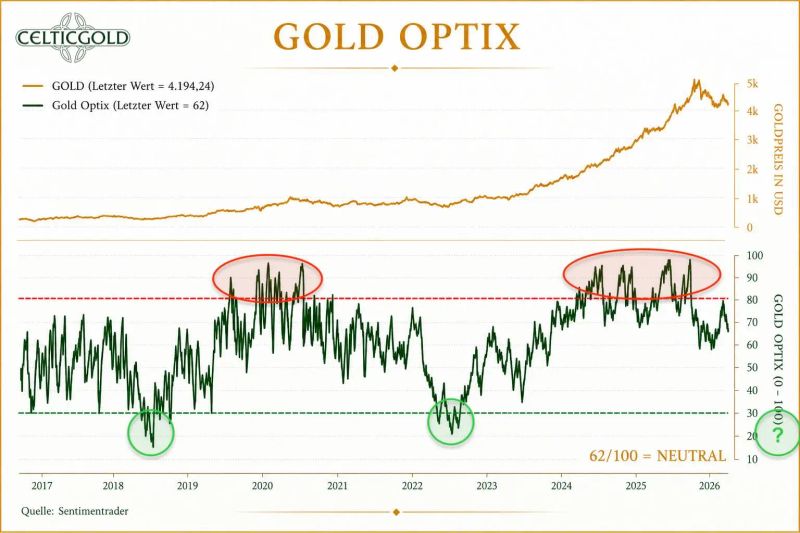
Sentiment Optix สำหรับทองคำ ณ วันที่ 10 ตุลาคม 2026 ที่มา:
การปรับตัวขึ้นช่วงฤดูร้อนที่ร้อนแรงได้ผลักดันความเชื่อมั่นในตลาดทองคำเกือบถึงขีดจำกัดของการมองโลกในแง่ดีเกินเหตุ ฝ่ายขาขึ้นทองคำไม่สามารถจุดกระแสความกระตือรือร้นได้มากกว่านี้แม้อากาศจะร้อนจัด แต่การปรับฐานในช่วงเจ็ดสัปดาห์ที่ผ่านมากลับทำให้ความคึกคะนองลดลงอย่างชัดเจน
ดังนั้น เรายังคงกังวลว่าราคาทองคำอาจต้องดิ่งลงสู่โซนตื่นตระหนกอีกครั้งก่อนเริ่มต้นขาขึ้นระลอกใหญ่ครั้งต่อไป และกระบวนการนี้อาจใช้เวลานานกว่าที่นักลงทุนส่วนใหญ่คาดไว้มาก
ในระยะสั้น ความเชื่อมั่นกลับเข้าสู่โซนเป็นกลางซึ่งแทบไม่ให้สัญญาณใด ๆเพื่อกดดันอารมณ์ความรู้สึกให้เข้าสู่ช่วงสุดขั้ว (ตื่นตระหนกและหวาดกลัว) คงต้องอาศัยความปั่นป่วนครั้งใหญ่ในตลาดการเงินและ/หรือจุดต่ำสุดที่ลึกกว่ามากของราคาทองคำ
โดยสรุป ความเชื่อมั่นของนักลงทุนในปัจจุบันอยู่ในโซนเป็นกลางด้วยค่า Optix ที่ 62 หากเป็นไปตามอุดมคติ Optix จะสามารถรักษาระดับเหนือ 50 ไว้ได้จนถึงจุดเปลี่ยนแนวโน้มครั้งถัดไปที่คาดการณ์ไว้ในช่วงกลางเดือนธันวาคม
5. ฤดูกาลของทองคำ
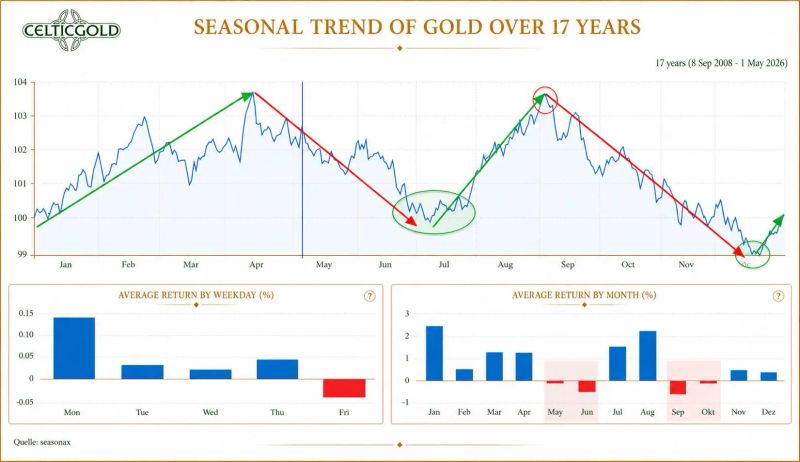
ฤดูกาลของราคาทองคำย้อนหลัง 17 ปี ตั้งแต่วันที่ 1 พฤษภาคม 2026 ที่มา:
ตอนนี้เป็นที่ชัดเจนแล้วว่าราคาทองคำไม่เพียงแตะจุดต่ำสุดตามแบบฉบับต้นฤดูร้อนที่ 3,942 ดอลลาร์สหรัฐเท่านั้น แต่ยังทำจุดสูงสุดของฤดูร้อนที่ 4,697 ดอลลาร์สหรัฐเมื่อวันที่ 18 สิงหาคมอีกด้วย ดังนั้นความสนใจของเราจึงมุ่งไปที่การกลับตัวของแนวโน้มครั้งถัดไป ซึ่งเราคาดว่าจะเกิดขึ้นอย่างช้าที่สุดภายในกลางเดือนธันวาคม—ราวกับการตัดสินใจอัตราดอกเบี้ยครั้งสุดท้ายของปีของเฟด
หลังจากนั้น ราคาทองคำน่าจะฟื้นตัวได้ดีไปจนถึงฤดูใบไม้ผลิ โดยได้แรงหนุนจากอุปสงค์ทางกายภาพที่แข็งแกร่งตามแบบฉบับในช่วงตรุษจีน ซึ่งน่าจะเป็นช่วงขาขึ้นที่แข็งแกร่งสำหรับหุ้นเหมืองแร่เช่นกัน
โดยรวมแล้ว สัญญาณฤดูกาลยังคงเป็นสีแดงในตอนนี้ อย่างไรก็ตาม การฟื้นตัวระหว่างทางยังเป็นไปได้
6. อัปเดตภาพรวมเศรษฐกิจมหภาค – เมื่อพันธบัตรรัฐบาลสูญเสียความบริสุทธิ์
แม้ราคาทองคำจะร่วงลงร้อยละ 8.5 ในเดือนกันยายน แต่ปริมาณการถือครองในกองทุน ETF ทองคำที่มีทองคำหนุนหลังกลับเพิ่มขึ้น 67 ตัน สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 4,256 ตัน ขณะเดียวกัน มีเม็ดเงินไหลเข้ากองทุนดังกล่าวสูงเป็นประวัติการณ์ถึง 31,000 ล้านดอลลาร์สหรัฐในไตรมาสที่สาม ความแตกต่างนี้เป็นมากกว่าเรื่องน่าแปลกใจ: มันชี้ให้เห็นว่านักลงทุนมองทองคำมากขึ้นเรื่อย ๆ ไม่ใช่เป็นการเดิมพันว่าราคาจะสูงขึ้น แต่เป็นการป้องกันความเสี่ยงจากความเชื่อมั่นที่ถดถอยต่อพันธบัตรรัฐบาล
แม้ราคาจะร่วงลงร้อยละ 8.5 ในเดือนกันยายน แต่ปริมาณการถือครองในกองทุน ETF ทองคำที่มีทองคำหนุนหลังกลับเพิ่มขึ้น 67 ตัน สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 4,256 ตัน ตามข้อมูลของสภาทองคำโลก กองทุนเหล่านี้ดึงดูดเม็ดเงิน 10,000 ล้านดอลลาร์สหรัฐในเดือนกันยายนเพียงเดือนเดียว และสูงเป็นประวัติการณ์ที่ 31,000 ล้านดอลลาร์สหรัฐในไตรมาสที่สาม
6.1 เหตุใดทองคำจึงควรถูกประเมินมูลค่าแตกต่างไปจากเดิมในปัจจุบัน
ณ จุดสูงสุดของตลาดกระทิงทองคำในทศวรรษ 1970 เมื่อเดือนมกราคม 1980 การขายทองคำถือเป็นเรื่องสมเหตุสมผลเมื่อมองย้อนกลับไป: พันธบัตรรัฐบาลอายุห้าปีให้ผลตอบแทนประมาณร้อยละ 14 และการชำระคืนเงินต้นถือว่าแทบจะรับประกันได้ทองคำกลับอยู่ในภาวะซื้อมากเกินไปอย่างรุนแรงในเวลานั้น และต้องแข่งขันกับผลตอบแทนที่ปลอดภัยซึ่งปรับตามเงินเฟ้อแล้ว
อย่างไรก็ตาม ในปัจจุบันสมการดังกล่าวดูแตกต่างไปจากเดิมอย่างสิ้นเชิง อัตราผลตอบแทน nominal ประมาณ 5 เปอร์เซ็นต์ไม่ใช่ผลตอบแทนที่ปราศจากความเสี่ยงอีกต่อไป เมื่อเงินเฟ้อ หนี้ที่เพิ่มขึ้น ความจำเป็นในการรีไฟแนนซ์จำนวนมาก และการแทรกแซงทางการเมืองสามารถกัดกร่อนผลตอบแทนที่แท้จริงได้ ทองคำจึงไม่จำเป็นต้องเป็นการเดิมพันว่าราคาจะสูงขึ้น แต่เป็นเครื่องมือป้องกันความเสี่ยงจากการเสื่อมถอยของคุณภาพเครดิตภาครัฐ
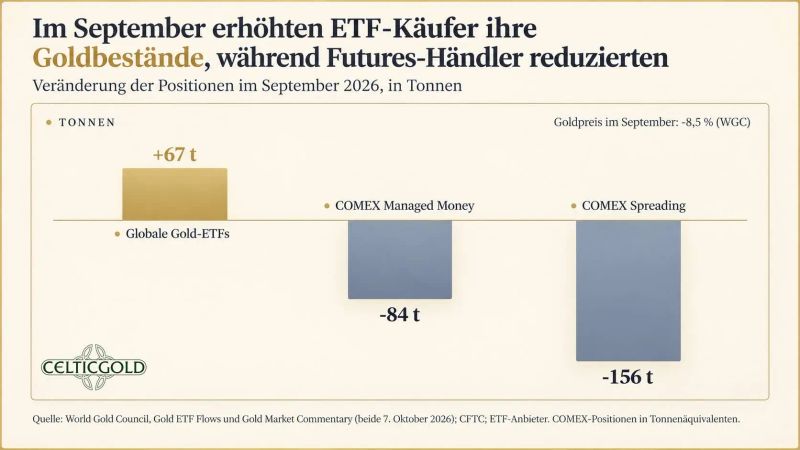
ผู้ซื้อ ETF เทียบกับผู้ค้าฟิวเจอร์ส ณ วันที่ 10 ตุลาคม 2026 ที่มา:
จึงไม่น่าแปลกใจที่ปริมาณการถือครองทองคำในกองทุน ETF ที่มีทองคำหนุนหลังเพิ่มขึ้นประมาณ 67 เมตริกตันในเดือนกันยายน สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 4,256 เมตริกตัน แม้ว่าราคาทองคำจะลดลง 8.5% ในเดือนเดียวกันก็ตาม โดยรวมแล้วมีเงินไหลเข้ากองทุน ETF ทองคำมากกว่า 31,000 ล้านดอลลาร์สหรัฐในไตรมาสที่สาม นับเป็นการไหลเข้ารายไตรมาสที่แข็งแกร่งที่สุดนับตั้งแต่เริ่มมีการบันทึกข้อมูล นักลงทุนระยะยาวซื้อทองคำจริง ขณะที่สถานะฟิวเจอร์สระยะสั้นถูกปิดลง แม้ราคาทองคำจะลดลง แต่โครงสร้างการถือครองพื้นฐานกลับมั่นคงยิ่งขึ้น
6.2 ธนาคารกลางไม่ซื้อผลตอบแทน
แม้แต่โยอาคิม นาเกล ประธานธนาคารกลางเยอรมนี ยังกล่าวอย่างชัดเจนในการประชุม LBMA ที่ซอร์เรนโตว่าเหตุใดสถาบันทางการจึงยังคงกระจายการลงทุนต่อไป ได้แก่ หนี้ภาครัฐที่เพิ่มขึ้น การแบ่งขั้วทางภูมิรัฐศาสตร์ และความเสี่ยงจากการคว่ำบาตร ซึ่งสหรัฐอเมริกาแสดงให้เห็นอย่างชัดเจนในช่วงเริ่มต้นสงครามในยูเครน ทองคำไม่มีความเสี่ยงจากคู่สัญญา และไม่สามารถถูกอายัดได้ง่ายเหมือนพันธบัตรหรือเงินฝากธนาคาร แม้ว่าอัตราผลตอบแทนพันธบัตรจะสูงขึ้นอย่างมีนัยสำคัญ แต่ปัจจัยเหล่านี้สนับสนุนอุปสงค์เชิงโครงสร้างของทองคำ แม้ว่าการซื้อของธนาคารกลางที่ชะลอลงอาจกดดันราคาในระยะสั้นก็ตาม
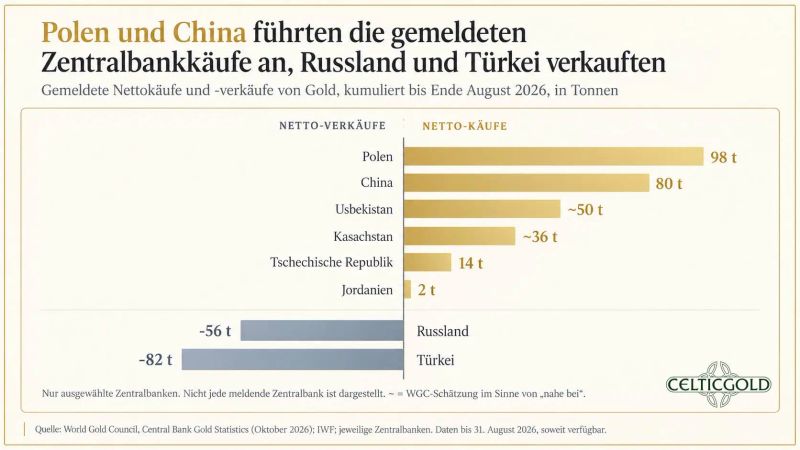
การซื้อและขายทองคำของธนาคารกลางในปี 2026 ณ วันที่ 10 ตุลาคม 2026 ที่มา:
ตามคำกล่าวของนาเกล สัดส่วนทองคำในทุนสำรองของธนาคารกลางทั่วโลกเพิ่มขึ้นจากประมาณ 14 เปอร์เซ็นต์ในปี 2023 เป็นเกือบ 25 เปอร์เซ็นต์ ธนาคารกลางเยอรมนีถือครองทองคำมากกว่า 3,500 เมตริกตัน ทำให้เป็นผู้ถือครองทองคำรายใหญ่ที่สุดในภาครัฐรองจากสหรัฐอเมริกา ทุนสำรองทองคำที่จีนรายงานอย่างเป็นทางการอยู่ที่ประมาณ 2,410 เมตริกตัน ณ สิ้นเดือนกันยายน 2026 อย่างไรก็ตาม มีการคาดการณ์ว่าปริมาณการถือครองจริงอาจสูงกว่านั้นอย่างมีนัยสำคัญ นักวิเคราะห์บางรายประเมินว่าหน่วยงานรัฐบาลจีนอาจถือครองทองคำมากถึงประมาณ 5,000 เมตริกตัน
ประเด็นสำคัญคือ ธนาคารกลางไม่ได้ซื้อทองคำเพื่อหวังผลตอบแทน แต่เพราะทางเลือกการลงทุนที่เคยถูกมองว่า “ไร้ความเสี่ยง” กลับมีความเสี่ยงมากขึ้นอย่างมีนัยสำคัญจากปัจจัยทางการเมืองและการคลัง
6.3 ฝรั่งเศส: เมื่อบริษัทดูปลอดภัยกว่ารัฐบาล
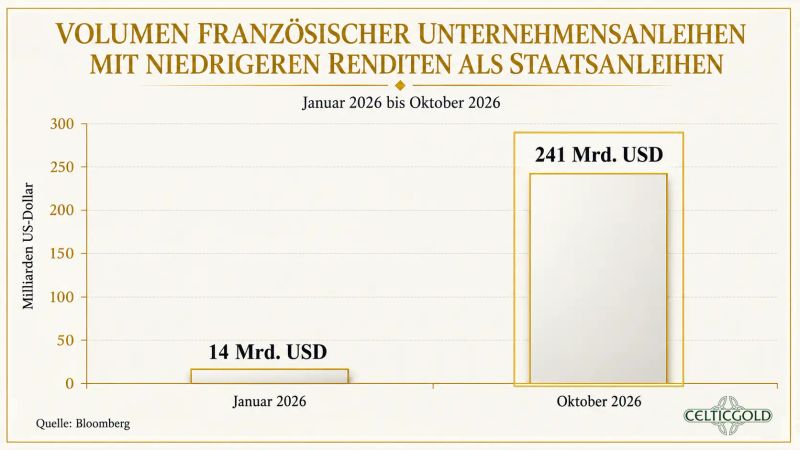
หุ้นกู้ภาคเอกชนฝรั่งเศสเทียบกับพันธบัตรรัฐบาลฝรั่งเศส ณ วันที่ 10 ตุลาคม 2026 ที่มา:
ท่ามกลางความปั่นป่วนที่เพิ่มขึ้นในฝรั่งเศส ประเทศมหาอำนาจแห่งนี้ได้กลายเป็นเวอร์ชันยุโรปของวิกฤตเดียวกัน หุ้นกู้ภาคเอกชนฝรั่งเศสมูลค่าประมาณ 2.41 แสนล้านดอลลาร์สหรัฐ กำลังซื้อขายโดยให้ผลตอบแทนต่ำกว่าพันธบัตรรัฐบาลฝรั่งเศสที่เทียบเคียงได้ ซึ่งเป็นสัญญาณว่านักลงทุนให้ความเชื่อมั่นต่อหนี้ของบริษัทที่มีความเสี่ยงสูงกว่ารัฐบาลในบางกรณี
นี่เป็นปรากฏการณ์ที่น่าจับตามองในเชิงเศรษฐศาสตร์มหภาค โดยปกติแล้วพันธบัตรรัฐบาลคือหลักยึดของระบบสินเชื่อทั้งหมด บริษัท ธนาคาร และครัวเรือนต่างอ้างอิงต้นทุนการกู้ยืมของตนจากผลตอบแทนพันธบัตรรัฐบาลไม่ว่าโดยตรงหรือโดยอ้อม เมื่อบริษัทข้ามชาติอย่างลอรีอัลหรือโททาลเอเนอร์ยี่ส์ถูกมองว่า “ปลอดภัย” กว่ารัฐบาลฝรั่งเศสในตลาดทุน ลำดับชั้นของความเชื่อมั่นก็พลิกกลับด้าน
สาเหตุไม่ได้อยู่ที่คุณภาพของบริษัท แต่อยู่ที่ความกังวลต่อเส้นทางหนี้สาธารณะของฝรั่งเศส ความไม่มั่นคงทางการเมือง และความสามารถของรัฐในการแบกรับภาระดอกเบี้ยที่เพิ่มขึ้นโดยไม่ต้องพึ่งเงินเฟ้อหรือการปรับโครงสร้างหนี้ ฝรั่งเศสจึงกลายเป็นสัญญาณเตือนล่วงหน้าของยุโรปสำหรับปัญหาในวงกว้าง: รัฐต่างๆ กำลังสูญเสียบทบาทการเป็นผู้กู้ยืมที่ไร้ความเสี่ยงอย่างไม่มีข้อกังขา
6.4 เจ้ามือไม่ได้แพ้ทุกตา แต่คนดูเป็นคนจ่าย
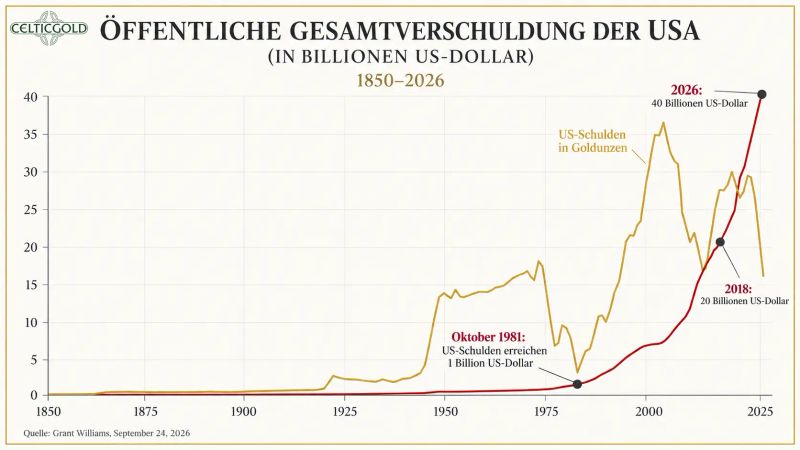
หนี้รวมของสหรัฐฯ ปี 1850–2026 ณ วันที่ 24 กันยายน 2026 ที่มา:
จุดนี้เองที่เรื่องราววนกลับมาที่สหรัฐฯ เช่นกัน ประเด็นสำคัญไม่ใช่ความน่าเชื่อถือหรือสภาพคล่องระยะสั้น แต่เป็นคำถามว่ารัฐที่มีหนี้สูงเป็นประวัติการณ์ (กว่า 40 ล้านล้านดอลลาร์USD = ประมาณ 120,000 ดอลลาร์สหรัฐต่อประชากรหนึ่งคน) การขาดดุลที่สูงอย่างต่อเนื่อง และความต้องการรีไฟแนนซ์ที่เพิ่มขึ้น จะสามารถรักษาบทบาทของตนในฐานะสมอเรือที่มั่นคงของตลาดการเงินโลกได้ในระยะยาวหรือไม่ และในขณะที่ฝรั่งเศสแสดงให้เห็นว่าการสูญเสียความเชื่อมั่นเริ่มต้นอย่างไร ก็สามารถเห็นได้จากสหรัฐฯ ว่ามันอาจมีราคาแพงเพียงใด
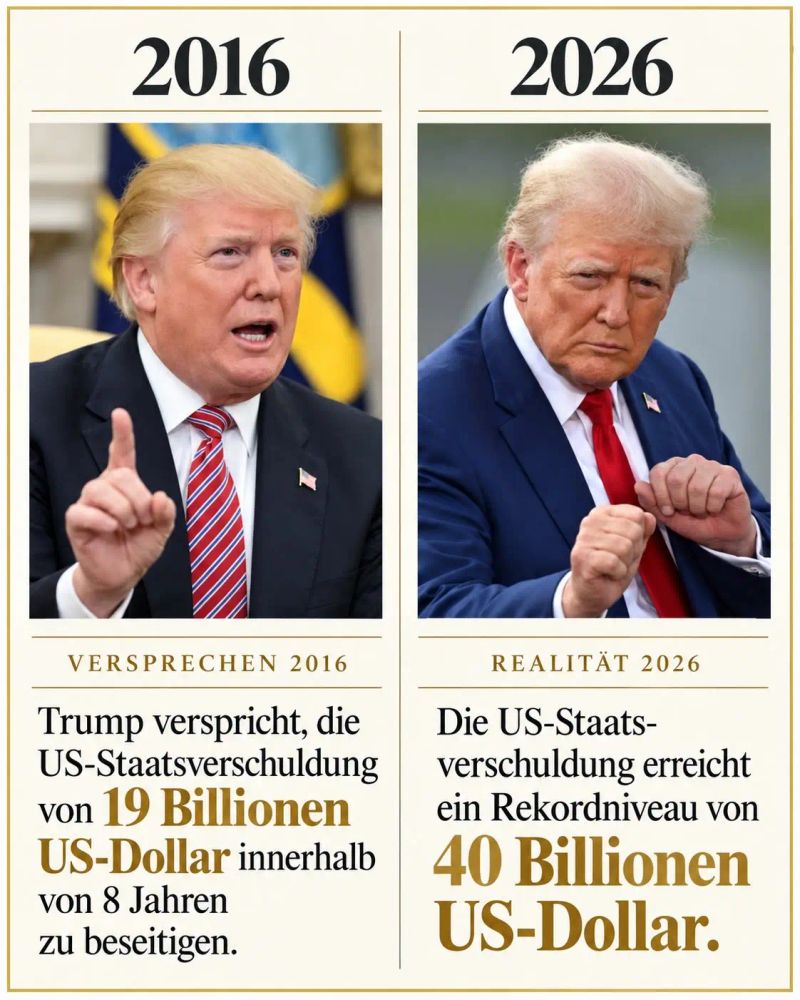
รัฐมนตรีคลังสหรัฐฯ สก็อตต์ เบสเซนต์ เรียกตัวเองว่า “the house” ในตลาดพันธบัตร แต่ประเด็นสำคัญคือ คาสิโนสามารถชนะได้หลายมือ แต่ทันทีที่ผู้เล่นสงสัยในความซื่อตรงของเจ้ามือ เงินเดิมพันก็จะเพิ่มขึ้น และผลตอบแทนก็เพิ่มขึ้นตามไปด้วย สำหรับสหรัฐฯ นั่นหมายความว่า ตราบใดที่นักลงทุนยังมองว่าพันธบัตรรัฐบาลเป็นสินทรัพย์ปลอดภัย ต้นทุนการกู้ยืมก็ยังต่ำ แต่หากพวกเขาเริ่มตั้งคำถามต่อเงินเฟ้อ นโยบายการคลัง หรือความเป็นอิสระทางการเมืองของเฟด ความปลอดภัยนั้นเองก็จะแพงขึ้น
6.5 หน้าปก The Economist: การมองโลกในแง่ร้ายเป็นดัชนีชี้สวนทาง
การเพิ่มขึ้นของอัตราผลตอบแทนในตลาดพันธบัตรเป็นปรากฏการณ์ระดับโลก แต่สหรัฐฯ วิ่งนำหน้าค่าเฉลี่ยอย่างชัดเจนตั้งแต่ปลายเดือนกรกฎาคม อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีพุ่งขึ้นเหนือ 5.3% ในสัปดาห์นี้ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002
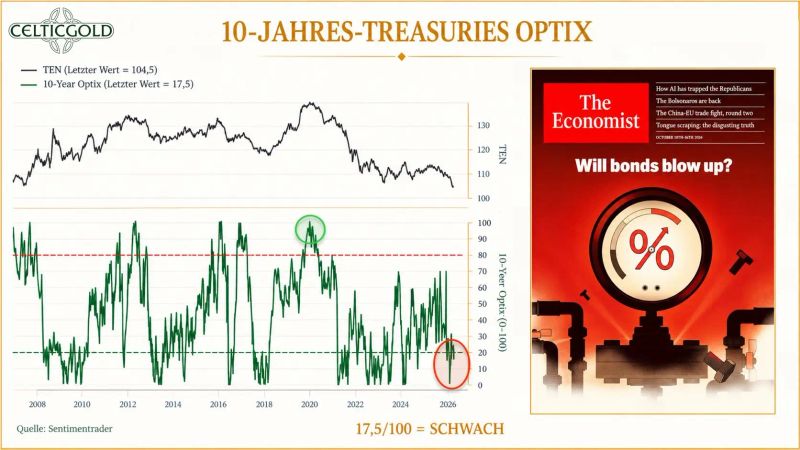
Sentiment Optix สำหรับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ณ วันที่ 11 ตุลาคม 2026 ที่มา: , The Economist
ในระยะสั้น การมองโลกในแง่ร้ายดูเหมือนจะเกินจริงไปบ้าง ดัชนีชี้วัดความเชื่อมั่น Optix รายงานค่าการมองโลกในแง่ร้ายขั้นรุนแรง ขณะที่ The Economist พาดหัวเรื่องหลักว่า “Will bonds blow up?” โดยทั่วไปแล้ว แนวโน้มที่ขึ้นปกเช่นนี้แสดงว่ากระแสหลักรับรู้แล้ว และศักยภาพในการสร้างความประหลาดใจแทบเป็นศูนย์ ดังนั้น เราจึงไม่แปลกใจหากราคาพันธบัตรจะฟื้นตัวและอัตราผลตอบแทนจะลดลงในอีกไม่กี่วัน ไม่กี่สัปดาห์ หรืออาจเป็นเดือนข้างหน้า ซึ่งส่วนหนึ่งอาจเป็นผลจากการแทรกแซงของเฟดและอีซีบี
แต่ในภาพรวม ปี 2020 ยังคงเป็นปีแห่งจุดเปลี่ยนแนวโน้มพื้นฐาน: หลังจากอัตราดอกเบี้ยปรับตัวลดลงมาเกือบ 40 ปี อัตราผลตอบแทนก็กลับมาเพิ่มสูงขึ้นนับตั้งแต่นั้น การเปลี่ยนผ่านจากยุคเงินถููกไปสู่ยุคต้นทุนการเงินที่สูงขึ้นนี้เองที่ทำให้คำถามทวีความสำคัญมากขึ้นว่าใครจะเป็นผู้จ่ายเงินสำหรับคลื่นการขยายตัวของ AI ระลอกถัดไป
6.6 AI: จากบูมเทคโนโลยีสู่บูมสินเชื่อ
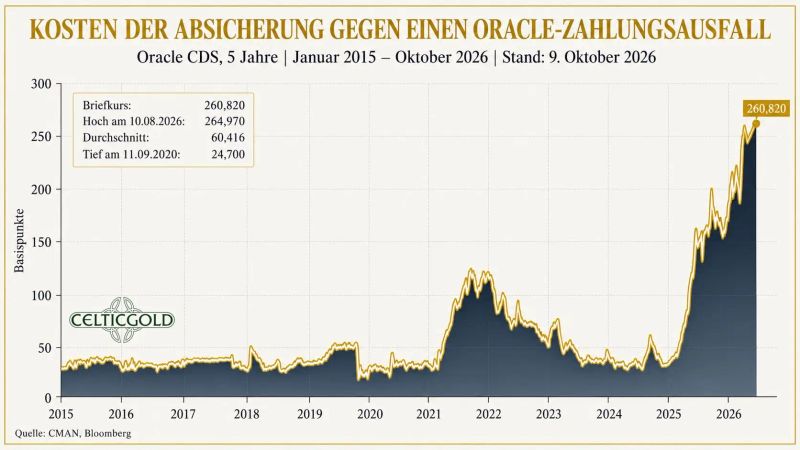
ต้นทุนการป้องกันความเสี่ยงจากการผิดนัดชำระหนี้ของ Oracle ณ วันที่ 10 ตุลาคม 2026 ที่มา:
เรื่องราวของ AI กำลังเปลี่ยนจากคำมั่นสัญญาเรื่องกำไรไปสู่การจัดหาเงินทุนผ่านงบดุลมากขึ้นเรื่อย ๆ CDS อายุ 5 ปีของ Oracle พุ่งแตะระดับสูงสุดเป็นประวัติการณ์ที่ 261 จุดbasis ซึ่งตามรายงานของตลาดบ่งชี้ความน่าจะเป็นในการผิดนัดชำระหนี้ภายใน 5 ปีสูงกว่า 20 เปอร์เซ็นต์ แม้จะยังคงอันดับความน่าเชื่อถือระดับ Investment Grade ก็ตาม ด้วยเหตุนี้ จุดสนใจจึงไม่ได้อยู่ที่เพียงว่า AI จะสร้างกำไรตามที่สัญญาไว้ได้หรือไม่ แต่อยู่ที่ว่าโครงสร้างการจัดหาเงินทุนเบื้องหลังจะทนทานต่อวัฏจักรดอกเบี้ยขาขึ้นได้หรือไม่
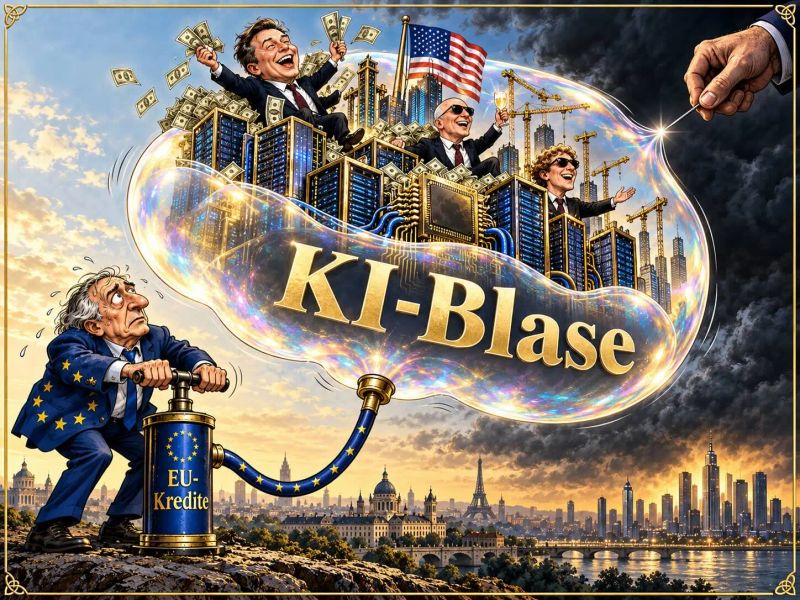
ฟองสบู่ AI ณ วันที่ 8 ตุลาคม 2026 ที่มา:
ปัญหาไม่ใช่ว่า AI ไม่มีผลิตภาพ แต่ปัญหาคือความเข้มข้นของการใช้เงินทุน: ศูนย์ข้อมูล ไฟฟ้า ชิป และการจัดหาเงินทุนล่วงหน้ากำลังเผาผลาญกระแสเงินสดในปัจจุบัน ในขณะที่รายได้ที่คาดหวังยังอยู่ในอนาคต เมื่อตลาดสินเชื่อเริ่มคิดลดอนาคตดังกล่าวมากขึ้น บูมของหุ้นก็จะกลายเป็นวัฏจักรสินเชื่อ
6.7 สิ่งนี้มีความหมายอย่างไรต่อทองคำ
สำหรับทองคำ พัฒนาการนี้ในเบื้องต้นยังคลุมเครือ การมองโลกในแง่ร้ายสุดขั้วอาจเกินเลยไปในระยะสั้น การฟื้นตัวของพันธบัตรและการดำเนินต่อไปของบูม AI ไม่ได้ถูกตัดออกไปแต่อย่างใด อย่างไรก็ตาม ในระยะยาว แนวโน้มดังกล่าวยืนยันสมมติฐานหลัก: ความเชื่อมั่นในโลก 60/40 แบบดั้งเดิมที่ประกอบด้วยพันธบัตรรัฐบาลที่ “ปลอดภัย” และหุ้นเติบโต ไม่อาจถูกมองว่าเป็นเรื่องปกติอีกต่อไป
ทองคำไม่ใช่เครื่องมือป้องกันความเสี่ยงจากอัตราดอกเบี้ย ดอลลาร์ หรือเงินเฟ้อในความหมายแคบ แต่เป็นเครื่องมือป้องกันความเสี่ยงจากความล้มเหลวของสถาบัน—จากการครอบงำทางการคลัง การคว่ำบาตร การแตกกระจายของสกุลเงิน ความไม่แน่นอนทางการเมือง และการสูญเสียความเชื่อมั่นในคำมั่นสัญญาระยะยาวของรัฐอย่างค่อยเป็นค่อยไป
จุดนี้เองที่เชื่อมโยงกลับมาสู่ AI: เมื่อรายจ่ายด้านทุนของ AI ได้รับการสนับสนุนทางการเงินผ่านหนี้สินมากขึ้นเรื่อยๆ ขณะที่รัฐเองก็ต้องจ่ายดอกเบี้ยสูงขึ้น ความเปราะบางร่วมกันจึงเกิดขึ้น บริษัทและรัฐต้องแข่งขันกันเพื่อแย่งชิงเงินทุนที่มีจำกัด และคุณภาพของงบดุลของแต่ละฝ่ายก็กลายเป็นประเด็นสำคัญ ความต้องการสินทรัพย์ที่ไม่ต้องพึ่งพาคู่สัญญาและไม่ต้องรีไฟแนนซ์จึงไม่ได้ลดลง แต่มีแนวโน้มเพิ่มขึ้น
6.8 เหตุใดทองคำจึงยังคงมีความสำคัญ
พัฒนาการหลายประการสนับสนุนมุมมองนี้:
- กองทุน ETF ทองคำยังคงมีอุปสงค์ระยะยาวที่แข็งแกร่งแม้ราคาจะปรับตัวลงเป็นระยะ
- ธนาคารกลางยังคงกระจายทุนสำรองเข้าสู่ทองคำ—ไม่ใช่เพราะผลตอบแทนเป็นหลัก แต่เพราะความเป็นกลางทางการเมืองของทองคำ
- พันธบัตรรัฐบาลฝรั่งเศสสูญเสียความเชื่อมั่นเมื่อเทียบกับหุ้นกู้ภาคเอกชน ซึ่งบ่งชี้ว่าความเสี่ยงของรัฐไม่ได้ถูกมองว่าปลอดความเสี่ยงโดยอัตโนมัติอีกต่อไป
- นโยบายการคลังของสหรัฐฯ เพิ่มความอ่อนไหวของระบบต่อการรีไฟแนนซ์: การเพิ่มขึ้นของอัตราผลตอบแทนทุกครั้งยิ่งทำให้ภาระหนี้แพงขึ้น
- รายจ่ายด้านทุนของ AI ได้รับการสนับสนุนผ่านหนี้สินมากขึ้นเรื่อยๆ และทำให้ตลาดสินเชื่อกลายเป็นปัจจัยเสี่ยงสำคัญ
กล่าวอย่างถึงที่สุด: คือประกันสำหรับโลกที่ผลตอบแทนไม่ใช่ค่าชดเชยความเสี่ยงอีกต่อไป แต่คือสินบน รัฐเสนอห้าเปอร์เซ็นต์เพื่อให้นักลงทุนถือหนี้ของตน ทองคำไม่ให้ผลตอบแทน—แต่ก็ไม่เคยผิดคำพูด
ในโลกที่การลงทุนด้าน AI การจัดหาเงินทุนของภาครัฐ และภาระดอกเบี้ยมีความเชื่อมโยงกันแน่นแฟ้นยิ่งขึ้นเรื่อยๆ คำถามชี้ขาดจะไม่ใช่ว่าสินทรัพย์ใดให้ผลตอบแทนสูงสุด แต่เป็นว่าสินทรัพย์ใดยังคงรักษาสัญญาได้แม้เมื่อความเชื่อมั่นในสถาปัตยกรรมการจัดหาเงินทุนที่รองรับอยู่เริ่มสั่นคลอน และนี่คือเหตุผลที่ทองคำยังคงมีความสำคัญ
7. บทสรุป: ทองคำ – การปรับฐานไม่ได้เปลี่ยนเหตุผลพื้นฐาน
โดยเฉพาะในระยะกลาง โลหะมีค่าอาจยังคงเผชิญแรงกดดันต่อไป เนื่องจากกราฟรายสัปดาห์ยังคงเป็นขาลง จุดต่ำสุดใหม่ที่ต่ำกว่า 4,000 ดอลลาร์จึงยังไม่สามารถตัดทิ้งได้ แม้ว่าการดีดตัวแรงจากจุดต่ำสุดล่าสุดเมื่อวันพุธที่ 4,066 ดอลลาร์ และสัญญาณซื้อ Stochastic ใหม่ในกราฟรายวันจะบ่งชี้ถึงการฟื้นตัวที่เป็นไปได้จนถึงประมาณ 4,335 ดอลลาร์ แต่ในเบื้องต้นนั่นเป็นเพียงการดีดกลับทางเทคนิค ไม่ใช่การกลับตัวของแนวโน้มที่ได้รับการยืนยัน ตราบใดที่ทองคำยังไม่สามารถปรับตัวขึ้นเหนือ 4,700 ดอลลาร์ได้อย่างยั่งยืน ความระมัดระวังก็ยังคงจำเป็น
อย่างไรก็ตาม ในระยะยาว ตลาดทองคำกำลังบอกเล่าเรื่องราวที่แตกต่างออกไป กระแสเงินไหลเข้าสู่กองทุน ETF ทองคำเป็นประวัติการณ์แม้ราคาจะปรับตัวลง และการกระจายความเสี่ยงอย่างต่อเนื่องของธนาคารกลาง ชี้ให้เห็นว่าทองคำเป็นที่ต้องการมากขึ้นในฐานะเครื่องป้องกันจากความเชื่อมั่นที่ถดถอยต่อการคลังภาครัฐ พันธบัตร และสถาบันต่างๆ ไม่ใช่เพียงการเก็งกำไรระยะสั้นจากเงินเฟ้อหรืออัตราดอกเบี้ย จากจุดนี้เองทำให้เกิดความขัดแย้งเชิงชี้ขาด: ในเชิงเทคนิค ทองคำอยู่ในภาวะอ่อนแอ แต่ในเชิงโครงสร้าง ทองคำยังคงมีความสำคัญ การปรับฐานอาจรุนแรงและยาวนานขึ้น แต่ก็ไม่ได้หักล้างสมมติฐานที่ว่าสินทรัพย์ที่ปราศจากลูกหนี้ คู่สัญญา หรือความจำเป็นในการรีไฟแนนซ์ ยังคงรักษาคุณค่าพิเศษของมันไว้ได้ในโลกการเงินที่เปราะบางมากขึ้นเรื่อยๆ
ที่มา: