

ราคา HRC ของอินเดียปรับตัวแข็งแกร่งขึ้นตลอดเดือนกันยายน เนื่องจากราคาขายในประเทศที่สูงขึ้นทำให้แรงจูงใจของโรงงานในการลดราคาส่งออกลดลง ยุโรปเสนอราคาต่างประเทศที่มองเห็นได้สูงสุด แต่การเข้าถึงโควตาที่จำกัดยังคงจำกัดคำสั่งซื้อใหม่ ความสนใจซื้อจากเอเชียให้การสนับสนุนน้อยลง ขณะที่บิลเล็ตสูญเสียกำไรช่วงต้นเดือน ตลาดที่เกิดขึ้นจึงเอื้อต่อการขาย HRC แบบคัดเลือกมากกว่าการขยายการส่งออกเหล็กของอินเดียในวงกว้าง
ราคาอ้างอิงล่าสุดของ SMM อยู่ที่ 730 ดอลลาร์สหรัฐ/ตัน CFR ยุโรป และ 660 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย สำหรับการส่งออก HRC ที่เชื่อมโยงกับยุโรป HRC ไปยังเวียดนามประเมินที่ 567.5 ดอลลาร์สหรัฐ/ตัน CFR ขณะที่บิลเล็ตอยู่ที่ 467.5 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย ส่วนต่างราคาของยุโรปยังคงเป็นแรงดึงดูดหลักสำหรับผู้ขาย HRC แม้ว่าข้อเสนอที่สูงขึ้นยังต้องได้รับการยอมรับจากผู้ซื้อและมีช่วงเวลาการเคลียร์สินค้าที่เป็นไปได้
การทบทวนรายสัปดาห์ของ SMM วันที่ 4 กันยายนบันทึกข้อเสนอ HRC ยุโรปประมาณ 580 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย เทียบเท่า 660–680 ดอลลาร์สหรัฐ/ตัน CFR ภายในวันที่ 9 กันยายน การเจรจา CFR ขยับขึ้นเป็น 695–700 ดอลลาร์สหรัฐ/ตัน พร้อมกับข้อเสนอที่ 715 ดอลลาร์สหรัฐ/ตัน ข้อเสนอแตะ 715–730 ดอลลาร์สหรัฐ/ตัน CFR ในช่วงปลายวันที่ 16 กันยายน แม้ว่าการขายที่ระดับดังกล่าวยังไม่ได้รับการยืนยัน การเพิ่มขึ้นอย่างต่อเนื่องของราคาเสนอสะท้อนท่าทีการขายที่แข็งแกร่งขึ้นเมื่อเดือนดำเนินไป
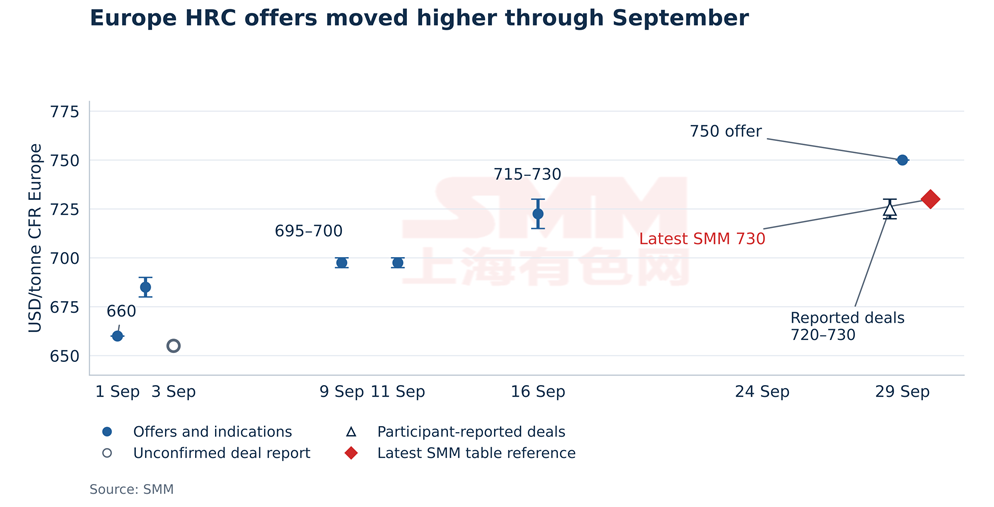
ข้อมูลย้อนกลับช่วงปลายเดือนระบุว่าดีลยุโรปที่ผู้เข้าร่วมรายงานก่อนหน้านี้อยู่ที่ 720–730 ดอลลาร์สหรัฐ/ตัน CFR ซึ่งสอดคล้องกับราคาอ้างอิงล่าสุดของ SMM ที่ 730 ดอลลาร์สหรัฐ/ตัน ภายในวันที่ 29 กันยายน ข้อเสนอพุ่งสูงถึง 750 ดอลลาร์สหรัฐ/ตัน CFR การได้ธุรกิจใหม่ที่ระดับสูงกว่านั้นจะชี้ชัดว่าผู้ซื้อพร้อมที่จะยอมรับการปรับขึ้นครั้งต่อไปหรือไม่
การเข้าถึงโควตาทำให้ส่วนต่างราคาของยุโรปมีขีดจำกัดในทางปฏิบัติ ตามข้อมูลของคณะกรรมาธิการยุโรป ระบบเหล็กที่มีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคมให้การเข้าถึงปลอดภาษีประมาณ 18.3 ล้านตันต่อปี และเรียกเก็บภาษี 50% สำหรับการนำเข้านอกโควตา ข้อบังคับการดำเนินการของคณะกรรมาธิการ (EU) 2026/1457 จัดสรรให้อินเดีย 149,318.61 ตัน สำหรับผลิตภัณฑ์แผ่นรีดร้อนประเภท 1.A ภายใต้คำสั่ง 09.9803 ในเดือนตุลาคม–ธันวาคม 2026 ก่อนการยกยอดที่เกี่ยวข้อง สินค้าล็อตเดียวที่มีสิทธิ์ 40,000 ตันจะใช้สัดส่วน 26.8% ของการจัดสรรพื้นฐานนั้น ทำให้จังหวะเวลาของสินค้าขนาดใหญ่มีความสำคัญเชิงพาณิชย์
การติดตามเรือของ SMM วันที่ 29 กันยายนแสดงโปรแกรมสินค้าขดและแผ่นที่เชื่อมโยงกับราเวนนาสามรายการ โดยมีปริมาณที่ประกาศหรือระบุรวมประมาณ 98,458 ตัน: 20,000 ตันจากมุมไบ 39,279 ตันจากดัมรา และ 39,179 ตันจากปาราดีป การออกเดินทางสองครั้งในเดือนสิงหาคมมีการยืนยันการเทียบท่าที่ราเวนนา สินค้าจากปาราดีปออกเดินทางวันที่ 7 กันยายน โดยประกาศปลายทางเป็นราเวนนา และบรรทุกแล้วอย่างน้อย 35,124 ตัน ณ จุดตัดของรายงานท่าเรือ
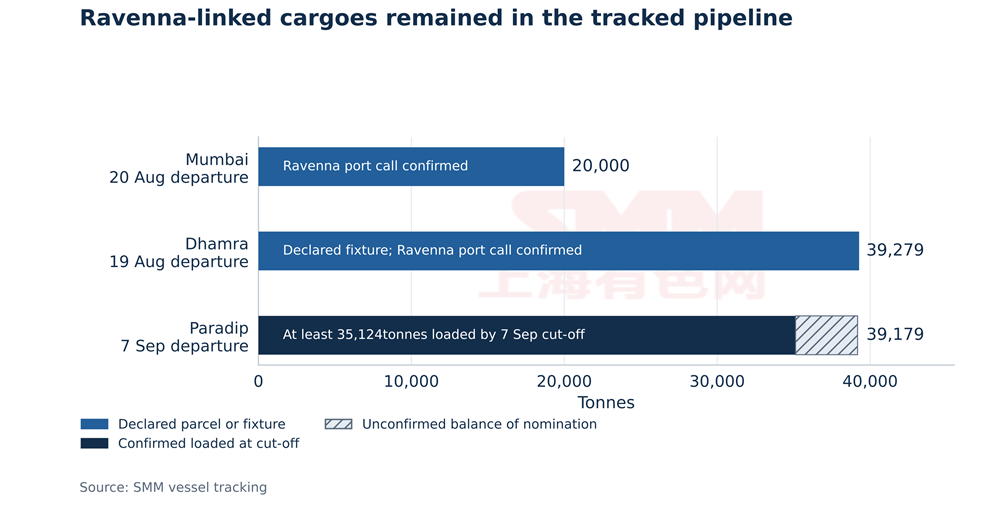
ท่อส่งสินค้าราเวนนาทำให้ช่วงเวลาการเคลียร์สินค้าเดือนตุลาคมมีความสำคัญเชิงพาณิชย์ทันที การจำแนกประเภทสินค้าและจังหวะเวลาการยื่นศุลกากรจะเป็นตัวกำหนดว่าการขนส่งใดจะแข่งขันกันเพื่อโควตาผลิตภัณฑ์แต่ละรายการ สำหรับโรงงานและผู้ซื้อ มูลค่าของราคายุโรปที่สูงกว่าจึงขึ้นอยู่กับความรวดเร็วในการเคลื่อนย้ายสินค้าที่มีอยู่ผ่านการขนถ่ายและศุลกากร
การพลาดโควตาสามารถเปลี่ยนเศรษฐศาสตร์ของการขนส่งได้อย่างมาก สินค้าที่ประเมินมูลค่าศุลกากรที่ 730 ดอลลาร์สหรัฐ/ตันจะต้องเผชิญภาษีเพิ่มเติม 365 ดอลลาร์สหรัฐ/ตัน หากเคลียร์นอกโควตา ต้นทุนการจัดเก็บและการเงินยังสะสมในขณะที่เหล็กรออยู่ในคลังสินค้าทัณฑ์บน ทำให้ช่วงเวลาการเคลียร์สินค้าและการจัดสรรต้นทุนเหล่านี้เป็นหัวใจของการเจรจา
ตั้งแต่วันที่ 1 ตุลาคม สหภาพยุโรปยังกำหนดให้ผู้นำเข้าประกาศว่าเหล็กถูกหลอมและเทที่ใด โดยมีหลักฐานระบุประเทศและหมายเลขฮีต ประกาศของคณะกรรมาธิการยุโรปวันที่ 31 สิงหาคมระบุใบรับรองการทดสอบโรงงาน และอนุญาตให้ใช้เอกสารทางเลือกตามรายการในช่วงแรก ความพร้อมด้านเอกสารจึงมีความสำคัญควบคู่กับการมาถึงของเรือในการยื่นศุลกากรอย่างทันท่วงที
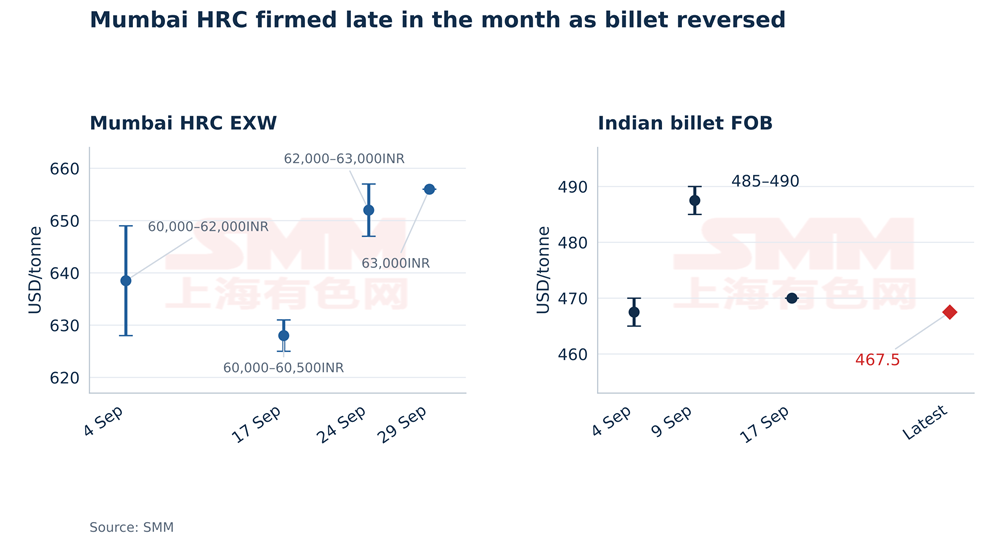
ความแข็งแกร่งในประเทศเสริมทางเลือกของโรงงานนอกเหนือจากการขายส่งออก การตรวจสอบมุมไบของ SMM ช่วงต้นเดือนกันยายนระบุ HRC ที่ 628–649 ดอลลาร์สหรัฐ/ตัน (60,000–62,000 รูปี/ตัน) EXW ข้อบ่งชี้จากโรงงานอยู่ที่ 625–631 ดอลลาร์สหรัฐ/ตัน (60,000–60,500 รูปี/ตัน) EXW ในวันที่ 17 กันยายน ก่อนปรับขึ้นเป็น 647–657 ดอลลาร์สหรัฐ/ตัน (62,000–63,000 รูปี/ตัน) ภายในวันที่ 24 กันยายน วัสดุ ex-yard มุมไบขยับจากประมาณ 667 ดอลลาร์สหรัฐ/ตัน (64,000 รูปี/ตัน) เป็น 699 ดอลลาร์สหรัฐ/ตัน (67,000 รูปี/ตัน) ในช่วงเวลาเดียวกัน ผู้เข้าร่วมช่วงปลายเดือนมองว่าราคาประมาณ 656 ดอลลาร์สหรัฐ/ตัน (63,000 รูปี/ตัน) EXW มุมไบเป็นระดับที่สมจริง ไม่รวม GST
ที่ประมาณ 656 ดอลลาร์สหรัฐ/ตัน EXW มุมไบ HRC ในประเทศใกล้เคียงกับราคาอ้างอิง 660 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย สำหรับการส่งออกที่เชื่อมโยงกับยุโรป ส่วนต่าง 4 ดอลลาร์สหรัฐ/ตันที่เกิดขึ้นเหลือพื้นที่น้อยมากในการดูดซับค่าขนส่งภายในประเทศ ค่าธรรมเนียมท่าเรือ และต้นทุนการเงิน ซึ่งเสริมความน่าสนใจของการขายในประเทศ ราคา CFR ยุโรปที่สูงขึ้นจะแปลงเป็นผลตอบแทนการส่งออกที่ดีขึ้นก็ต่อเมื่อต้นทุนค่าขนส่งและการเคลียร์สินค้ายังคงรักษารายได้สุทธิที่น่าดึงดูดที่โรงงาน การปรับขึ้นในประเทศเพิ่มเติมจะทำให้การเปรียบเทียบนี้ตึงตัวขึ้นและลดแรงจูงใจของโรงงานในการลดราคาต่างประเทศ
เวียดนามให้การสนับสนุนที่อ่อนแอกว่าสำหรับผู้ขาย HRC อินเดีย SMM บันทึก 530 ดอลลาร์สหรัฐ/ตัน CFR ในวันที่ 4 กันยายน และได้ยินข้อเสนออินเดียที่ 550 ดอลลาร์สหรัฐ/ตัน CFR ในวันที่ 15 กันยายน เทียบกับข้อเสนอในประเทศเวียดนามที่ 540–545 ดอลลาร์สหรัฐ/ตัน CIF แม้ว่าราคาอ้างอิงเวียดนามล่าสุดของ SMM จะปรับขึ้นเป็น 567.5 ดอลลาร์สหรัฐ/ตัน CFR แต่ข้อมูลย้อนกลับช่วงปลายเดือนยังคงอธิบายถึงความสนใจซื้อที่จำกัดและการไม่มีข้อเสนอที่ชัดเจนจากโรงงานอินเดีย การผสมผสานดังกล่าวทำให้เอเชียมีอิทธิพลต่อการตัดสินใจขายของโรงงานน้อยกว่าตลาดในประเทศและยุโรป
บิลเล็ตยังแสดงให้เห็นข้อจำกัดของอุปสงค์ต่างประเทศ ข้อบ่งชี้การส่งออกไต่ขึ้นจาก 465–470 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย ในวันที่ 4 กันยายน เป็น 485–490 ดอลลาร์สหรัฐ/ตัน ในวันที่ 9 กันยายน จากนั้นกลับมาอยู่ที่ประมาณ 470 ดอลลาร์สหรัฐ/ตัน ภายในวันที่ 17 กันยายน ราคาอ้างอิงล่าสุดของ SMM ที่ 467.5 ดอลลาร์สหรัฐ/ตัน ต่ำกว่าจุดกึ่งกลางของจุดสูงสุดช่วงต้นเดือน 20 ดอลลาร์สหรัฐ/ตัน การถอยของบิลเล็ต ควบคู่กับการเพิ่มขึ้นของข้อเสนอ HRC ยุโรป แสดงให้เห็นว่าความแข็งแกร่งของราคาในเดือนกันยายนขึ้นอยู่กับผลิตภัณฑ์และปลายทาง
ข้อมูลอุปสงค์ระดับประเทศให้รากฐานที่แข็งแกร่งกว่าสำหรับการเลือกขายของโรงงานในประเทศ ตัวเลขจากกระทรวงเหล็กและ JPC ที่เผยแพร่ผ่าน PIB เมื่อวันที่ 3 กันยายนแสดงการบริโภคเหล็กสำเร็จรูป 70.3 ล้านตันในเดือนเมษายน–สิงหาคม 2026 เพิ่มขึ้น 7.0% เมื่อเทียบรายปี ขณะที่การผลิตเหล็กสำเร็จรูปเพิ่มขึ้น 3.8% เป็น 68.1 ล้านตัน ผลผลิตเหล็กดิบเพิ่มขึ้น 1.8% เป็น 70.3 ล้านตัน การนำเข้าเหล็กสำเร็จรูปรวม 3.4873 ล้านตัน เทียบกับการส่งออก 2.9860 ล้านตัน ทำให้มีการนำเข้าสุทธิ 501,300 ตัน ในเดือนสิงหาคมเดือนเดียว การนำเข้า 721,100 ตันสูงกว่าการส่งออก 693,700 ตัน
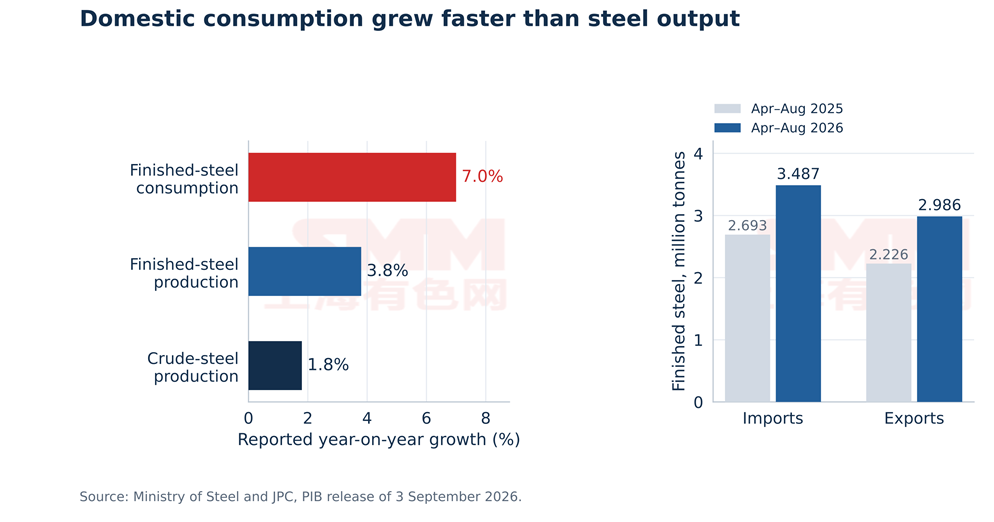
การเติบโตของการบริโภคที่แซงหน้าการผลิตสนับสนุนความต้องการของโรงงานในการปกป้องรายได้ในประเทศ ในขณะเดียวกัน สถานะการนำเข้าสุทธิแสดงให้เห็นว่าเหล็กต่างประเทศยังคงตอบสนองความต้องการส่วนหนึ่งของอินเดีย การปรับขึ้นราคาในประเทศจึงต้องได้รับการสนับสนุนจากการซื้ออย่างต่อเนื่อง รวมถึงวินัยจากผู้จัดจำหน่ายในประเทศ
เดือนกันยายนปิดฉากด้วยผู้ขาย HRC อินเดียถือราคาที่แข็งแกร่งขึ้นและมีทางเลือกในประเทศที่แข็งแกร่งกว่า ขณะที่ยุโรปยังคงเป็นช่องทางส่งออกที่มองเห็นได้น่าดึงดูดที่สุด ธุรกรรมใหม่ที่ 750 ดอลลาร์สหรัฐ/ตัน CFR จะยืนยันก้าวต่อไปของการตั้งราคายุโรป ประโยชน์ต่อโรงงานจะขึ้นอยู่กับค่าขนส่ง ต้นทุนการถือครองสินค้า และความสามารถในการได้รับการเคลียร์ปลอดภาษีสำหรับสินค้า
ผู้เข้าร่วมตลาดในประเทศคาดการณ์การปรับขึ้นเพิ่มเติมประมาณ 10 ดอลลาร์สหรัฐ/ตัน (1,000 รูปี/ตัน) ในการทบทวนครั้งถัดไป โดยผู้ติดต่อรายหนึ่งคาดการณ์การปรับขึ้นในลักษณะเดียวกันในเดือนพฤศจิกายน หากราคาในประเทศขยับสูงขึ้นในขณะที่ราคาอ้างอิง FOB ที่เชื่อมโยงกับยุโรปยังคงอยู่ที่ 660 ดอลลาร์สหรัฐ/ตัน การขายส่งออกจะเผชิญกับงบประมาณต้นทุนที่ตึงตัวยิ่งขึ้น การซื้อที่แข็งแกร่งขึ้นในเวียดนามหรือธุรกรรมบิลเล็ตที่กลับมาอีกครั้งจะเป็นสิ่งจำเป็นในการขยายการสนับสนุนจากต่างประเทศ
การรับฟังความคิดเห็นของคณะกรรมาธิการยุโรปเกี่ยวกับการทำงานของระบบเหล็ก ซึ่งเปิดเมื่อวันที่ 28 กันยายนและปิดวันที่ 11 ตุลาคม จะทำให้การเข้าถึงตลาดยังคงเป็นจุดสนใจ สำหรับการซื้อขายเดือนตุลาคม ปัจจัยขับเคลื่อนที่เร่งด่วนกว่าคือการใช้โควตา การเคลียร์สินค้าที่มีอยู่ภายใต้ข้อกำหนดเอกสารใหม่ และดีลยุโรปใหม่ที่สูงกว่าช่วง 720–730 ดอลลาร์สหรัฐ/ตัน ที่รายงานไว้ จนกว่าปัจจัยเหล่านี้จะพัฒนา ความแข็งแกร่งในประเทศมีแนวโน้มที่จะทำให้โรงงานอินเดียยังคงเลือกปฏิบัติในการตั้งราคาส่งออก



