

การที่สหราชอาณาจักรรับรองโครงการซื้อขายสิทธิการปล่อยคาร์บอนของอินเดีย (CCTS) เปิดช่องทางให้ต้นทุนคาร์บอนที่ชำระในอินเดียซึ่งเข้าเงื่อนไขอาจช่วยลดภาระจากกลไกปรับคาร์บอนก่อนข้ามพรมแดนของสหราชอาณาจักร (UK CBAM) ได้ตั้งแต่ปี 2570 แต่ไม่ได้ยกเว้นเหล็กอินเดียจาก UK CBAM ไม่ได้กำหนดส่วนลดคาร์บอนแบบคงที่ และไม่ได้รับประกันว่าราคาส่งออกของอินเดียจะสูงขึ้น
สำหรับการค้าเหล็กแผ่นรีดร้อน (HRC) ของอินเดียในระยะใกล้ ข้อจำกัดที่เข้มงวดกว่ายังคงเป็นการเข้าถึงโควตาศุลกากร โควตาประเภท 1 มาตรฐานของอินเดียสำหรับสหราชอาณาจักรถูกใช้ไปแล้ว 91.97% ณ วันที่ 25 กันยายน ขณะที่การยกเว้นสัญญาช่วงเปลี่ยนผ่านสิ้นสุดในวันที่ 30 กันยายน เส้นทาง authorised-use ที่ใหญ่กว่าให้ปริมาณที่มีศักยภาพมากกว่า แต่เป็นกลุ่มโควตาทั่วโลกที่อยู่ภายใต้เพดานรายประเทศ 40% และเงื่อนไขการแปรรูปขั้นปลายเฉพาะ ไม่ใช่โควตาสำรองของอินเดีย
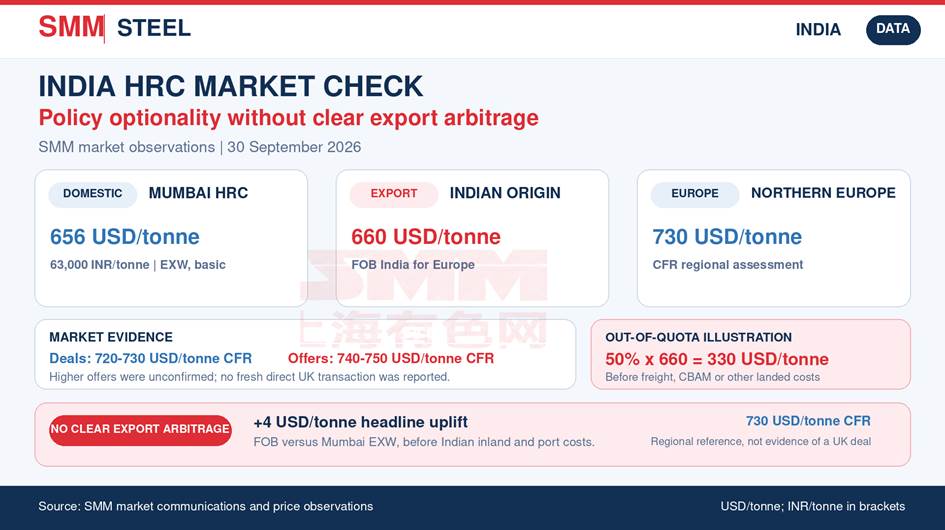
ณ ราคาปัจจุบัน สัญญาณเชิงพาณิชย์ก็ถูกจำกัดเช่นกัน ราคาอ้างอิงล่าสุดของ SMM สำหรับสินค้าจากอินเดียไปยุโรปอยู่ที่ 660 ดอลลาร์สหรัฐต่อตัน FOB อินเดีย ขณะที่ HRC มุมไบประเมินไว้ที่ประมาณ 656 ดอลลาร์สหรัฐต่อตัน (63,000 รูปีอินเดียต่อตัน) EXW พื้นฐาน ส่วนต่าง FOB ที่สูงกว่าเพียง 4 ดอลลาร์สหรัฐต่อตันไม่ครอบคลุมค่าขนส่งภายในประเทศ ค่าบริการท่าเรือ ต้นทุนการเงิน และค่าใช้จ่ายส่งออกอื่น ๆ ดังนั้นการรับรอง CCTS จึงเพิ่มทางเลือกเชิงนโยบายในอนาคต แต่ปัจจุบันยังไม่สร้างส่วนต่างกำไรจากการส่งออกที่ชัดเจนพอจะยกระดับราคา HRC ในประเทศได้
การรับรองสร้างช่องทางหักลดมากกว่าการยกเว้น
HMRC เพิ่ม CCTS ของอินเดียเข้าในรายชื่อโครงการกำหนดราคาคาร์บอนที่เข้าเงื่อนไขเมื่อวันที่ 27 สิงหาคม ประโยชน์ในทางปฏิบัติคือการบรรเทาราคาคาร์บอน: ผู้นำเข้าสหราชอาณาจักรที่เข้าเงื่อนไขสามารถหักราคาคาร์บอนที่ผ่านการรับรองซึ่งชำระจริงในประเทศผู้ผลิตออกจากภาระ UK CBAM ได้
ถ้อยคำมีความสำคัญ HMRC ระบุว่าการจัดสรรฟรี การคืนเงิน การชดเชย และค่าตอบแทนอื่น ๆ อาจลดราคาคาร์บอนต่างประเทศที่มีผลจริงลงได้จนถึงศูนย์ ผู้นำเข้าสหราชอาณาจักรที่ต้องรับผิดชอบต้องพิสูจน์การขอหักลดโดยใช้กระบวนการตรวจสอบอิสระที่กำหนดไว้ การรับรองโครงการเพียงอย่างเดียวจึงไม่เพียงพอ
UK CBAM เริ่มมีผลในวันที่ 1 มกราคม 2570 และครอบคลุมเหล็กและเหล็กกล้า ปัจจุบันไม่มีประเทศใดได้รับการยกเว้น อัตรา UK CBAM มีกำหนดประกาศเป็นรายไตรมาสตั้งแต่ปี 2570 และการบรรเทาราคาคาร์บอนต้องไม่เกินภาระ UK CBAM ที่เกี่ยวข้องผู้ซื้อในสหราชอาณาจักรไม่สามารถคำนวณมูลค่าการบรรเทาภาระที่แน่นอนสำหรับเหล็กแผ่นรีดร้อนอินเดียในวันนี้ได้หากขาดข้อมูลนำเข้าสี่ประการ:
- โรงงานอินเดียที่เกี่ยวข้องและภาระผูกพันภายใต้ CCTS สำหรับรอบการผลิต;
- ต้นทุนคาร์บอนสุทธิที่เกิดขึ้นจริงหลังเครดิต การจัดสรร การคืนเงิน หรือการชดเชย;
- การปล่อยมลพิษของผลิตภัณฑ์ที่ผ่านการตรวจสอบโดยอิสระภายใต้ขอบเขตที่สหราชอาณาจักรยอมรับ; และ
- อัตรา UK CBAM รายไตรมาสที่ใช้บังคับสำหรับเหล็กและเหล็กกล้า
ดังนั้น การยอมรับ CCTS ยังไม่ควรถูกแปลงเป็นส่วนเพิ่มราคาสากลในหน่วยดอลลาร์สหรัฐต่อตันสำหรับโรงงานอินเดีย หรือเป็นส่วนลดอัตโนมัติสำหรับผู้ซื้อในสหราชอาณาจักร
กรอบ CCTS เหล็กของอินเดียก้าวหน้าแล้ว แต่ต้นทุนยังคงเฉพาะเจาะจงตามโรงงาน
การปรับปรุงล่าสุดของกฎเป้าหมายความเข้มข้นการปล่อยก๊าซเรือนกระจกของสำนักงานประสิทธิภาพพลังงาน ปี 2025 รวมถึงการแก้ไขเฉพาะภาคส่วนสำหรับเหล็กและเหล็กกล้า ยืนยันว่ากรอบ CCTS ของอินเดียได้ก้าวพ้นขั้นตอนการแจ้งร่างแล้ว กฎดังกล่าวกำหนดเป้าหมายความเข้มข้นการปล่อยก๊าซเรือนกระจกให้กับโรงงานเหล็กที่มีภาระผูกพัน โรงงานที่ทำได้ดีกว่าเป้าหมายอาจได้รับใบรับรองเครดิตคาร์บอน ในขณะที่โรงงานที่ไม่ถึงเป้าหมายต้องจัดหาและส่งมอบใบรับรองเพื่อปฏิบัติตามภาระผูกพัน
กรอบนี้จะไม่สร้างภาระคาร์บอนที่สม่ำเสมอทั่วทั้งการผลิตเหล็กของอินเดีย ต้นทุนการปฏิบัติตามของแต่ละโรงงานจะขึ้นอยู่กับเป้าหมายที่ได้รับมอบหมาย ผลการปล่อยมลพิษที่ผ่านการตรวจสอบ สถานะใบรับรอง และราคาใบรับรองในขณะนั้น ระเบียบการซื้อขายของคณะกรรมการกำกับกิจการไฟฟ้าส่วนกลางกำหนดให้มีการค้นพบราคาผ่านตลาดแลกเปลี่ยนภายในช่วงราคาที่กำกับดูแล แทนที่จะเป็นราคาสากลคงที่
สถานะคาร์บอนที่เกิดขึ้นจะเฉพาะเจาะจงตามโรงงานและรอบการปฏิบัติตาม โรงงานอินเดียสองแห่งที่ผลิตเหล็กแผ่นรีดร้อนคล้ายกันจึงอาจเผชิญต้นทุนที่มีประสิทธิผลแตกต่างกัน CCTS ของอินเดียยังไม่สามารถแปลงเป็นต้นทุนคาร์บอนเดียว หรือมูลค่าการบรรเทาภาระ UK CBAM มาตรฐานต่อตันของเหล็กอินเดียได้
การเข้าถึงประเภท 1 ของสหราชอาณาจักรยังคงเป็นประตูการค้าในทันที
มาตรการเหล็กทดแทนของสหราชอาณาจักรมีผลบังคับใช้เมื่อวันที่ 1 กรกฎาคม 2026 สำหรับเหล็กประเภท 1 ที่มีแหล่งกำเนิดจากอินเดีย รวมถึงผลิตภัณฑ์เหล็กแผ่นรีดร้อนที่เกี่ยวข้อง โควตาประเทศมาตรฐานคือ 33,456 ตันต่อปี แบ่งเป็นสี่งวดรายไตรมาส งวดละ 8,364 ตันการนำเข้าที่อยู่นอกโควตาที่มีผลบังคับใช้จะต้องเสียอากรเพิ่มเติม 50%
|
เส้นทางสหราชอาณาจักร |
ขีดจำกัดที่ใช้บังคับ |
สถานะและความหมายเชิงพาณิชย์ |
|
โควตามาตรฐานอินเดีย หมวด 1 |
33,456 ตัน/ปี; 8,364 ตัน/ไตรมาส |
ณ วันที่ 25 กันยายน HMRC แสดงยอดจัดสรร 7,692.63 ตัน และคงเหลือ 671.37 ตัน: ใช้ไปแล้ว 91.97% |
|
เส้นทางหมวด 1 แบบการใช้ที่ได้รับอนุญาต ตุลาคม-ธันวาคม |
595,950 ตัน กลุ่มรวมทั่วโลก; อินเดียถูกจำกัดเพดานที่ 238,380 ตัน |
การเข้าถึงทั่วโลกแบบมาก่อนได้ก่อน เพดานอินเดียเป็นเพดานสูงสุด ไม่ใช่การสำรอง สินค้าต้องเข้าสู่กระบวนการศุลกากรที่กำหนดและถูกแปรรูปเป็นผลิตภัณฑ์ปลายน้ำที่มีคุณสมบัติตามเกณฑ์ |
|
นอกเส้นทางที่เปิดให้ใช้ |
ไม่มีการคุ้มครองโควตา |
อากรเพิ่มเติมคือ 50% การบรรเทาราคาคาร์บอนภายใต้ CBAM ไม่ได้หักล้างอากรเยียวยาทางการค้าที่แยกต่างหากนี้ |
โควตามาตรฐานที่ไม่ได้ใช้สามารถทบไปยังไตรมาสถัดไปได้เพียงไตรมาสเดียวเท่านั้น ยอดคงเหลือ ณ วันที่ 25 กันยายน ไม่ควรถือเป็นการยืนยันยอดยกไปเดือนตุลาคม เนื่องจากคำขอที่รับไว้จนถึงสิ้นไตรมาสวันที่ 30 กันยายน ยังสามารถลดยอดดังกล่าวได้ ชุดข้อมูลรายวันของ HMRC ยังเตือนด้วยว่ายอดคงเหลือที่เผยแพร่อาจล่าช้ากว่าคำขอที่อยู่ระหว่างดำเนินการ
การยกเว้นชั่วคราวสำหรับสัญญาที่มีคุณสมบัติตามเกณฑ์ซึ่งทำขึ้นก่อนวันที่ 14 มีนาคม 2026 มีผลใช้บังคับถึงวันที่ 30 กันยายนเท่านั้น ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป การจัดสรรโควตาหรือการใช้เส้นทางแบบการใช้ที่ได้รับอนุญาตอย่างถูกต้องจะมีความสำคัญมากขึ้นสำหรับการผ่านพิธีการศุลกากรใหม่ใด ๆ
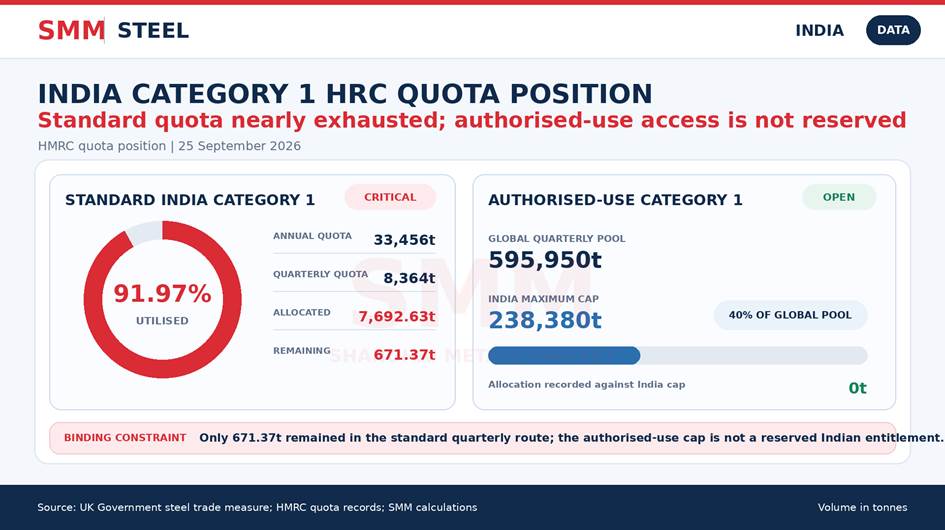
รูปที่ 1 สถานะโควตา HRC หมวด 1 ของอินเดีย ณ วันที่ 25 กันยายน 2026 ที่มา: HMRC; การคำนวณของ SMM
ขีดจำกัดการใช้ที่ได้รับอนุญาตร้อยละสี่สิบไม่ได้สงวนไว้สำหรับอินเดีย
เอกสารข้อมูลอย่างเป็นทางการของ CETA อินเดียระบุว่าอินเดียมีส่วนแบ่ง "เฉพาะ 40%" ของโควตาแบบการใช้ที่ได้รับอนุญาต และประเมินการเข้าถึงที่เป็นไปได้ประมาณ 945,000 ตัน/ปี ประกาศการบังคับใช้ของสหราชอาณาจักร ซึ่งเป็นกรอบกฎหมายเชิงปฏิบัติการสำหรับการผ่านพิธีการศุลกากร กำหนดกลุ่มรวมทั่วโลกแบบการใช้ที่ได้รับอนุญาตเพียงกลุ่มเดียว โดยมีเพดาน 40% สำหรับสินค้าที่มีถิ่นกำเนิดจากประเทศใดประเทศหนึ่ง
กลุ่มรวมทั่วโลกรายไตรมาสทั้งสี่รวมกันเท่ากับ 2,364,361 ตัน ร้อยละสี่สิบคือ 945,744 ตัน ซึ่งเป็นปริมาณสูงสุดต่อปีโดยประมาณที่อินเดียสามารถใช้ได้ในทางทฤษฎี หากการนำเข้าของอินเดียถึงเพดานในทุกไตรมาสไม่ใช่การจัดสรรปริมาณแบบกันไว้สำหรับอินเดียโดยเฉพาะ การเข้าถึงจริงขึ้นอยู่กับการใช้ตามลำดับก่อนหลังทั่วโลก เพดานรายประเทศ คุณสมบัติของผลิตภัณฑ์ กระบวนการศุลกากร และการแปรรูปขั้นปลาย การมองเพดานทางทฤษฎีว่าเป็นการเข้าถึงตลาดที่รับประกันจะทำให้ประเมินศักยภาพการส่งออกสูงเกินจริง
ข้อมูลศุลกากรยืนยันการค้าโดยไม่เกิดกระแสการส่งออกแบบสปอตใหม่
การกรองข้อมูลการนำเข้าที่แจ้งต่อ HMRC ตามประเทศต้นทางอินเดียของ SMM ได้ปริมาณช่วงมกราคม-กรกฎาคม 2026 ดังนี้:
ขอบเขตผลิตภัณฑ์เหล่านี้ซ้อนกันและต้องไม่นำมารวมกัน ยอดรวม HRC หมวด 1 ที่แน่นอนคือมาตรวัดแคบที่เกี่ยวข้อง ขณะที่ปริมาณกึ่งสำเร็จรูปที่ใหญ่กว่ามากอธิบายการไหลส่วนใหญ่ของ HS72 แบบกว้าง
ช่วงมกราคม-กรกฎาคมยังครอบคลุมระบอบนโยบายที่ต่างกัน ได้แก่ มาตรการปกป้องเดิม มาตรการใหม่ตั้งแต่วันที่ 1 กรกฎาคม และช่วงหน้าต่างสัญญาเปลี่ยนผ่านของเดือนกรกฎาคม ดังนั้นยอดศุลกากรรวม 26,351.740 ตันจึงไม่สามารถเทียบโดยตรงกับโควตามาตรฐานรายไตรมาสใหม่ 8,364 ตันเสมือนว่าสินค้าทั้งหมดเข้าภายใต้เส้นทางนั้น
ที่สำคัญที่สุด ข้อมูลศุลกากรระบุประเทศต้นทางที่แจ้ง รหัสสินค้า น้ำหนัก และช่วงเวลาการตรวจปล่อย แต่ไม่ได้ระบุผู้ซื้อปลายทาง ผู้ขาย ลักษณะสัญญา เส้นทางตรงหรือถ่ายลำ การใช้ขั้นปลาย หรือว่าการขนส่งนั้นเป็นธุรกิจสปอตใหม่หรือไม่ ข้อมูลสนับสนุนหลักฐานการค้าเหล็กระหว่างอินเดีย-สหราชอาณาจักรที่มีอยู่เดิม แต่ไม่สนับสนุนข้ออ้างว่ากระแสการซื้อสปอตใหม่ของสหราชอาณาจักรได้เริ่มขึ้นแล้ว
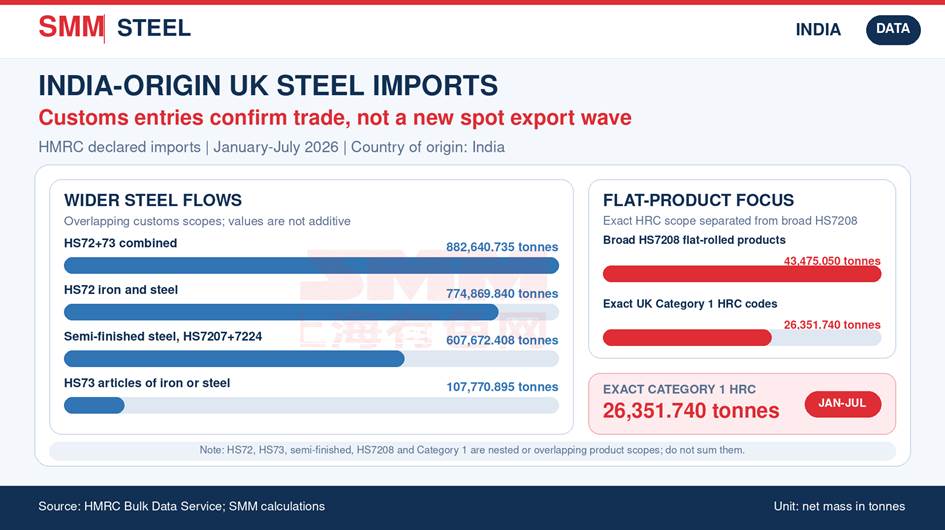
รูปที่ 2 ข้อมูลศุลกากรเหล็กสหราชอาณาจักรจากอินเดียช่วงมกราคม-กรกฎาคม 2026 ขอบเขตผลิตภัณฑ์ซ้อนกันและต้องไม่นำมารวมกัน ที่มา: HMRC; การคำนวณโดย SMM
ดุลภายในประเทศของอินเดียไม่สนับสนุนการตอบสนองราคาที่นำโดยการส่งออกขนาดใหญ่
ข้อมูลทางการของอินเดียช่วงเมษายน-กรกฎาคม 2026 แสดงการผลิตเหล็กสำเร็จรูป 54.7 ล้านตัน เทียบกับการบริโภค 56.0 ล้านตัน การนำเข้าอยู่ที่ 2.7662 ล้านตัน และการส่งออกอยู่ที่ 2.2923 ล้านตัน ทำให้อินเดียเป็นผู้นำเข้าเหล็กสำเร็จรูปสุทธิ 473,900 ตัน
ดุลของ HRC และแถบเหล็กชี้ไปในทิศทางเดียวกันการนำเข้าแตะระดับ 1.0152 ล้านตัน เทียบกับการส่งออกที่ 841,500 ตัน ทำให้มีสถานะนำเข้าสุทธิ 173,700 ตัน
ทั้งนี้ไม่ได้ขัดขวางการทำสัญญาส่งออกเป็นราย ๆ โดยเฉพาะเมื่อโรงงานต้องการความต่อเนื่องในการเดินเครื่องรีดหรืออุปสงค์ของผลิตภัณฑ์บางชนิดอ่อนตัว อย่างไรก็ตาม ข้อมูลนี้ไม่สนับสนุนมุมมองที่ว่าการรับรอง CCTS ของสหราชอาณาจักรจะเป็นตัวจุดชนวนให้เหล็กแผ่นรีดร้อนอินเดียเบนเข็มออกจากตลาดในประเทศเป็นวงกว้าง การที่ราคาในประเทศจะตอบสนองต่อการส่งออกอย่างยั่งยืนนั้น จำเป็นต้องให้ผลตอบแทนสุทธิจากการส่งออกปรับตัวดีขึ้นอย่างมีนัยสำคัญ และต้องเห็นการซื้อจากสหราชอาณาจักรหรือยุโรปที่สอดคล้องกับโควตาผ่านธุรกรรมซ้ำหลายครั้ง
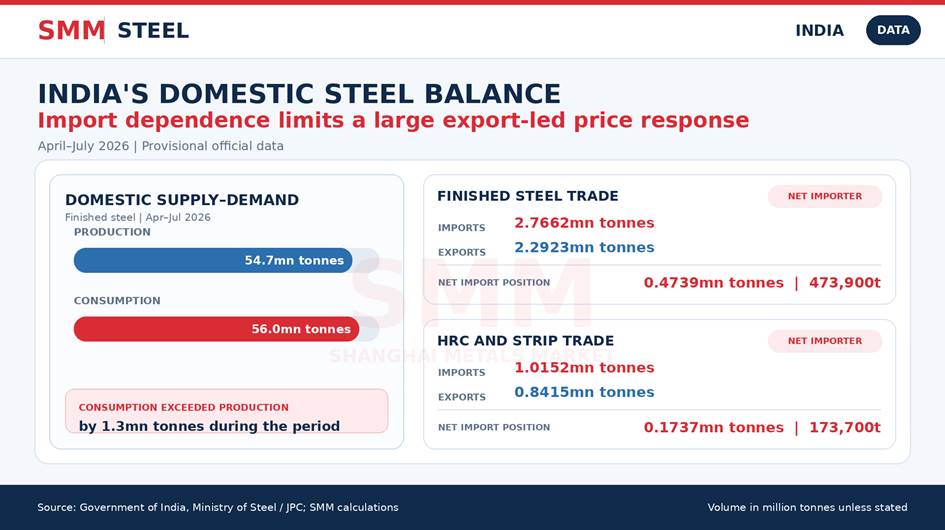
รูปที่ 3 ดุลเหล็กสำเร็จรูปและเหล็กแผ่นรีดร้อนของอินเดียช่วงเดือนเมษายน-กรกฎาคม 2026 ที่มา: รัฐบาลอินเดีย; การคำนวณของ SMM
ราคาปัจจุบันสะท้อนทางเลือกเชิงนโยบายโดยไม่มีส่วนต่าง arbitrage จากการส่งออก
งานสำรวจตลาดของ SMM ณ วันที่ 30 กันยายน ระบุราคาเหล็กแผ่นรีดร้อนอินเดียสำหรับยุโรปที่ 660 ดอลลาร์สหรัฐ/ตัน FOB อินเดีย ส่วนเหล็กแผ่นรีดร้อนยุโรปเหนือประเมินที่ 730 ดอลลาร์สหรัฐ/ตัน CFR โดยการสื่อสารในตลาดชี้ว่าระดับที่ตกลงซื้อขายจริงอยู่ราว 720-730 ดอลลาร์สหรัฐ/ตัน CFR ข้อเสนอที่ 740-750 ดอลลาร์สหรัฐ/ตัน CFR ยังไม่ได้รับการยืนยันว่าเป็นธุรกรรมใหม่ และยังไม่มีการยืนยันธุรกรรมตรงกับสหราชอาณาจักรรายใหม่
ระดับ CFR ยุโรปเหนือเป็นราคาอ้างอิงระดับภูมิภาค ไม่ใช่หลักฐานของข้อตกลงกับสหราชอาณาจักรหรือผลตอบแทนสุทธิเฉพาะของสหราชอาณาจักร ต้องปรับค่าขนส่ง ค่าท่า ค่าไฟแนนซ์ เส้นทางโควตา ภาระภาษี เงื่อนไขการส่งมอบ และเอกสารคาร์บอนให้เป็นมาตรฐานเดียวกันก่อน จึงจะเทียบกับราคา EXW ของอินเดียได้
เทียบกับเหล็กแผ่นรีดร้อนมุมไบที่ประมาณ 656 ดอลลาร์สหรัฐ/ตัน (63,000 รูปี/ตัน) EXW พื้นฐาน ราคา FOB ที่ 660 ดอลลาร์สหรัฐ/ตัน ให้ส่วนต่างเพียง 4 ดอลลาร์สหรัฐ/ตันก่อนหักต้นทุนขนส่งภายในอินเดียและค่าท่า บนพื้นฐานดังกล่าวจึงยังไม่มีส่วนต่าง arbitrage จากการส่งออกที่ชัดเจน
บทลงโทษทางโควตายังคงเป็นปัจจัยเชิงพาณิชย์ที่ครอบงำอยู่ เพื่อเป็นเพียงตัวอย่างอย่างง่าย ภาษีนอกโควตา 50% บนมูลค่าศุลกากร 660 ดอลลาร์สหรัฐ/ตัน จะเท่ากับ 330 ดอลลาร์สหรัฐ/ตัน ก่อนค่าขนส่ง CBAM หรือต้นทุน ณ ปลายทางอื่น ๆ ฐานศุลกากรที่แน่นอนต้องกำหนดเป็นรายการนำเข้าแต่ละครั้ง แต่ขนาดของตัวเลขแสดงให้เห็นว่าเหตุใดการหักราคาคาร์บอนในอนาคตที่ไม่แน่นอนจึงไม่สามารถชดเชยการเข้าถึงโควตาที่ไม่มีได้
ผลกระทบต่อตลาด
สำหรับโรงงานอินเดีย การรับรอง CCTS ช่วยปรับปรุงตำแหน่งเชิงกลยุทธ์สำหรับปี 2027 เนื่องจากผู้ผลิตที่พร้อมด้านเอกสารอาจสามารถแสดงต้นทุนคาร์บอนในประเทศที่เข้าเกณฑ์ และลดภาระ CBAM ของผู้นำเข้าในสหราชอาณาจักรได้ข้อได้เปรียบดังกล่าวจะขึ้นอยู่กับประสิทธิภาพและการตรวจสอบในระดับโรงงาน ไม่ใช่เพียงแหล่งกำเนิดจากอินเดียเท่านั้น
สำหรับผู้ซื้อในสหราชอาณาจักร การรับรองนี้ช่วยลดความเสี่ยงในการจ่ายซ้ำสำหรับต้นทุนการปล่อยก๊าซที่ผ่านการตรวจสอบแล้ว แต่ไม่ได้ขจัดความจำเป็นในการขอโควตาการเข้าถึง มูลค่าใด ๆ ที่เกิดจากการบรรเทาราคาคาร์บอนยังต้องเจรจาในเชิงพาณิชย์ การรับรองของ HMRC ไม่ได้กำหนดว่ามูลค่านั้นจะตกอยู่กับผู้นำเข้า แบ่งปันกับผู้ขาย หรือสะท้อนอยู่ในราคาซื้อขาย
สำหรับตลาดในประเทศอินเดีย ผลกระทบในทันทีถือว่าเป็นกลาง ราคา FOB ในปัจจุบันยังไม่สร้างกำไรสุทธิจากการส่งออกที่ชัดเจนเมื่อเทียบกับราคา Mumbai EXW อินเดียยังคงเป็นผู้นำเข้าสุทธิทั้งเหล็กสำเร็จรูปและ HRC/แถบเหล็กตามดุลการค้าทางการช่วงเดือนเมษายนถึงกรกฎาคม และยังไม่มีการทำธุรกรรมสปอตกับสหราชอาณาจักรใหม่เกิดขึ้น
ตัวชี้วัดชี้ขาดลำดับถัดไป ได้แก่:
- ยอดโควตามาตรฐานสุดท้ายของ HMRC ณ วันที่ 30 กันยายน และการยกยอดที่ได้รับการยืนยัน
- การใช้โควตาทั้งช่องทางมาตรฐานและการใช้ที่ได้รับอนุญาตในช่วงเดือนตุลาคมถึงธันวาคม
- ธุรกรรม HRC เฉพาะสหราชอาณาจักรที่ผ่านการตรวจสอบรายการแรกภายใต้กฎการเข้าถึงใหม่
- อัตรา CBAM ของสหราชอาณาจักรปี 2027 สำหรับเหล็กและเหล็กกล้าที่ประกาศครั้งแรก และ
- ภาระผูกพัน CCTS ระดับโรงงาน ราคาใบรับรอง และข้อมูลการปล่อยก๊าซที่ผ่านการตรวจสอบโดยอิสระ



