การวิเคราะห์ตารางวันหยุดของปลายน้ำและสภาพคำสั่งซื้อ
1. บทสรุป
จากการตรวจสอบไขว้ระหว่างประกาศขององค์กรและสภาพอุตสาหกรรม ตลาดปลายน้ำในช่วงวันหยุดคู่ของปีนี้มีลักษณะเด่นชัดประการหนึ่งคือ การจัดวันหยุดไม่ยาวนานเป็นพิเศษ แต่คุณภาพของคำสั่งซื้ออ่อนแออย่างเห็นได้ชัด
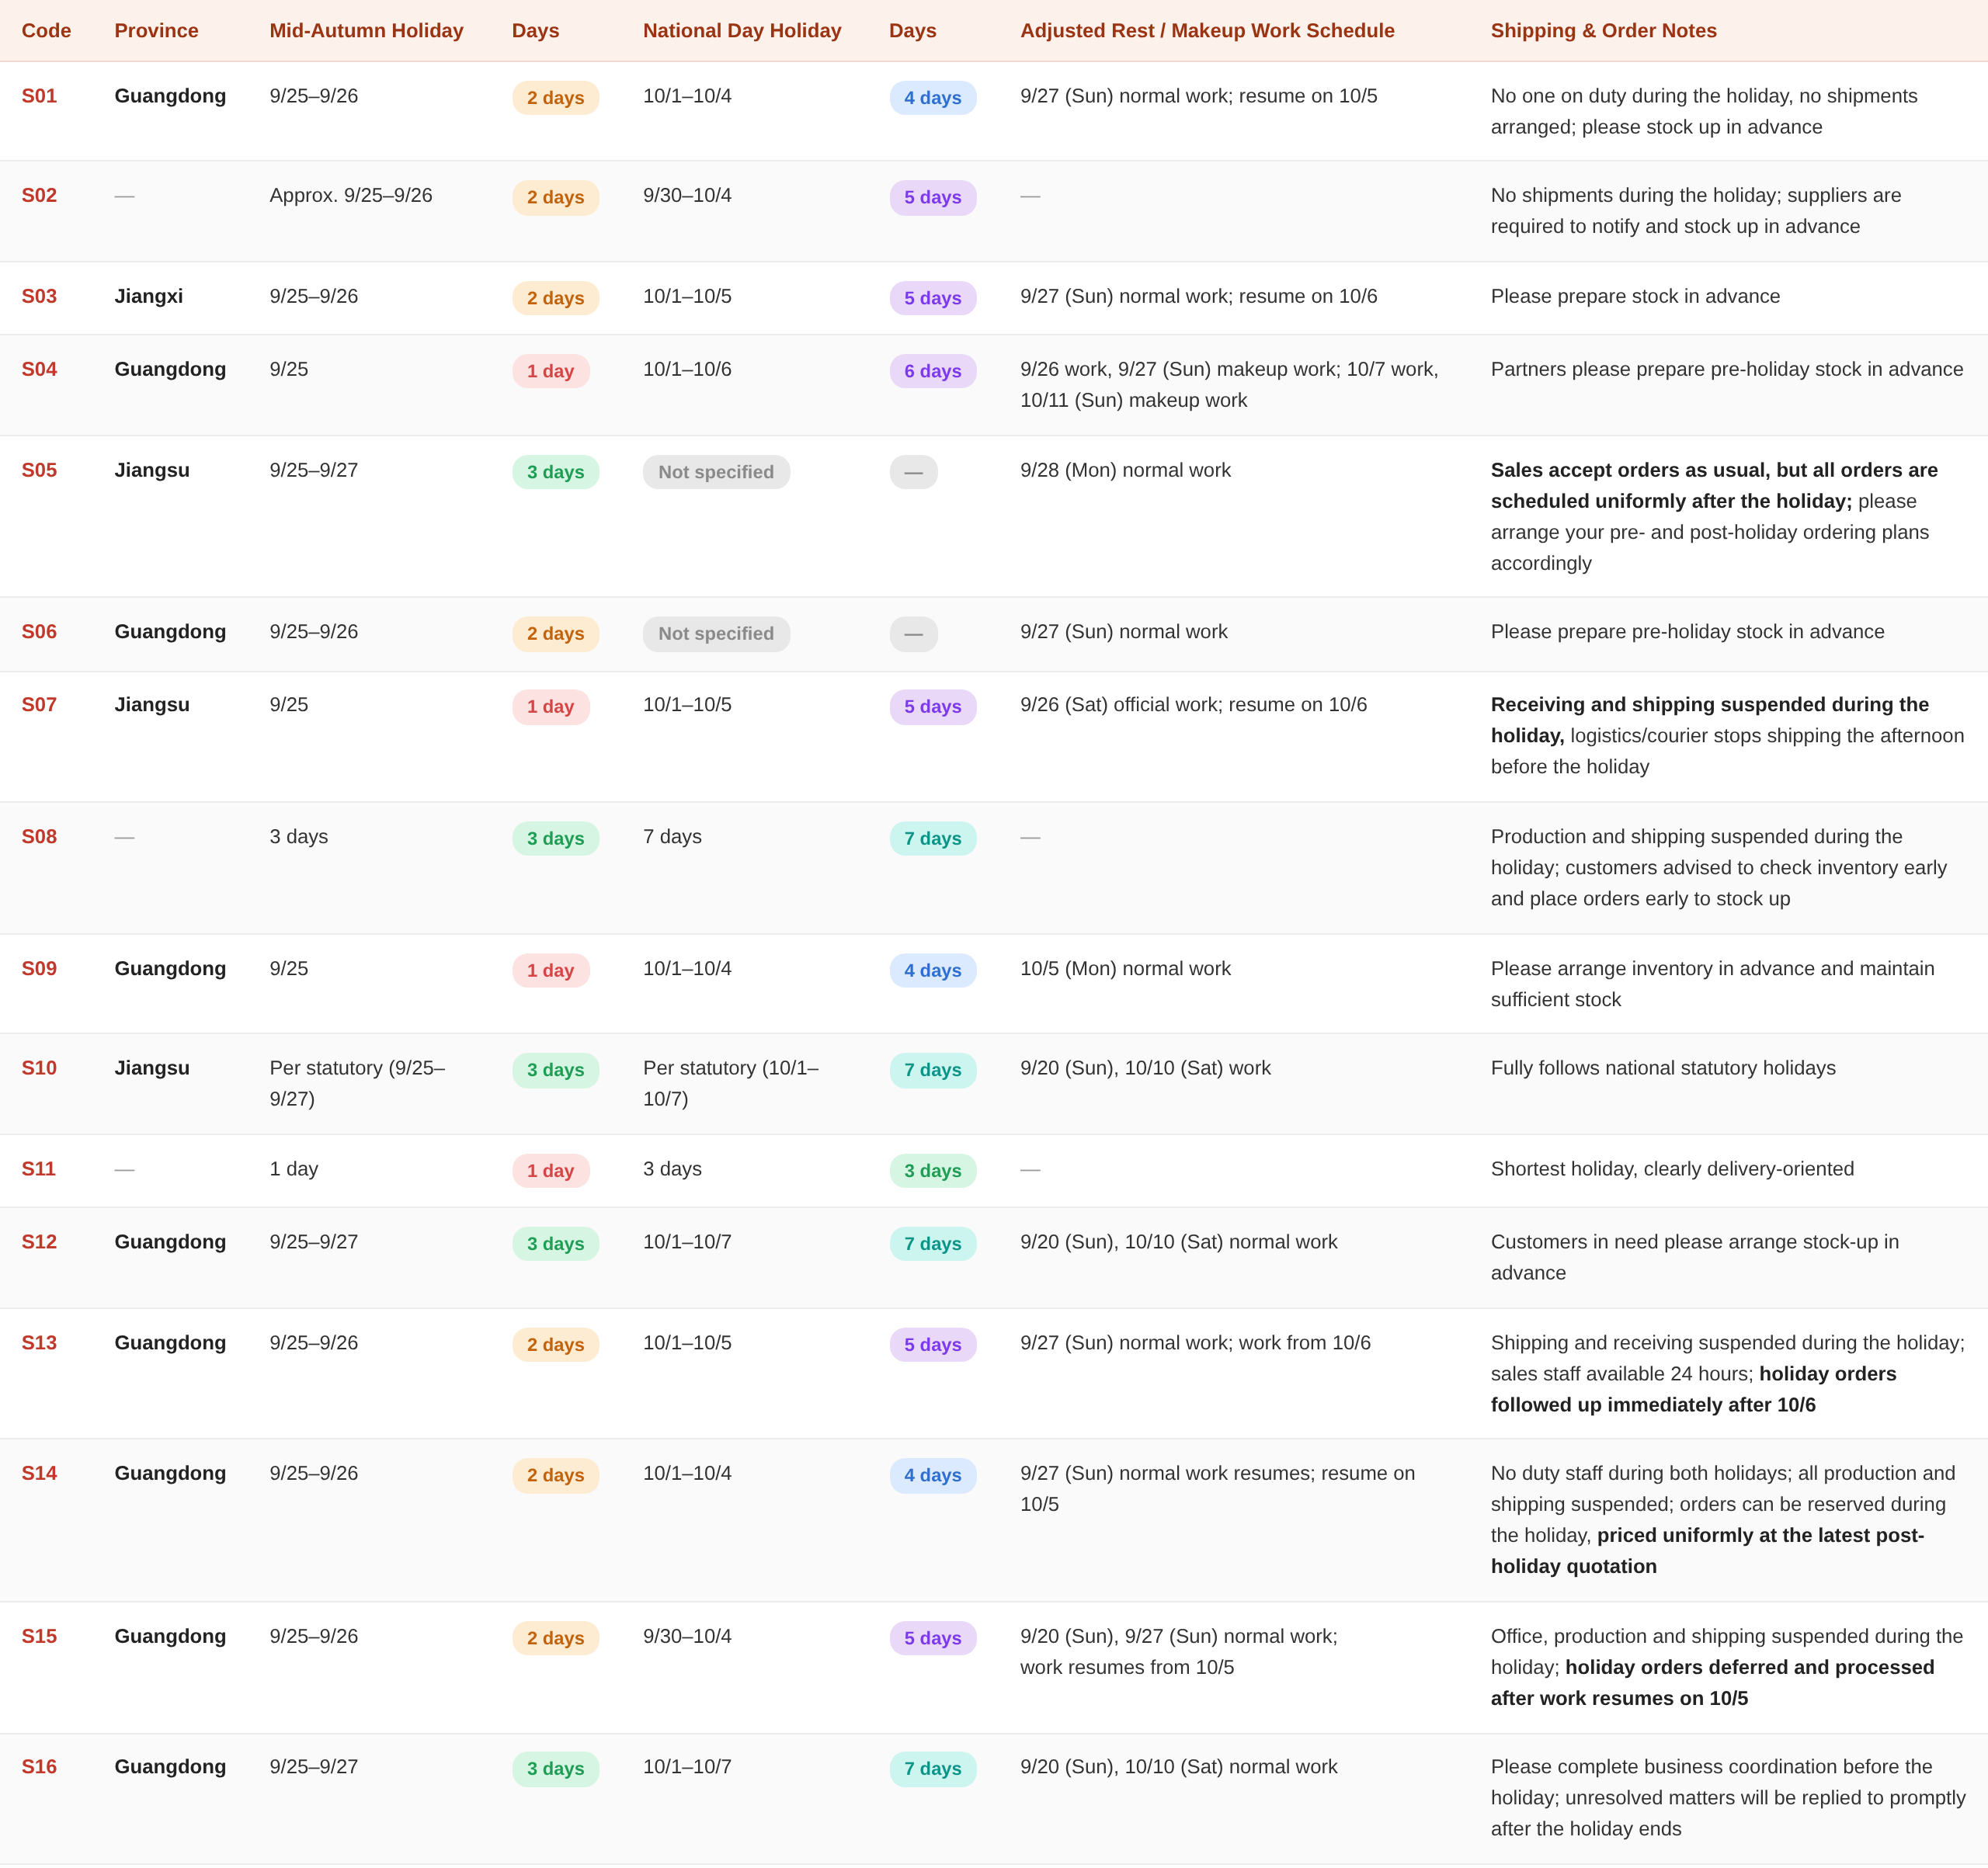
ประกาศจากฝั่งโหนดถูกครอบงำด้วยข้อความเช่น "ไม่มีการจัดส่งระหว่างวันหยุด" "โปรดสต็อกล่วงหน้า" และ "จัดรวมหลังวันหยุด" ซึ่งบ่งชี้ว่าห่วงโซ่อุปทานกำลังผลักภาระสินค้าคงคลังไปยังฝั่งลูกค้าอย่างแข็งขัน ประมาณ 30% ของผู้ประกอบการบัดกรีรายงานการเติบโตของคำสั่งซื้อเพียง 3%–10% และ "อัตราการเติบโตไม่ได้สูงกว่าการเพิ่มขึ้นตามฤดูกาลช่วงพีคเดือนกันยายน-ตุลาคมแบบดั้งเดิมอย่างมีนัยสำคัญ" โดยผู้ประกอบการส่วนใหญ่มีคำสั่งซื้อที่ทรงตัวและไม่มีการเปลี่ยนแปลงที่เด่นชัด กล่าวอีกนัยหนึ่ง ฤดูกาลพีคเองก็ซบเซาอยู่แล้ว และวันหยุดเพียงแต่ยืดความซบเซานี้ออกไปอีก
2. ตารางวันหยุดของปลายน้ำ
ในแง่ของการจัดวันหยุดของผู้ประกอบการปลายน้ำ ความแตกต่างของการกระจายตามอุตสาหกรรมมีมากกว่าความแตกต่างตามภูมิภาค ข้อมูลย้อนหลังของ SMM แสดงให้เห็นว่าผู้ประกอบการบัดกรีปลายน้ำโดยทั่วไปมีวันหยุดวันชาติ 5–6 วัน ในขณะที่ผู้ประกอบการประกอบอิเล็กทรอนิกส์ปลายทางและเครื่องใช้ไฟฟ้าภายในบ้านมีวันหยุดยาวกว่า โดยบางรายถึง 7 วัน เมื่อเปรียบเทียบกัน โรงถลุงมีความต่อเนื่องในการผลิตสูงกว่าและมีช่วงวันหยุดสั้นกว่า นี่คือพื้นฐานที่แท้จริงของคำกล่าวจากฝั่งโหนดที่ว่า "โหนดในวันชดเชยการทำงานจะยังคงจัดส่งตามปกติ"—โหนดดังกล่าวโดยทั่วไปคือขั้นตอนการถลุงหรือการแปรรูปลึก ซึ่งเป็นตำแหน่งบัฟเฟอร์เพียงแห่งเดียวตลอดช่วงวันหยุดทั้งหมด
เมื่อรวมประกาศจากโหนดกับแนวปฏิบัติของอุตสาหกรรม จังหวะวันหยุดของปลายน้ำในช่วงวันหยุดคู่สามารถสรุปได้เป็นสามช่วง:
กลางถึงปลายเดือนกันยายน ช่วงสต็อกก่อนวันหยุด ผู้ประกอบการปลายน้ำสั่งซื้อแบบกระจุกตัวและกักตุนวัสดุทั่วไป และโหนดยังคงสามารถจัดส่งได้ตามปกติในช่วงนี้ แต่จะค่อย ๆ กระชับเวลาปิดรับคำสั่งซื้อเมื่อใกล้ถึงวันหยุด นี่คือช่วงที่มีการต่อรองระหว่างปลายน้ำและโหนดเข้มข้นที่สุด—ปลายน้ำหวังจะรักษาสินค้าคงคลังให้ต่ำ ในขณะที่โหนดหวังจะล็อกปริมาณล่วงหน้า
ปลายเดือนกันยายนถึงต้นเดือนตุลาคม ช่วงสุญญากาศของการหยุดงาน ภาวะชะงักงันตามปกติกินเวลาประมาณ 13 วัน หลังจากหักวันทำงานชดเชยและช่วงตัดยอดคำสั่งซื้อก่อนวันหยุดแล้ว สุญญากาศการจัดส่งที่มีผลจริงอยู่ที่ประมาณ 9–10 วัน ส่วนที่ถูกมองข้ามได้ง่ายที่สุดคือช่วงไม่กี่วันสุดท้ายของเดือนกันยายน วิสาหกิจปลายน้ำส่วนใหญ่เลิกงานวันหยุดแล้ว แต่โหนดไม่รับคำสั่งเร่งด่วนอีกต่อไป และลูกค้ามักเข้าใจผิดว่า "สามารถจัดส่งได้แล้ว" ทั้งที่ความจริงแล้วการออกเดินทางโดยทั่วไปต้องรอจนหลังวันหยุด
กลางถึงปลายเดือนตุลาคม ช่วงฟื้นตัวหลังวันหยุด หลังการดำเนินงานปลายน้ำกลับมาดำเนินการตามปกติ คำสั่งซื้อหลั่งไหลเข้ามาอย่างหนาแน่น และโหนดจัดตารางการผลิตตามขนาดคำสั่งซื้อ โดยกำหนดส่งมอบของลูกค้ารายย่อยและรายกลางถูกเลื่อนออกไปเป็นเรื่องปกติ ความต้องการในช่วงนี้มักประกอบด้วยสองส่วน ได้แก่ คำสั่งซื้อที่เพิ่มขึ้นจริง และส่วนที่ถูกดึงไปใช้ล่วงหน้าจากการกักตุนก่อนวันหยุดในเดือนกันยายน
ในเชิงภูมิภาค SMM สังเกตว่าบรรยากาศการซื้อขายของวิสาหกิจบัดกรีในจีนตอนใต้ดีกว่าจีนตะวันออก จีนตะวันออกเน้นไปทางอิเล็กทรอนิกส์เพื่อผู้บริโภคและเครื่องใช้ไฟฟ้าภายในบ้านมากกว่า โดยผลงานที่ต่ำกว่าคาดในฤดูท่องเที่ยวนั้นเด่นชัดกว่า ประกาศส่วนใหญ่มาจากมณฑลกวางตุ้ง เจียงซู และเจียงซี ซึ่งสอดคล้องกับการกระจายตัวนี้
III. สถานการณ์คำสั่งซื้อ
การเติบโตของคำสั่งซื้อมีจำกัด และฤดูท่องเที่ยวต่ำกว่าที่คาดการณ์ไว้ สถิติของ SMM แสดงให้เห็นว่าอัตราการดำเนินงานรายเดือนของวิสาหกิจบัดกรีในเดือนสิงหาคม 2026 อยู่ที่ 72.8% ทรงตัวเมื่อเทียบเดือนก่อนหน้า ยังคงอยู่ในระดับค่อนข้างต่ำเมื่อเทียบกับช่วงเดียวกันในช่วงห้าปีที่ผ่านมา ขณะเดียวกัน SMM ได้รับทราบว่า "ฤดูท่องเที่ยวเดือนกันยายน" ของปีนี้ยังไม่เกิดขึ้นอย่างเต็มที่ ในช่วงเดียวกันของปี 2026 วิสาหกิจประมาณ 30% มีการเติบโตของคำสั่งซื้อเพียง 3%–10% ซึ่งห่างจากระดับปกติของฤดูท่องเที่ยวอย่างชัดเจน สิ่งนี้บ่งชี้ว่าวิสาหกิจปลายน้ำไม่ได้ไม่เต็มใจสั่งซื้อ แต่โดยทั่วไปใช้กลยุทธ์ซื้อตามความจำเป็นโดยไม่กักตุนท่ามกลางราคาดีบุกที่สูง
โครงสร้างความต้องการมีความแตกต่างกันอย่างมาก นี่คือความแตกต่างที่ใหญ่ที่สุดจากปีก่อนหน้า การบริโภคดีบุกต่อเซิร์ฟเวอร์ AI มากกว่าสามเท่าของเซิร์ฟเวอร์แบบดั้งเดิม และบรรจุภัณฑ์ขั้นสูงและหุ่นยนต์ฮิวแมนนอยด์เป็นแรงขับเคลื่อนการเติบโตใหม่ อย่างไรก็ตาม บัดกรีแบบดั้งเดิมและอิเล็กทรอนิกส์เพื่อผู้บริโภคมีการเติบโตที่ซบเซา และคำสั่งซื้อจากวิสาหกิจแถบเชื่อมโฟโตวอลเทอิกต่ำกว่าที่คาดไว้อย่างเห็นได้ชัดสภาวะคำสั่งซื้อที่แตกต่างกันภายในอุตสาหกรรมบัดกรีไม่สามารถสรุปด้วยตัวชี้วัดเดียวได้อีกต่อไป—วัสดุเฉพาะทางระดับไฮเอนด์มีอุปทานตึงตัว วัสดุทั่วไปอยู่ในระดับปานกลาง และวัสดุ PV อยู่ภายใต้แรงกดดัน。
สินค้าคงคลังบางมาก และการส่งผ่านรวดเร็ว ปัจจุบันผู้ประกอบการบัดกรีส่วนใหญ่ถือสินค้าคงคลัง (รวมวัตถุดิบ สินค้ากึ่งสำเร็จรูป และสินค้าสำเร็จรูป) ไว้ที่ประมาณครึ่งเดือน บางรายเพียง 7–10 วัน ยิ่งสินค้าคงคลังบางลงเท่าใด ผลกระทบจากวันหยุดก็ยิ่งถูกขยายมากขึ้น—เมื่ออุปสงค์ถูกปล่อยออกมาอย่างกระจุกตัวหลังวันหยุด ระยะเวลาการส่งมอบจะเป็นสิ่งแรกที่ได้รับแรงกดดัน
IV. คำเตือนความเสี่ยง
ความเสี่ยงด้านราคาเป็นแบบสองทาง:ราคาดีบุกอยู่ในระดับสูงสุดเป็นประวัติการณ์ และมีความเป็นไปได้ที่จะปรับตัวลงในไตรมาส 4 ปริมาณการกักตุนต้องผูกกับประมาณการยอดขายเพื่อหลีกเลี่ยงการด้อยค่าของสินค้าคงคลัง อย่างไรก็ตาม ในด้านอุปทาน การกลับมาผลิตเต็มกำลังที่รัฐว้าในเมียนมาร์ถูกเลื่อนออกไปเป็นปี 2027 การส่งออกของอินโดนีเซียอยู่ภายใต้การควบคุมโควตา และการทำเหมืองในสาธารณรัฐประชาธิปไตยคองโกเผชิญความเสี่ยงด้านความปลอดภัย หากตัวแปรใดเสื่อมลงอาจผลักดันราคาให้สูงขึ้น
ต้นทุนการปฏิบัติตามกฎระเบียบที่เพิ่มขึ้น: กฎระเบียบ EU RoHS และ REACH เข้มงวดขึ้นอย่างต่อเนื่อง ทำให้ต้นทุนการปฏิบัติตามกฎระเบียบสำหรับการส่งออกบัดกรีที่มีสารตะกั่วสูงขึ้น ผลิตภัณฑ์ที่เกี่ยวข้องกับลูกค้าในยุโรปต้องยืนยันสูตรและสถานะการรับรองล่วงหน้า