

เมื่อเข้าสู่เดือนกันยายน ราคาทองแดงไม่ได้ปรับตัวลดลงต่อเนื่องหลังธนาคารกลางสหรัฐฯ ประกาศขึ้นอัตราดอกเบี้ย แต่กลับฟื้นตัวอย่างรวดเร็วหลังจากเผชิญแรงกดดันเพียงช่วงสั้น ๆ ทองแดง SHFE กลับสู่ระดับสูง ขณะที่ทองแดง LME ขยับเข้าใกล้จุดสูงสุดเดิมอีกครั้ง การฟื้นตัวอย่างรวดเร็วนี้ไม่อาจอธิบายได้ด้วยความคาดหวังด้านมหภาคเพียงอย่างเดียว หากกล่าวให้ชัดเจนยิ่งขึ้น การซึมซับข่าวการขึ้นดอกเบี้ยอย่างเต็มที่และการซื้อคืนชอร์ตเซลในเวลาต่อมาเป็นตัวเร่งปฏิกิริยาในทันที ขณะที่ค่าธรรมเนียมการถลุง (TC) สำหรับสินแร่ทองแดงนำเข้าที่ติดลบอย่างมาก การซ่อมบำรุงโรงถลุงที่ขยายวงกว้างขึ้น และสต็อกทองแดงบริสุทธิ์ในจีนที่ลดลงอย่างรวดเร็ว เป็นปัจจัยพื้นฐานที่หนุนราคา
วัตถุดิบตึงตัวอย่างต่อเนื่องและการซ่อมบำรุงโรงถลุงบ่อยครั้งทำให้อุปทานถูกจำกัด
เมื่อวันที่ 18 กันยายน ดัชนีสินแร่ทองแดงนำเข้า SMM อยู่ที่ -221.89 ดอลลาร์สหรัฐต่อเมตริกตันแห้ง ลดลงอีก 12.19 ดอลลาร์สหรัฐต่อเมตริกตันแห้งจากครั้งก่อน และทำสถิติต่ำสุดใหม่ ค่าธรรมเนียมการแปรรูปแอโนดทองแดงก็อยู่ในระดับต่ำเป็นประวัติการณ์เช่นกัน สะท้อนถึงความตึงตัวต่อเนื่องของอุปทานแอโนดทองแดง ขณะเดียวกัน ราคากรดกำมะถันปรับตัวลดลงต่อเนื่องประมาณสองเดือนครึ่ง กัดกร่อนรายได้จากผลพลอยได้ของโรงถลุงอย่างต่อเนื่อง และเพิ่มแรงกดดันด้านการดำเนินงานทั่วทั้งภาคการถลุง
โรงถลุงทองแดงหลายแห่งในจีนมีกำหนดซ่อมบำรุงในเดือนตุลาคมและพฤศจิกายน ด้วยข้อจำกัดด้านความพร้อมของวัสดุป้อนเย็นเสริม คอขวดด้านวัตถุดิบกำลังสร้างความเสี่ยงขาลงต่อผลผลิตทองแดงบริสุทธิ์ แหล่งข่าวในตลาดระบุว่าโรงถลุงบางแห่งได้ส่งสัญญาณความตั้งใจที่จะลดการผลิตแล้ว และได้แจ้งลูกค้าว่าการส่งมอบภายใต้สัญญาระยะยาวจะลดลง แม้ยังไม่ได้ระบุขนาดของการลดดังกล่าว SMM จะติดตามการดำเนินการตามแผนซ่อมบำรุง ขอบเขตของการลดการผลิตจริง และผลกระทบส่วนเพิ่มของราคากรดกำมะถันต่ออัตราการเดินเครื่องของโรงถลุงต่อไป
ตามตารางการซ่อมบำรุง ความเข้มข้นของการซ่อมบำรุงโรงถลุงทองแดงในไตรมาสที่สองของปี 2026 สูงกว่าปี 2025 อย่างเห็นได้ชัด
|
ตัวชี้วัด |
2025 |
2026 |
การเปลี่ยนแปลง |
|
เหตุการณ์ซ่อมบำรุง |
30 |
38 |
เพิ่มขึ้น 8 ครั้ง หรือ 26.7% |
|
ระยะเวลาซ่อมบำรุงเฉลี่ย |
33.8 วัน |
35.2 วัน |
เพิ่มขึ้น 1.4 วัน |
|
การซ่อมบำรุง 40 วันขึ้นไป |
7 |
14 |
เพิ่มขึ้นเท่าตัว |
|
การซ่อมบำรุง 60 วันขึ้นไป |
2 |
5 |
เพิ่มขึ้น 3 ครั้ง |
จำนวนเหตุการณ์ซ่อมบำรุงที่กำหนดตลอดทั้งปีเพิ่มขึ้นจาก 30 เป็น 38 ครั้ง ขณะที่การซ่อมบำรุงระยะยาว 40 วันขึ้นไปเพิ่มขึ้นจาก 7 ครั้งเป็น 14 ครั้งในแง่ของช่วงเวลา จุดสูงสุดของการซ่อมบำรุงเลื่อนจากเดือนเมษายน–พฤษภาคมในปี 2025 ไปเป็นเดือนมีนาคม–มิถุนายนในปี 2026 โดยยังคงมีระลอกที่สองของการซ่อมบำรุงหนาแน่นในช่วงเดือนตุลาคม–พฤศจิกายน จากข้อมูลที่มีอยู่ในปัจจุบัน การสูญเสียผลผลิตรวมที่เกิดขึ้นจริงและที่คาดการณ์ไว้ในปี 2026 สูงกว่าผลกระทบที่บันทึกไว้จริงในปี 2025 เล็กน้อยแล้ว เนื่องจากยังไม่มีการเปิดเผยประมาณการสำหรับการซ่อมบำรุงบางรายการที่กำลังจะเกิดขึ้น การหยุดชะงักโดยรวมต่ออุปทานทองแดงบริสุทธิ์จากการซ่อมบำรุงโรงถลุงจึงคาดว่าจะมากกว่าในปี 2026 เมื่อเทียบกับปี 2025
การลดลงอย่างรวดเร็วของสต็อกเปลี่ยนตลาดจาก Contango เป็น Backwardation
การเคลื่อนไหวของสต็อกเป็นสัญญาณพื้นฐานที่ชัดเจนที่สุดเบื้องหลังการดีดตัวขึ้นล่าสุดของราคาทองแดง
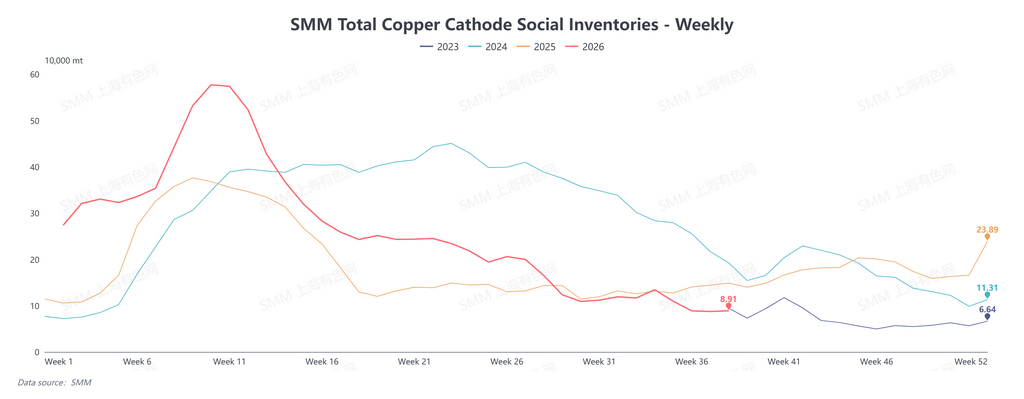
ช่วงวันหยุดตรุษจีนปี 2026 สต็อกทองแดงบริสุทธิ์ทางสังคมของจีนสะสมตัวอย่างรวดเร็ว โดยครั้งหนึ่งเคยแตะระดับประมาณ 570,000–580,000 ตัน หลังจากวันหยุด สต็อกลดลงอย่างต่อเนื่อง โดยลดลงมาอยู่ที่ประมาณ 200,000 ตันภายในสัปดาห์ที่ 25 การลดลงเร่งตัวขึ้นอีกในไตรมาสที่สาม โดยสต็อกลดลงเหลือประมาณ 90,000 ตันในสัปดาห์ที่ 36–37
เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า สต็อกในปัจจุบันไม่เพียงแต่ต่ำกว่าระดับปี 2024 และ 2025 อย่างมีนัยสำคัญ แต่ยังเข้าใกล้ระดับต่ำสุดตามฤดูกาลที่เห็นในช่วงไม่กี่ปีที่ผ่านมาอีกด้วย จากจุดสูงสุดของปี สต็อกทางสังคมในประเทศลดลงเกือบ 500,000 ตัน หรือลดลงมากกว่า 80%
นั่นหมายความว่ากันชนสต็อกของตลาดบางลงอย่างมาก เมื่อสต็อกอยู่ในระดับสูง การผันผวนของปริมาณสินค้าเข้าหรือการบริโภคหลายหมื่นตันอาจไม่เพียงพอที่จะเปลี่ยนโครงสร้างตลาดทางกายภาพ แต่เมื่อสต็อกลดลงสู่ระดับต่ำ การนำเข้าที่ล่าช้า การส่งมอบจากโรงถลุงที่ลดลง หรือการเติมสต็อกเป็นระยะของผู้ผลิตปลายน้ำสามารถขยายความตึงตัวในตลาดทางกายภาพได้อย่างรวดเร็ว
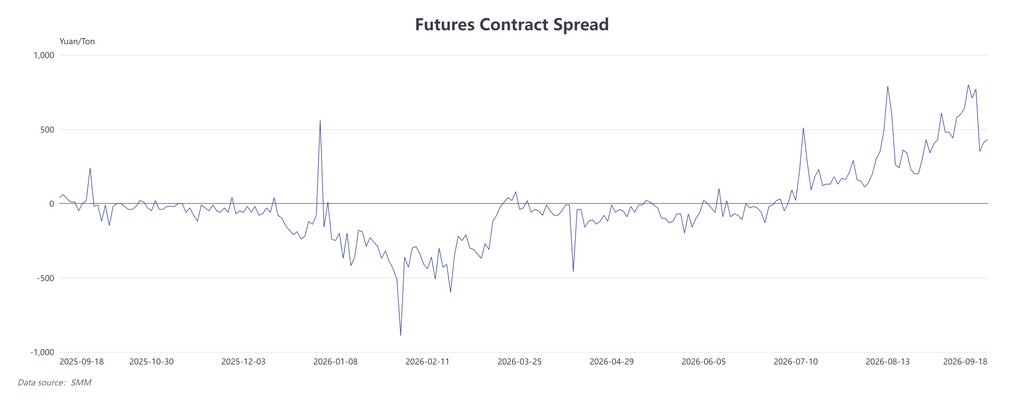
การเปลี่ยนโครงสร้างตลาดจาก contango เป็น backwardation คือภาพสะท้อนของสต็อกต่ำเหล่านี้ในตลาดฟิวเจอร์ส เมื่ออุปทานทางกายภาพที่พร้อมใช้ทันทีลดลง สัญญาใกล้จะมีพรีเมียมสูงกว่าสัญญาไกล ผู้ขายมีแนวโน้มที่จะยืนราคาแข็งขึ้น และส่วนต่างของสัญญาใกล้ก็ขยายกว้างขึ้นตามไปด้วย กล่าวอีกนัยหนึ่ง backwardation ไม่ใช่แรงขับเคลื่อนอิสระของการพุ่งขึ้นของราคาทองแดงในปัจจุบัน แต่เป็นผลจากสต็อกต่ำและอุปทานทางกายภาพที่ตึงตัว ขณะเดียวกันก็ตอกย้ำความคาดหวังเรื่องอุปทานตึงตัวในระยะใกล้
สิ่งสำคัญคือต้องทราบว่าสินค้าคงคลังที่ลดลงไม่ควรถูกตีความว่าเป็นอุปสงค์ของผู้ใช้ปลายทางที่เพิ่มขึ้นอย่างรวดเร็วเพียงอย่างเดียว การลดลงอย่างรวดเร็วของสินค้าคงคลังในจีนสะท้อนไม่เพียงแต่การสนับสนุนจากการบริโภคเท่านั้น แต่ยังรวมถึงการดึงหน่วยทองแดงเข้าสู่ตลาดสหรัฐฯ การขาดทุนจากการนำเข้า จังหวะเวลาของการมาถึงของสินค้า และการบำรุงรักษาโรงถลุง ดังนั้น ลักษณะที่แม่นยำยิ่งขึ้นของภาวะตึงตัวทางกายภาพในปัจจุบันคืออุปสงค์ไม่ได้อ่อนตัวลงอย่างมีนัยสำคัญ ในขณะที่อุปทานเสริมยังมาไม่ทันเพียงพอ ส่งผลให้สินค้าคงคลังที่พร้อมใช้งานลดลงอย่างรวดเร็ว
แนวโน้ม: ราคาทองแดงยังคงได้รับการหนุน แต่ความตึงเครียดของตลาดอาจเปลี่ยนทิศทางที่ระดับสูง
ในระยะสั้น สินค้าคงคลังทางสังคมของจีนยังคงอยู่ในระดับต่ำ เมื่อใกล้ถึงวันหยุดวันชาติและเทศกาลไหว้พระจันทร์ ผู้ผลิตปลายน้ำก็มีแนวโน้มที่จะสต็อกล่วงหน้า ซึ่งช่วยหนุนพรีเมียมสปอตและภาวะแบ็กเวอร์เดชันระยะใกล้อย่างต่อเนื่อง อย่างไรก็ตาม ในขณะเดียวกัน ส่วนต่าง C/L ได้พลิกกลับเป็นลบเล็กน้อย และหน้าต่างอาร์บิทราจข้ามตลาดสำหรับการส่งทองแดงไปยังสหรัฐฯ ได้ปิดลงเป็นส่วนใหญ่ กระแสทองแดงทั่วโลกจึงอาจเริ่มเปลี่ยนทิศทาง สร้างแรงกดดันด้านอุปทานที่อาจเกิดขึ้นในตลาดกายภาพของจีน
ประการแรก การเปลี่ยนแปลงของส่วนต่าง C/L และความเป็นไปได้ที่สินค้าจากต่างประเทศจะกลับมา ส่วนต่าง C/L ยังคงแคบลงจากระดับสูงก่อนหน้านี้ และขณะนี้ได้ขยับเข้าสู่แดนลบเล็กน้อย ซึ่งบ่งชี้ว่าแรงจูงใจด้านราคาของตลาดสหรัฐฯ สำหรับหน่วยทองแดงจากต่างประเทศได้อ่อนตัวลงอย่างมาก หากส่วนต่างติดลบนี้ยังคงอยู่ สินค้าส่วนเพิ่มที่เคยไหลไปยังสหรัฐฯ อาจถูกเปลี่ยนเส้นทางไปยังจีนและตลาดเอเชียอื่น ๆ ปริมาณการนำเข้าของจีนจึงอาจเพิ่มขึ้น สร้างแรงกดดันต่อพรีเมียมสปอตและภาวะแบ็กเวอร์เดชัน
อย่างไรก็ตาม การเจรจาการค้า การลงนามในสัญญา การบรรทุกสินค้า การเปลี่ยนเส้นทางเรือ และการขนส่งล้วนเกี่ยวข้องกับความล่าช้าด้านเวลา ดังนั้น การเปลี่ยนเส้นทางของสินค้าจะไม่สะท้อนในสินค้าคงคลังภายในประเทศทันที ผลกระทบมีแนวโน้มที่จะปรากฏให้เห็นในภายหลังผ่านปริมาณการนำเข้าและการเปลี่ยนแปลงของสินค้าคงคลังในเขตปลอดอากร ในทางกลับกัน หากความคาดหวังเรื่องภาษีศุลกากรของสหรัฐฯ ต่อทองแดงบริสุทธิ์ทวีความรุนแรงขึ้นอีกครั้งและส่วนต่าง C/L กว้างขึ้น แรงกดดันจากสินค้าที่กลับมาอาจผ่อนคลายลง
ประการที่สอง การสต็อกก่อนวันหยุดและประสิทธิภาพของพรีเมียมสปอต เมื่อใกล้ถึงวันหยุด ผู้ผลิตปลายน้ำจะต้องจัดหาวัตถุดิบล่วงหน้าเพื่อรองรับความต้องการในการผลิตและตารางโลจิสติกส์ในช่วงวันหยุดท่ามกลางสต็อกทางสังคมที่อยู่ในระดับต่ำและอุปทานที่พร้อมจำหน่ายทันทีมีจำกัด ผู้ขายมีแนวโน้มที่จะยืนกรานราคาเสนอขาย ค่าพรีเมียมสปอตอาจปรับตัวสูงขึ้นอีก ขณะที่ส่วนต่างราคาย้อนหลังระยะใกล้ (backwardation) อาจขยายลึกขึ้นตามไปด้วย
อย่างไรก็ตาม การสต็อกสินค้าก่อนวันหยุดส่วนหนึ่งสะท้อนถึงอุปสงค์ที่ถูกดึงมาล่วงหน้า เมื่อการสต็อกส่วนใหญ่เสร็จสิ้นแล้ว ราคาทองแดงที่สูงอาจกดดันการจัดซื้อของภาคปลายน้ำ และกิจกรรมการซื้อขายทางกายภาพอาจชะลอตัวลงอย่างรวดเร็ว ดังนั้น ความยั่งยืนของค่าพรีเมียมก่อนวันหยุดที่แข็งแกร่งขึ้นจึงควรประเมินจากธุรกรรมจริงและความเคลื่อนไหวของสต็อกหลังวันหยุด
ประการที่สาม ค่า TC ของหัวแร่ทองแดงนำเข้าและจังหวะการลดกำลังการผลิตจริงของโรงถลุง ค่า TC สำหรับหัวแร่ทองแดงนำเข้าติดลบอย่างหนักอยู่แล้ว และเศรษฐศาสตร์ของการแปรรูปหัวแร่นำเข้าสปอตยังคงย่ำแย่ลงอย่างต่อเนื่อง โรงถลุงบางแห่งจึงแสดงความเต็มใจที่จะลดการผลิตมากขึ้น คำถามสำคัญคือ ความตั้งใจเหล่านี้จะแปลงเป็นการสูญเสียผลผลิตจริงหรือไม่
หากการซ่อมบำรุงและการปรับลดอัตราการเดินเครื่องขยายวงกว้างขึ้นอีก การหดตัวของอุปทานทองแดงบริสุทธิ์ของจีนจะช่วยชดเชยแรงกดดันจากสินค้านำเข้าที่ไหลกลับมา ในทางกลับกัน หากผลผลิตฟื้นตัวอย่างรวดเร็วเมื่อการซ่อมบำรุงสิ้นสุดลง ขณะที่สินค้าจากต่างประเทศถูกเปลี่ยนเส้นทางมายังจีนพร้อมกัน แรงกดดันด้านอุปทานในประเทศก็อาจเพิ่มขึ้นอย่างชัดเจน
ประการที่สี่ ผลผลิตของโรงถลุงจีนจะฟื้นตัวได้หรือไม่ เมื่อการซ่อมบำรุงของโรงถลุงบางแห่งสิ้นสุดลง การฟื้นตัวของการผลิตทองแดงบริสุทธิ์ในช่วงไตรมาสที่สี่ ประกอบกับการกระจุกตัวของสินค้านำเข้าที่มาถึงเพิ่มขึ้น อาจทำให้สต็อกในประเทศเปลี่ยนจากการลดสต็อกไปสู่การทรงตัวหรือแม้แต่การสะสมเพิ่มขึ้น
โดยรวมแล้ว การสต็อกก่อนวันหยุดและสต็อกที่อยู่ในระดับต่ำควรยังคงหนุนค่าพรีเมียมสปอตในระยะใกล้ อย่างไรก็ตาม ส่วนต่าง C/L ที่ติดลบบ่งชี้ว่าแรงดึงดูดของสหรัฐฯ ต่อหน่วยทองแดงทั่วโลกได้มาถึงจุดเปลี่ยนที่อาจเกิดขึ้นแล้ว บททดสอบสำคัญถัดไปของตลาดคือ การลดอุปทานของโรงถลุงจะสามารถชดเชยการไหลกลับของสินค้านำเข้าได้หรือไม่ และการบริโภคพื้นฐานจะยังคงดูดซับราคาทองแดงที่สูงได้ต่อไปหรือไม่ เมื่อการสต็อกก่อนวันหยุดแบบกระจุกตัวสิ้นสุดลง



