I. การดำเนินงานตลาดซื้อขายไฟฟ้าแบบสปอต
ระหว่างวันที่ 7 ถึง 13 กันยายน อุณหภูมิทั่วประเทศจีนมีรูปแบบ “เหนือเย็น ใต้อุ่น” อย่างชัดเจน มวลอากาศเย็นเคลื่อนลงใต้ผ่านภาคเหนือและภาคตะวันออกเฉียงเหนือของจีนระหว่างวันที่ 7 ถึง 9 กันยายน ส่งผลให้อุณหภูมิในมณฑลซานตงและพื้นที่ใกล้เคียงลดลงอย่างเห็นได้ชัด ขณะที่พายุดีเปรสชันเขตร้อนเหนือทะเลจีนใต้ทำให้ภาคใต้ของจีนมีฝนตกอีกครั้งในช่วงปลายสัปดาห์ นอกเหนือจากสภาพอากาศแล้ว ต้นทุนเชื้อเพลิงกลายเป็นปัจจัยหนุนราคาไฟฟ้าสปอตที่สำคัญมากขึ้นเรื่อย ๆ ณ วันที่ 11 กันยายน ถ่านหินความร้อน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรี ปรับขึ้นเป็น 754 หยวน/ตัน ขณะที่ถ่านหิน 5,000 กิโลแคลอรี และ 4,500 กิโลแคลอรี ปรับขึ้นเป็น 684 หยวน/ตัน และ 617 หยวน/ตัน ตามลำดับ ราคา LNG ณ ท่าเรือจีนของ SMM ปรับขึ้นจาก 26.16 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 7 กันยายน ไปแตะระดับสูงสุดรายสัปดาห์ที่ 28.81 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 10 กันยายน ขณะที่ราคา LNG เฉลี่ยในภาคตะวันออกของมณฑลกวางตุ้งปรับขึ้นจาก 5,860 หยวน/ตัน เป็น 6,005 หยวน/ตัน เมื่อวันที่ 9 กันยายน ต้นทุนถ่านหินและก๊าซที่สูงขึ้นทำให้ต้นทุนส่วนเพิ่มของโรงไฟฟ้าพลังความร้อนและโรงไฟฟ้าก๊าซสูงขึ้น ขณะที่ปริมาณการผลิตไฟฟ้าจากพลังงานหมุนเวียน สภาพโหลด และการไหลของไฟฟ้าระหว่างมณฑลยังคงมีอิทธิพลต่อการเคลื่อนไหวของราคาระยะสั้น
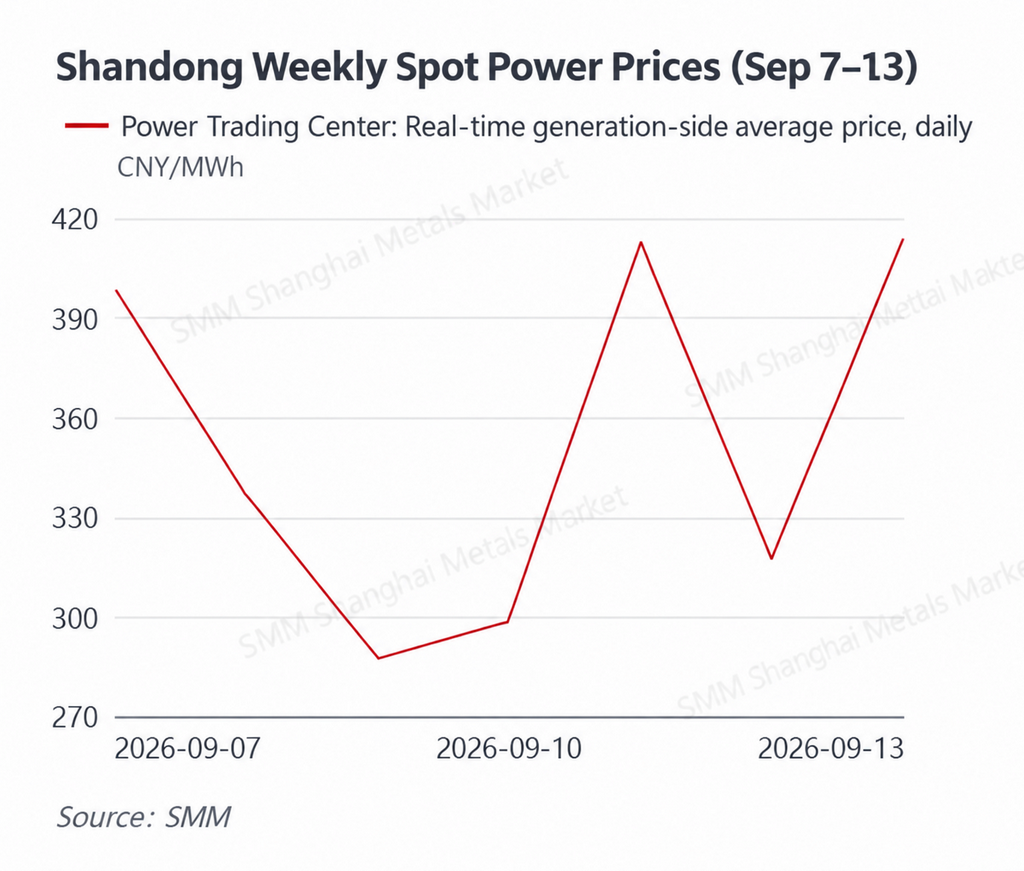
ราคาในมณฑลซานตงปรับลดลงก่อนแล้วจึงดีดตัวกลับ เนื่องจากอากาศเย็นลดโหลดลง ขณะที่ต้นทุนถ่านหินที่สูงขึ้นจำกัดการปรับลดลง ราคาเฉลี่ยฝั่งผลิตไฟฟ้าแบบเรียลไทม์ของมณฑลซานตงปรับลดลงจาก 398.27 หยวน/เมกะวัตต์ชั่วโมง เมื่อวันที่ 7 กันยายน เป็น 287.52 หยวน/เมกะวัตต์ชั่วโมง เมื่อวันที่ 9 กันยายน และยังคงค่อนข้างต่ำที่ 298.58 หยวน/เมกะวัตต์ชั่วโมง เมื่อวันที่ 10 กันยายน จากนั้นราคาดีดตัวกลับเป็น 412.64 หยวน/เมกะวัตต์ชั่วโมง เมื่อวันที่ 11 กันยายน และ 413.72 หยวน/เมกะวัตต์ชั่วโมง เมื่อวันที่ 13 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 352.08 หยวน/เมกะวัตต์ชั่วโมง มวลอากาศเย็นทำให้อุณหภูมิลดลงประมาณ 4–6 องศาเซลเซียส ระหว่างวันที่ 7 ถึง 9 กันยายน โดยอุณหภูมิต่ำสุดในภาคเหนือของมณฑลซานตงลดลงเหลือประมาณ 14–16 องศาเซลเซียส ส่งผลให้ความต้องการทำความเย็นลดลงอย่างมีนัยสำคัญ เมื่ออุณหภูมิฟื้นตัวในช่วงปลายสัปดาห์ โหลดก็ปรับตัวดีขึ้นเช่นกัน ขณะเดียวกัน ถ่านหิน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรี ปรับขึ้นอีกจาก 741 หยวน/ตัน เป็น 754 หยวน/ตัน เนื่องจากการผลิตไฟฟ้าจากถ่านหินยังคงมีบทบาทสำคัญในการกำหนดราคาส่วนเพิ่มในมณฑลซานตง ต้นทุนเชื้อเพลิงที่สูงขึ้นจึงทำหน้าที่เป็นฐานรองรับราคาเสนอเป็นหลัก ขณะที่การเปลี่ยนแปลงของปริมาณการผลิตไฟฟ้าจากพลังงานหมุนเวียนและสภาพโหลดเป็นปัจจัยขับเคลื่อนการดีดตัวกลับภายในสัปดาห์
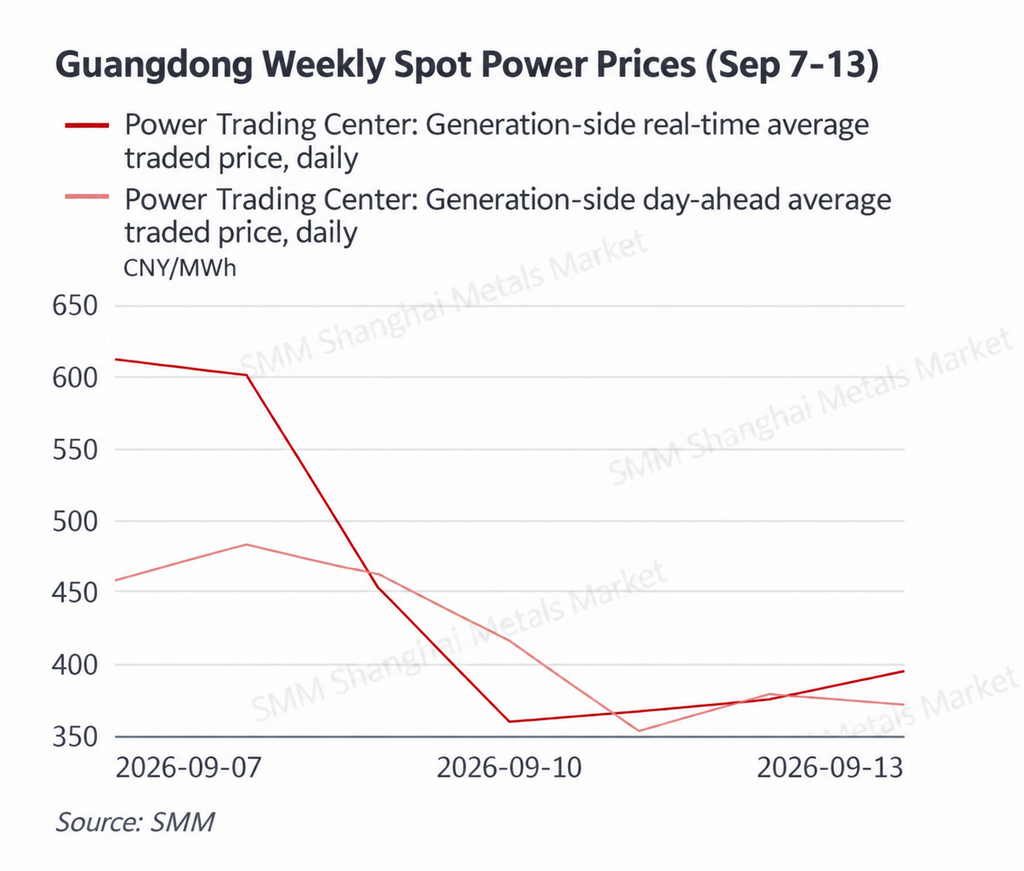
มณฑลกวางตุ้งเคลื่อนจากระดับสูงในช่วงต้นสัปดาห์ไปสู่ราคาที่ต่ำลงในช่วงหลัง เนื่องจากความต้องการทำความเย็นที่แข็งแกร่งและต้นทุนการผลิตไฟฟ้าจากก๊าซหนุนราคาในช่วงแรก ก่อนที่ฝนจะทำให้โหลดอ่อนตัวลงราคาเฉลี่ยด้านการผลิตไฟฟ้าล่วงหน้ารายวันของกวางตุ้งปรับตัวขึ้นจาก 456.52 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 กันยายน เป็น 481.47 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 8 กันยายน ก่อนค่อย ๆ ปรับตัวลงสู่ 353.27 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 11 กันยายน และปิดที่ 372.13 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 13 กันยายน ค่าเฉลี่ยรายวันล่วงหน้าของสัปดาห์อยู่ที่ประมาณ 417.06 หยวน/เมกะวัตต์ชั่วโมง ราคาแบบเรียลไทม์มีความผันผวนมากกว่า โดยแตะ 611.49 หยวน/เมกะวัตต์ชั่วโมง และ 601.14 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 และ 8 กันยายนตามลำดับ ก่อนลดลงสู่ 359.83 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 10 กันยายน และทรงตัวอยู่ที่ประมาณ 376–394 หยวน/เมกะวัตต์ชั่วโมงในช่วงสุดสัปดาห์ ค่าเฉลี่ยเรียลไทม์ของสัปดาห์อยู่ที่ประมาณ 451.57 หยวน/เมกะวัตต์ชั่วโมง สภาพอากาศแจ่มใสและอบอุ่นในช่วงวันที่ 7–10 กันยายนทำให้ความต้องการทำความเย็นยังคงค่อนข้างแข็งแกร่ง แต่ฝนตกหนักขึ้นตั้งแต่วันที่ 11 กันยายน เนื่องจากพายุดีเปรสชันเขตร้อนส่งผลกระทบต่อภาคตะวันตกของกวางตุ้งและพื้นที่ชายฝั่ง ทำให้ความต้องการเครื่องปรับอากาศอ่อนตัวลง ขณะเดียวกัน ราคา LNG ภาคตะวันออกของกวางตุ้งปรับตัวขึ้นจาก 5,860 หยวน/ตัน เป็น 6,005 หยวน/ตัน ส่วนราคา LNG ณ ท่าเรือของ SMM China พุ่งสูงถึง 28.81 ดอลลาร์สหรัฐ/ล้านบีทียู ต้นทุนก๊าซที่สูงขึ้นจึงหนุนต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากก๊าซให้แข็งแกร่งยิ่งขึ้น
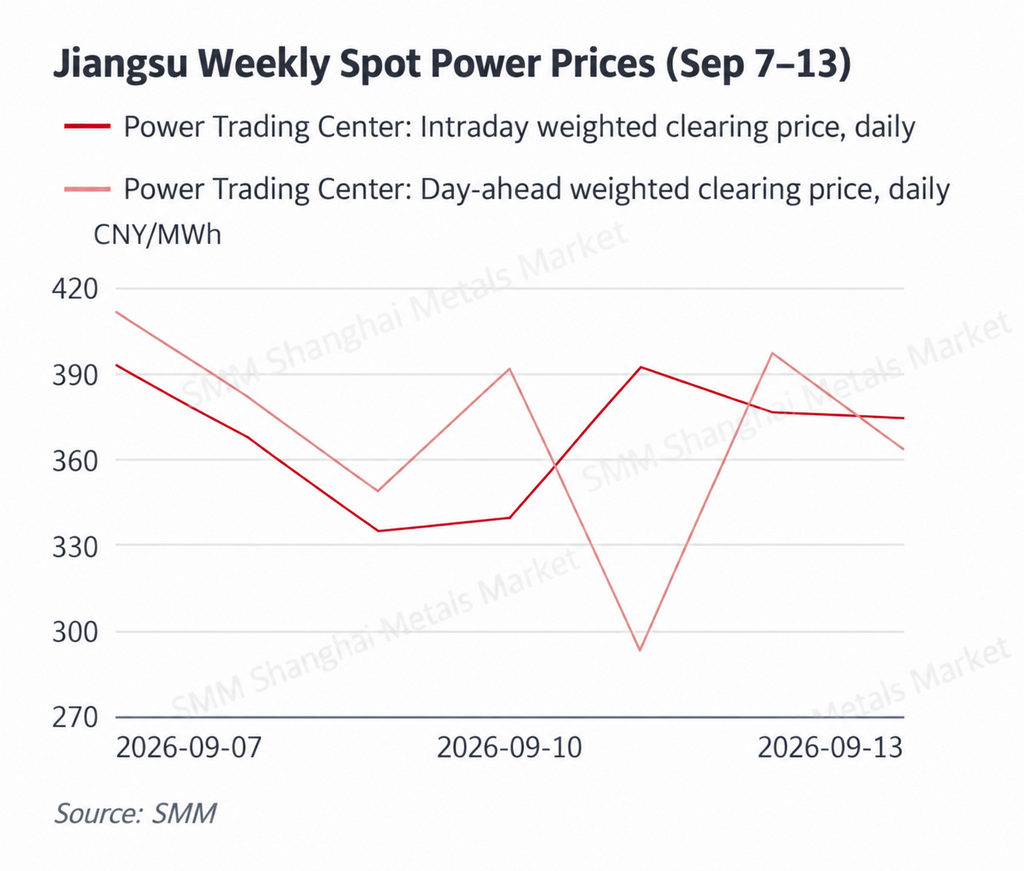
มณฑลเจียงซูยังคงผันผวน โดยอุปสงค์ตามฤดูกาลที่อ่อนตัวลงถูกชดเชยด้วยต้นทุนการผลิตไฟฟ้าจากถ่านหินที่สูงขึ้น ราคาเฉลี่ยถ่วงน้ำหนักล่วงหน้ารายวันของเจียงซูปรับตัวลงจาก 411.46 หยวน/เมกะวัตต์ชั่วโมงในช่วงต้นสัปดาห์ สู่ 293.28 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 11 กันยายน ก่อนฟื้นตัวสู่ 397.30 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 12 กันยายน และปิดที่ 363.64 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 13 กันยายน ค่าเฉลี่ยรายวันล่วงหน้าของสัปดาห์อยู่ที่ประมาณ 369.84 หยวน/เมกะวัตต์ชั่วโมง ราคาระหว่างวันส่วนใหญ่เคลื่อนไหวอยู่ในกรอบ 335–393 หยวน/เมกะวัตต์ชั่วโมง โดยเฉลี่ยทั้งสัปดาห์อยู่ที่ประมาณ 368.39 หยวน/เมกะวัตต์ชั่วโมง มวลอากาศเย็นทำให้อุณหภูมิลดลงจากประมาณ 30°C สู่ 25–27°C ในช่วงวันที่ 8–10 กันยายน ส่งผลให้ความต้องการทำความเย็นลดลงและจำกัดโอกาสที่ราคาจะปรับตัวขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม อุปสงค์ภาคอุตสาหกรรมยังค่อนข้างแข็งแกร่ง ขณะที่ราคาถ่านหินที่สูงขึ้นดันต้นทุนส่วนเพิ่มของโรงไฟฟ้าถ่านหินให้สูงขึ้น ส่งผลให้ตลาดของเจียงซูสะท้อนการชักเย่อระหว่างอุปสงค์ที่อ่อนตัวลงกับต้นทุนการผลิตที่แข็งแกร่งขึ้น โดยค่าเฉลี่ยล่วงหน้ารายวันและระหว่างวันยังคงค่อนข้างใกล้เคียงกัน
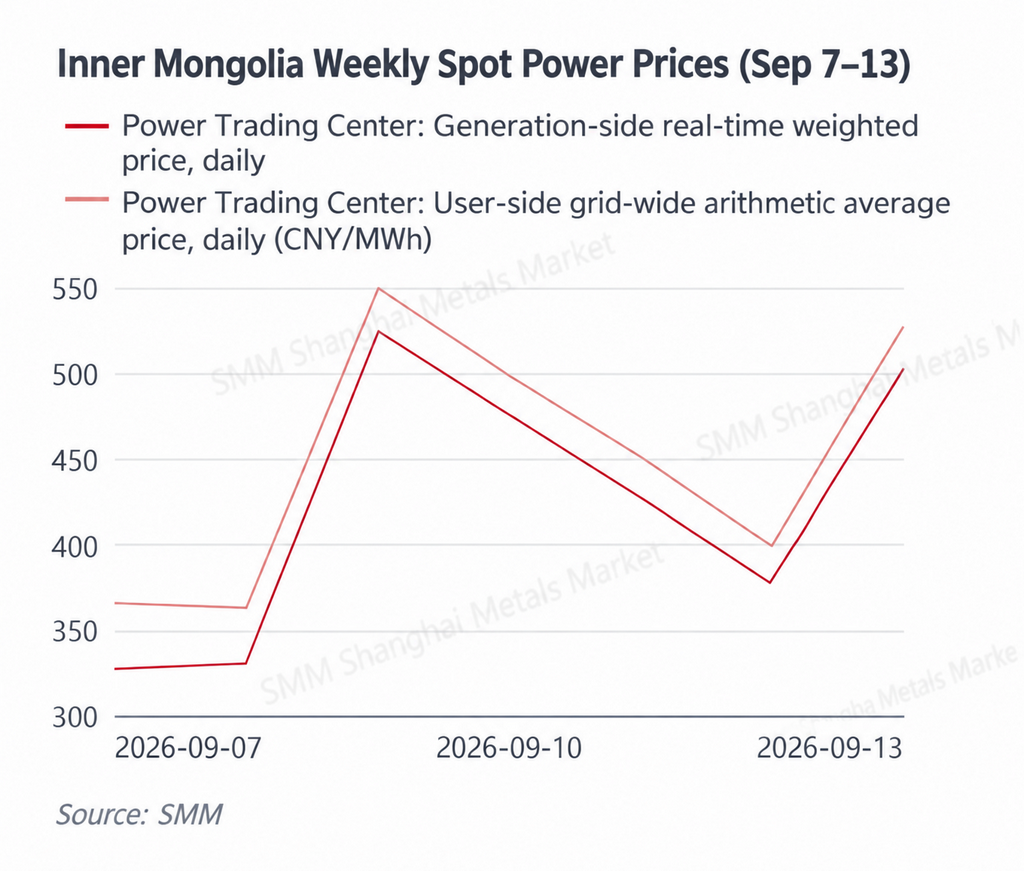
มองโกเลียในปรับตัวแข็งแกร่งขึ้นอย่างเห็นได้ชัด เนื่องจากความผันผวนของผลผลิตพลังงานหมุนเวียนขยายผลกระทบของต้นทุนส่วนเพิ่มจากถ่านหินที่สูงขึ้น ราคาเฉลี่ยถ่วงน้ำหนักตามเวลาจริงฝั่งผู้ผลิตปรับตัวขึ้นจาก 327.84 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 กันยายน เป็น 524.74 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 9 กันยายน ยังคงอยู่ในระดับสูงที่ 476.43 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 10 กันยายน และปรับขึ้นอีกครั้งเป็น 502.63 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 13 กันยายน ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 424.20 หยวน/เมกะวัตต์ชั่วโมง ขณะที่ค่าเฉลี่ยเลขคณิตฝั่งผู้ใช้ทั่วทั้งระบบปรับขึ้นมาอยู่ที่ประมาณ 451.04 หยวน/เมกะวัตต์ชั่วโมง ด้วยสัดส่วนการผลิตไฟฟ้าจากลมและแสงอาทิตย์ที่สูง ตลาดสปอตของมองโกเลียในฝั่งตะวันตกจึงยังคงอ่อนไหวอย่างมากต่อปริมาณการผลิตไฟฟ้าหมุนเวียนและภาวะการส่งออก เมื่อการผลิตไฟฟ้าหมุนเวียนมีกำลังสูง ราคาอาจลดลงอย่างรวดเร็ว แต่เมื่อผลผลิตต่ำกว่าคาดและต้องพึ่งพาโรงไฟฟ้าถ่านหินมากขึ้น ต้นทุนถ่านหินที่สูงขึ้นก็จะส่งผ่านไปยังราคาเสนอขายส่วนเพิ่มได้โดยตรงยิ่งขึ้น การปรับขึ้นรายสัปดาห์จึงไม่ได้สะท้อนเพียงต้นทุนถ่านหินที่สูงขึ้นเท่านั้น แต่ยังสะท้อนปฏิสัมพันธ์ระหว่างความผันผวนของพลังงานหมุนเวียนกับการพึ่งพาไฟฟ้าจากถ่านหินเพื่อรักษาสมดุลที่เพิ่มขึ้นด้วย
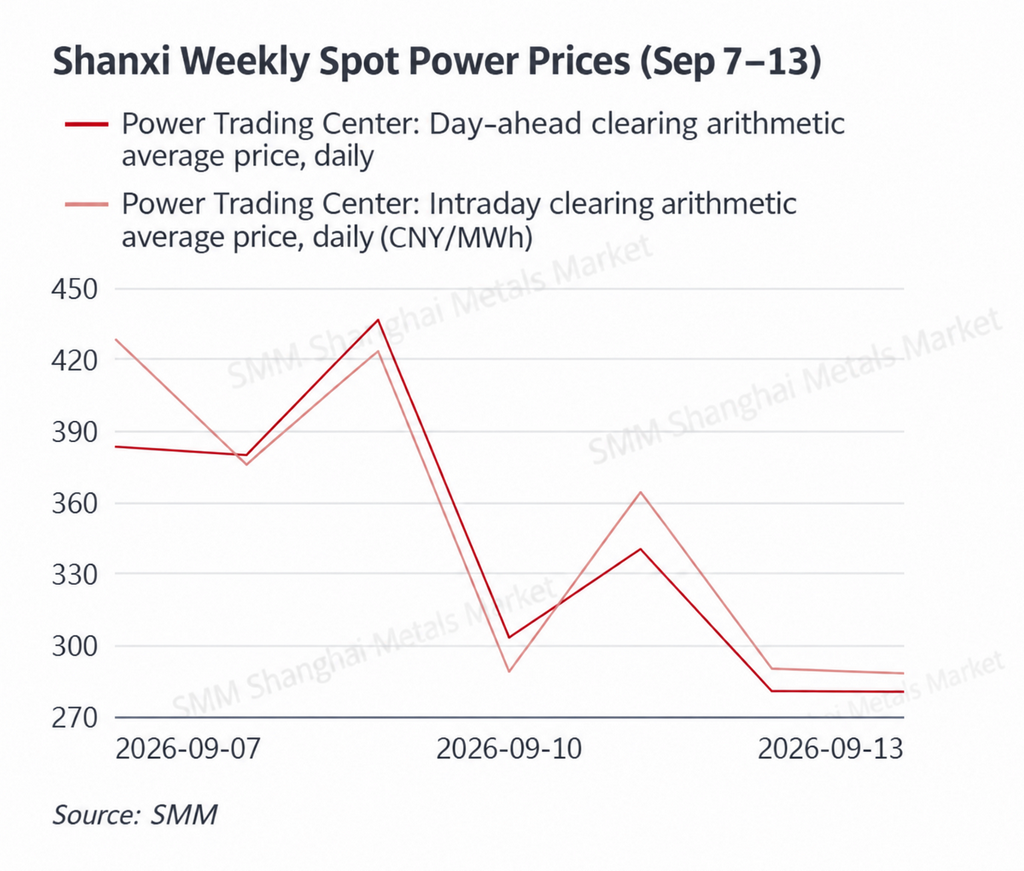
มณฑลชานซีปรับตัวจากระดับสูงในช่วงต้นสัปดาห์มาสู่การปรับลดลงอย่างชัดเจนในช่วงท้าย เนื่องจากแรงหนุนจากต้นทุนถ่านหินที่แข็งแกร่งขึ้นถูกหักล้างด้วยภาวะอุปสงค์-อุปทานที่ผ่อนคลายลง ราคาเฉลี่ยเลขคณิตล่วงหน้ารายวันของชานซียังคงอยู่ในระดับสูงที่ 379–437 หยวน/เมกะวัตต์ชั่วโมงระหว่างวันที่ 7–9 กันยายน โดยแตะ 436.56 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 9 กันยายน ก่อนจะร่วงลงอย่างรวดเร็วมาอยู่ที่ประมาณ 281 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 12–13 กันยายน ค่าเฉลี่ยล่วงหน้ารายสัปดาห์อยู่ที่ประมาณ 343.38 หยวน/เมกะวัตต์ชั่วโมง ราคาระหว่างวันก็ปรับลดลงจาก 428.47 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 กันยายน มาอยู่ที่ประมาณ 288–290 หยวน/เมกะวัตต์ชั่วโมงในช่วงสุดสัปดาห์ โดยมีค่าเฉลี่ยรายสัปดาห์ประมาณ 351.34 หยวน/เมกะวัตต์ชั่วโมง ชานซีมีสัดส่วนการผลิตไฟฟ้าจากถ่านหินค่อนข้างสูง ดังนั้นอุปทานถ่านหินที่ตึงตัวและราคาเชื้อเพลิงที่สูงขึ้นจึงยังคงหนุนต้นทุนการผลิตส่วนเพิ่ม อย่างไรก็ตาม เมื่ออุณหภูมิลดลงและภาวะระบบผ่อนคลายลงในช่วงท้ายสัปดาห์ ภาระไฟฟ้าที่อ่อนแอกว่าก็มีน้ำหนักมากกว่าแรงหนุนด้านต้นทุนและกดดันราคาสปอตให้ลดลง ราคาถ่านหินจึงช่วยเสริมฐานราคาตลาด ขณะที่จุดสูงสุดของราคาระยะสั้นยังคงขึ้นอยู่กับภาระไฟฟ้าจริงและอุปสงค์การส่งออกข้ามมณฑล
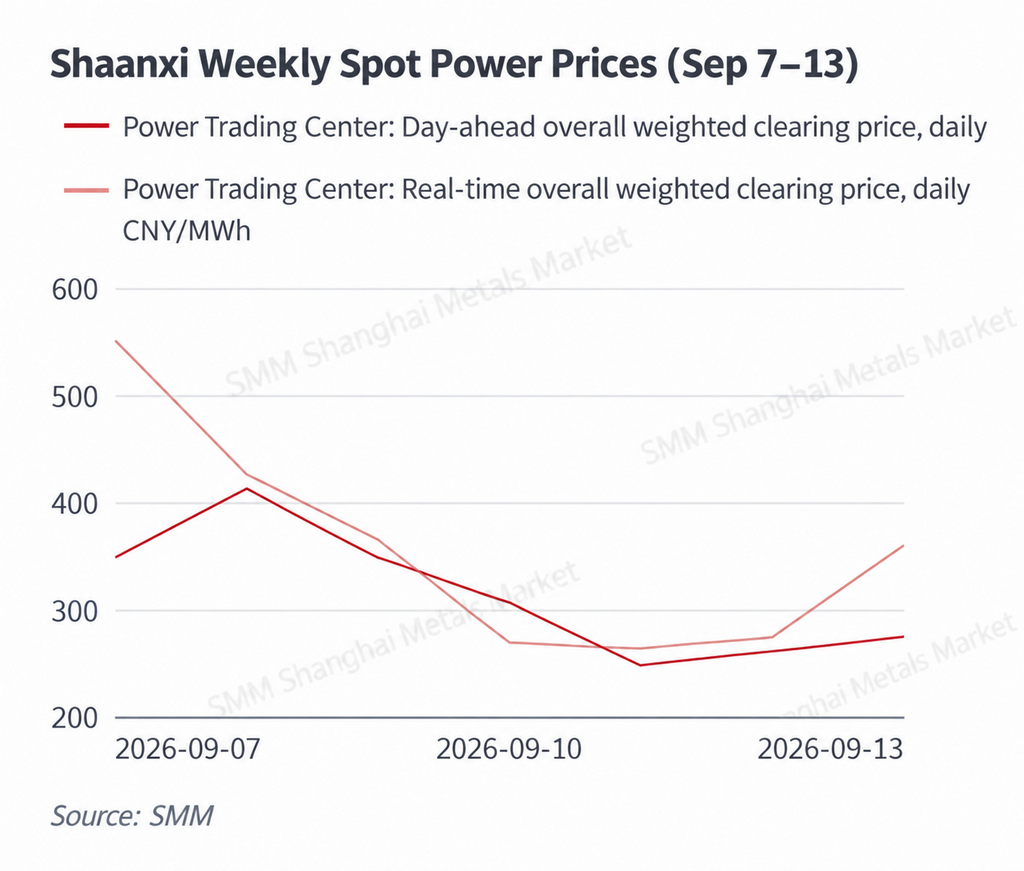
ศูนย์กลางราคาของมณฑลส่านซีปรับตัวสูงขึ้นโดยรวม ขณะที่ภาวะตึงตัวตามเวลาจริงในช่วงต้นสัปดาห์ยิ่งขยายผลกระทบของต้นทุนการผลิตไฟฟ้าจากถ่านหิน ราคาเฉลี่ยถ่วงน้ำหนักล่วงหน้ารายวันของส่านซีปรับขึ้นจาก 348.35 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 กันยายน เป็น 412.76 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 8 กันยายน ก่อนจะลดลงมาอยู่ที่ 248.45 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 11 กันยายนค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 314.60 หยวน/เมกะวัตต์ชั่วโมง ราคาเรียลไทม์พุ่งแตะ 550.73 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 กันยายน จากนั้นค่อย ๆ ลดลงมาอยู่ที่ประมาณ 263–274 หยวน/เมกะวัตต์ชั่วโมงในช่วงวันที่ 10–12 กันยายน ก่อนจะดีดกลับขึ้นเป็น 359.74 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 13 กันยายน ค่าเฉลี่ยเรียลไทม์รายสัปดาห์อยู่ที่ประมาณ 358.43 หยวน/เมกะวัตต์ชั่วโมง ช่องว่างประมาณ 44 หยวน/เมกะวัตต์ชั่วโมงระหว่างค่าเฉลี่ยเรียลไทม์รายสัปดาห์กับค่าเฉลี่ยเดย์อะเฮดบ่งชี้ว่าสภาพการเดินระบบจริงโดยรวมตึงตัวกว่าที่คาดการณ์ไว้ในพยากรณ์เดย์อะเฮด ความผันผวนระยะสั้นของผลผลิตพลังงานหมุนเวียนเพิ่มความอ่อนไหวของตลาดต่อการผลิตไฟฟ้าสำรองจากโรงไฟฟ้าถ่านหิน ขณะที่ราคาถ่านหินที่สูงขึ้นทำให้ต้นทุนส่วนเพิ่มของหน่วยผลิตถ่านหินเพิ่มขึ้นเมื่อผลผลิตพลังงานหมุนเวียนไม่เพียงพอ
โดยรวมแล้ว ราคาเฉลี่ยรายสัปดาห์ในตลาดที่ติดตามทั้งหกแห่งโดยทั่วไปสูงกว่าสัปดาห์ก่อนหน้า แต่การเคลื่อนไหวภายในสัปดาห์ในหลายมณฑลแสดงรูปแบบพุ่งขึ้นแล้วถอยกลับอย่างชัดเจน อากาศที่เย็นลงทำให้ความต้องการไฟฟ้าในซานตง ชานซี และตลาดภาคเหนืออื่น ๆ ลดลง ซึ่งโดยปกติจะกดดันราคาสปอต ขณะที่ราคาถ่านหินที่สูงขึ้นจำกัดขอบเขตการปรับตัวลง กวางตุ้งเผชิญแรงกดดันขาขึ้นเพิ่มเติมจากต้นทุน LNG ที่สูงขึ้น ซึ่งเสริมแรงหนุนต้นทุนจากการผลิตไฟฟ้าด้วยก๊าซธรรมชาติ ในมองโกเลียในตะวันตกและส่านซี ราคาถ่านหินไม่ได้กำหนดทิศทางราคาเพียงลำพัง แต่ต้นทุนเชื้อเพลิงที่สูงขึ้นขยายราคาส่วนเพิ่มในช่วงที่ผลผลิตพลังงานหมุนเวียนต่ำและการเดินเครื่องถ่านหินมากขึ้น เมื่ออุณหภูมิยังคงผ่อนคลายต่อเนื่องจนถึงกลางเดือนกันยายน ตลาดจะมุ่งความสนใจไปที่ความเร็วของการฟื้นตัวของอุปทานถ่านหิน การคงอยู่ของราคา LNG ที่สูง ผลผลิตพลังงานหมุนเวียน และการเปลี่ยนแปลงของกระแสไฟฟ้าระหว่างมณฑลมากขึ้น
พลังงานปฐมภูมิ
7–13 กันยายน
ถ่านหินความร้อน: ความต้องการภาคไฟฟ้าเข้าสู่ช่วงนอกฤดูกาลสูงสุด แต่การฟื้นตัวของอุปทานที่ช้าทำให้ราคา CCTD ยังคงมีแนวโน้มขาขึ้น
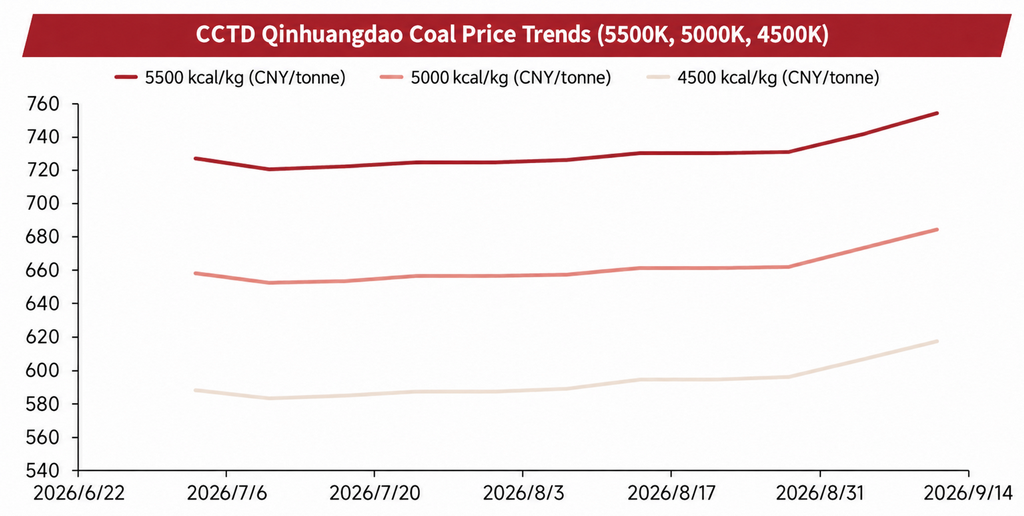
ณ วันที่ 11 กันยายน ถ่านหินความร้อน CCTD ฉินหวงเต่า 5,500 กิโลแคลอรีประเมินที่ 754 หยวน/ตัน เพิ่มขึ้น 13 หยวน/ตันจากวันที่ 4 กันยายน เกรด 5,000 กิโลแคลอรีเพิ่มขึ้น 11 หยวน/ตันเป็น 684 หยวน/ตัน ขณะที่เกรด 4,500 กิโลแคลอรีเพิ่มขึ้น 11 หยวน/ตันเป็น 617 หยวน/ตัน หลังผ่านช่วงฤดูกาลความต้องการสูงสุดในฤดูร้อน การใช้ไฟฟ้าจากถ่านหินเริ่มลดลงแล้ว แต่ราคาถ่านหินยังคงปรับตัวขึ้นต่อเนื่อง ซึ่งบ่งชี้ว่าการปรับขึ้นรอบล่าสุดขับเคลื่อนด้วยข้อจำกัดด้านอุปทานและความตึงตัวในห่วงโซ่การหมุนเวียนมากกว่าความต้องการของผู้ใช้ปลายทางที่แข็งแกร่งขึ้น ผลผลิตถ่านหินในประเทศยังคงต่ำกว่าระดับปีก่อนในเดือนสิงหาคม และแม้ว่าการหดตัวจะแคบลงจากเดือนกรกฎาคม แต่ความเร็วของการฟื้นตัวของอุปทานยังค่อนข้างช้า
อุปสงค์: เมื่อมวลอากาศเย็นทวีกำลังขึ้นทั่วภาคเหนือของจีน ความต้องการทำความเย็นลดลงอย่างรวดเร็ว และการใช้ถ่านหินของโรงไฟฟ้าชายฝั่งเข้าสู่แนวโน้มขาลงตามฤดูกาล การจัดซื้อมุ่งเน้นไปที่การส่งมอบตามสัญญาระยะยาวและการเติมสต็อกแบบสปอตอย่างจำกัดมากขึ้น ขณะเดียวกัน ผลผลิตไฟฟ้าพลังน้ำที่แข็งแกร่งขึ้นในช่วงต้นฤดูใบไม้ร่วงเข้ามาทดแทนความต้องการผลิตไฟฟ้าจากถ่านหินบางส่วน ความต้องการขนส่งทางเรือชายฝั่งก็อ่อนตัวลงเช่นกัน สะท้อนความเต็มใจที่ลดลงของโรงไฟฟ้าในการไล่ซื้อราคาสปอตที่สูงขึ้น โดยรวมแล้ว แรงหนุนด้านอุปสงค์ต่อราคาถ่านหินอ่อนตัวลงอย่างมีนัยสำคัญจากช่วงฤดูร้อนสูงสุด
อุปทาน: การตรวจสอบความปลอดภัยในพื้นที่ผลิตหลักยังคงค่อนข้างเข้มงวด ขณะที่เหมืองบางแห่งยังฟื้นฟูผลผลิตไม่เต็มที่หลังเหตุหยุดชะงักก่อนหน้า ทำให้ความยืดหยุ่นของอุปทานระยะสั้นยังจำกัด การเพิ่มขึ้นของราคาหน้าเหมืองก่อนหน้านี้ยังบีบอัดส่วนต่างสำหรับการขนส่งไปยังท่าเรือภาคเหนือ ซึ่งจำกัดการเติมสต็อกท่าเรือ ช่วงหลังมานี้ เศรษฐศาสตร์การขนส่งเริ่มดีขึ้นและข้อเสนอถ่านหินนำเข้าบางส่วนอ่อนตัวลง บ่งชี้ว่าช่วงตึงตัวที่สุดของอุปทานอาจค่อย ๆ ผ่อนคลาย การที่ราคาถ่านหินจะปรับขึ้นต่อได้หรือไม่จะขึ้นอยู่กับความเร็วของการฟื้นตัวของผลผลิตในประเทศและจังหวะการสต็อกสำหรับฤดูหนาวมากขึ้นเรื่อย ๆ
สินค้าคงคลัง: ณ วันที่ 11 กันยายน สินค้าคงคลังที่ท่าเรือเก้าแห่งรอบอ่าวปั๋วไห่อยู่ที่ประมาณ 24.13 ล้านตัน ลดลงประมาณ 0.30 ล้านตันจากสัปดาห์ก่อน ขณะที่สินค้าคงคลังที่โรงไฟฟ้าในแปดมณฑลชายฝั่งเพิ่มขึ้นเป็นประมาณ 35.57 ล้านตัน ความแตกต่างนี้ยังคงสำคัญ: สินค้าคงคลังท่าเรือที่ค่อนข้างตึงตัวยังคงหนุนข้อเสนอราคาสปอต ขณะที่สต็อกที่เพียงพอของผู้ใช้ปลายทางลดความเร่งด่วนในการจัดซื้อในราคาที่สูงขึ้น ตลาดจึงยังคงมีลักษณะ “ท่าเรือตึงตัวแต่โรงไฟฟ้ามีสต็อกเพียงพอ” ราคาถ่านหินมีแนวโน้มคงแรงหนุนในระยะใกล้ แม้ว่าความอ่อนแอของอุปสงค์ตามฤดูกาลและการฟื้นตัวของอุปทานอย่างค่อยเป็นค่อยไปอาจจำกัดความเร็วของการปรับขึ้นเพิ่มเติม
LNG: ราคา LNG ส่งมอบของจีนปรับขึ้นอย่างรวดเร็ว ขณะที่ราคากวางตุ้งตะวันออกเริ่มปรับตามการเพิ่มขึ้น
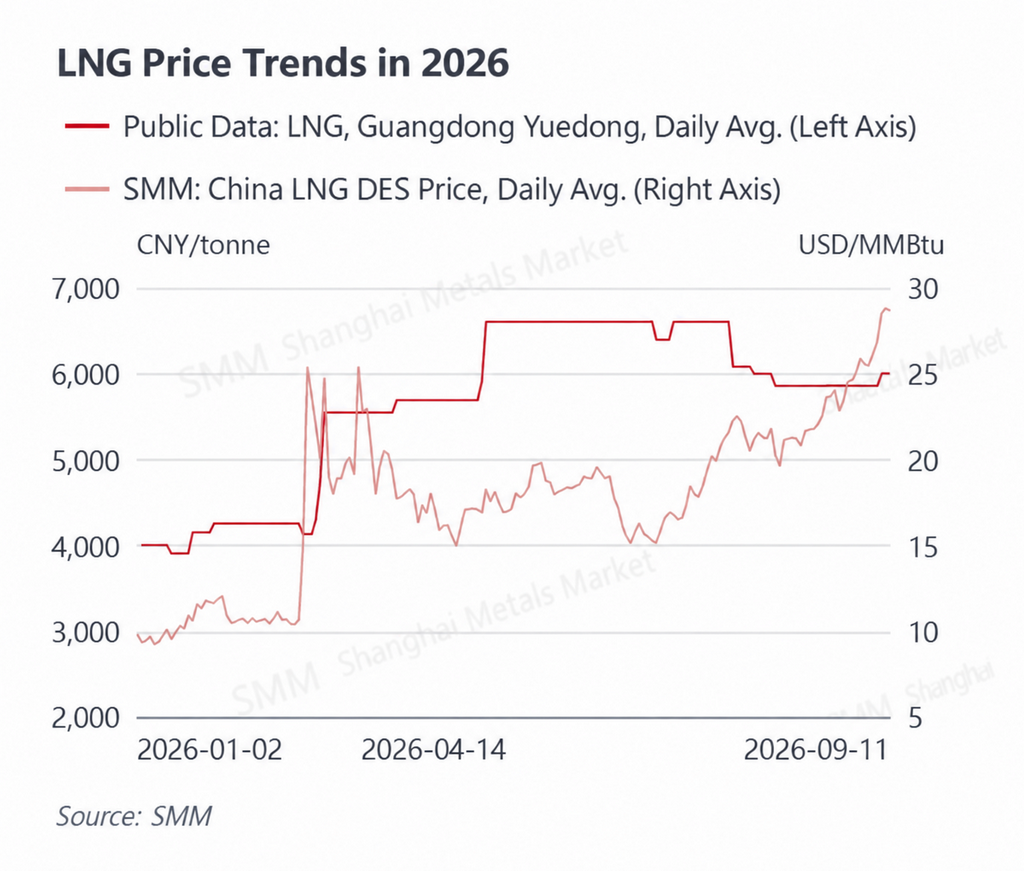
ราคา LNG ขาเข้าของจีนจาก SMM ยังคงปรับขึ้นต่อเนื่องระหว่างสัปดาห์ จาก 26.16 ดอลลาร์สหรัฐ/ล้านบีทียูในวันที่ 7 กันยายน เป็น 26.88 ดอลลาร์สหรัฐ/ล้านบีทียูในวันที่ 8 กันยายน 28.51 ดอลลาร์สหรัฐ/ล้านบีทียูในวันที่ 9 กันยายน และแตะจุดสูงสุดรายสัปดาห์ที่ 28.81 ดอลลาร์สหรัฐ/ล้านบีทียูในวันที่ 10 กันยายน ราคายังคงทรงตัวในระดับสูงที่ 28.65 ดอลลาร์สหรัฐ/ล้านบีทียูในวันที่ 11 กันยายน ราคา LNG กวางตุ้งตะวันออกปรับขึ้นจาก 5,860 หยวน/ตันเป็น 6,005 หยวน/ตันในวันที่ 9 กันยายน และคงอยู่ที่ระดับนั้นหลังจากนั้น บ่งชี้ว่าการเพิ่มขึ้นของต้นทุนสปอตระหว่างประเทศก่อนหน้าเริ่มส่งผ่านเข้าสู่ราคา LNG ชายฝั่งในประเทศแล้ว
ตลาดในประเทศ: ต้นทุนก๊าซต้นทางที่สูงขึ้น ประกอบกับการซ่อมบำรุงที่โรงแยกก๊าซบางแห่ง ทำให้อุปทาน LNG ในประเทศตึงตัวชั่วคราวและเสริมอำนาจการตั้งราคาของผู้ขาย อย่างไรก็ตาม จีนยังอยู่ในช่วงฤดูกาลที่ความต้องการก๊าซค่อนข้างเบาบาง และผู้ใช้ภาคอุตสาหกรรมแสดงความเต็มใจจำกัดในการยอมรับราคาที่พุ่งสูงอย่างรวดเร็ว ราคา LNG ในประเทศจึงปรับขึ้นช้ากว่าต้นทุนสปอตนำเข้า ขณะเดียวกัน สัญญา LNG ระยะยาวและก๊าซท่อยังคงมีสัดส่วนใหญ่ในอุปทานในประเทศ ซึ่งลดการพึ่งพาสินค้าสปอตราคาแพงและชะลอการส่งผ่านราคาระหว่างประเทศที่พุ่งสูง
ตลาดระหว่างประเทศ: ราคา LNG สปอตเอเชียยังคงแข็งแกร่งขึ้นท่ามกลางค่าความเสี่ยงด้านอุปทานที่สูงขึ้น การคาดการณ์การจัดซื้อสำหรับฤดูหนาว และการแข่งขันเพื่อสินค้าแบบยืดหยุ่น การซ่อมบำรุงที่โรงงานผลิตบางแห่งและความพร้อมของสินค้าสปอตที่ตึงตัวขึ้นเพิ่มแรงกดดันขาขึ้น สำหรับตลาดไฟฟ้ากวางตุ้ง การเพิ่มขึ้นของราคา LNG กวางตุ้งตะวันออกเป็น 6,005 หยวน/ตันทำให้ต้นทุนการผลิตส่วนเพิ่มของหน่วยผลิตก๊าซธรรมชาติสูงขึ้นโดยตรง เสริมแรงหนุนต้นทุนต่อราคาไฟฟ้าสปอตในช่วงโหลดสูงหรือเมื่อผลผลิตพลังงานหมุนเวียนอ่อนแอ
ทบทวนสภาพอากาศ
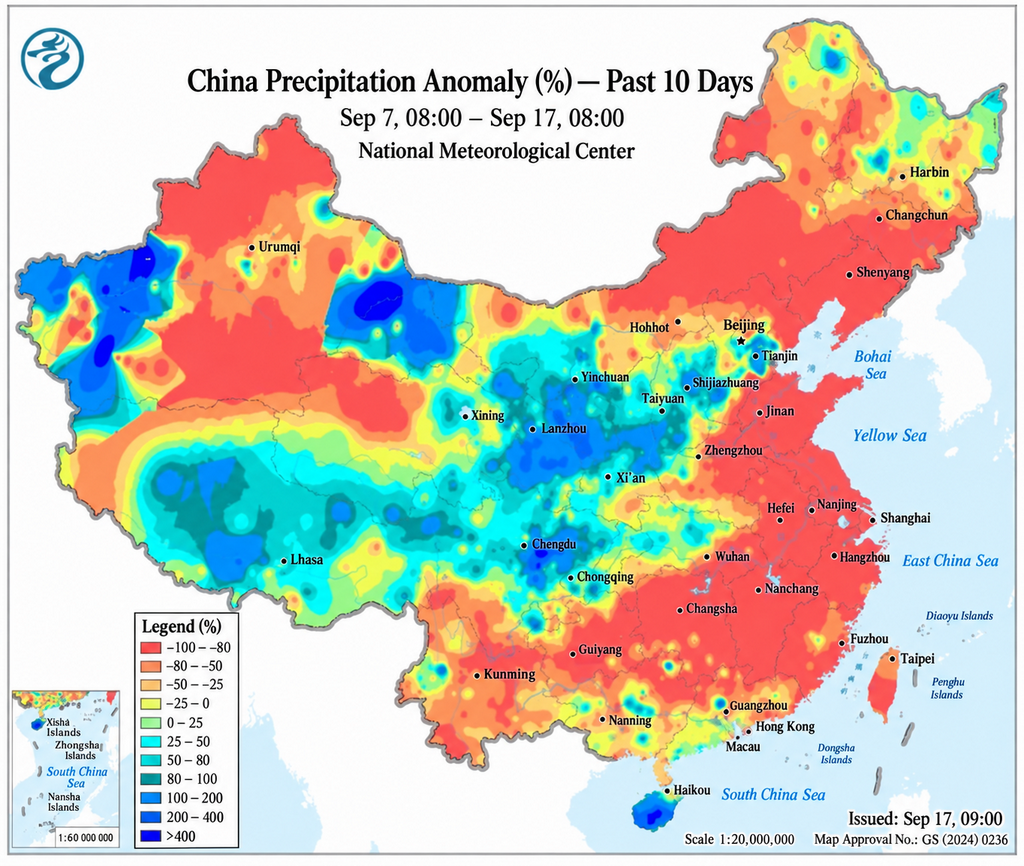
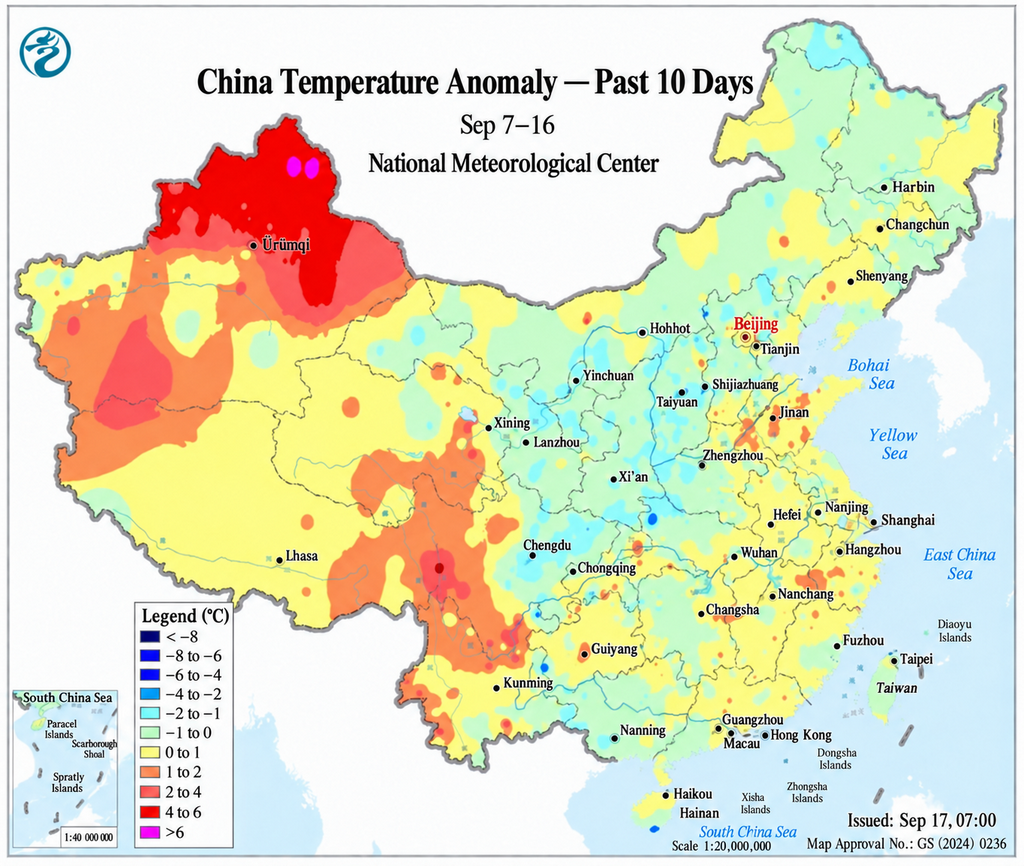
ระหว่างวันที่ 7–13 กันยายน จีนประสบรูปแบบ “เหนือเย็น ใต้อุ่น” ในวงกว้าง โดยภาคเหนือเย็นลงพร้อมกับฝนตกหนักในบางส่วนของจีนตอนใต้ ตั้งแต่วันที่ 7 ถึง 9 กันยายน ระบบมวลอากาศเย็นระดับปานกลางเคลื่อนตัวลงใต้ผ่านภาคเหนือและภาคตะวันออกเฉียงเหนือของจีน ทำให้อุณหภูมิลดลงประมาณ 4–6 องศาเซลเซียส พื้นที่ชายฝั่งของซานตงยังมีลมเหนือแรงขึ้น ขณะที่ช่วงต่างอุณหภูมิกลางวันกลางคืนกว้างขึ้นอย่างมีนัยสำคัญทั่วภาคเหนือ
ในจีนตอนใต้ ความแปรปรวนของสภาพอากาศหลักมาจากพายุดีเปรสชันเขตร้อนเหนือทะเลจีนใต้ ตั้งแต่วันที่ 11 ถึง 13 กันยายน ฝนเพิ่มขึ้นทั่วตอนใต้ของกวางตุ้ง ไหหลำ และตอนใต้ของกว่างซี โดยบางพื้นที่ของกวางตุ้งมีฝนตกหนักถึงหนักมาก กวางตุ้งยังคงร้อนและชื้นในช่วงครึ่งแรกของสัปดาห์ โดยอุณหภูมิสูงสุดประมาณ 34 องศาเซลเซียสหนุนความต้องการทำความเย็น เมื่อฝนทวีความรุนแรงขึ้นในช่วงปลายสัปดาห์ โหลดเครื่องปรับอากาศอ่อนตัวลง ในซานตง อุณหภูมิสูงสุดส่วนใหญ่อยู่ที่ประมาณ 29–33 องศาเซลเซียส ลดลงอย่างรวดเร็วในช่วงต้นสัปดาห์ก่อนฟื้นตัว เจียงซูก็เย็นลงมาอยู่ที่ประมาณ 25–27 องศาเซลเซียสระหว่างวันที่ 8–10 กันยายน ก่อนอุณหภูมิจะค่อย ๆ ฟื้นตัวตั้งแต่วันที่ 12 กันยายนเป็นต้นไป
ในระยะต่อไป จุดสนใจหลักด้านสภาพอากาศจะยังคงเปลี่ยนจากความร้อนต่อเนื่องในฤดูร้อนไปสู่กิจกรรมมวลอากาศเย็นในฤดูใบไม้ร่วงและระบบพายุเขตร้อน เมื่อความต้องการทำความเย็นจางหายไปอีกในภาคเหนือของจีน ผลกระทบของสภาพอากาศต่อราคาไฟฟ้าสปอตน่าจะส่งผ่านมากขึ้นผ่านผลผลิตลมและแสงอาทิตย์ ฝนตก และความคลาดเคลื่อนของพยากรณ์โหลดระยะสั้น มากกว่าผ่านความต้องการจากอุณหภูมิสูงที่ยืดเยื้อ
II. พัฒนาการสำคัญในตลาดไฟฟ้าของจีน
เมื่อวันที่ 9 กันยายน สำนักงานกำกับดูแลพลังงานภาคตะวันออกของจีนประกาศว่าตลาดไฟฟ้าสปอตของอันฮุยเข้าสู่การดำเนินงานอย่างเป็นทางการ อันฮุยกลายเป็นตลาดไฟฟ้าสปอตระดับมณฑลแห่งที่เก้าของจีน และเป็นแห่งที่สองในสามเหลี่ยมปากแม่น้ำแยงซีที่เข้าสู่การดำเนินงานอย่างเป็นทางการ ตลาดอยู่ระหว่างการทดลองเดินระบบชำระราคาต่อเนื่องตั้งแต่วันที่ 31 ธันวาคม 2024 เป็นเวลามากกว่า 18 เดือน หน่วยผลิตถ่านหินสาธารณะทั้งหมดที่จัดสรรโดยมณฑลเข้าร่วมโดยยื่นทั้งปริมาณและราคา ผู้ผลิตพลังงานหมุนเวียนเข้าร่วมตลาดอย่างเต็มรูปแบบ ผู้ใช้เชิงพาณิชย์และอุตสาหกรรมทั้งหมดเข้าร่วมแบบยื่นปริมาณเท่านั้น และระบบกักเก็บพลังงานอิสระได้รับอนุญาตให้ยื่นทั้งปริมาณและราคา
เมื่อวันที่ 9 กันยายน สำนักงานกำกับดูแลพลังงานเจียงซูของสำนักงานพลังงานแห่งชาติเผยแพร่ “ประกาศการรับฟังความคิดเห็นสาธารณะเกี่ยวกับกฎการดำเนินงานตลาดบริการเสริมกำลังปรับเร็วของระบบไฟฟ้าเจียงซู (ร่างเพื่อรับฟังความคิดเห็น)” กลไกที่เสนอออกแบบมาเพื่อรองรับการเปลี่ยนแปลงอย่างรวดเร็วของโหลดสุทธิของระบบเมื่อสัดส่วนพลังงานหมุนเวียนเพิ่มขึ้น พร้อมขยายช่องทางรายได้ตามกลไกตลาดสำหรับการผลิตไฟฟ้าจากถ่านหิน ระบบกักเก็บพลังงาน และทรัพยากรยืดหยุ่นอื่น ๆ การนำบริการปรับเร็วเฉพาะมาใช้จะขยายโครงสร้างรายได้ของระบบกักเก็บในเจียงซูให้กว้างขึ้นนอกเหนือจากการเก็งกำไรส่วนต่างพีค-วัลเลย์แบบง่าย และปรับปรุงความยืดหยุ่นของระบบในระยะสั้น
ในช่วงต้นเดือนกันยายน เทียนจินเปิดรับฟังความคิดเห็นสาธารณะเกี่ยวกับ “ประกาศการส่งเสริมการเข้าร่วมตลาดไฟฟ้าโดยตรงเต็มรูปแบบของผู้ใช้ไฟฟ้าระดับ 35 กิโลโวลต์ขึ้นไป (ร่างเพื่อรับฟังความคิดเห็น)” ร่างเสนอให้ผู้ใช้เชิงพาณิชย์และอุตสาหกรรมระดับ 35 กิโลโวลต์ขึ้นไปที่ยังอยู่ภายใต้การจัดซื้อผ่านตัวแทนโครงข่ายต้องดำเนินการลงทะเบียนตลาดให้แล้วเสร็จภายในสิ้นปี 2026 ไม่ว่าจะเป็นผู้ใช้ขายส่งหรือขายปลีก การเคลื่อนไหวนี้จะขยายการเข้าร่วมตลาดโดยตรงของผู้ใช้รายใหญ่เพิ่มขึ้น และเพิ่มความต้องการการซื้อขายระยะกลางและระยะยาว แพ็กเกจขายปลีก และการบริหารความเสี่ยงตลาด
เมื่อวันที่ 11 กันยายน คณะกรรมการพัฒนาและปฏิรูปมณฑลกุ้ยโจวเปิดรับฟังความคิดเห็นเกี่ยวกับ “กฎการดำเนินงานการประมูลกลไกการพัฒนาที่ยั่งยืนสำหรับโครงการพลังงานหมุนเวียนส่วนเพิ่ม” และ “กฎการดำเนินงานกลไกการชำระราคาการพัฒนาที่ยั่งยืนสำหรับพลังงานหมุนเวียน” ร่างกฎดังกล่าวชี้แจงกรอบการประมูลและการชำระราคาสำหรับราคากลไกพลังงานหมุนเวียนเพิ่มเติม สำหรับโครงการส่วนเพิ่ม ปริมาณและราคาไฟฟ้าภายใต้กลไกจะกำหนดผ่านการประมูลแข่งขัน โดยปริมาณภายใต้กลไกจำกัดไม่เกิน 90% ของการผลิตไฟฟ้าขึ้นโครงข่ายทั้งหมดของโครงการในช่วงเวลาที่เกี่ยวข้อง ซึ่งจะเชื่อมโยงรายได้ของโครงการพลังงานหมุนเวียนกับทั้งราคาตลาดและการชำระราคากลไกเพิ่มเติม
การประชุมรัฐมนตรีพลังงานเอเปคครั้งที่ 16 จัดขึ้นที่ปักกิ่งระหว่างวันที่ 10–11 กันยายน การประชุมมุ่งเน้นสามลำดับความสำคัญ ได้แก่ การเข้าถึงพลังงานคุณภาพสูง การเสริมพลังสองทางระหว่างปัญญาประดิษฐ์กับระบบพลังงาน และความร่วมมือด้านพลังงานเอเชีย-แปซิฟิกที่ลึกซึ้งยิ่งขึ้น การหารือยังครอบคลุมการสนับสนุนไฟฟ้าข้ามพรมแดน ความมั่นคงด้านพลังงาน และการประสานงานของระบบไฟฟ้าที่มีสัดส่วนพลังงานหมุนเวียนเพิ่มขึ้น หัวข้อเหล่านี้เน้นย้ำความสำคัญที่เพิ่มขึ้นของการเพิ่มประสิทธิภาพทรัพยากรในระดับภูมิภาคและขีดความสามารถยืดหยุ่นของระบบไฟฟ้าเมื่อสัดส่วนพลังงานหมุนเวียนยังคงเพิ่มขึ้น