ประเด็นสำคัญ: แบตเตอรี่โซลิด–ลิควิดเป็นแนวหน้าในการพัฒนาอุตสาหกรรมแบตเตอรี่โซลิดสเตต โดยได้เข้าสู่การผลิตจำนวนมากในระดับขนาดใหญ่แล้ว มีหลายสายการผลิตเริ่มเดินเครื่องตั้งแต่ปี 2024 ถึง 2026 ภายในปี 2035 กำลังการผลิตจะเข้าใกล้ 2,000 กิกะวัตต์ชั่วโมง หรือประมาณ 1.8 เท่าของแบตเตอรี่โซลิดสเตต โดยมีอัตราการใช้กำลังการผลิตอยู่ที่ 50%–77% และมีอุปสงค์อุปทานที่แข็งแกร่ง ผู้นำตลาด ได้แก่ WeLion, Qingtao, Ganfeng, Tailan และ Farasis การจัดเก็บพลังงาน เศรษฐกิจระดับต่ำ หุ่นยนต์ และยานยนต์เพื่อการพาณิชย์เป็นกลุ่มแรกที่ขยายขนาด ความเสี่ยงรวมถึงความสับสนด้านคำศัพท์ ต้นทุน สงครามราคา และกำลังการผลิตล้นเกิน
หมายเหตุ:
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตตแบ่งออกเป็นส่วนที่ 1 และส่วนที่ 2 ส่วนที่ 1 ครอบคลุมแบตเตอรี่โซลิด–ลิควิด และส่วนที่ 2 ครอบคลุมแบตเตอรี่โซลิดสเตต ในฐานะเส้นทางเปลี่ยนผ่านสู่แบตเตอรี่โซลิดสเตต แบตเตอรี่โซลิด–ลิควิดจะยังคงมีอยู่เป็นเวลานาน สำหรับตอนนี้จึงวิเคราะห์ไว้ในระบบแบตเตอรี่โซลิดสเตต แบตเตอรี่โซลิด–ลิควิดรวมถึงแบตเตอรี่เจล แบตเตอรี่ไฮบริดโซลิด–ลิควิด แบตเตอรี่กึ่งโซลิดสเตต และแบตเตอรี่กึ่งโซลิดสเตต สำหรับแบตเตอรี่ที่มีสัดส่วนมวลอิเล็กโทรไลต์เหลว 5%–20% จะมีการเพิ่มโครงร่างอิเล็กโทรไลต์ของแข็งเพื่อจำกัดปริมาณอิเล็กโทรไลต์เหลวจำนวนเล็กน้อย
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตต (ส่วนที่ 1): แบตเตอรี่โซลิด–ลิควิดเป็นแนวหน้า — เส้นทางเปลี่ยนผ่านที่อุปสงค์และอุปทานเติบโตพร้อมกัน
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตต (ส่วนที่ 2): การผลิตนำร่องแบตเตอรี่โซลิดสเตตกระจุกตัวอย่างเข้มข้น — ความไม่สอดคล้องระหว่างแผนกำลังการผลิตและอุปสงค์
บทความนี้คือส่วนที่ 1: สถานะกำลังการผลิตของแบตเตอรี่โซลิด–ลิควิดหรือแบตเตอรี่ไฮบริดโซลิด–ลิควิด
ข้อมูล: ข้อมูลกำลังการผลิตนี้อ้างอิงจากแผนกำลังการผลิตขององค์กรและการวิเคราะห์แบบจำลองอุปสงค์ของ SMM โดยเฉพาะข้อมูลระยะกลางและระยะยาวจะอาศัยแบบจำลองอุปสงค์ของ SMM
ข้อมูลสุดท้ายให้ยึดตามข้อมูลกำลังการผลิตที่องค์กรประกาศอย่างเป็นทางการ
1. ขั้นตอนอุตสาหกรรม: เข้าสู่การผลิตจำนวนมากระดับขนาดใหญ่ หลายสายการผลิตจะเริ่มเดินเครื่องในปี 2024–2026
แบตเตอรี่โซลิด–ลิควิด (โซลิด–ลิควิด / กึ่งโซลิด / ไฮบริดโซลิด–ลิควิด) เป็นสาขาที่พัฒนาสู่อุตสาหกรรมได้เร็วที่สุดในปัจจุบันของเทคโนโลยีแบตเตอรี่โซลิดสเตต ตารางแสดงให้เห็นว่าสายการผลิตแบตเตอรี่โซลิด–ลิควิดระดับกิกะวัตต์ชั่วโมงหลายสายได้เริ่มเดินเครื่องแล้วตั้งแต่ปี 2024 ถึง 2026:
WeLion New Energy: สายการผลิตแบตเตอรี่กึ่งของแข็ง 6 GWh ที่จูไห่เริ่มเดินเครื่องในเดือนมีนาคม 2025 แบตเตอรี่กึ่งของแข็งความจุสูง 314 Ah ผลิตจำนวนมากเป็นครั้งแรกของโลก
Qingtao Energy: สายการผลิตแบตเตอรี่กึ่งของแข็ง 3.5 GWh ที่ไท่โจวเริ่มเดินเครื่องในเดือนมีนาคม 2026 ผลิตภัณฑ์เป็นเซลล์กำลัง
Ganfeng Lithium: นิคมอุตสาหกรรมแบตเตอรี่โซลิดสเตต 20 GWh ที่ฉงชิ่ง สายการผลิต PACK เดินเครื่องแล้ว ส่งมอบแล้วกว่า 1,000 หน่วย ณ เดือนสิงหาคม 2024
Tianneng: สายการผลิตจำนวนมากแบบกึ่งของแข็ง 6 GWh ที่ฉางซิงเริ่มเดินเครื่องในเดือนพฤศจิกายน 2023
Degar Energy: โครงการแบตเตอรี่กึ่งของแข็งความหนาแน่นพลังงานสูง 1 GWh ที่ฉางซิง หูโจว เริ่มเดินเครื่องในเดือนมีนาคม 2025
Enpower: ฐานผลิตเซลล์กึ่งของแข็ง 2 GWh ที่เฟิ่งหยาง ฉูโจว อานฮุย เร่งกำลังการผลิตเต็มรูปแบบเสร็จสิ้นในเดือนกรกฎาคม 2026 อัตราผลผลิต 99.8%
Heyuan Lithium Innovation: เซลล์กึ่งของแข็งเซลล์แรกออกจากสายการผลิตที่โรงงานเซียนเถาในเดือนพฤษภาคม 2026 สายการผลิตแบตเตอรี่กึ่งของแข็งสายแรกในภาคกลางของจีนเริ่มเดินเครื่อง
Anwa New Energy: สายการผลิตแบตเตอรี่กึ่งของแข็งชนิดใหม่ระดับ GWh แห่งแรกของโลก ตัวอย่างชุดแรกออกจากสายการผลิตในเดือนกรกฎาคม 2025 กำลังการผลิตออกแบบ 1.25 GWh
แบตเตอรี่กึ่งของแข็งได้ผ่านพ้นขั้น "จาก 0 ถึง 1" และเข้าสู่ขั้น "จาก 1 ถึง N" ของการขยายขนาดในวงกว้าง
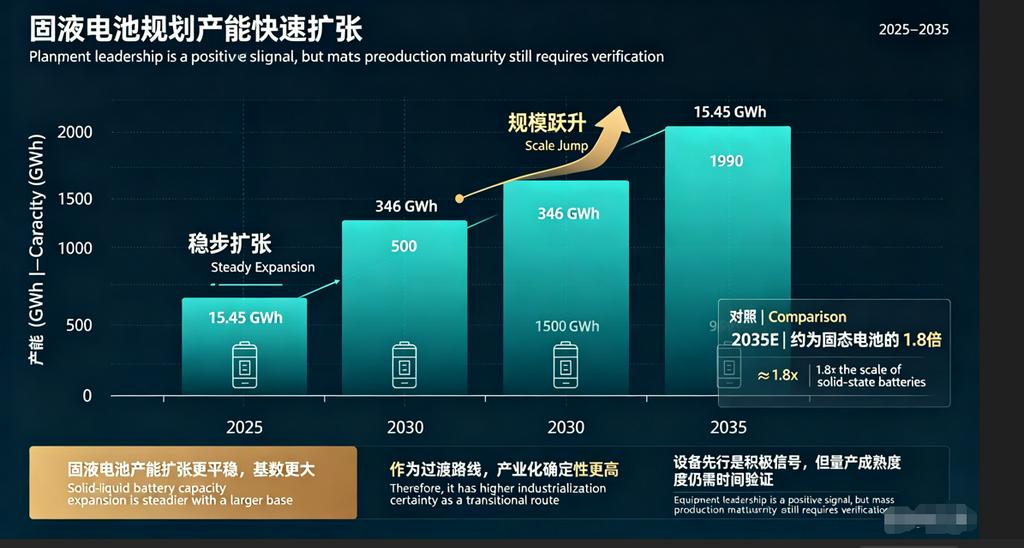
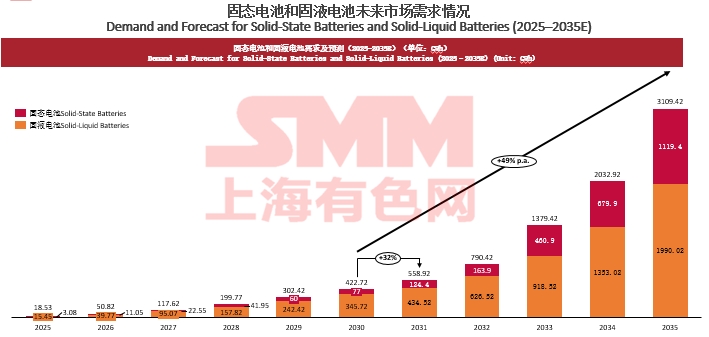
2. กำลังการผลิต: เกือบ 2,000 GWh ภายในปี 2035 ประมาณ 1.8 เท่าของขนาดแบตเตอรี่โซลิดสเตต
กำลังการผลิตแบตเตอรี่กึ่งของแข็งอาจแตะ 2,000 GWh โดยกำลังการผลิตส่วนใหญ่เปลี่ยนมาจากสายการผลิตแบตเตอรี่เหลวที่ใช้สายการผลิตร่วมกัน
กำลังการผลิตแบตเตอรี่กึ่งของแข็งจะเติบโตจาก 15.45 GWh ในปี 2025 เป็น 346 GWh และ 1,990 GWh ในปี 2030 และ 2035 ตามลำดับ ประมาณ 1.8 เท่าของขนาดแบตเตอรี่โซลิดสเตต จังหวะการขยายกำลังการผลิตของแบตเตอรี่กึ่งของแข็งมีความสม่ำเสมอกว่าและฐานใหญ่กว่า บ่งชี้ถึงความแน่นอนในการทำให้เป็นอุตสาหกรรมที่สูงกว่าในฐานะเส้นทางเปลี่ยนผ่าน
3. อุปสงค์และอัตราการใช้กำลังการผลิต: อุปสงค์และอุปทานค่อนข้างสมดุล อัตราการใช้กำลังการผลิตทรงตัวที่ 50%–77%
การปล่อยอุปสงค์แบตเตอรี่กึ่งของแข็งค่อนข้างสอดคล้องกับแผนกำลังการผลิต
อัตราการใช้กำลังการผลิตจะเพิ่มเป็น 49% ในปี 2026 และทรงตัวที่ราว 75% หลังปี 2031 ซึ่งแตกต่างอย่างชัดเจนจากอัตราการใช้กำลังการผลิต 1%–15% ของแบตเตอรี่โซลิดสเตต แสดงให้เห็นว่าแบตเตอรี่กึ่งแข็ง–กึ่งเหลวมีอุปสงค์ในตลาดจริงและมีศักยภาพเชิงพาณิชย์แล้ว ด้วยอุปทานและอุปสงค์ที่แข็งแกร่ง จึงเป็นกำลังหลักของการทำให้แบตเตอรี่โซลิดสเตตเข้าสู่อุตสาหกรรมในปัจจุบัน
4. เส้นทางเทคโนโลยี: โพลิเมอร์/ออกไซด์/คอมโพสิตเป็นเส้นทางหลัก; LFP กึ่งแข็ง–กึ่งเหลวได้รับความนิยมในระบบกักเก็บพลังงาน
เส้นทางเทคโนโลยีของแบตเตอรี่กึ่งแข็ง–กึ่งเหลวมีความหลากหลายมากกว่า
เส้นทางโพลิเมอร์: WeLion, Shenlan Huize, Heyi New Energy, Guojiju Electric เป็นต้น อิเล็กโทรไลต์โพลิเมอร์แปรรูปง่ายและมีการสัมผัสที่ผิวต่อประสานดี แต่การนำไอออนที่อุณหภูมิห้องต่ำ
เส้นทางออกไซด์: Qingtao, Heyuan Lithium Innovation, Delfu เป็นต้น ออกไซด์มีเสถียรภาพดี แต่มีอิมพีแดนซ์ที่ผิวต่อประสานสูง
เส้นทางคอมโพสิต: Anwa New Energy, Tailan New Energy, Chuangming New Energy เป็นต้น อิเล็กโทรไลต์คอมโพสิตสร้างสมดุลระหว่างสมรรถนะและต้นทุน
LFP กึ่งแข็ง–กึ่งเหลว: Chunli New Energy, Guansheng Dongchi, Shoutong New Energy เป็นต้น แบตเตอรี่กึ่งแข็ง–กึ่งเหลวที่ใช้ LFP เป็นฐานมีความต้องการสูงในระบบกักเก็บพลังงาน
เส้นทางเจล: Xiamen Xinshuneng มุ่งเน้นแบตเตอรี่ลิเทียมกึ่งแข็ง–กึ่งเหลวแบบเจลความหนาแน่นพลังงานสูง
คอมโพสิตซัลไฟด์ + ฮาไลด์: แบตเตอรี่กึ่งแข็ง–กึ่งเหลว Blade รุ่นที่ 2 ของ BYD ความหนาแน่นพลังงาน 350–400 Wh/kg
โดยรวมแล้ว แบตเตอรี่กึ่งแข็ง–กึ่งเหลวไม่ได้มุ่งไล่ตามสมรรถนะสุดขั้วของเส้นทางใดเส้นทางหนึ่ง แต่เน้นต้นทุน ความปลอดภัย และความสามารถในการผลิตจำนวนมาก โดยให้ความสำคัญกับการใช้งาน เช่น ระบบกักเก็บพลังงาน รถเพื่อการพาณิชย์ และเศรษฐกิจระดับความสูงต่ำ
5. ภูมิทัศน์องค์กร: WeLion, Qingtao, Ganfeng, Tailan, Farasis เป็นต้น เป็นผู้นำ
สาขาแบตเตอรี่กึ่งแข็ง–กึ่งเหลวได้ก่อรูปเป็นกลุ่มบริษัทที่มีความสามารถในการผลิตจำนวนมากแล้ว
WeLion New Energy: จูไห่ 6 GWh, หูโจว, จือโป๋, หนานจิง 15 GWh, กว่างโจวฮวาตู 6 GWh, ชิ่งหยาง 3 GWh เป็นต้น โดยกำลังการผลิตตามแผนรวมมากกว่า 100 GWh แบตเตอรี่กึ่งแข็ง–กึ่งเหลวของบริษัทถูกนำไปใช้ในแพ็กแบตเตอรี่ 150 kWh ของ NIO แล้ว
ชิงเต่า เอเนอร์จี: ไท่โจว 3.5 กิกะวัตต์ชั่วโมง, เฉิงตู 15 กิกะวัตต์ชั่วโมง, มองโกเลียใน 20 กิกะวัตต์ชั่วโมง, อูไห่ 10 กิกะวัตต์ชั่วโมง, คุนซาน 10 กิกะวัตต์ชั่วโมง เป็นต้น วางแผนแตะ 98.2 กิกะวัตต์ชั่วโมงภายในปี 2030 แบตเตอรี่โซลิด–ลิควิดชนิดออกไซด์ได้ติดตั้งใน IM L6 แล้ว
กานเฟิงลิเทียม: ฉงชิ่ง 20 กิกะวัตต์ชั่วโมง, ซินหยู 12 กิกะวัตต์ชั่วโมง, หนานชาง 10 กิกะวัตต์ชั่วโมง นิคมอุตสาหกรรมแบตเตอรี่โซลิด–ลิควิดส่งมอบแล้วกว่า 1,000 หน่วย
ไท่หลาน นิวเอเนอร์จี: ฉงชิ่ง 2 กิกะวัตต์ชั่วโมง, หวยหนาน 10 กิกะวัตต์ชั่วโมง แบตเตอรี่กำลังโซลิด–ลิควิดมุ่งเป้ารถยนต์พลังงานใหม่ระดับไฮเอนด์
ฟาราซิส เอเนอร์จี: เจิ้นเจียง กำลังการผลิตออกแบบ 54 กิกะวัตต์ชั่วโมง ตุรกี Siro 6 กิกะวัตต์ชั่วโมงเริ่มผลิตแล้ว แบตเตอรี่โซลิด–ลิควิด 330 วัตต์ชั่วโมง/กก. ได้รับการรับรอง eVTOL
เอ็นพาวเวอร์: เฟิ่งหยาง 2 กิกะวัตต์ชั่วโมงเริ่มผลิตแล้ว กำลังการผลิตรวมตามแผน 10 กิกะวัตต์ชั่วโมง อัตราผลได้เซลล์โซลิด–ลิควิด 99.8%
เหอหยวน ลิเทียมอินโนเวชัน: หวยอัน 10 กิกะวัตต์ชั่วโมง, เซียนเถา 20 กิกะวัตต์ชั่วโมง แบตเตอรี่โซลิด–ลิควิดชนิดออกไซด์ ความหนาแน่นพลังงาน 250–400 วัตต์ชั่วโมง/กก.
เทียนเหนิง: ฉางซิง สายการผลิตจำนวนมากโซลิด–ลิควิด 6 กิกะวัตต์ชั่วโมง วางแผน 15 กิกะวัตต์ชั่วโมง
กวนเซิง ตงฉือ: เวินโจว แบตเตอรี่ LFP โซลิด–ลิควิด 4 กิกะวัตต์ชั่วโมง ประเมินผลกระทบสิ่งแวดล้อมมกราคม 2026
อันหวา นิวเอเนอร์จี: อูหู 1.25 กิกะวัตต์ชั่วโมง ในเครือฉีรุ่ย รุ่นแรกความหนาแน่นพลังงานเกิน 300 วัตต์ชั่วโมง/กก.
นอกจากนี้ กั๋วอี้ นิวเอเนอร์จี, ลั่วชู่ พาวเวอร์, ซินชุ่นเหนิง, จินอวี่ นิวเอเนอร์จี, ชุนลี่ นิวเอเนอร์จี, ชวงหมิง นิวเอเนอร์จี, เต้าเค่อเท่อซือ และอื่นๆ ก็กำลังวางตำแหน่งในสถานการณ์เฉพาะกลุ่มเช่นกัน
6. สถานการณ์การใช้งาน: การกักเก็บพลังงาน ระดับความสูงต่ำ หุ่นยนต์ และรถเพื่อการพาณิชย์ขยายขนาดก่อน
สถานการณ์การใช้งานของแบตเตอรี่โซลิด–ลิควิดกว้างกว่าแบตเตอรี่โซลิดสเตตเต็มรูปแบบ และมีคำสั่งซื้อจริงแล้ว
การกักเก็บพลังงาน: เว่ยหลง จูไห่ แบตเตอรี่กักเก็บพลังงานโซลิด–ลิควิด 6 กิกะวัตต์ชั่วโมง, กานเฟิง ซินหยู แบตเตอรี่กักเก็บพลังงานโซลิด–ลิควิด 12 กิกะวัตต์ชั่วโมง, ชุนลี่ แบตเตอรี่กักเก็บพลังงานโซลิด–ลิควิด 1 กิกะวัตต์ชั่วโมง, กวนเซิง ตงฉือ LFP โซลิด–ลิควิด 4 กิกะวัตต์ชั่วโมง
เศรษฐกิจระดับความสูงต่ำ: แบตเตอรี่โซลิด–ลิควิด 330 วัตต์ชั่วโมง/กก. ของฟาราซิสได้รับการรับรอง eVTOL ฐานแบตเตอรี่โซลิดสเตตเศรษฐกิจระดับความสูงต่ำหนานไห่ ฝอซาน ของเตี้ยนเจียงจวิน 5 กิกะวัตต์ชั่วโมง แบตเตอรี่กำลังการบินของไซเค่อ พาวเวอร์ 0.5 กิกะวัตต์ชั่วโมง
หุ่นยนต์: Farasis ตัวอย่างแบตเตอรี่โซลิด-ลิควิด 60 Ah สำหรับหุ่นยนต์; Heyuan Lithium Innovation Xiantao มุ่งเป้าหุ่นยนต์ฮิวแมนนอยด์; แบตเตอรี่ลิเธียมโลหะโซลิดสเตต 2 GWh ของ Xinjie Energy ในหางโจวสำหรับหุ่นยนต์เอ็มบอดีด
ยานยนต์เพื่อการพาณิชย์: WeLion ชิงหยาง แบตเตอรี่โซลิดสเตตแพ็ก 3 GWh และรถบรรทุกหนักไฟฟ้า; ผ่านการตรวจสอบโดย FAW, Dongfeng และผู้ผลิตรถยนต์รายอื่น
ยานยนต์สองล้อ / อิเล็กทรอนิกส์ผู้บริโภค: Guoyi New Energy, Marathon Solid-State, Yaoshi Lithium Battery ฯลฯ
ยานยนต์พลังงานใหม่: Qingtao ติดตั้งใน IM L6; WeLion ส่งมอบให้ NIO; Tailan มุ่งเน้นรถยนต์ไฟฟ้าระดับไฮเอนด์
ด้วยความปลอดภัยและความหนาแน่นพลังงานที่สูงกว่า แบตเตอรี่โซลิด-ลิควิดกำลังสร้างการทดแทนที่แตกต่างจากแบตเตอรี่ลิควิด
7. ความเสี่ยงและความท้าทาย: ความสับสนด้านคำศัพท์ ต้นทุน สงครามราคา และแผนกำลังการผลิตที่ใหญ่เกินไป
ความสับสนด้านคำศัพท์: คำว่าโซลิด-ลิควิด กึ่งโซลิด ไฮบริดโซลิด-ลิควิด และเจลโซลิดสเตตยังไม่เป็นมาตรฐานเดียวกัน มาตรฐานแห่งชาติใช้อัตราการสูญเสียน้ำหนัก ≤0.5% และ "ไม่มีการรั่วไหลของของเหลวที่มองเห็นได้" เพื่อกำหนดความเป็นโซลิดสเตตทั้งหมด แต่แบตเตอรี่โซลิด-ลิควิดยังคงมีอิเล็กโทรไลต์ ซึ่งอาจทำให้ตลาดสับสนได้ง่าย
ต้นทุนยังคงสูง: แม้ต้นทุนโซลิด-ลิควิดจะอยู่ที่ 0.85 หยวน/Wh แล้ว แต่ยังมีช่องว่างเมื่อเทียบกับแบตเตอรี่ลิควิด การลดต้นทุนขึ้นอยู่กับการพัฒนาวัสดุภายในองค์กรและการประหยัดจากขนาด
ความเสี่ยงสงครามราคา: เมื่อกำลังการผลิตถูกปล่อยออกมา แบตเตอรี่โซลิด-ลิควิดอาจเผชิญการแข่งขันด้านราคาเป็นกลุ่มแรกในด้านการกักเก็บพลังงาน เศรษฐกิจระดับต่ำ และสาขาอื่นๆ
แผนกำลังการผลิตใหญ่เกินไป: มีแผนเกือบ 2,000 GWh สำหรับปี 2035 หากความต้องการต่ำกว่าที่คาดการณ์ อัตราการใช้กำลังการผลิตอาจลดลง
การตรวจสอบระดับยานยนต์: แบตเตอรี่โซลิด-ลิควิดยังต้องผ่านการตรวจสอบความปลอดภัย อายุการใช้งาน และการชาร์จเร็วระดับยานยนต์ ซึ่งใช้เวลานาน
8. บทสรุป
แบตเตอรี่โซลิด-ลิควิดคือ "แนวหน้า" ของการพัฒนาอุตสาหกรรมแบตเตอรี่โซลิดสเตตในปัจจุบัน มีความพร้อมทางเทคโนโลยีสูงกว่า ความคืบหน้าการผลิตจำนวนมากเร็วกว่า และการจับคู่อุปสงค์-อุปทานดีกว่า และจะรักษาการเติบโตอย่างรวดเร็วตั้งแต่ปี 2026 ถึง 2030 WeLion, Qingtao, Ganfeng, Tailan, Farasis, Enpower และอื่นๆ ได้ก่อตั้งกลุ่มแรกแล้ว การกักเก็บพลังงาน เศรษฐกิจระดับต่ำ หุ่นยนต์ และยานยนต์เพื่อการพาณิชย์เป็นสถานการณ์การใช้งานหลัก แบตเตอรี่โซลิด-ลิควิดไม่เพียงเป็นเส้นทางเปลี่ยนผ่านสู่โซลิดสเตตทั้งหมด แต่ยังอาจอยู่ร่วมกับแบตเตอรี่ลิควิดในตลาดระดับกลางถึงสูงได้เป็นเวลานาน ผู้ประกอบการควรคว้าช่วงเวลาหน้าต่างปัจจุบันเพื่อเร่งการเพิ่มกำลังการผลิต การลดต้นทุน และการผูกมัดลูกค้า พร้อมทั้งป้องกันการโฆษณาเกินจริงและความเสี่ยงกำลังการผลิตล้นเกิน
สรุป: แบตเตอรี่โซลิดสเตตคืออนาคต ส่วนแบตเตอรี่โซลิด-ลิควิดคือปัจจุบัน แผนกำลังการผลิตแบตเตอรี่โซลิดสเตตมีความทะเยอทะยาน แต่ความต้องการระยะสั้นไม่เพียงพอและอัตราการใช้กำลังการผลิตต่ำ เราต้องรออย่างอดทนเพื่อการเติบโตของปริมาณหลังปี 2030 แบตเตอรี่โซลิด-ลิควิดได้เข้าสู่การผลิตจำนวนมากแล้ว มีอุปสงค์และอุปทานที่แข็งแกร่ง และเป็นกำลังหลักของการพัฒนาอุตสาหกรรมในปัจจุบัน ทั้งสองเส้นทางดำเนินคู่ขนานกัน ร่วมขับเคลื่อนเทคโนโลยีแบตเตอรี่สู่ความปลอดภัยที่สูงขึ้นและความหนาแน่นพลังงานที่สูงขึ้น
**หมายเหตุ:** สำหรับรายละเอียดเพิ่มเติมหรือข้อสงสัยเกี่ยวกับการพัฒนาแบตเตอรี่โซลิดสเตต กรุณาติดต่อ:
โทร: 021-20707860 (หรือวีแชต: 13585549799)
ติดต่อ: Chaoxing Yang ขอบคุณครับ/ค่ะ