ตลาดโมดูล PV ระหว่างประเทศหลักยังคงเคลื่อนไหวไปคนละทิศทาง ผู้ผลิตโมดูลปรับเพิ่มราคาอ้างอิงเพื่อฟื้นฟูมาร์จิ้น แต่ผู้พัฒนาโครงการยังคงให้ความสำคัญกับผลตอบแทน สต็อก และต้นทุนการเงิน ทำให้ตลาดอยู่ในรูปแบบเดิมที่คุ้นเคย: ต้นทุนเป็นตัวพยุงข้อเสนอราคา ขณะที่อุปสงค์เป็นตัวกำหนดราคาซื้อขายจริง
อุปสงค์ส่งออกยังอยู่ในช่วงฟื้นตัวช่วงต้นสัปดาห์ และผู้ผลิตโมดูลส่วนใหญ่ยังคงท่าทีระมัดระวัง ต่อมาซัพพลายเออร์บางรายยอมลดราคาเล็กน้อยเพื่อให้ได้ออเดอร์และเร่งการส่งมอบ
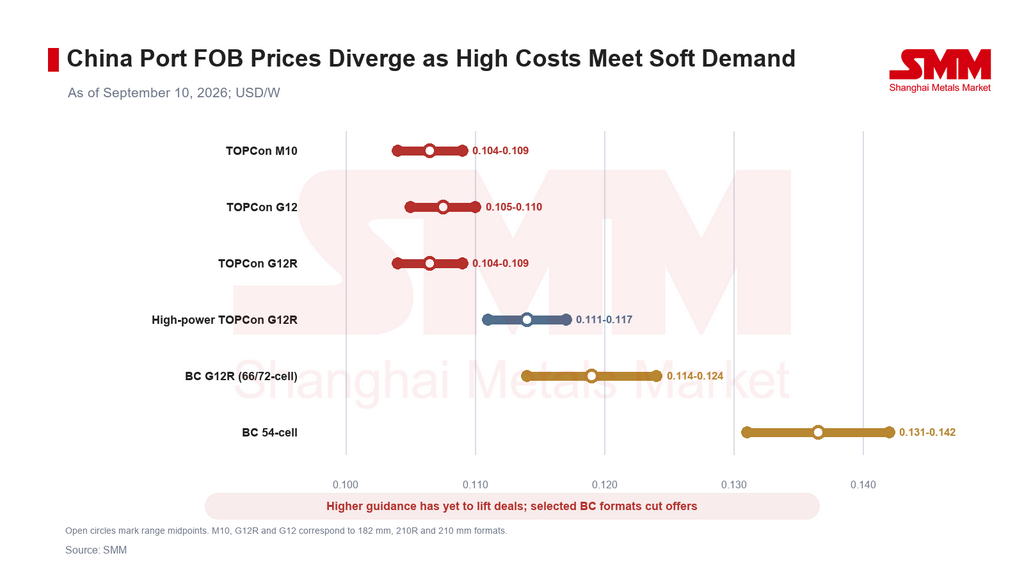
ท่ามกลางต้นทุนการผลิตที่ยังอยู่ในระดับสูง แรงกดดันด้านมาร์จิ้นทวีความรุนแรงขึ้น และผู้ผลิตหลายรายปรับเพิ่มราคาอ้างอิงส่งออกอีกครั้ง อย่างไรก็ดี ผู้ซื้อในต่างประเทศมีความเต็มใจจำกัดในการยอมรับราคาที่สูงขึ้น และการปรับดังกล่าวยังไม่สะท้อนเต็มที่ในธุรกรรม FOB ท่าเรือจีนจริง
ราคาโมดูล TOPCon แบบทั่วไปทรงตัวถึงแข็งขึ้นเล็กน้อย ขณะที่สินค้ากำลังสูงยังไม่เปลี่ยนแปลง ช่องว่างราคาระหว่างรูปแบบเวเฟอร์หลักยังคงแคบ
โมดูล TOPCon กำลังสูง G12R ยังคงมีพรีเมียมราว 7.0% เมื่อเทียบกับสินค้า G12R แบบทั่วไป สะท้อนข้อได้เปรียบด้านประสิทธิภาพ ระดับกำลัง และความเหมาะสมกับโครงการเฉพาะ อย่างไรก็ตาม เมื่ออุปสงค์ปลายทางยังไม่ฟื้นตัวในวงกว้าง พื้นที่ให้พรีเมียมดังกล่าวขยายเพิ่มจึงมีจำกัด
การตั้งราคาโมดูล BC มีความแตกต่างมากขึ้น ผู้ผลิตบางรายลดข้อเสนอราคาส่งออกสำหรับรูปแบบ G12R เพื่อสนับสนุนการส่งมอบ โมดูล BC G12R แบบ 66 เซลล์และ 72 เซลล์ และโมดูล BC แบบ 54 เซลล์ ยังคงมีพรีเมียมประมาณ 11.7% และ 28.2% ตามลำดับ เมื่อเทียบกับสินค้า TOPCon G12R แบบทั่วไป พรีเมียมด้านเทคโนโลยียังเห็นได้ชัด แต่ความต้องการและอำนาจต่อรองเริ่มแตกต่างกันมากขึ้นตามแต่ละรูปแบบ
เอเชียตะวันออกเฉียงใต้: ราคาทรงตัว ขณะที่อุปสงค์มาเลเซียดีขึ้นเล็กน้อย
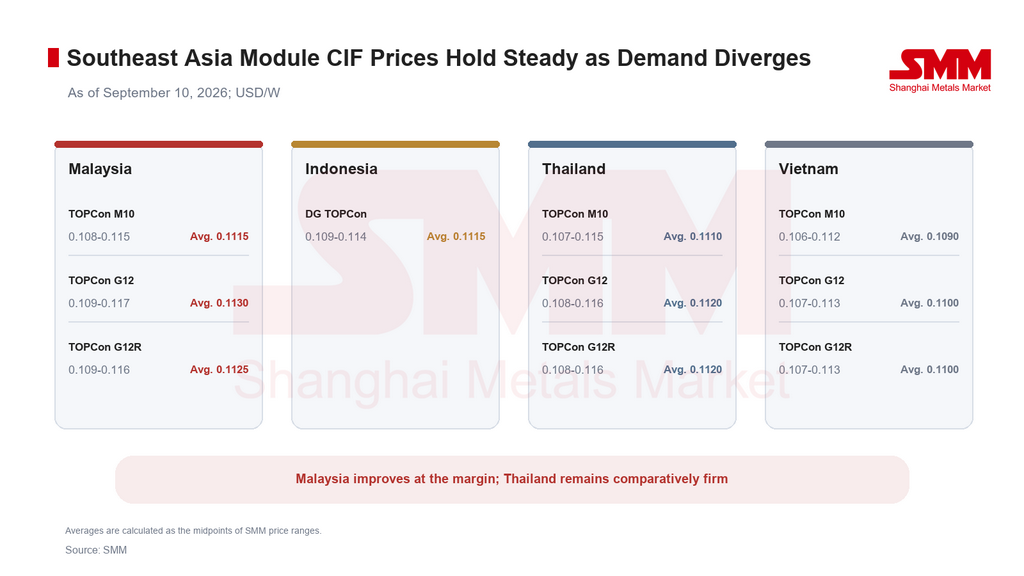
ช่วงราคาโมดูลทั่วเอเชียตะวันออกเฉียงใต้โดยรวมแทบไม่เปลี่ยนแปลงในสัปดาห์นี้ กิจกรรมตลาดดีขึ้นเล็กน้อยในบางประเทศ แต่การซื้อยังถูกขับเคลื่อนโดยความต้องการโครงการเร่งด่วนและคำสั่งซื้อปริมาณน้อย โดยผู้ซื้อและผู้ขายยังคงเจรจาต่อรองอย่างเข้มข้น
มาเลเซียกำลังเห็นการฟื้นตัวของอุปสงค์อย่างค่อยเป็นค่อยไปเมื่อใกล้ช่วงติดตั้งปลายปี มีธุรกรรมราคาต่ำบางรายการเกิดขึ้น แม้ขนาดโครงการและปริมาณจัดซื้อยังจำกัดเกินกว่าจะผลักดันให้เกิดการปรับขึ้นในวงกว้างทั่วภูมิภาค
ผู้ซื้อไทยดูเหมือนมีความเต็มใจมากกว่าค่อนข้างที่จะยอมรับราคาปัจจุบันหลังจากปรับค่าขนส่งแล้ว ราคาโมดูลในประเทศไทยยังคงค่อนข้างแข็งแกร่งเมื่อเทียบกับตลาดหลักอื่นๆ ในภูมิภาค อินโดนีเซียยังคงรอการประกาศโควตาโครงการภาครัฐ ขณะที่ฟิลิปปินส์ยังคงทำหน้าที่เป็นศูนย์กลางการถ่ายลำสินค้าในภูมิภาคเป็นหลัก
ยุโรป: การส่งมอบที่เลื่อนออกไปกลับมาดำเนินการต่อ แต่การทำสัญญาใหม่ยังคงจำกัด
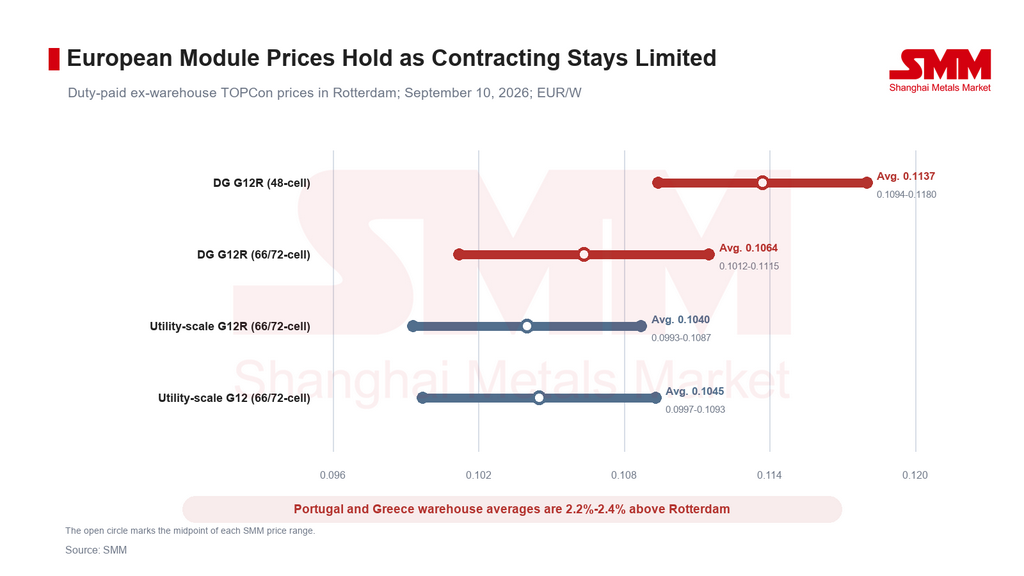
อุปสงค์ในยุโรปยังคงซบเซา โดยธุรกรรมส่วนใหญ่เชื่อมโยงกับสัญญาที่ทำไว้ก่อนหน้าและโครงการที่ล่าช้าจากช่วงวันหยุดฤดูร้อน การขนส่งที่ตั้งใจให้ส่งมอบก่อนคริสต์มาสกำลังดำเนินการอยู่แล้ว แต่ปริมาณส่วนใหญ่เกี่ยวข้องกับสัญญาเดิมมากกว่าคำสั่งซื้อเพิ่มเติม การทำสัญญาโครงการระดับสาธารณูปโภคใหม่ยังคงจำกัด ขณะที่ราคาโดยรวมทรงตัว
อุปสงค์ยังคงเผชิญข้อจำกัดหลายประการ ประการแรก โครงการที่ได้รับคัดเลือกบางโครงการผูกกับราคาสัญญาซื้อขายไฟฟ้า (PPA) ที่ค่อนข้างต่ำ ส่วนต่างผลตอบแทนของโครงการเหล่านี้บางอยู่แล้ว และต้นทุนโมดูลที่สูงขึ้นจะเพิ่มรายจ่ายลงทุนล่วงหน้าและบีบอัตราผลตอบแทนภายในให้ลดลงอีก ผู้พัฒนาที่ยังจัดซื้อจัดจ้างไม่เสร็จจึงมีแนวโน้มจะเจรจาต่อรอง ซื้อเป็นล็อตเล็ก หรือชะลอการกำหนดราคา มากกว่าจะยอมรับข้อเสนอที่สูงขึ้นทันที
ประการที่สอง ช่วงเวลาที่ราคาไฟฟ้าติดลบซ้ำแล้วซ้ำเล่าทั่วยุโรปได้บั่นทอนความเชื่อมั่นของนักลงทุนต่อราคารับซื้อไฟฟ้าพลังงานแสงอาทิตย์และเสถียรภาพของรายได้ระยะยาว แม้ในพื้นที่ที่ราคาไฟฟ้าเฉลี่ยรายปียังอยู่ในระดับที่สนับสนุนได้ ส่วนลดราคาช่วงกลางวัน ความเสี่ยงจากการลดการรับซื้อ และความผันผวนของรายได้ที่มากขึ้น กำลังผลักดันให้ผู้พัฒนาเรียกร้องผลตอบแทนที่สูงขึ้นและยังคงระมัดระวังต่อโครงการใหม่และการจัดซื้ออุปกรณ์
การติดตั้งระบบกักเก็บพลังงานกำลังเดินหน้า แต่ยังไม่เร็วพอที่จะเป็นทางออกทันทีสำหรับอุปทานพลังงานแสงอาทิตย์ล้นเกินในช่วงชั่วโมงที่ผลิตไฟฟ้าสูงสุด การอนุมัติเชื่อมต่อโครงข่าย แบบจำลองรายได้ การจัดหาเงินทุน และระยะเวลาก่อสร้างยังคงเป็นข้อจำกัดของโครงการกักเก็บพลังงาน ส่งผลให้การปรับปรุงเศรษฐศาสตร์ของโครงการยังไม่เพียงพอที่จะชดเชยต้นทุนโมดูลที่สูงขึ้น
ปัจจัยเหล่านี้ทำให้ตลาดการผลิตไฟฟ้าแบบกระจายศูนย์อยู่ในภาวะเผชิญหน้าระหว่างผู้ซื้อและผู้ขายอย่างชัดเจน ผู้ใช้ปลายทางมีความอดทนต่อการขึ้นราคาจำกัด และโมดูลสำหรับการผลิตแบบกระจายศูนย์ขนาดเล็กปรับลดลงเล็กน้อยในสัปดาห์นี้
ต้นทุนโลจิสติกส์และการจัดส่งในท้องถิ่นยังคงสร้างส่วนเพิ่มราคาคลังสินค้าทั่วยุโรป เมื่อคิดตามค่าเฉลี่ยรายรูปแบบ ราคาคลังสินค้าในโปรตุเกสและกรีซสูงกว่ารอตเทอร์ดามประมาณ 2.2% ถึง 2.4%เมื่อช่วงปิดเทอมฤดูร้อนสิ้นสุดลง การสอบถาม การเติมสต็อก และการส่งมอบในไตรมาสที่สี่อาจฟื้นตัว แต่จังหวะที่ความสนใจเปลี่ยนเป็นคำสั่งซื้อที่แน่นอนจะเป็นตัวกำหนดว่าราคาโมดูลจะได้รับการหนุนอย่างมีนัยสำคัญหรือไม่
อินเดีย: ราคา DCR และ non-DCR ทรงตัวเนื่องจากสินค้าคงคลังจำกัดการฟื้นตัว
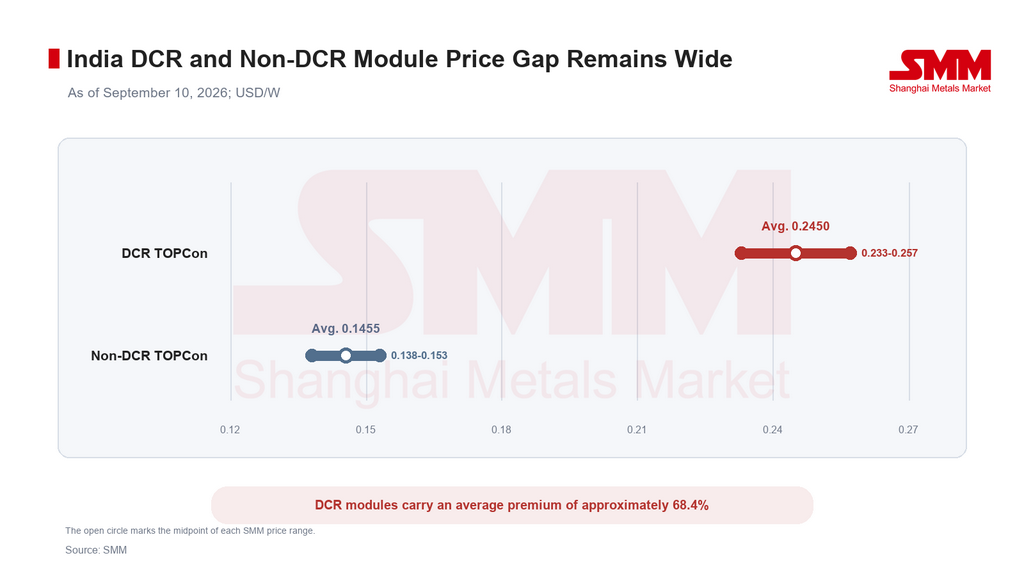
ราคาโมดูล Domestic Content Requirement (DCR) และ non-DCR ทรงตัวในสัปดาห์นี้ โมดูล DCR ยังคงมีส่วนต่างเฉลี่ยประมาณ 68.4% เหนือผลิตภัณฑ์ non-DCR โดยได้แรงหนุนจากสิทธิ์ตามนโยบายและข้อกำหนดการผลิตในประเทศ
ตลาดโมดูล non-DCR ของอินเดียเคยมีการกักตุนสินค้าแบบกระจุกตัวซึ่งเชื่อมโยงกับช่วงเวลานโยบายมาตรา 232 ของสหรัฐฯ สิ่งนี้ทำให้ราคาอยู่ในระดับค่อนข้างสูง แต่ผู้ซื้อยังคงไม่เต็มใจยอมรับข้อเสนอที่สูงขึ้น และตลาดได้เข้าสู่ช่วงการปรับฐานในระดับสูงแล้ว
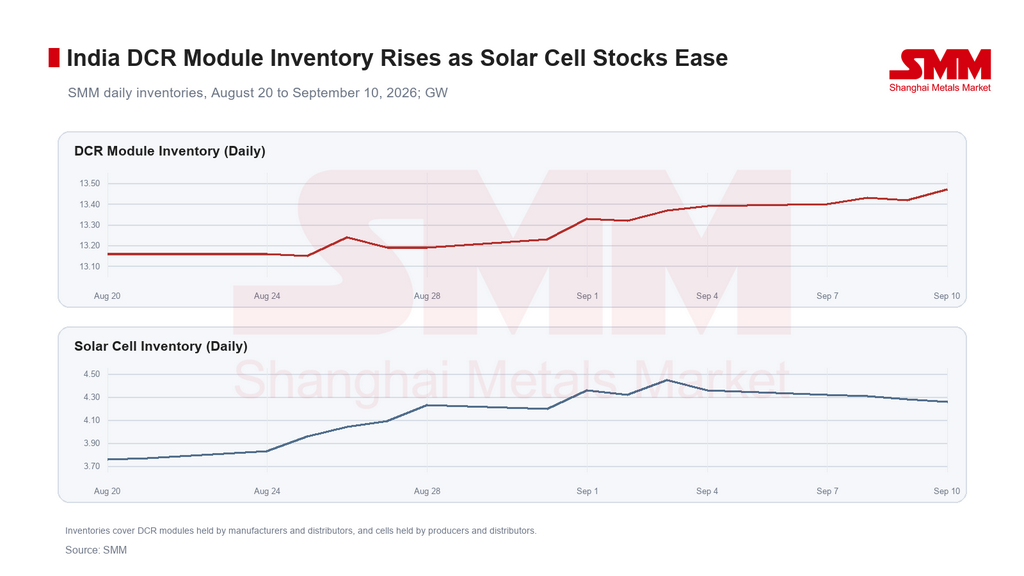
การจัดส่งโมดูล DCR ยังคงซบเซา ความต้องการตลาดปลายทางดีขึ้นเล็กน้อย แต่กิจกรรมตลาดโดยรวมยังไม่แข็งแกร่งขึ้นอย่างมีนัยสำคัญ ความยั่งยืนของการพยุงราคาจะขึ้นอยู่กับการจัดซื้อโครงการ การลดสินค้าคงคลัง และการปล่อยคำสั่งซื้อที่ขับเคลื่อนด้วยนโยบาย
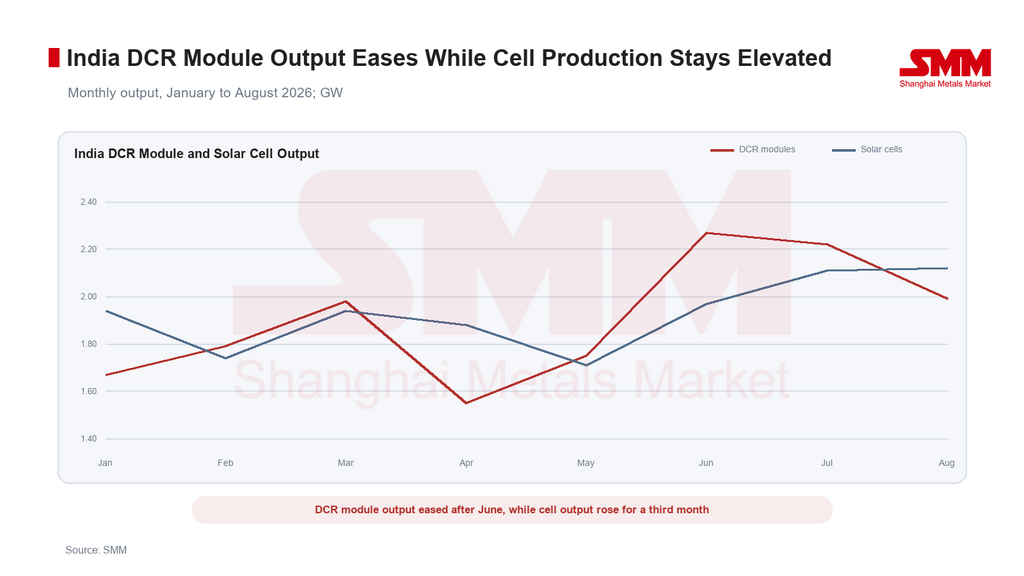
ข้อมูลการผลิตแสดงให้เห็นว่าผลผลิตโมดูล DCR ของอินเดียฟื้นตัวหลังจากลดลงเหลือ 1.55 กิกะวัตต์ในเดือนเมษายน ผลผลิตเพิ่มขึ้นเป็น 1.75 กิกะวัตต์ในเดือนพฤษภาคม และ 2.27 กิกะวัตต์ในเดือนมิถุนายน เพิ่มขึ้นประมาณ 46.5% จากจุดต่ำสุดในเดือนเมษายน การผลิตยังคงค่อนข้างสูงที่ 2.22 กิกะวัตต์ในเดือนกรกฎาคม ก่อนลดลง 10.4% เมื่อเทียบเดือนต่อเดือนเป็น 1.99 กิกะวัตต์ในเดือนสิงหาคม ซึ่งยังคงสูงกว่าเดือนเมษายน 28.4%
ผลผลิตเซลล์แสงอาทิตย์ฟื้นตัวติดต่อกันสามเดือนหลังจากลดลงเหลือ 1.71 กิกะวัตต์ในเดือนพฤษภาคม การผลิตแตะ 1.97 กิกะวัตต์ในเดือนมิถุนายน 2.11 กิกะวัตต์ในเดือนกรกฎาคม และ 2.12 กิกะวัตต์ในเดือนสิงหาคม คิดเป็นการเติบโตสะสมประมาณ 24.0% จากเดือนพฤษภาคม และทำให้ผลผลิตเดือนสิงหาคมใกล้ระดับสูงสุดของปี 2026
แนวโน้ม: แรงหนุนด้านต้นทุนยังคงอยู่ แต่ความต้องการในภูมิภาคจะกำหนดทิศทางธุรกรรม
ในระยะสั้น ต้นทุนการผลิตที่สูงในจีนจะยังคงกระตุ้นให้ผู้ผลิตปรับขึ้นราคาแนะนำและลดการรับคำสั่งซื้อราคาต่ำ แต่ความต้องการระหว่างประเทศยังไม่ฟื้นตัวในวงกว้าง และข้อเสนอที่สูงขึ้นจะเปลี่ยนเป็นธุรกรรมได้หรือไม่นั้นขึ้นอยู่กับผลตอบแทนโครงการและกำหนดการส่งมอบ ราคา TOPCon ทั่วไปมีแนวโน้มเคลื่อนไหวในกรอบแคบ ขณะที่ผลิตภัณฑ์กำลังสูงและ BC อาจยังคงแตกต่างกันตามรูปแบบและแบรนด์
ในเอเชียตะวันออกเฉียงใต้ คำถามสำคัญคือความต้องการติดตั้งช่วงสิ้นปีจะเกิดขึ้นตามกำหนดหรือไม่การฟื้นตัวเล็กน้อยของมาเลเซียอาจสนับสนุนธุรกรรมในภูมิภาค และการยอมรับราคาในประเทศไทยค่อนข้างดี อย่างไรก็ตาม อินโดนีเซียและตลาดอื่น ๆ อีกหลายแห่งยังขาดอุปสงค์ที่เพิ่มขึ้นอย่างชัดเจน และอุปทานราคาต่ำอาจยังคงจำกัดการปรับขึ้นหากการจัดซื้อไม่ถึงระดับที่เพียงพอ
ในยุโรป ตลาดจะจับตาว่าการสอบถามหลังช่วงวันหยุดจะเปลี่ยนเป็นสัญญาใหม่หรือไม่ การส่งมอบที่เลื่อนออกไป การเติมสต็อกคลังสินค้า และอุปสงค์โครงการในไตรมาสสี่อาจให้การสนับสนุนชั่วคราว หากอุปสงค์จริงต่ำกว่าที่คาดไว้ ผู้ผลิตและผู้จัดจำหน่ายอาจกลับมาแข่งขันด้านราคาเพื่อแย่งชิงคำสั่งซื้อที่มีจำกัด
ราคาโมดูลของอินเดียมีแนวโน้มทรงตัวในระยะสั้น แม้ว่าสต็อก DCR ที่สูงจะยังคงจำกัดการฟื้นตัว ราคาที่ไม่ใช่ DCR จะขึ้นอยู่กับว่าการซื้อพื้นฐานสามารถทดแทนอุปสงค์จากการกักตุนก่อนหน้านี้ได้หรือไม่ โดยรวมแล้ว ตลาดโมดูล PV ระหว่างประเทศมีแนวโน้มยังคงถูกกำหนดโดยการพยุงต้นทุน ความแตกต่างในแต่ละภูมิภาค และการกำหนดราคาที่ขับเคลื่อนโดยธุรกรรม
เขียนโดย:
Ryan Tey Tze Yang | นักวิเคราะห์ PV ของ SMM
+60 127179370 | ryan.tey@metal.com