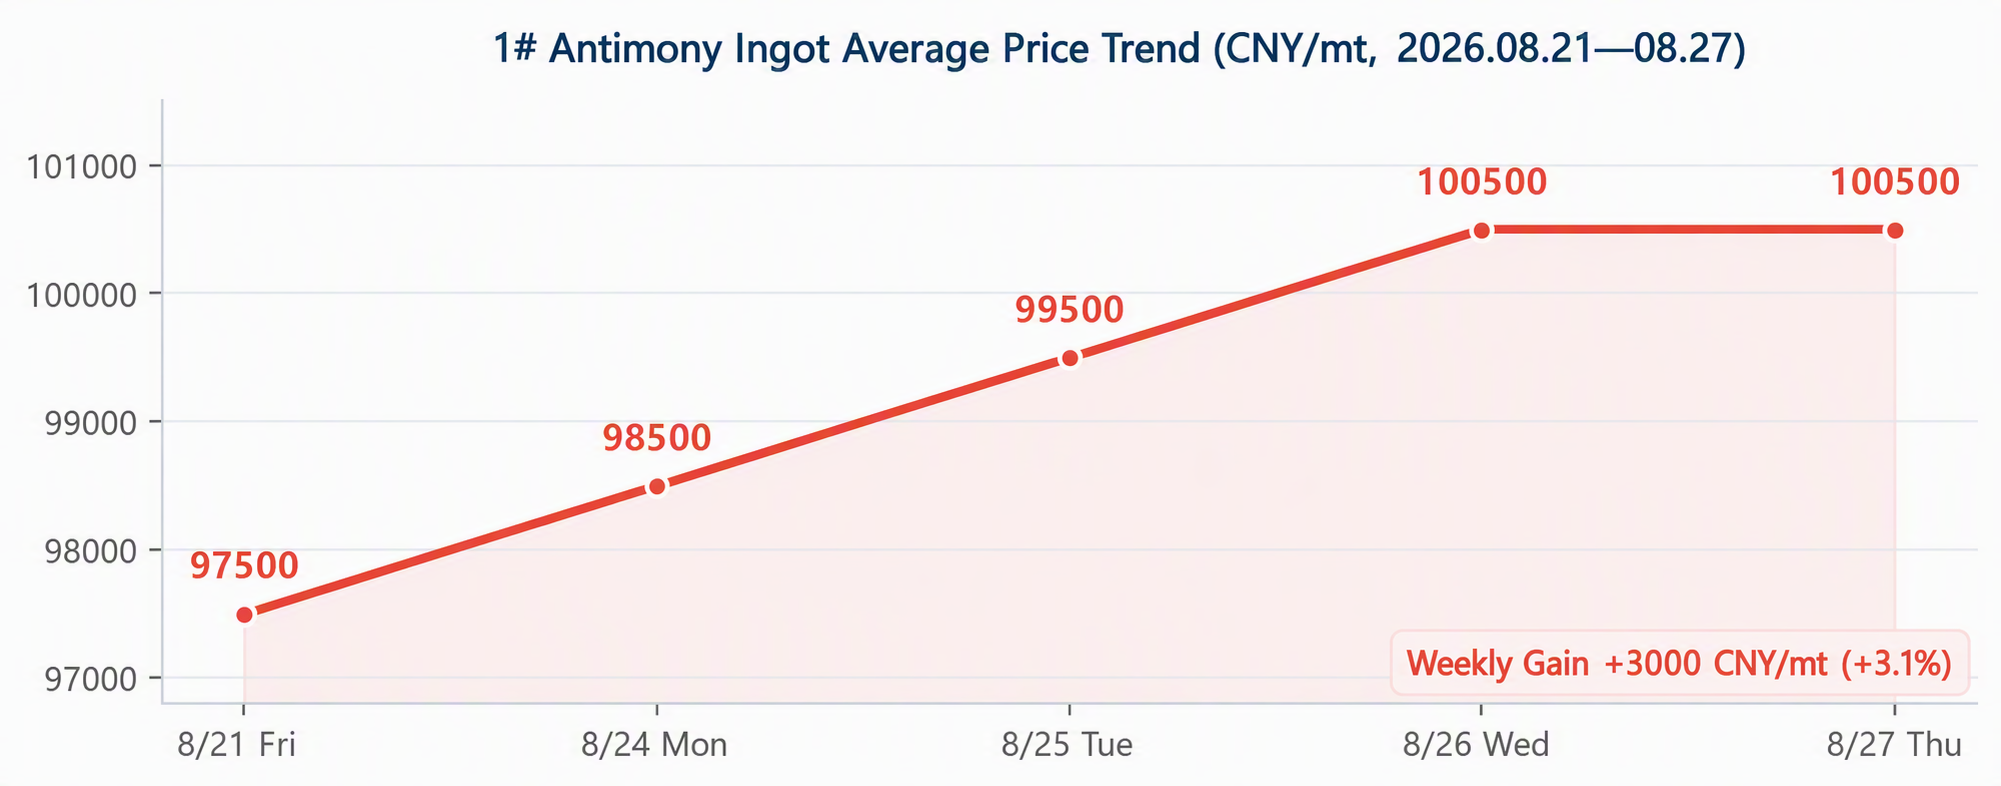
สัปดาห์นี้ (24–27 สิงหาคม) ราคาตะกั่วพลวงปรับขึ้นต่อเนื่อง โดยระดับราคากลางยังขยับสูงขึ้น และราคาเฉลี่ยของตะกั่วพลวงแท่ง 1# ยืนเหนือระดับ 100,000 หยวน/ตันอย่างมั่นคง ราคาเฉลี่ยของตะกั่วพลวงแท่ง 1# ปรับขึ้นเป็น 100,500 หยวน/ตัน ณ วันที่ 26 สิงหาคม เพิ่มขึ้นสะสม 3,000 หยวน/ตัน (+3.1%) ในสัปดาห์นี้ และทรงตัวในวันที่ 27 สิงหาคม โดยแกว่งตัวสะสมที่ระดับสูง สำหรับตะกั่วพลวงออกไซด์ สัปดาห์นี้เห็นการปรับขึ้นแบบไล่ตามอย่างชัดเจน: ราคาเฉลี่ยของแอนทิโมนีไตรออกไซด์ 99.8% ถูกปรับขึ้นต่อเนื่องจาก 86,000 หยวน/ตัน เมื่อวันศุกร์ที่แล้ว เป็น 90,000 หยวน/ตัน ณ วันที่ 26 สิงหาคม เพิ่มขึ้นสะสม 4,000 หยวน/ตัน (+4.7%) ทำผลงานดีกว่าตะกั่วพลวงแท่ง; ส่วนต่างราคาที่ก่อนหน้านี้ “แท่งแข็งแรง ออกไซด์อ่อน” ได้รับการซ่อมแซม และทรงตัวในวันที่ 27 สิงหาคม การปรับขึ้นแบบไล่ตามของตะกั่วพลวงออกไซด์ขับเคลื่อนหลักจากการส่งผ่านต้นทุนวัตถุดิบและโรงถลุงยืนราคามั่นคง
ในด้านปัจจัยขับเคลื่อน เหตุผลแกนหลักของการปรับขึ้นสัปดาห์นี้คือ โรงถลุงโดยทั่วไปยืนราคาและชะลอการขายภายใต้แรงกดดันจากภาวะขาดทุน ประกอบกับความคาดหวังการสะสมสต็อกปลายน้ำก่อนเข้าสู่ฤดูกาลพีกเดือนกันยายน–ตุลาคมที่ดีขึ้น อย่างไรก็ดี ผู้ร่วมตลาดโดยทั่วไประบุว่า จังหวะการเติมสต็อกตามความต้องการแท้จริงชะลอลง และเงินทุนเชิงเก็งกำไรเริ่มเย็นลง ตั้งแต่วันที่ 27 สิงหาคม ราคาเริ่มทรงตัวที่ระดับสูง และความเชื่อมั่นตลาดเปลี่ยนเป็นเชิงบวกเล็กน้อย
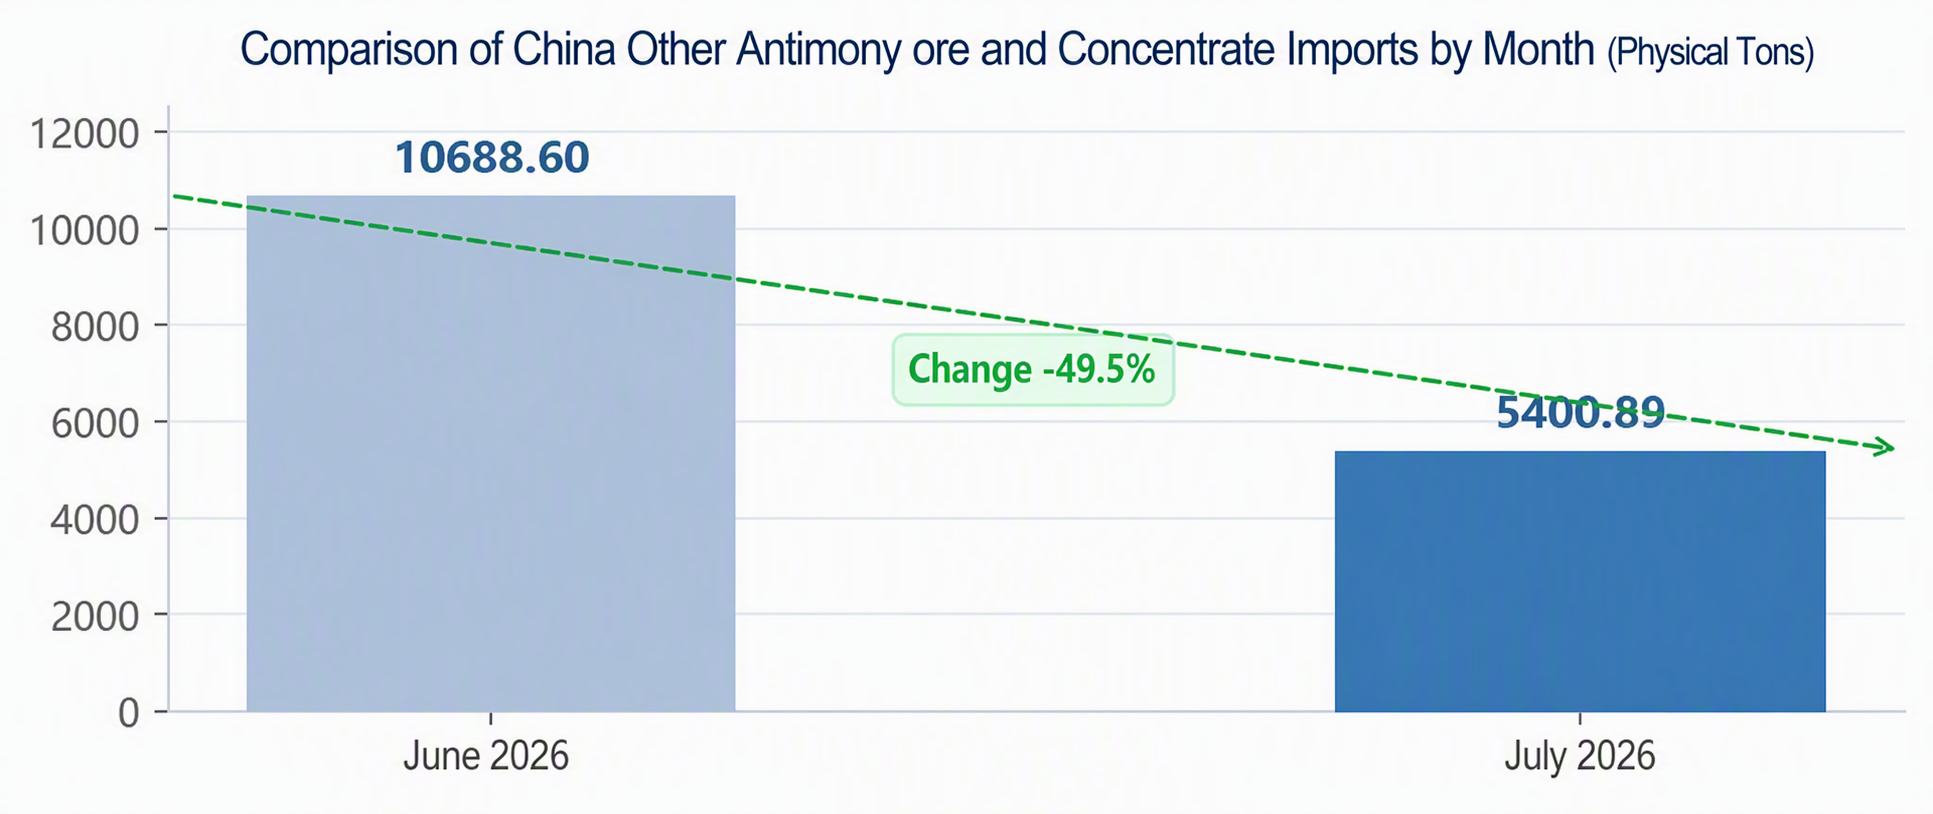
ข้อมูลศุลกากรแสดงว่า ในเดือนกรกฎาคม 2026 จีนมีการนำเข้าแร่ตะกั่วพลวงและหัวแร่อื่น ๆ จำนวน 5,400.89 ตัน ลดลงอย่างมาก 49.5% MoM จาก 10,688.6 ตันในเดือนมิถุนายน ทำสถิติต่ำสุดตั้งแต่ต้นปี และยุติช่วงก่อนหน้าที่อยู่เหนือ 10,000 ตันติดต่อกัน 3 เดือน เมียนมาเป็นแหล่งนำเข้ารายใหญ่ที่สุด ขณะที่อุปทานแร่จาก “ตัวแปรสเปน” ที่เคยถูกจับตาไม่ยั่งยืน อย่างไรก็ตาม ปริมาณนำเข้าแร่ตะกั่วพลวงสะสมครึ่งปีแรก (H1) อยู่ที่ 59,347.5 ตันในเนื้อโลหะ สูงกว่ายอดรวมทั้งปี 2025 และยอดนำเข้าสะสมมกราคม–กรกฎาคมยังฟื้นตัวเมื่อเทียบกับปีก่อน ปริมาณแร่นำเข้าจำนวนมากก่อนหน้านี้ถูกแปรเป็นการผลิตตะกั่วพลวงแท่ง—การประเมินของ SMM ระบุว่า ผลผลิตตะกั่วพลวงแท่งของจีน (รวมตะกั่วพลวงแท่ง เทียบเท่าตะกั่วพลวงดิบ แคโทดตะกั่วพลวง ฯลฯ) ในเดือนกรกฎาคมเพิ่มขึ้นราว 30% MoM ทำให้อุปทานเพียงพอชั่วคราว
ในเชิงโครงสร้าง เดือนกรกฎาคม การนำเข้าตะกั่วพลวงดิบ (หัวแร่ตะกั่วพลวง) อยู่ที่ 107.18 ตัน การนำเข้าตะกั่วพลวงซัลไฟด์ 1.4 ตัน และการนำเข้าออกไซด์ของตะกั่วพลวงมีเพียง 0.156 ตัน ซึ่งทั้งหมดอยู่ในระดับต่ำ และไม่มีบันทึกการนำเข้าตะกั่วพลวงยังไม่ขึ้นรูปเมื่อมองไปข้างหน้า อุปทานแร่จากต่างประเทศตึงตัวมากขึ้นและจังหวะการมาถึงชะลอลง ประกอบกับการหยุดผลิตของเหมืองบางแห่งในจีนและการเติบโตของกำลังผลิตที่จำกัด ทำให้ภาวะตึงตัวระยะยาวของวัตถุดิบแร่พลวงยังคงไม่เปลี่ยนแปลง ในด้านต้นทุน หลังจากรวมต้นทุนการทำเหมืองแร่พลวงที่เป็นของตนเองและค่าธรรมเนียมการแปรรูปถลุงแล้ว ต้นทุนของผู้ผลิตรายใหญ่บางรายค่อย ๆ เข้าใกล้ราคาสปอต และโรงถลุงมีความตั้งใจสอดคล้องกันอย่างมากในการตรึงราคาและชะลอการขาย ซึ่งเป็นแรงหนุนหลักที่ทำให้ราคาปรับขึ้นต่อเนื่องในสัปดาห์นี้ นอกจากนี้ หากโครงการถลุงแท่งพลวง 1# กำลังการผลิตตามแผน 10,000 ตันต่อปีที่ซีเอ่อร์คูเล่ เขตซินเจียงถูกดำเนินการ อาจส่งผลต่อโครงสร้างอุปทานระยะยาว
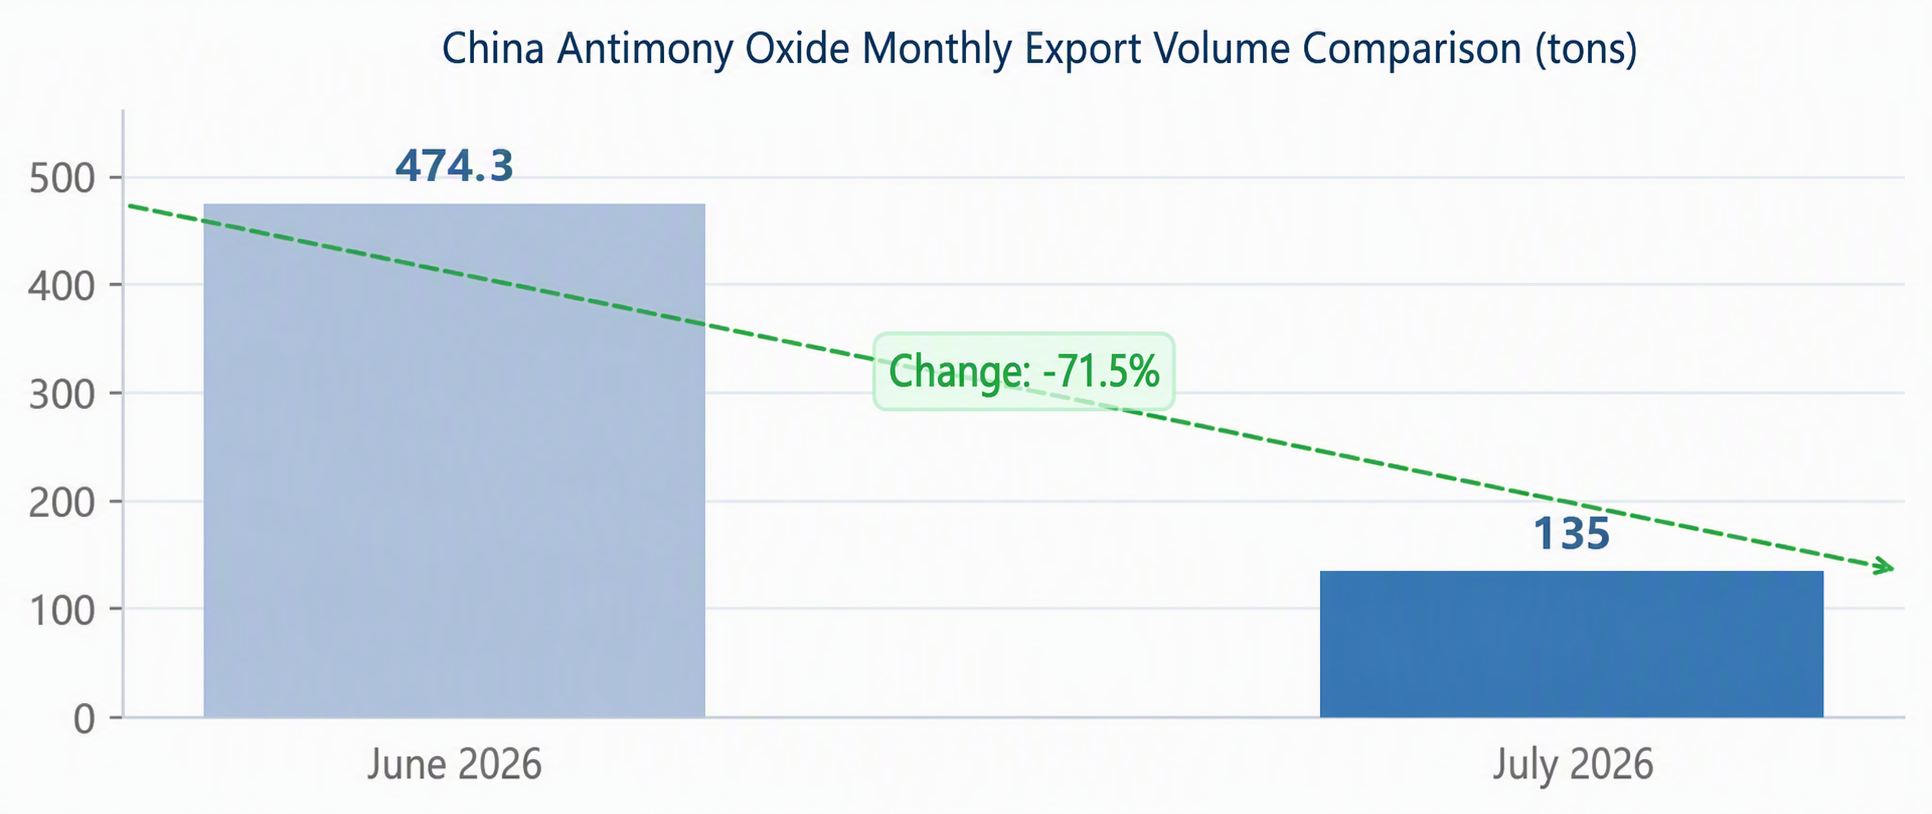
ข้อมูลศุลกากรระบุว่า ในเดือนกรกฎาคม 2026 การส่งออกแอนติโมนีออกไซด์ของจีนอยู่ที่ 135 ตัน ลดลงอย่างมาก 71.5% เมื่อเทียบรายเดือนจาก 474.3 ตันในเดือนมิถุนายน โดยปริมาณส่งออกลดลงอีกครั้งสู่ช่วงระดับต่ำสุดในประวัติการณ์ เมื่อจำแนกตามปลายทาง รัสเซียเป็นตลาดส่งออกใหญ่ที่สุด คิดเป็นมากกว่า 60% ขณะเดียวกัน การส่งออกพลวงที่ยังไม่แปรรูป (แท่งพลวง) ในเดือนกรกฎาคมเป็นศูนย์ การส่งออกแท่งพลวงยังคงถูกจำกัด และโดยรวมการส่งออกผลิตภัณฑ์พลวงของจีนยังคงหดตัว ในด้านนโยบาย พลวงและผลิตภัณฑ์พลวงยังคงอยู่ในบัญชีรายชื่อสินค้าใน “บัญชีรายชื่อสินค้าที่อยู่ภายใต้การบริหารใบอนุญาตส่งออก (2026)” และอยู่ภายใต้การกำกับดูแลแบบคู่ “การค้าของรัฐ + การควบคุมการส่งออกสินค้าที่ใช้ได้สองทาง” (รวม 11 วิสาหกิจการค้าของรัฐสำหรับการส่งออกพลวงในปี 2026–2027 และบัญชีควบคุมสินค้าที่ใช้ได้สองทางรายการ 3C003 ครอบคลุมรายการที่เกี่ยวข้องกับพลวง) ทำให้ช่องทางการส่งออกยังคงถูกจำกัดอย่างต่อเนื่อง
|
สินค้า |
กรกฎาคม 2026 |
มิถุนายน 2026 |
การเปลี่ยนแปลง MoM |
|
การนำเข้าแร่และหัวแร่พลวง (ตัน) |
5,400.89 |
10,688.6 |
-49.5% |
|
การส่งออกแอนติโมนีออกไซด์ (ตัน) |
135 |
474.3 |
-71.5% |
|
การส่งออกพลวงที่ยังไม่แปรรูป (ตัน) |
0 |
0 |
ทรงตัว |
|
การนำเข้าพลวงดิบ (หัวแร่พลวง) (ตัน) |
107.18 |
— |
ระดับต่ำ |
|
การนำเข้าแอนติโมนีออกไซด์ (ตัน) |
0.156 |
— |
ระดับต่ำ |
โดยรวมแล้ว การนำเข้าและส่งออกผลิตภัณฑ์พลวงในเดือนกรกฎาคมยังคงเป็นรูปแบบ “นำเข้าลดลงและส่งออกหดตัว” ที่ลดลงพร้อมกันทั้งสองด้านการหดตัวอย่างรุนแรงของการนำเข้าวัตถุดิบช่วยตอกย้ำความตั้งใจของโรงถลุงในการตรึงราคาให้แข็งแกร่งในฝั่งต้นทุน กลายเป็นแรงหนุนหลักต่อการปรับขึ้นของแท่งแอนติโมนีในสัปดาห์นี้ ก่อนหน้านี้การส่งออกที่อ่อนแออย่างต่อเนื่องได้จำกัดความยืดหยุ่นด้านราคาของแอนติโมนีออกไซด์ แต่ภายใต้การส่งผ่านต้นทุนในสัปดาห์นี้ แอนติโมนีออกไซด์ปรับขึ้นไล่ตามอย่างชัดเจน และโครงสร้าง “แท่งแข็งแกร่ง ออกไซด์อ่อนแอ” ได้รับการซ่อมแซมชั่วคราว หากการส่งออกแอนติโมนีออกไซด์รายเดือนในระยะถัดไปยังคงทะลุ 500 ตันเมตริก หรือแม้แต่แตะระดับ 1,000 ตันเมตริก ก็จะยืนยันอย่างมีนัยสำคัญต่อความคาดหวังการฟื้นตัวของการส่งออก และช่วยบรรเทาความกังวลฝั่งอุปสงค์ได้มาก
อุปสงค์ปลายน้ำโดยรวมแสดงรูปแบบที่แตกต่างกัน: ภาคสารหน่วงไฟมีสัญญาณดีขึ้นเล็กน้อย แต่การจัดซื้อยังคงอิงตามคำสั่งซื้อเป็นหลัก และการส่งผ่านธุรกรรมราคาสูงยังไม่ราบรื่น อุตสาหกรรมกระจกโซลาร์ (PV) ดำเนินการลดกำลังการผลิตรอบที่สอง โดยอุปสงค์ยังอยู่ในระดับปานกลาง—ความคาดหวังต่อการหดตัวของอุปทานชัดเจน จึงหนุนอุปสงค์ต่อแอนติโมนีได้จำกัด ความต้องการโซเดียมไพโรแอนติโมเนตอยู่ในระดับปานกลาง โดยการผลิตยังคงผันผวนในระดับต่ำ แม้สต็อกของผู้ผลิตปลายน้ำจะได้รับการเติมเต็มเพียงพอไปแล้วก่อนหน้านี้ แต่เมื่อพิจารณาความคาดหวังต่อฤดูกาลพีกในช่วงกันยายน–ตุลาคม การกักตุนเป็นเพียงเรื่องของเวลา อย่างไรก็ดี ระหว่างแนวโน้มราคาขาขึ้น ความรู้สึกปลายน้ำแบบรอดูท่าที—รีบซื้อเมื่อราคาขึ้นต่อเนื่องและชะลอซื้อเมื่อราคาลง—ยังคงอยู่ ทำให้จังหวะการเติมสต็อกเพื่ออุปสงค์จำเป็นชะลอลงบ้าง และความคึกคักเชิงเก็งกำไรก็เย็นลงไปพร้อมกัน
ในระยะสั้น การที่โรงถลุงตรึงราคาและชะลอการขายภายใต้ภาวะขาดทุน ประกอบกับความคาดหวังการกักตุนของปลายน้ำสำหรับฤดูกาลพีกกันยายน–ตุลาคม ยังคงเป็นแรงหนุนหลักต่อราคา หลังจากราคาเฉลี่ยของแท่งแอนติโมนี 1# ยืนเหนือ 100,000 หยวน/ตันเมตริกได้อย่างมั่นคง คาดว่าราคาแอนติโมนีจะยังคงแกว่งตัวสะสมกำลังในโทนแข็งแกร่งและทรงตัวในระดับสูง อย่างไรก็ตาม เมื่อจังหวะการเติมสต็อกเพื่ออุปสงค์จำเป็นชะลอลง ความคึกคักเชิงเก็งกำไรเย็นลง และการส่งผ่านธุรกรรมราคาสูงทำได้ไม่ดี ความชันของการปรับขึ้นอาจค่อย ๆ แคบลง และไม่อาจตัดความเป็นไปได้ของการย่อตัวเล็กน้อยก่อนจะสะสมแรงส่งรอบใหม่ ตัวแปรสำคัญคือคำสั่งซื้อช่วงพีกซีซันของปลายน้ำจะเกิดขึ้นจริงหรือไม่ และความแข็งแกร่งของการปลดปล่อยอุปสงค์ในระยะกลางและระยะยาว ภาวะตึงตัวระยะยาวของวัตถุดิบแร่พลวงยังคงไม่เปลี่ยนแปลง การส่งออกแท่งพลวงยังคงถูกจำกัด และนโยบายควบคุมการส่งออกยังคงดำเนินต่อไป; เมื่อศูนย์กลางการถ่ายลำในภูมิภาคอย่างประเทศไทยได้รับการเสริมความแข็งแกร่ง คาดว่าศูนย์กลางราคาจะค่อย ๆ ฟื้นตัว