SMM 21 สิงหาคม 2026:
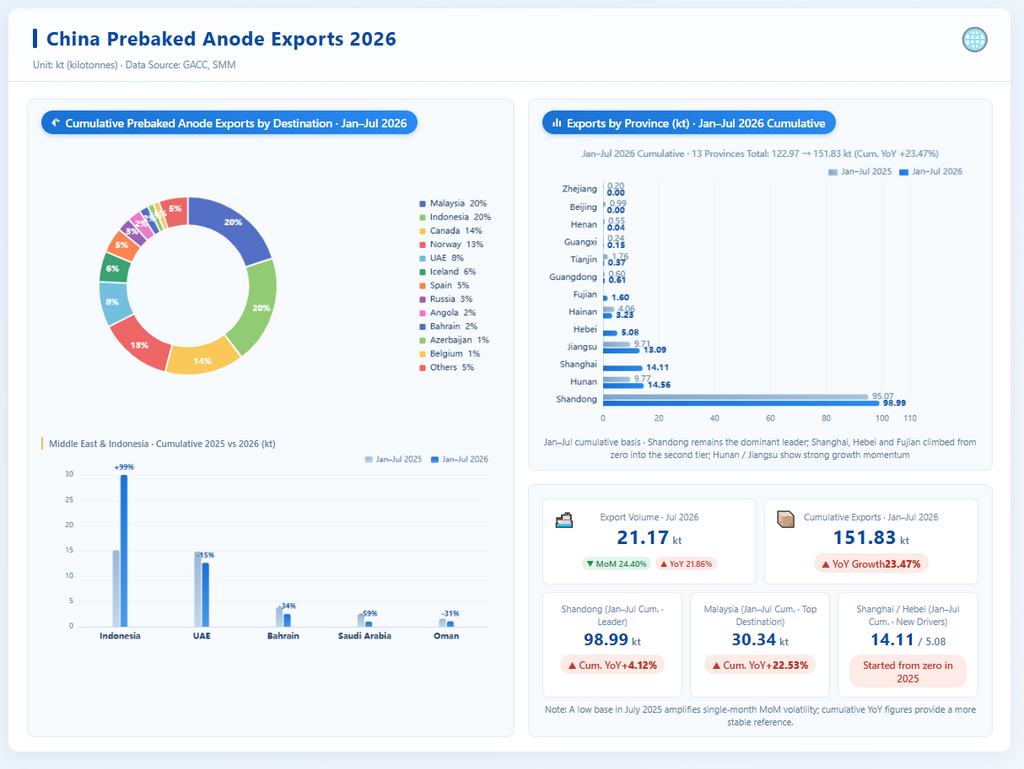
ตามข้อมูลศุลกากร การส่งออกแอโนดอบก่อนอบของจีนในเดือนกรกฎาคม 2026 มีปริมาณรวม 211,700 เมตริกตัน เพิ่มขึ้น 21.86% เมื่อเทียบกับปีก่อน และลดลง 24.40% เมื่อเทียบกับเดือนก่อน ในด้านราคา ราคาส่งออกเฉลี่ยของแอโนดอบก่อนอบในเดือนกรกฎาคมอยู่ที่ประมาณ 1,031.80 ดอลลาร์สหรัฐต่อเมตริกตัน เพิ่มขึ้น 24.94% เมื่อเทียบกับปีก่อน และเพิ่มขึ้น 12.34% เมื่อเทียบกับเดือนก่อน ตั้งแต่เดือนมกราคมถึงกรกฎาคม 2026 การส่งออกแอโนดอบก่อนอบสะสมของจีนถึง 1.5183 ล้านเมตริกตัน เพิ่มขึ้น 23.47% เมื่อเทียบกับปีก่อน ยังคงแนวโน้มการขยายตัว ทั้งปริมาณการส่งออกและราคาเฉลี่ยแข็งแกร่งขึ้น ทำให้ความเชื่อมั่นในอุตสาหกรรมอยู่ในระดับสูง
I. ภูมิภาคการส่งออกภายในประเทศ
จากมุมมองของภูมิภาคการส่งออกภายในประเทศ การรวมกลุ่มอุตสาหกรรมเป็นที่น่าสนใจ ในสะสมตั้งแต่เดือนมกราคมถึงกรกฎาคม มณฑลซานตงมากที่สุดด้วย 989,900 เมตริกตัน (เพิ่มขึ้น 4.12% เมื่อเทียบกับปีก่อน) ตามด้วยหูหนาน 145,600 เมตริกตัน (เพิ่มขึ้น 49.0% เมื่อเทียบกับปีก่อน) เซี่ยงไฮ้ 141,100 เมตริกตัน (เริ่มจากศูนย์ในปีก่อน) และเจียงซู 130,900 เมตริกตัน (เพิ่มขึ้น 34.8% เมื่อเทียบกับปีก่อน) เหอเป่ย 50,800 เมตริกตัน และฝูเจี้ยน 16,000 เมตริกตัน เป็นผู้มีส่วนร่วมหลักรายใหม่ เฉพาะในเดือนกรกฎาคม การส่งออกกระจุกตัวมากขึ้นในซานตง เซี่ยงไฮ้ และหูหนาน: ซานตงส่งออก 87,300 เมตริกตัน คิดเป็น 41% ของทั้งหมด อยู่อันดับหนึ่ง ตามด้วยเซี่ยงไฮ้ 83,000 เมตริกตัน คิดเป็น 39% แล้วหูหนาน 18,000 เมตริกตัน คิดเป็น 9% สามภูมิภาคนี้รวมกันมีสัดส่วนเกือบ 90% ของการส่งออกแอโนดอบก่อนอบของจีน โดยการเติบโตอย่างรวดเร็วของเซี่ยงไฮ้ในฐานะศูนย์กลางการส่งออกแห่งใหม่เป็นที่น่าสังเกตเป็นพิเศษ
II. โครงสร้างปลายทางการส่งออก
ตามปลายทาง การส่งออกแอโนดอบก่อนอบของจีนในเดือนกรกฎาคม 2026 ส่วนใหญ่ไปยังอินโดนีเซีย นอร์เวย์ และมาเลเซีย ซึ่งรวมกันคิดเป็นประมาณ 69% ของการส่งออกทั้งหมด ในจำนวนนี้ การส่งออกไปยังอินโดนีเซียประมาณ 95,400 เมตริกตัน คิดเป็น 45% ของการส่งออกทั้งหมด อยู่อันดับหนึ่งของเดือน การส่งออกไปยังนอร์เวย์ประมาณ 26,900 เมตริกตัน คิดเป็น 13% และการส่งออกไปยังมาเลเซีย 22,700 เมตริกตัน คิดเป็น 11% ในแบบสะสม รูปแบบการส่งออกตั้งแต่เดือนมกราคมถึงกรกฎาคมแสดงความแตกต่างในภูมิภาคอย่างมีนัยสำคัญ:
ตลาดเอเชียยังคงเป็นผู้นำ มาเลเซียอยู่อันดับหนึ่งในแบบสะสมด้วย 303,400 เมตริกตัน (เพิ่มขึ้น 22.53% เมื่อเทียบกับปีก่อน) อินโดนีเซียถึง 300,000 เมตริกตัน เพิ่มขึ้น 98.49% เมื่อเทียบกับปีก่อน กลายเป็นประเทศปลายทางใหญ่อันดับสอง อาเซอร์ไบจานส่งออก 16,800 เมตริกตัน พุ่งขึ้น 108.74% เมื่อเทียบกับปีก่อน นำการเติบโตทั่วโลก สะท้อนถึงผลกระตุ้นจากการปล่อยกำลังการผลิตอะลูมิเนียมใหม่ในภูมิภาคคอเคซัส
ความต้องการในยุโรปและสหรัฐฯ ยังคงยืดหยุ่น แคนาดา 218,700 ตัน (+21.75% เมื่อเทียบกับปีก่อน) นอร์เวย์ 201,700 ตัน (+40.76%) ไอซ์แลนด์ 84,400 ตัน (+46.37%) สเปน 70,100 ตัน (+84.55%) เบลเยียม 16,700 ตัน (+188.52%) ตลาดยุโรปโดยรวมมีรูปแบบ "ตะวันตกแข็งแกร่ง ตะวันออกอ่อนแอ" ซึ่งชดเชยช่องว่างจากยุโรปตะวันออกได้บางส่วน
ตลาดเกิดใหม่เร่งฝ่าวงล้อม แองโกลาส่งออก 37,100 ตัน (เกือบเป็นศูนย์ในช่วงเดียวกันของปีก่อน) และแอฟริกาเหนือกำลังค่อยๆ กลายเป็นแหล่งเติบโตใหม่สำหรับการส่งออกขั้วบวกที่ผ่านการอบของจีน การส่งออกไปยังตลาดใหม่ เช่น ออสเตรเลียและเวียดนาม เติบโตอย่างมั่นคง ตลาดรัสเซียและตะวันออกกลางอยู่ภายใต้แรงกดดัน
เนื่องจากอิทธิพลทางภูมิรัฐศาสตร์ การส่งออกไปยังรัสเซียตั้งแต่เดือนมกราคมถึงกรกฎาคมอยู่ที่ 38,200 ตัน ลดลง 62.20% เมื่อเทียบกับปีก่อน ซึ่งยากจะพลิกกลับในระยะสั้น ภูมิภาคตะวันออกกลาง (สหรัฐอาหรับเอมิเรตส์ บาห์เรน ซาอุดีอาระเบีย โอมาน) การส่งออกรวมสูงถึง 172,300 ตัน ลดลง 24.12% เมื่อเทียบกับปีก่อน โดยสหรัฐอาหรับเอมิเรตส์ลดลง 14.99% บาห์เรนลดลง 33.57% ซาอุดีอาระเบียลดลงเกือบ 60% การลดกำลังการผลิตของโรงงานอะลูมิเนียมในภูมิภาคประกอบกับการปรับอุปทานในท้องถิ่น ส่งผลให้การส่งออกของจีนอยู่ภายใต้แรงกดดันอย่างมาก
III. ความเคลื่อนไหวกำลังการผลิตอะลูมิเนียมในต่างประเทศ
เข้าสู่ช่วงครึ่งหลังของปี 2026 การกลับมาดำเนินการผลิตและการปล่อยกำลังการผลิตใหม่ของอะลูมิเนียมในต่างประเทศเร่งตัวขึ้นอย่างมีนัยสำคัญ ซึ่งจะช่วยกระตุ้นความต้องการส่งออกขั้วบวกที่ผ่านการอบของจีนโดยตรง:
การกลับมาเดินเครื่องในยุโรป: โรงงานอะลูมิเนียม Slovalco ของบริษัท Hydro ในสโลวาเกียบรรลุข้อตกลงกลับมาดำเนินการผลิต โดยจะฟื้นฟูกำลังการผลิต 75,000 ตันในไตรมาสที่ 4 ปี 2026 โรงงาน Lista ในนอร์เวย์และ San Ciprián ในสเปนเสร็จสิ้นการกลับมาดำเนินการผลิตแล้ว
การขยายตัวในทวีปอเมริกายังคงดำเนินต่อไป: บริษัท Magnitude 7 Metals เริ่มเดินสายการผลิตที่ 1 ในโรงงานอะลูมิเนียมที่รัฐเท็กซัสของสหรัฐฯ ผลผลิตของ Alcoa ในไตรมาสที่ 2 อยู่ที่ 636,000 ตัน เพิ่มขึ้น 5% เมื่อเทียบกับไตรมาสก่อน
ความคืบหน้าในการกลับมาดำเนินการผลิตในตะวันออกกลาง: โรงงาน Al Taweelah ของ EGA ในสหรัฐอาหรับเอมิเรตส์มีความคืบหน้าอย่างมากในการกลับมาดำเนินการผลิต โดยมีเซลล์อิเล็กโทรไลซิส 89 เซลล์ที่เริ่มดำเนินการ ณ ต้นเดือนกรกฎาคม
โครงการใหม่ในเอเชียเร่งกำลังการผลิต: โครงการใหม่ในอินโดนีเซียและเวียดนามยังคงเร่งกำลังการผลิต; Balco ของอินเดียผลิตได้ 168,000 เมตริกตันในไตรมาสที่ 2 เพิ่มขึ้น 10% เมื่อเทียบไตรมาสก่อน 4. แนวโน้มครึ่งปีหลัง
เมื่อพิจารณาจากจังหวะการปล่อยกำลังการผลิตอะลูมิเนียมนอกประเทศจีนและปัจจัยพื้นฐานการส่งออกอะโนดอบสำเร็จของจีน คาดว่าการส่งออกในช่วงครึ่งปีหลังจะยังคงมีแนวโน้มเติบโตในระดับเล็กน้อย โดยการส่งออกสะสมทั้งปีคาดว่าจะรักษาอัตราการเติบโตเป็นเลขสองหลักเมื่อเทียบกับปีก่อน และราคาส่งออกเฉลี่ยคาดว่าจะยังคงอยู่ในระดับที่ค่อนข้างสูง
ปัจจัยขับเคลื่อนหลัก: กำลังการผลิตใหม่ยังคงปล่อยออกมาในเอเชียตะวันออกเฉียงใต้ (มาเลเซีย อินโดนีเซีย); การขยายกำลังการผลิตในภูมิภาคคอเคซัสช่วยผลักดันการฟื้นตัวของอุปสงค์; การกลับมาผลิตอย่างเข้มข้นที่โรงถลุงอะลูมิเนียมหลายแห่งในยุโรปช่วยกระตุ้นการจัดซื้อในตลาดแบบดั้งเดิม; และการมีส่วนร่วมในการเติบโตจากตลาดเกิดใหม่ (แองโกลา ออสเตรเลีย เวียดนาม)
ข้อกังวลหลัก: ความคืบหน้าการกลับมาผลิตในตะวันออกกลาง — ความผันผวนทางภูมิรัฐศาสตร์ในตะวันออกกลางยังคงดำเนินต่อไป แต่ ณ ปัจจุบัน ข้อมูลจากตลาดยังไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อการดำเนินงานผลิตของโรงถลุงอะลูมิเนียมในท้องถิ่น โครงการอะลูมิเนียมที่อยู่ระหว่างการก่อสร้างและกลับมาผลิตในตะวันออกกลาง อินโดนีเซีย อินเดีย และภูมิภาคอื่นๆ ยังคงอยู่ระหว่างการดำเนินการ ความเร็วในการปล่อยกำลังการผลิตในระยะต่อไปยังคงต้องติดตามจากการประกาศของโรงถลุงอะลูมิเนียมในท้องถิ่นและสถานะการณการเริ่มดำเนินการจริง ซึ่งจะส่งผ่านไปยังอุปสงค์การส่งออกอะโนดอบสำเร็จของจีนผ่านการเปลี่ยนแปลงของการผลิตอะลูมิเนียม
ความเสี่ยงที่อาจเกิดขึ้น: ตลาดของรัสเซียมีโอกาสในการฟื้นตัวในระยะสั้นต่ำ และข้อจำกัดทางภูมิรัฐศาสตร์ยากที่จะขจัดให้หมดไป; แนวโน้มการลดกำลังการผลิตที่โรงถลุงอะลูมิเนียมในบางประเทศในตะวันออกกลางยังไม่กลับทิศอย่างเต็มที่
โดยสรุป ในครึ่งปีหลังของปี 2026 ตลาดส่งออกอะโนดอบสำเร็จของจีนจะแสดงลักษณะการดำเนินงานของ "ปริมาณเพิ่มขึ้นพร้อมราคาคงที่ ความแตกต่างในแต่ละภูมิภาคยังคงมีอยู่ และการเติบโตโดยรวมในระดับเล็กน้อย"