I. การจัดส่งเซลล์แบตเตอรี่กักเก็บพลังงานครึ่งแรกแตะ 486 GWh ตลาดยังคงคึกคัก
ใน H1 2026 ตลาดเซลล์แบตเตอรี่กักเก็บพลังงานโลกยังคงเติบโตอย่างรวดเร็ว ข้อมูลจาก SMM แสดงว่ายอดจัดส่งสะสมเดือนมกราคมถึงมิถุนายนอยู่ที่ 486 GWh โดยไตรมาส 1 และไตรมาส 2 อยู่ที่ 223 GWh และ 263 GWh ตามลำดับ และไตรมาส 2 เพิ่มขึ้นประมาณ 17.9% จากไตรมาสก่อน ในเชิงรายเดือน ยอดจัดส่งของจีนเพิ่มจาก 71 GWh ในเดือนมกราคมเป็น 86 GWh ในเดือนมิถุนายน โดยจุดศูนย์กลางยอดจัดส่งรายเดือนขยับสูงขึ้นอย่างต่อเนื่อง
ในด้านโครงสร้างการใช้งาน การผลิตไฟฟ้าและระบบโครงข่ายร่วมกับการกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรม (C&I) ยังคงเป็นทิศทางหลักของการจัดส่ง คิดเป็น 87.5% ของยอดจัดส่งทั้งหมดในครึ่งปีแรก ส่วนการจัดส่งเซลล์แบตเตอรี่ระบบกักเก็บพลังงานสำหรับที่อยู่อาศัยคิดเป็นประมาณ 12.5%
โดยรวม ความต้องการเซลล์แบตเตอรี่กักเก็บพลังงานใน H1 2026 ยังคงได้รับแรงผลักดันหลักจากด้านการผลิตไฟฟ้าและกริด และระบบกักเก็บพลังงาน C&I โดยมีระบบสำหรับที่อยู่อาศัยเป็นส่วนเสริมสำคัญ การกระจุกตัวของโครงสร้างการใช้งานสู่สถานการณ์กักเก็บพลังงานระดับสาธารณูปโภคไม่เพียงแต่ขับเคลื่อนการเติบโตของปริมาณการจัดส่งเท่านั้น แต่ยังผลักดันให้อุตสาหกรรมเร่งพัฒนาเทคโนโลยีไปสู่ความจุขนาดใหญ่ ความหนาแน่นพลังงานสูง และต้นทุนตลอดอายุการใช้งานที่ต่ำลง
ขณะที่ตลาดขยายตัวอย่างรวดเร็ว ภูมิทัศน์การแข่งขันของผู้ผลิตเซลล์แบตเตอรี่กักเก็บพลังงานก็ชัดเจนยิ่งขึ้น จากการสำรวจของ SMM เกี่ยวกับสถานะการจัดส่งขององค์กรเหล่านี้ ผู้เล่นระดับแนวหน้าครองส่วนแบ่งตลาดหลักด้วยฐานลูกค้า การผลิตขนาดใหญ่ และความสามารถในการส่งมอบที่มั่นคง ในขณะที่บางองค์กรปรับอันดับดีขึ้นจากการปล่อยสายการผลิตใหม่ การเพิ่มปริมาณการผลิต และการขยายฐานลูกค้า
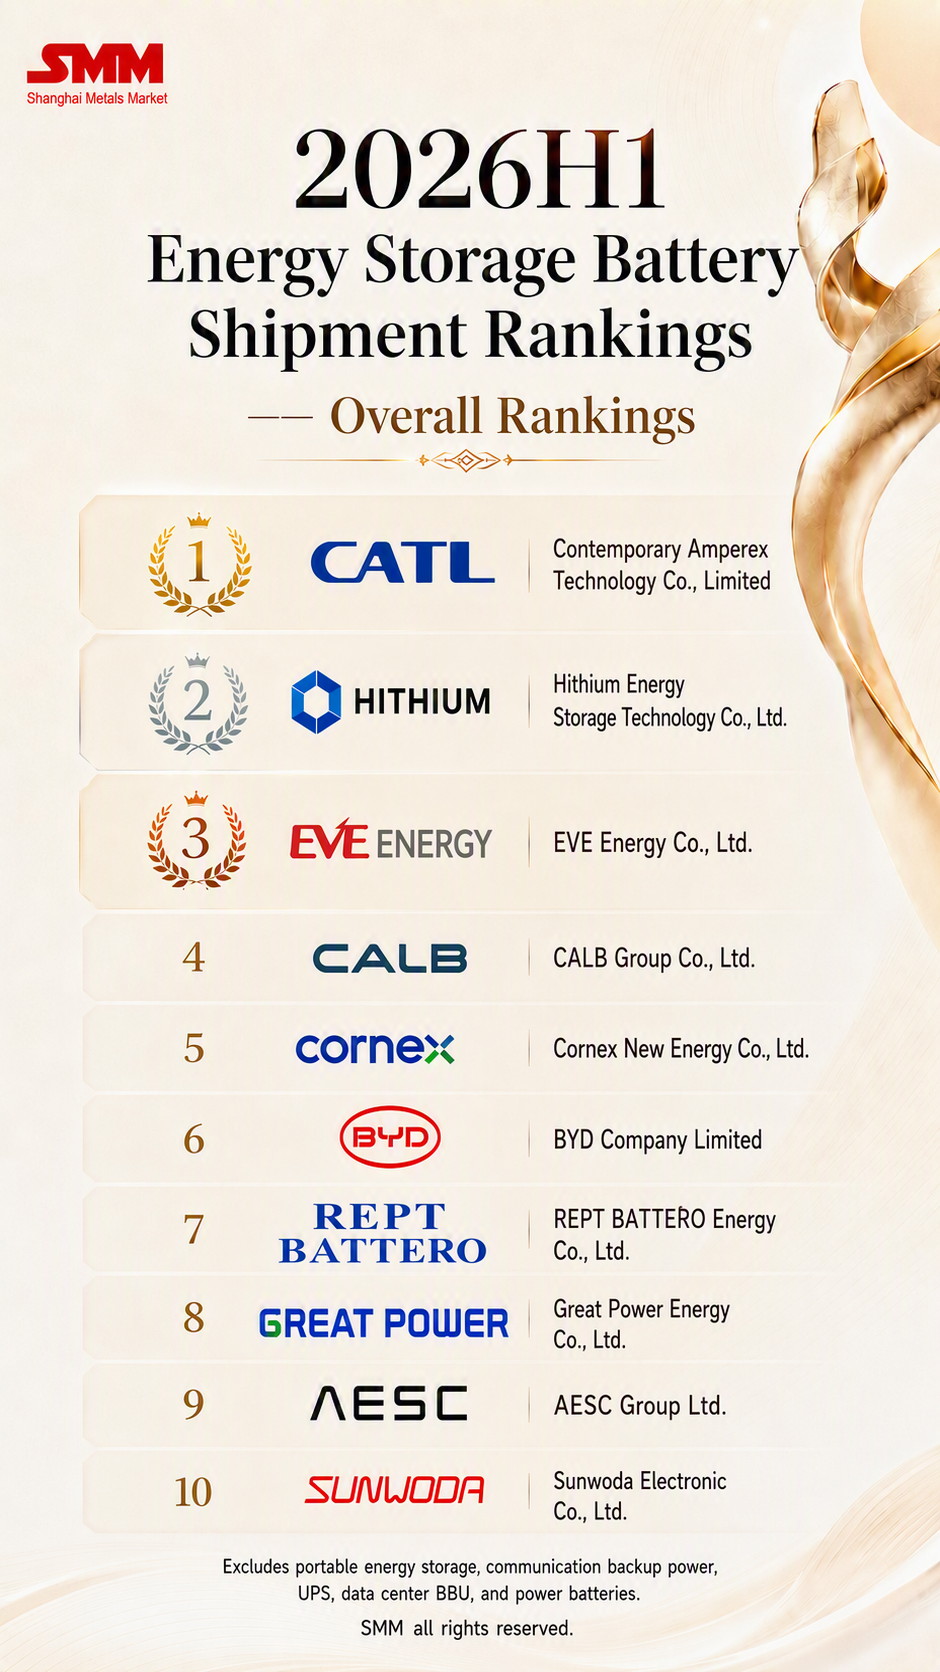
ในการจัดอันดับรวมยอดจัดส่งเซลล์แบตเตอรี่กักเก็บพลังงานใน H1 2026 CATL Hithium และ EVE ครองสามอันดับแรก โดยมี CALB อยู่ในอันดับที่สี่ CORNEX New Energy ปรับอันดับขึ้นอย่างมีนัยสำคัญเป็นอันดับห้า และ Great Power Energy ไต่ขึ้นมาที่อันดับแปด นับเป็นองค์กรที่โดดเด่นในการจัดอันดับรวม โดยรวมกลุ่มผู้นำยังคงมีเสถียรภาพ ในขณะที่ผู้ประกอบการระดับกลางบางรายเร่งปรับปรุงปริมาณการจัดส่งและตำแหน่งการตลาด
เนื่องจากด้านการผลิตไฟฟ้าและกริด และระบบกักเก็บพลังงาน C&I มีส่วนสนับสนุนมากกว่า 80% ของยอดจัดส่งเซลล์แบตเตอรี่กักเก็บพลังงาน ภาพรวมผู้ประกอบการในกลุ่มย่อยนี้จึงมีอิทธิพลอย่างมากต่อการจัดอันดับรวม ด้วยปริมาณคำสั่งซื้อขนาดใหญ่และข้อกำหนดสูงด้านความสม่ำเสมอของเซลล์แบตเตอรี่ ประสิทธิภาพวงจรอายุ ความเข้ากันได้ของระบบ และความสามารถในการจัดส่งจำนวนมาก ทำให้ตลาดนี้เป็นจุดที่มีการแข่งขันเข้มข้นที่สุดสำหรับผู้ผลิตเซลล์แบตเตอรี่กักเก็บพลังงาน
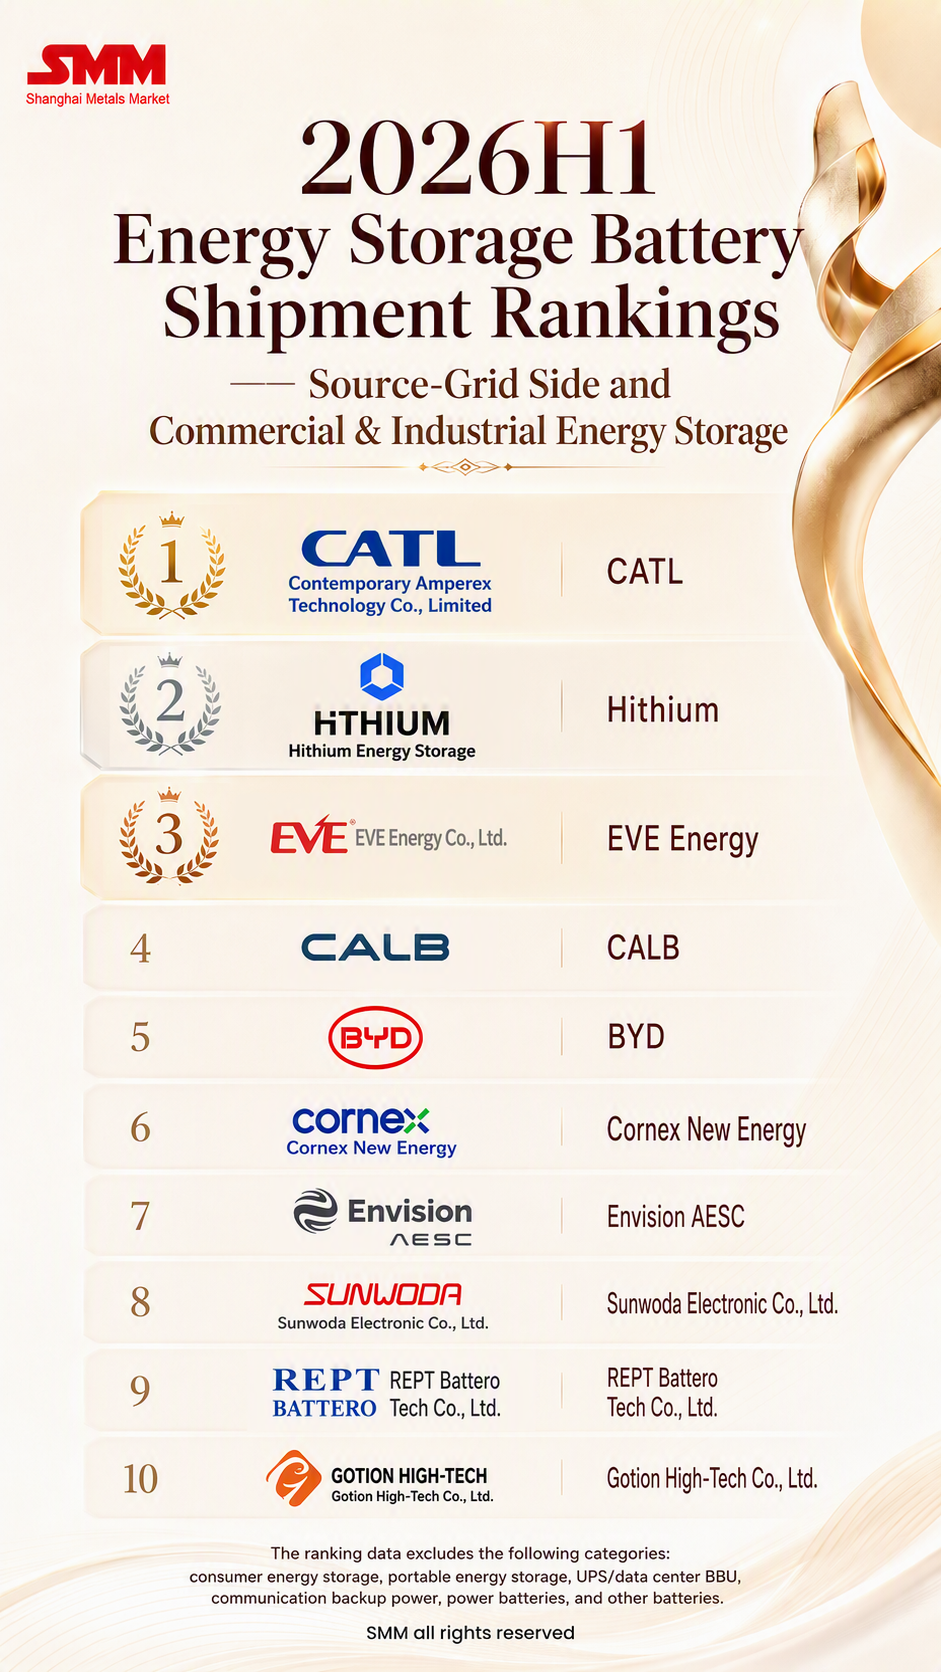
ในตลาดการผลิตไฟฟ้าและระบบกักเก็บพลังงานฝั่งโครงข่าย รวมถึงเชิงพาณิชย์และอุตสาหกรรม CATL, Hithium และ EVE ครองสามอันดับแรก โดยมี CALB และ BYD อยู่อันดับที่สี่และห้าตามลำดับ CORNEX New Energy ขยับขึ้นมาอยู่อันดับหก และ Sunwoda ขึ้นมาอยู่อันดับแปด สะท้อนให้เห็นถึงการขยายตัวของทั้งสองบริษัทในด้านปริมาณการจัดส่งและการครอบคลุมลูกค้าในตลาดระบบกักเก็บพลังงานระดับสาธารณูปโภค รวมถึงเชิงพาณิชย์และอุตสาหกรรม ความได้เปรียบในการแข่งขันในตลาดนี้สร้างขึ้นจากความสามารถในการคว้าคำสั่งซื้อขนาดใหญ่ ความน่าเชื่อถือของผลิตภัณฑ์ ความเข้ากันได้ของระบบ และศักยภาพในการส่งมอบอย่างต่อเนื่องเป็นหลัก
เมื่อเทียบกับตลาดการผลิตไฟฟ้าและระบบกักเก็บพลังงานฝั่งโครงข่าย รวมถึงเชิงพาณิชย์และอุตสาหกรรม โครงสร้างลูกค้าของตลาดระบบกักเก็บพลังงานสำหรับที่อยู่อาศัยนั้นกระจัดกระจายกว่า โดยภูมิภาคต่างๆ มีข้อกำหนดด้านคุณสมบัติของผลิตภัณฑ์ ระบบการรับรอง และบริการช่องทางที่แตกต่างกันไป ความสามารถในการแข่งขันขององค์กรสะท้อนให้เห็นได้ชัดเจนในด้านต่างๆ เช่น ความเข้ากันได้ของผลิตภัณฑ์ การครอบคลุมลูกค้านอกประเทศจีน และความสามารถในการตอบสนองที่รวดเร็ว
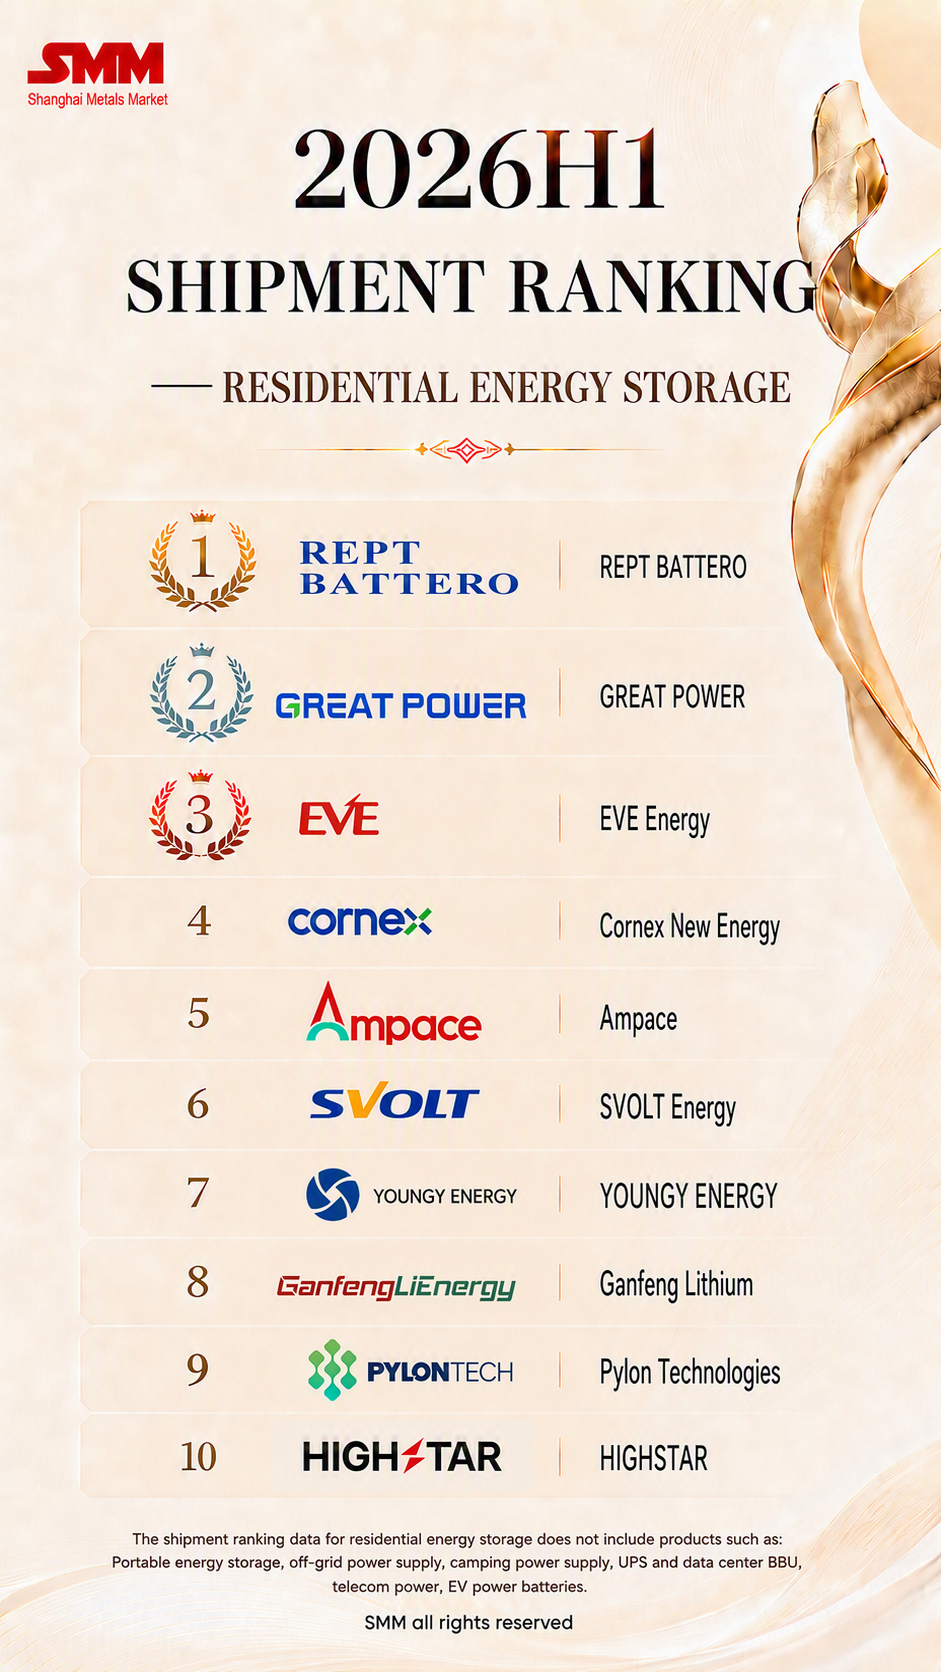
ในตลาดระบบกักเก็บพลังงานสำหรับที่อยู่อาศัย REPT Battero, Great Power Energy และ EVE ครองสามอันดับแรก โดย REPT Battero อยู่อันดับหนึ่ง และ Great Power Energy ขยับขึ้นมาอยู่อันดับสอง ด้วยประสิทธิภาพการจัดส่งเซลล์แบตเตอรี่สำหรับที่อยู่อาศัยที่ค่อนข้างโดดเด่น CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech และ Highstar ติดอันดับหนึ่งในสิบ ซึ่งแสดงให้เห็นถึงผู้เข้าร่วมตลาดที่มีลักษณะหลากหลาย
เมื่อพิจารณาการจัดอันดับทั้งสามรายการ ตลาดเซลล์แบตเตอรี่ระบบกักเก็บพลังงานในปัจจุบันแสดงลักษณะของ "ผู้เล่นระดับบนสุดยังคงรักษาความเป็นผู้นำ องค์กรบางรายพัฒนาอันดับดีขึ้น และข้อได้เปรียบมีความแตกต่างกันในตลาดย่อยต่างๆ" ในขณะที่ตลาดเปลี่ยนจากการขยายขนาดไปสู่การแข่งขันด้านผลิตภัณฑ์และศักยภาพในการส่งมอบ การได้มาซึ่งลูกค้า โครงสร้างผลิตภัณฑ์ เสถียรภาพการผลิต และการวางกลยุทธ์ข้ามตลาดย่อย จะกลายเป็นปัจจัยสำคัญที่มีอิทธิพลต่อสถานะทางการตลาดขององค์กร
II. การจัดส่งเซลล์แบตเตอรี่ขนาดใหญ่ที่สูงกว่า 500Ah มีประมาณ 42 GWh การเพิ่มขนาดผลิตภัณฑ์เข้าสู่ขั้นตอนการส่งมอบเชิงพาณิชย์
นอกเหนือจากการเติบโตของปริมาณการจัดส่งแล้ว การอัปเกรดความจุของผลิตภัณฑ์ยังกลายเป็นหนึ่งในการเปลี่ยนแปลงเชิงโครงสร้างที่เด่นชัดที่สุดในตลาดเซลล์แบตเตอรี่ระบบกักเก็บพลังงานช่วงครึ่งแรกของปี 2026 ข้อมูลจาก SMM แสดงให้เห็นว่า การจัดส่งเซลล์แบตเตอรี่ระบบกักเก็บพลังงานความจุสูงที่สูงกว่า 500Ah ในช่วงครึ่งปีแรกมีประมาณ 42 GWh คิดเป็น 8.6% ของปริมาณการจัดส่งเซลล์แบตเตอรี่ระบบกักเก็บพลังงานทั้งหมด เนื่องจากผลิตภัณฑ์ที่เกี่ยวข้องค่อยๆ เสร็จสิ้นขั้นตอนการยอมรับจากลูกค้า เซลล์แบตเตอรี่รูปแบบขนาดใหญ่ที่สูงกว่า 500Ah จึงได้เปลี่ยนจากขั้นตอนการเปิดตัวผลิตภัณฑ์และการตรวจสอบในช่วงก่อนหน้า ไปสู่ขั้นตอนการส่งมอบเชิงพาณิชย์แล้ว
กำลังการจัดส่งที่ 42 GWh บ่งชี้ว่าเซลล์แบตเตอรี่ความจุสูงได้ก่อร่างพื้นฐานเบื้องต้นสำหรับการผลิตเชิงอุตสาหกรรมแล้ว แต่อัตราการรุกตลาดในปัจจุบันยังต่ำกว่า 10% และยังไม่ได้เปลี่ยนสถานภาพหลักของเซลล์ 314Ah ในระยะสั้น ตลาดจะคงรูปแบบคู่ขนานของ “การส่งมอบผลิตภัณฑ์ 314Ah ในระดับขนาดใหญ่และการรุกตลาดอย่างรวดเร็วของผลิตภัณฑ์ 500Ah+”
จากมุมมองของระบบ คุณค่าของเซลล์แบตเตอรี่ขนาดใหญ่ที่เกิน 500Ah ไม่ใช่เพียงการเพิ่มความจุต่อเซลล์ เมื่อความจุต่อเซลล์เพิ่มขึ้น จำนวนเซลล์แบตเตอรี่ ขั้วต่อ และหน่วยควบคุมที่ต้องการสำหรับความจุระบบเท่าเดิมจะลดลง ทำให้โครงสร้าง PACK และระบบง่ายขึ้น และช่วยลดต้นทุนการบูรณาการสำหรับชิ้นส่วน การประกอบ และการเดินเครื่องและบำรุงรักษาในภายหลัง นอกจากนี้ เซลล์แบตเตอรี่ความจุสูงรุ่นใหม่มักปรับปรุงระบบวัสดุ การออกแบบโครงสร้าง และโซลูชันการจัดการความร้อนไปพร้อมกัน เพื่อเพิ่มอายุการใช้งานเป็นจำนวนรอบและปริมาณไฟฟ้าที่ใช้ได้ตลอดวงจรชีวิต การลดลงของส่วนประกอบที่ไม่ใช่สารออกฤทธิ์ภายในระบบยังช่วยเพิ่มอัตราการใช้ปริมาตรและความหนาแน่นพลังงานโดยรวม จากพัฒนาการร่วมกันของต้นทุนการบูรณาการ อายุการใช้งานเชิงรอบ และความหนาแน่นพลังงาน เซลล์แบตเตอรี่ความจุสูงจึงสามารถลดต้นทุนต่อกิโลวัตต์-ชั่วโมงตลอดวงจรชีวิต และเป็นผลิตภัณฑ์ที่รองรับระบบกักเก็บพลังงานระยะยาวในอนาคตได้
อย่างไรก็ตาม การเพิ่มความจุต่อเซลล์ไม่ได้หมายถึงการเพิ่มขึ้นของสมรรถนะโดยรวมโดยตรง การที่เซลล์ขนาดใหญ่เกิน 500Ah จะสามารถขยายการส่งมอบต่อไปได้หรือไม่นั้น ยังขึ้นอยู่กับความสม่ำเสมอของผลิตภัณฑ์ สมรรถนะเชิงรอบ ความปลอดภัย ความสามารถในการปรับตัวต่อการจัดการความร้อน และเสถียรภาพของการผลิตในปริมาณมาก จุดเน้นของการแข่งขันในตลาดอนาคตจะค่อย ๆ เปลี่ยนจากพารามิเตอร์ด้านความจุไปสู่ความน่าเชื่อถือของผลิตภัณฑ์และความคุ้มค่าเชิงเศรษฐศาสตร์ตลอดวงจรชีวิต
III. การขยายตัวของเซลล์แบตเตอรี่เกิน 500Ah เผชิญข้อจำกัดหลากหลาย อุปทานที่แท้จริงขึ้นอยู่กับการทำงานร่วมกันระหว่างคำสั่งซื้อและภาคการผลิต
ในช่วงครึ่งแรกของปี 2026 ผู้ประกอบการเซลล์แบตเตอรี่หลายรายเร่งวางตำแหน่งผลิตภัณฑ์ความจุสูงเกิน 500Ah แต่สายการผลิตบางสายประสบปัญหา เช่น ความเสถียรของกระบวนการ อัตราผลผลิต และการควบคุมคุณภาพระหว่างการก่อสร้าง การปรับแต่ง และการเร่งกำลังการผลิต ส่งผลให้การขยายตัวจริงไม่เป็นไปตามที่คาดการณ์ไว้ สิ่งนี้ชี้ให้เห็นว่า สายการผลิตเซลล์ขนาดใหญ่ไม่สามารถสร้างขีดความสามารถในการส่งมอบที่เสถียรได้ทันทีหลังจากขยายกำลังการผลิตแล้วเสร็จ เนื่องจากยังต้องอาศัยกระบวนการปรับแต่งอุปกรณ์และวงจรการรับรองจากลูกค้าที่ยาวนาน นับตั้งแต่การติดตั้งอุปกรณ์ไปจนถึงการส่งมอบในปริมาณมาก
การสนับสนุนด้านคำสั่งซื้อยังเป็นปัจจัยสำคัญที่ส่งผลต่อการเร่งการผลิตสายการผลิตแบตเตอรี่ขนาดใหญ่ ผู้ประกอบการบางรายมีปริมาณคำสั่งซื้อในมือสำหรับผลิตภัณฑ์ขนาด 500 แอมแปร์-ชั่วโมงขึ้นไปค่อนข้างจำกัด ทำให้สายการผลิตขาดภาระงานการผลิตที่ต่อเนื่องและเสถียร ซึ่งไม่เอื้อต่อการปรับค่าพารามิเตอร์กระบวนการ ผลักดันอัตราผลผลิต และสะสมข้อมูลคุณภาพ หากขนาดคำสั่งซื้อไม่สอดคล้องกับจังหวะของสายการผลิต ต่อให้ผู้ประกอบการได้ดำเนินการขยายกำลังการผลิตไปแล้ว ก็เป็นเรื่องยากที่จะก่อให้เกิดอุปทานที่มีประสิทธิภาพอย่างมั่นคงได้อย่างรวดเร็ว
ในขณะเดียวกัน ผลิตภัณฑ์ความจุสูงต้องการความร่วมมือที่ลึกซึ้งยิ่งขึ้นระหว่างผู้ผลิตเซลล์แบตเตอรี่และผู้ประกอบการระบบปลายน้ำ ขนาดของเซลล์แบตเตอรี่ วิธีการจัดการความร้อน การออกแบบโครงสร้าง กลยุทธ์การควบคุม และความจุของระบบ ล้วนต้องมีการปรับตัวใหม่ วงจรการตรวจสอบความถูกต้องจากลูกค้าและการนำคำสั่งซื้อเข้ามาค่อนข้างยาวนาน ดังนั้น การที่เซลล์แบตเตอรี่ขนาดใหญ่ 500 แอมแปร์-ชั่วโมงขึ้นไปจะสามารถส่งมอบในเชิงพาณิชย์ขนาดใหญ่ได้หรือไม่ ขึ้นอยู่กับไม่เพียงแต่ความเร็วในการสร้างสายการผลิต แต่ยังรวมถึงอัตราผลผลิตจากการผลิต การควบคุมคุณภาพ ความแน่นอนของคำสั่งซื้อ และความสามารถในการพัฒนาร่วมกันและประสานงานการส่งมอบกับลูกค้าปลายน้ำด้วย
เมื่อมองจากมุมนี้ จุดแข่งขันของอุตสาหกรรมเซลล์แบตเตอรี่สำหรับกักเก็บพลังงานกำลังเปลี่ยนจากขนาดกำลังการผลิตที่วางแผนไว้ ไปสู่ความสามารถในการจัดหาอุปทานที่มีประสิทธิภาพ การได้มาซึ่งคำสั่งซื้อ ความสมบูรณ์ของสายการผลิต อัตราผลผลิตจากการผลิต ประสิทธิภาพของผลิตภัณฑ์ การควบคุมต้นทุน และความร่วมมือกับลูกค้า จะร่วมกันกำหนดว่าผู้ประกอบการจะสามารถแปลงกำลังการผลิตเซลล์ขนาดใหญ่ให้เป็นปริมาณการจัดส่งจริงได้อย่างมั่นคงหรือไม่
4. ตลาดเซลล์แบตเตอรี่กักเก็บพลังงานครึ่งหลังของปี 2026 คาดว่าจะยังคงเติบโตสูง นโยบายภาษีอาจผลักดันอุปสงค์ล่วงหน้าและจังหวะการส่งมอบ
เมื่อมองไปยังช่วงครึ่งหลังของปี 2026 ด้วยแรงหนุนจากการปลดปล่อยอุปสงค์กักเก็บพลังงานอย่างต่อเนื่องในจีนและต่างประเทศ คาดว่าปริมาณการจัดส่งเซลล์แบตเตอรี่กักเก็บพลังงานทั่วโลกจะยังคงเติบโตค่อนข้างเร็ว โดยการใช้งานด้านผลิตไฟฟ้าและระบบโครงข่าย และการกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรม ยังคงเป็นแหล่งอุปสงค์หลัก ในขณะที่เซลล์แบตเตอรี่ขนาดใหญ่ 500 แอมแปร์-ชั่วโมงขึ้นไป ทยอยผ่านการตรวจสอบความถูกต้องจากลูกค้าและเข้าสู่การส่งมอบเชิงพาณิชย์มากขึ้น คาดว่าขนาดการจัดส่งและอัตราการเจาะตลาดของผลิตภัณฑ์ความจุสูงจะเพิ่มขึ้นอีก และการปรับโครงสร้างผลิตภัณฑ์จะยังคงเป็นแนวทางหลักที่สำคัญในตลาดครึ่งหลังของปีนี้
ในขณะเดียวกัน การปรับเปลี่ยนนโยบายภาษีอาจส่งผลกระทบอย่างมีนัยสำคัญต่อจังหวะการจัดส่งในแต่ละช่วง ตั้งแต่วันที่ 1 กันยายน 2026 เป็นต้นไป จะมีการจัดเก็บภาษีสรรพสามิตจากแบตเตอรี่ลิเธียมไอออนในอัตรา 2% โดยในเดือนเมษายนอัตราการคืนภาษีมูลค่าเพิ่มจากการส่งออกของผลิตภัณฑ์แบตเตอรี่ถูกปรับลดลงเหลือ 6% และจะถูกยกเลิกตั้งแต่วันที่ 1 มกราคม 2027 ภายใต้ความคาดหมายว่าภาระภาษีและต้นทุนการส่งออกจะสูงขึ้น ผู้ผลิตเซลล์แบตเตอรี่และลูกค้าบางรายอาจเร่งยืนยันคำสั่งซื้อ รับสินค้า แจ้งศุลกากร และจัดการส่งออกล่วงหน้า ซึ่งจะช่วยหนุนปริมาณการจัดส่งในไตรมาสที่ 3 และช่วงต้นไตรมาสที่ 4 ได้บ้าง
โดยรวมแล้ว ตลาดเซลล์แบตเตอรี่กักเก็บพลังงานในช่วงครึ่งหลังของปี 2026 คาดว่าจะยังคงเติบโตสูง แต่จังหวะการดำเนินงานของตลาดอาจได้รับผลกระทบร่วมกันจากการปรับนโยบายภาษีและการยกระดับโครงสร้างผลิตภัณฑ์ การแข่งขันในอุตสาหกรรมจะเปลี่ยนจากการขยายขนาดเพียงอย่างเดียว ไปสู่การแข่งขันรอบด้านทั้งในด้านความน่าเชื่อถือของผลิตภัณฑ์ ความเสถียรในการผลิต การทำงานร่วมกับลูกค้า และความสามารถในการส่งมอบอย่างต่อเนื่อง การที่องค์กรต่างๆ จะสามารถใช้ประโยชน์จากหน้าต่างนโยบาย ส่งมอบคำสั่งซื้อที่มีอยู่ได้อย่างมีเสถียรภาพ และผลักดันให้เซลล์แบตเตอรี่ขนาดใหญ่ที่สูงกว่า 500Ah มีการจัดส่งอย่างต่อเนื่อง จะกลายเป็นตัวแปรสำคัญที่ส่งผลต่อผลประกอบการขององค์กรและภูมิทัศน์ตลาดในช่วงครึ่งหลังของปี
ภาคผนวก: วิธีการจัดอันดับการจัดส่งเซลล์แบตเตอรี่กักเก็บพลังงานของ SMM สำหรับครึ่งแรกของปี 2026: https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
ฝ่ายวิจัยอุตสาหกรรมพลังงานใหม่ SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lü Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860