

ประเด็นสำคัญ: เมื่อวันที่ 6 กรกฎาคม 2026 Samsung SDI เปิดเผยเอกสารทางการในวันที่ 3 กรกฎาคม ประกาศการลงทุนประมาณ 16 ล้านล้านวอนเกาหลี (ประมาณ 88 พันล้านหยวน) ในโรงงานอุลซาน ภายในปี 2040 เพื่อสร้างฐานการผลิตขนาดใหญ่สำหรับแบตเตอรี่โซลิดสเตตทั้งหมด แบตเตอรี่ LFP สำหรับ ESS และแบตเตอรี่โซเดียมไอออน หนึ่งวันก่อนหน้า (2 กรกฎาคม) บริษัทได้ประกาศการลงทุน 9 ล้านล้านวอนในโรงงานชอนัน เพื่อสร้างสายการผลิตต้นแบบสำหรับตรวจสอบเทคโนโลยีแบตเตอรี่รุ่นถัดไปและศูนย์วิจัยและพัฒนา การลงทุนทั้งสองรวม 25 ล้านล้านวอน โดยมีระยะเวลาลงทุนนานถึง 14 ปี ไปจนถึงปี 2040
,
[โซล/อุลซาน/ชอนัน, 6 กรกฎาคม 2026] ในวันที่ 3 กรกฎาคม Samsung SDI เปิดเผยเอกสารทางการ ประกาศการลงทุนประมาณ 16 ล้านล้านวอนเกาหลี (ประมาณ 88 พันล้านหยวน) ในโรงงานอุลซาน ภายในปี 2040 เพื่อสร้างฐานการผลิตขนาดใหญ่สำหรับแบตเตอรี่โซลิดสเตตทั้งหมด แบตเตอรี่ LFP สำหรับ ESS และแบตเตอรี่โซเดียมไอออน หนึ่งวันก่อนหน้า (2 กรกฎาคม) บริษัทได้ประกาศการลงทุน 9 ล้านล้านวอนในโรงงานชอนัน เพื่อสร้างสายการผลิตต้นแบบสำหรับตรวจสอบเทคโนโลยีแบตเตอรี่รุ่นถัดไปและศูนย์วิจัยและพัฒนา การลงทุนทั้งสองรวม 25 ล้านล้านวอน โดยมีระยะเวลาลงทุนนานถึง 14 ปี ไปจนถึงปี 2040
พิมพ์เขียวการลงทุนนี้ได้รับการเปิดเผยอย่างเป็นทางการในวันที่ 3 กรกฎาคม ที่งาน "รายงานแห่งชาติว่าด้วยวิสัยทัศน์การพัฒนาอุตสาหกรรมขั้นสูงในภูมิภาคยองนัม" ซึ่งจัดโดยประธานาธิบดี ลี แจ-มยอง ที่เมืองจินจู จังหวัดคยองซังใต้ ประธานบริษัท Samsung Electronics นายโน แท-มุน ซึ่งเป็นตัวแทนของ Samsung Group ประกาศว่ากลุ่มบริษัทจะลงทุน 60 ล้านล้านวอนในภูมิภาคยองนัม เพื่อสร้างระบบนิเวศการผลิตที่ยึดหลัก AI เชิงกายภาพและหุ่นยนต์ โดยการลงทุน 16 ล้านล้านวอนของ Samsung SDI ที่อุลซานเป็นแกนกลาง
1. รายละเอียดการลงทุนและแผนกลยุทธ์
1. โรงงานอุลซาน: ศูนย์กลางการผลิตจำนวนมากสำหรับแบตเตอรี่รุ่นถัดไป
โรงงานอุลซานจะดำเนินการผลิตจำนวนมากของแบตเตอรี่รุ่นถัดไปของ Samsung SDI โดยมุ่งเน้นไปที่สามสายผลิตภัณฑ์หลัก:
แผนภูมิที่ 1: สายผลิตภัณฑ์หลักสามสายของ Samsung SDI
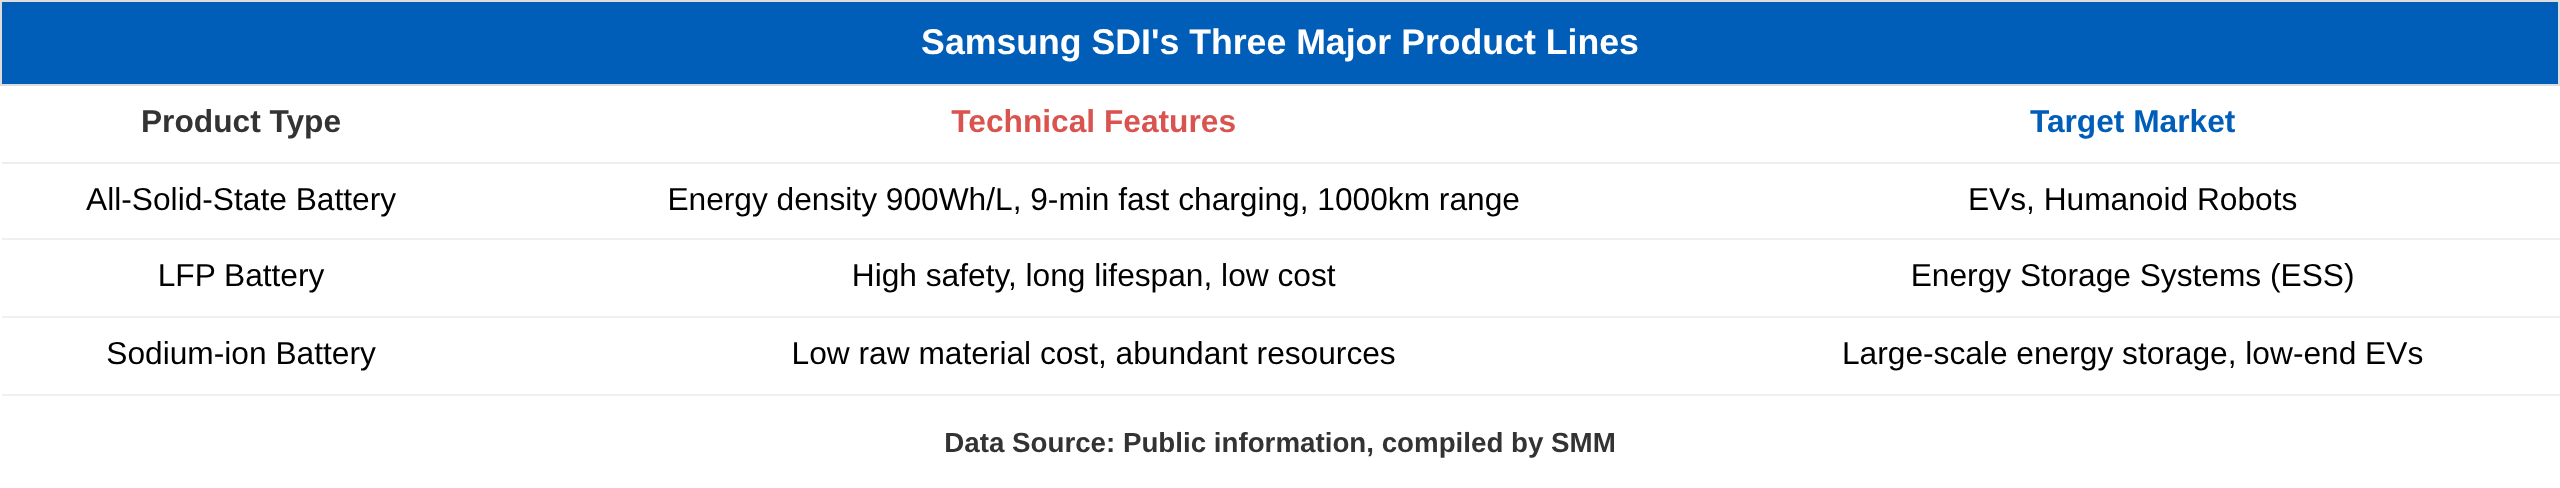
Samsung SDI เน้นย้ำว่าการลงทุนครั้งนี้จะทำให้บริษัทเป็นฐานการผลิตแบตเตอรี่รุ่นถัดไปในระดับโลก บริษัทมีแผนที่จะผลิตแบตเตอรี่โซลิดสเตตทั้งหมดในเชิงพาณิชย์ในช่วงครึ่งหลังของปี 2027 โดยได้สร้างสายการผลิตนำร่อง "S-Line" ขนาด 6,500 ตร.ม. ที่ศูนย์วิจัย SDI ซูวอน และกำลังส่งมอบตัวอย่างให้แก่ลูกค้า OEM ระดับโลกห้ารายเพื่อตรวจสอบประสิทธิภาพ
2. โรงงานชอนัน: ศูนย์วิจัย พัฒนา และตรวจสอบเทคโนโลยีแบตเตอรี่รุ่นถัดไป
โรงงานชอนันจะถูกวางตำแหน่งให้เป็นโรงงานแม่แบบระดับโลกของ Samsung SDI โดยมีหน้าที่หลักดังนี้:
สายการผลิตแม่แบบ: ใช้สำหรับตรวจสอบเทคโนโลยีแบตเตอรี่รุ่นถัดไป เพื่อให้มั่นใจในความน่าเชื่อถือของกระบวนการก่อนการผลิตจำนวนมาก
สายการผลิตนำร่อง DryEV: เอาชนะคอขวดด้านต้นทุนของกระบวนการผลิตขั้วไฟฟ้าแบบเปียกแบบดั้งเดิม เพิ่มประสิทธิภาพการผลิต
สิ่งอำนวยความสะดวกด้านการวิจัยและพัฒนา: สนับสนุนการพัฒนาอย่างต่อเนื่องของเทคโนโลยีล้ำสมัย เช่น แบตเตอรี่โซลิดสเตตทั้งหมด และแบตเตอรี่ทรงกระบอกขนาดใหญ่ซีรีส์ 46
โรงงานชอนันเคยดำเนินการก่อสร้างสายการผลิตทดสอบสำหรับแบตเตอรี่ทรงกระบอกขนาดใหญ่ 4680 ของ Samsung SDI's โดยมีกำลังการผลิตต่อปีตามแผนที่ 1 กิกะวัตต์-ชั่วโมง และหลังจากการทดสอบสำเร็จ จะผลิตจำนวนมากที่โรงงานมาเลเซีย (กำลังการผลิตตามแผน 8–12 กิกะวัตต์-ชั่วโมง)
3. กลยุทธ์สองแนวทาง: การแยกส่วนการวิจัยและพัฒนาและการผลิตจำนวนมาก
แผนภูมิที่ 2: ฐานของ Samsung SDI
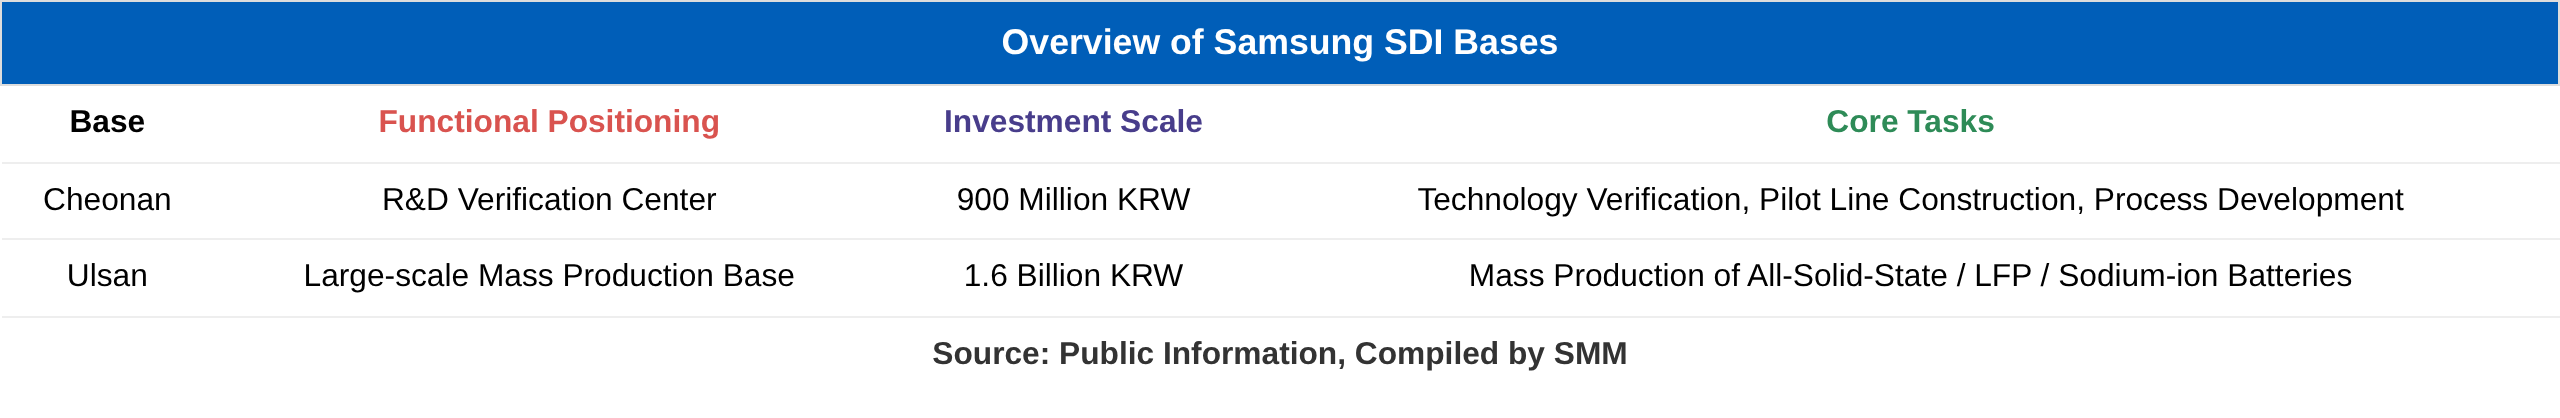
รูปแบบนี้สะท้อนกลยุทธ์การเดินหน้าทีละขั้นของ Samsung SDI's ที่ว่า "วิจัยและพัฒนาก่อน ผลิตจำนวนมากทีหลัง": ชอนันรับผิดชอบด้านความสมบูรณ์ของเทคโนโลยีและการตรวจสอบกระบวนการ ขณะที่อุลซานดูแลการผลิตจำนวนมากและการปรับต้นทุนให้เหมาะสม
II. การวิเคราะห์เชิงลึก: ทำไมต้องเดิมพันตอนนี้?
1. ฉากหลังการลงทุน: จาก "ความสงบของตลาด EV" สู่ "การปฏิวัติพลังงาน AI"
จังหวะการลงทุนขนาดใหญ่ครั้งนี้ของ Samsung SDI's เป็นกลยุทธ์อย่างมาก
1.1 แรงกดดันระยะสั้น
ตั้งแต่ปี 2024 ถึง 2025 ตลาดรถยนต์ไฟฟ้าทั่วโลกเผชิญกับ "ภาวะซบเซา" (EV Calm) และผลการดำเนินงานของ Samsung SDI's ตกอยู่ภายใต้แรงกดดัน ในปี 2024 กำไรจากการดำเนินงานมีเพียง 3.633 แสนล้านวอน ลดลง 76.5% เมื่อเทียบปีต่อปี; ในปี 2025 บริษัทยังบันทึกผลขาดทุนรายไตรมาสครั้งแรกในรอบเจ็ดปี (ไตรมาส 4 ขาดทุนจากการดำเนินงาน 2.567 แสนล้านวอน)
1.2 โอกาสระยะยาว
ความต้องการไฟฟ้าที่พุ่งสูงขึ้นจากศูนย์ข้อมูล AI กำลังขับเคลื่อนการเติบโตอย่างรวดเร็วของตลาด ESS SNE Research คาดการณ์ว่าตลาด ESS ทั่วโลกจะเติบโตจาก 235 กิกะวัตต์-ชั่วโมงในปี 2025 เป็น 618 กิกะวัตต์-ชั่วโมงในปี 2035 เพิ่มขึ้น 163% ผลประกอบการไตรมาส 1 ปี 2026 ของ Samsung SDI's แสดงให้เห็นว่าความต้องการแบตเตอรี่ที่เกี่ยวข้องกับพลังงาน เช่น ESS, UPS และ BBU เพิ่มขึ้น 13% เมื่อเทียบปีต่อปี กลายเป็นตัวขับเคลื่อนหลักในการปรับปรุงประสิทธิภาพ
1.3 การประเมินเชิงกลยุทธ์
บริษัทมองว่าปี 2026 เป็น "ปีแรกแห่งการพลิกฟื้น" บรรลุการฟื้นตัวของผลการดำเนินงานระยะสั้นผ่านธุรกิจ ESS และความเป็นผู้นำทางเทคโนโลยีระยะกลางถึงระยะยาวผ่านแบตเตอรี่โซลิดสเตตทั้งหมด
2. เส้นทางเทคโนโลยี: การเดิมพันแบบ “All-In” บนแบตเตอรี่โซลิดสเตตทั้งหมดชนิดซัลไฟด์
ซัมซุง SDI ได้เลือกเส้นทางอิเล็กโทรไลต์แข็งแบบซัลไฟด์ (황화물계) ซึ่งปัจจุบันมีความท้าทายทางเทคนิคสูงที่สุด แต่มีศักยภาพด้านสมรรถนะสูงสุด:
2.1 ข้อได้เปรียบทางเทคนิค
ค่าการนำไอออนที่ใกล้เคียงกับอิเล็กโทรไลต์เหลวที่สุด รองรับการจ่ายกำลังสูง
ความหนาแน่นพลังงานสูงถึง 900 Wh/L (มากกว่าผลิตภัณฑ์เดิมกว่า 40%)
ใช้เวลาชาร์จเร็ว 9 นาที จาก 8% ถึง 80%
รองรับระยะทางขับขี่ 1,000 กม.
2.2 ความท้าทายทางเทคนิค
ซัลไฟด์ทำปฏิกิริยากับความชื้นในอากาศได้ง่าย เกิดก๊าซไฮโดรเจนซัลไฟด์ จึงต้องใช้สภาพแวดล้อมที่แห้งสนิท
ความต้านทานที่ผิวสัมผัสของแข็ง-ของแข็งสูง จำเป็นต้องใช้กระบวนการอัดด้วยแรงดันสูงมาก
ต้นทุนการผลิตประมาณว่าสูงกว่าแบตเตอรี่ลิเธียมทั่วไปกว่า 400 เท่า
ซัมซุง SDI ได้เอาชนะปัญหาคอขวดบางอย่างด้วยเทคโนโลยีไร้แอโนดและการเปลี่ยนมาใช้กระบวนการรีดแบบลูกกลิ้ง และในปี 2025 ได้เปลี่ยนกระบวนการอัดจาก WIP แบบดั้งเดิม (การอัดไอโซสแตติก) เป็นการรีดแบบลูกกลิ้ง ซึ่งเหมาะสมกับการผลิตปริมาณมากยิ่งขึ้น
3. สถานการณ์การใช้งาน: ก้าวกระโดดจากรถยนต์ไฟฟ้าสู่ AI เชิงกายภาพ
ซัมซุง SDI กำลังขยายการใช้งานแบตเตอรี่โซลิดสเตตทั้งหมดจากรถยนต์ไฟฟ้าทั่วไปสู่สาขา Physical AI:
หุ่นยนต์ฮิวแมนนอยด์: ในเดือนมีนาคม 2026 บริษัทได้เปิดตัวตัวอย่างแบตเตอรี่โซลิดสเตตทั้งหมดแบบแพคช์เป็นครั้งแรก โดยตั้งเป้าผลิตจำนวนมากในช่วงครึ่งหลังของปี 2027
หุ่นยนต์เคลื่อนที่/หุ่นยนต์อุตสาหกรรม: ความหนาแน่นพลังงานสูงช่วยให้ทำงานอัตโนมัติระยะยาวได้
Urban Air Mobility (UAM): ความปลอดภัยสูงตอบสนองข้อกำหนดระดับการบิน
สถานีแพลตฟอร์มระดับสูง (HAPS): แหล่งจ่ายไฟที่เสถียรภายใต้สภาพแวดล้อมสุดขั้ว
การเปลี่ยนแปลงเชิงกลยุทธ์นี้สะท้อนถึงความมุ่งมั่นอย่างเต็มที่ของกลุ่มซัมซุงต่อระบบนิเวศ “AI+Robotics” กลุ่มบริษัทวางแผนลงทุน 60 ล้านล้านวอนในภูมิภาคย็องนัม โดยซัมซุงอิเลคทรอนิคส์และ SDS จะลงทุน 19 ล้านล้านวอนเพื่อสร้างศูนย์ข้อมูลหุ่นยนต์และ AI และการลงทุน 16 ล้านล้านวอนของซัมซุง SDI ในแบตเตอรี่เป็นรากฐานด้านฮาร์ดแวร์
III. ภาพรวมการแข่งขันของอุตสาหกรรมแบตเตอรี่โซลิดสเตตในเกาหลีใต้
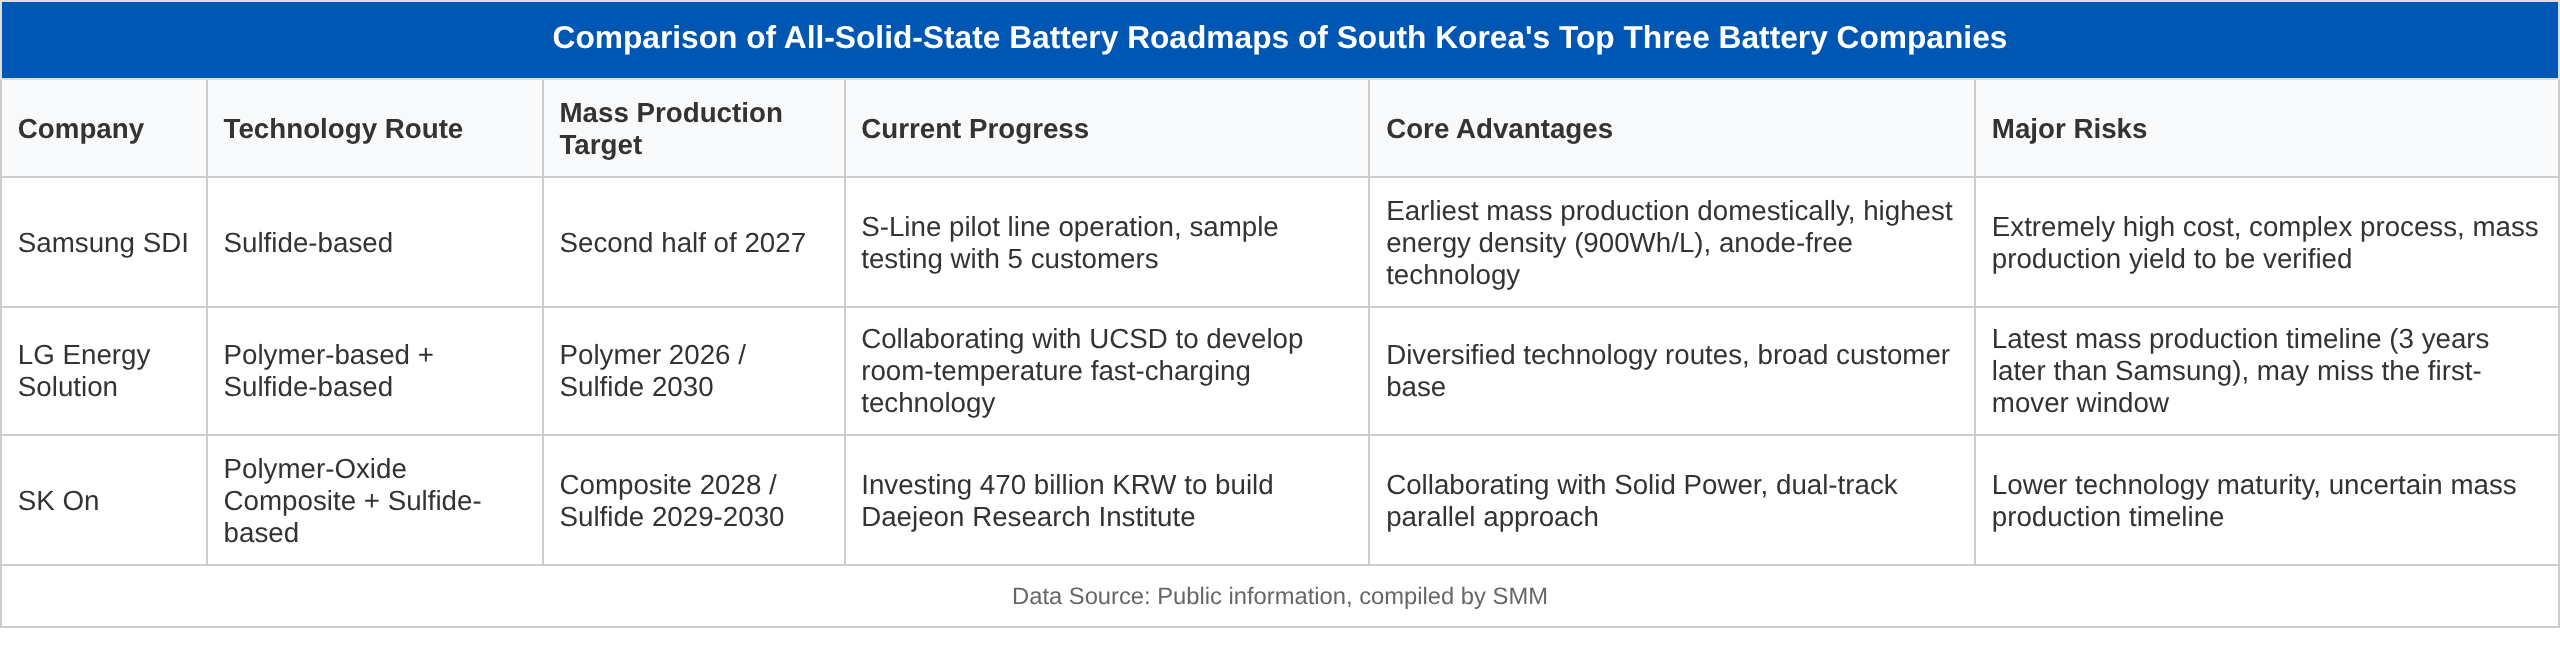
แผนภูมิที่ 3: การเปรียบเทียบโรดแมปแบตเตอรี่แบบออล-โซลิด-สเตตของบริษัทแบตเตอรี่รายใหญ่สามแห่งของเกาหลีใต้
แผนภูมิที่ 4: ภูมิทัศน์การแข่งขันระดับโลก
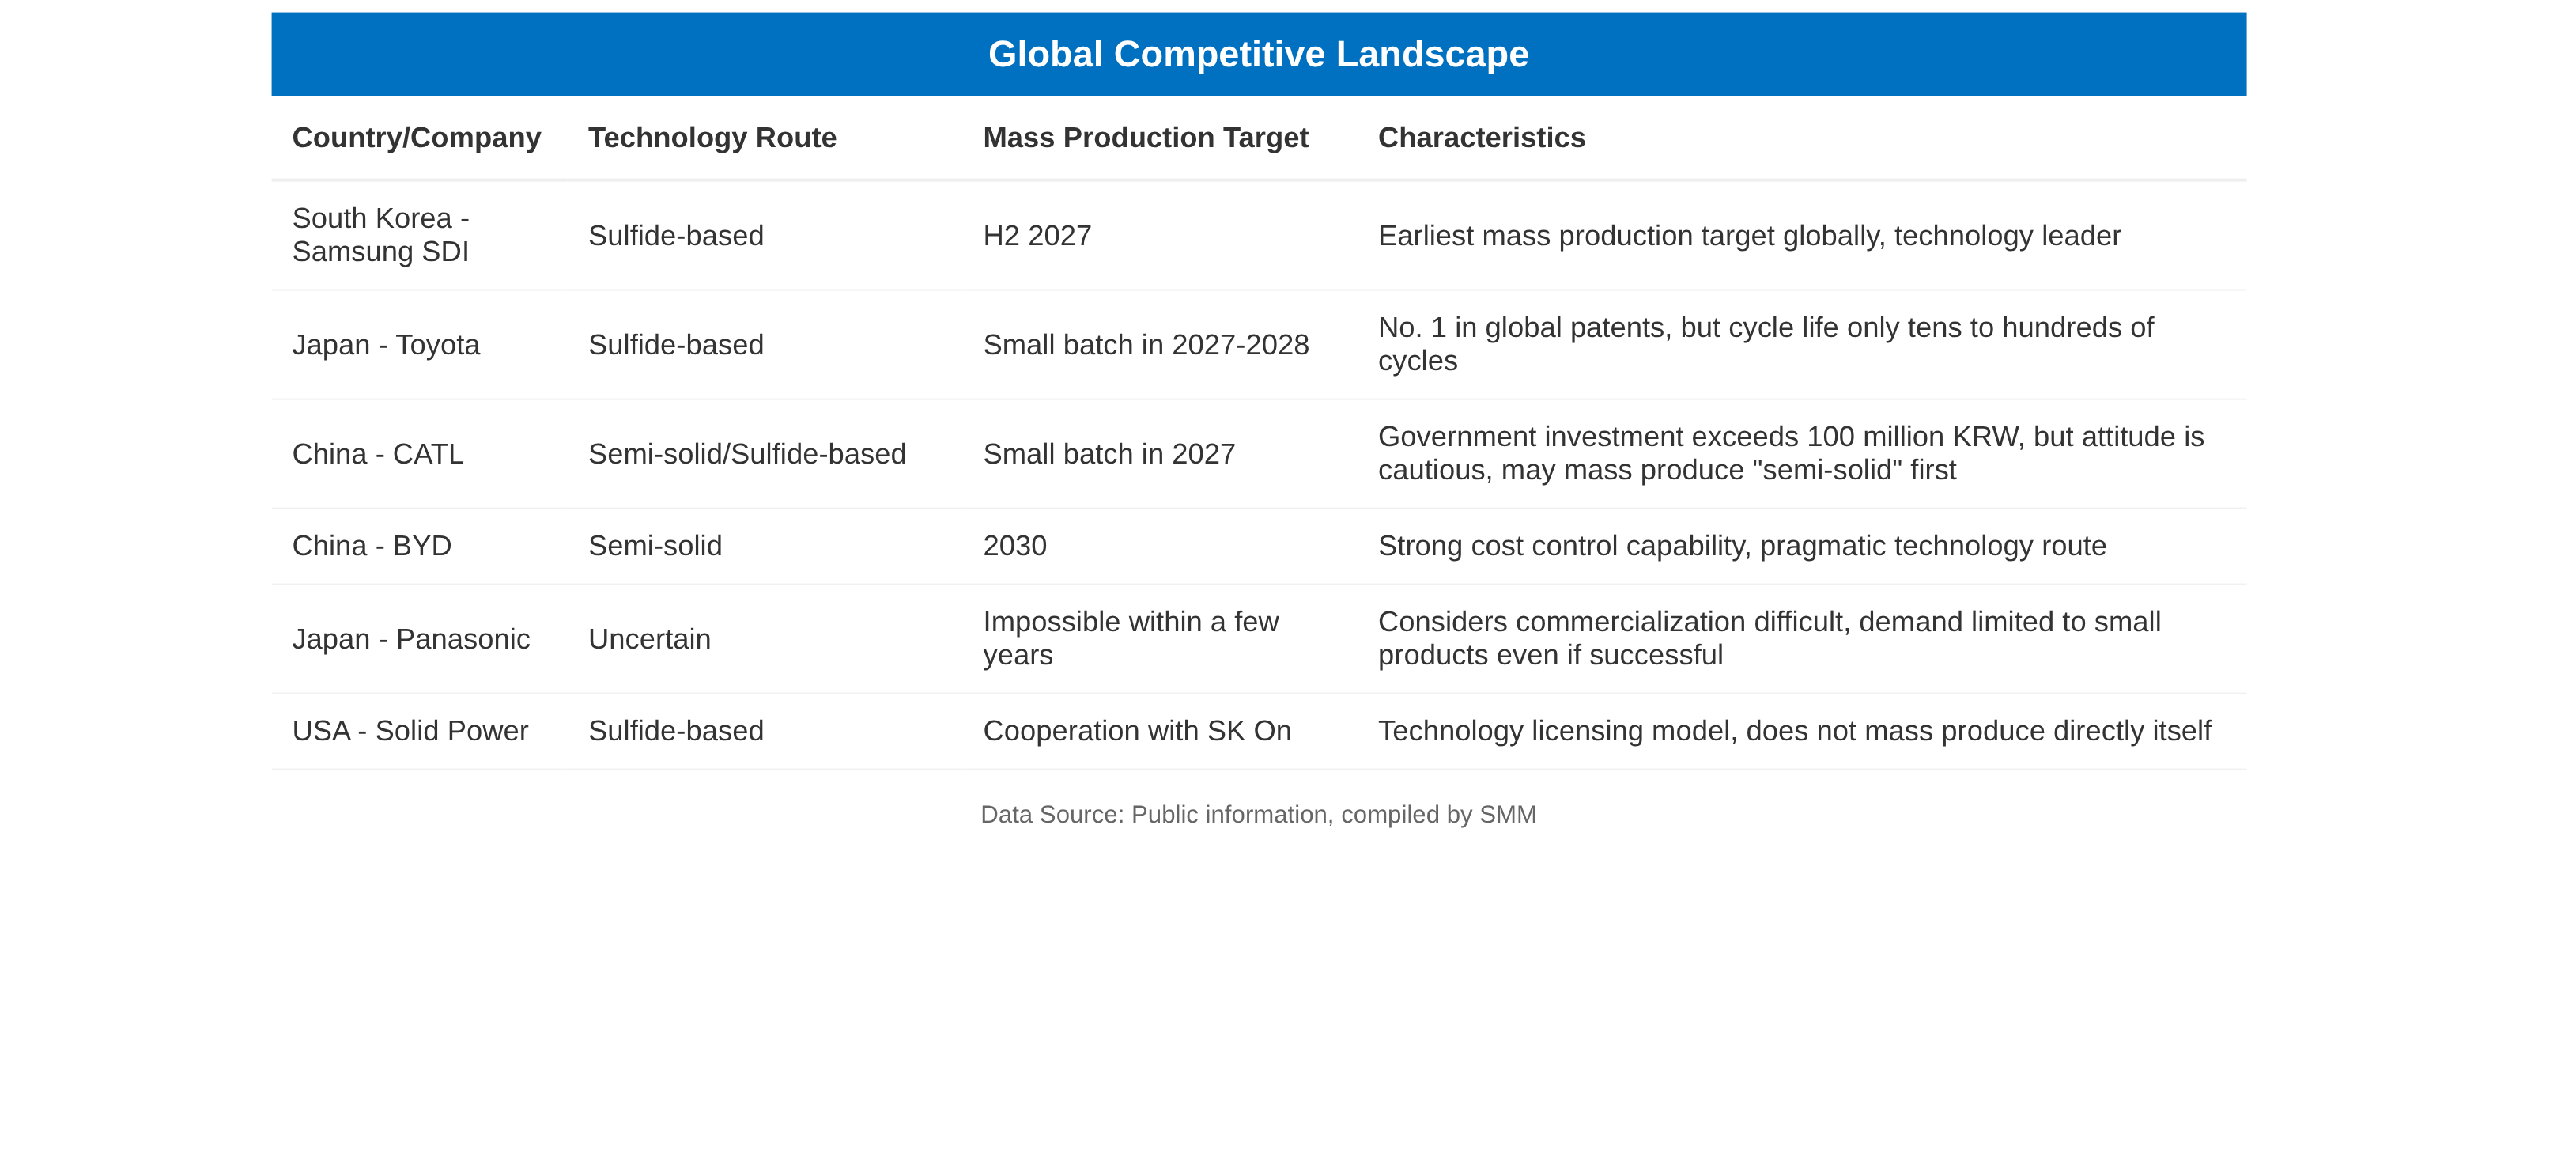
IV. การวิเคราะห์ปัจจัยการแข่งขันหลัก
1. กรอบเวลาในการผลิตจำนวนมาก
เป้าหมายในช่วงครึ่งปีหลังปี 2027 ของ Samsung SDI มีความนำในระดับโลกอย่างชัดเจน
หากบรรลุผลสำเร็จ จะได้รับช่วงเวลาผูกขาดทางเทคโนโลยี 3–5 ปี และอาจกำหนดมาตรฐานอุตสาหกรรม
อย่างไรก็ตาม ความเสี่ยงคืออัตราการเจาะตลาดของแบตเตอรี่แบบออล-โซลิด-สเตตคาดว่าจะอยู่ที่เพียง 4% ภายในปี 2030 และจะเกิน 2% ภายในปี 2032 เท่านั้น
2. เส้นต้นทุนที่ลดลง
ปัจจุบัน ต้นทุนวัตถุดิบของอิเล็กโทรไลต์ของแข็งแบบซัลไฟด์สูงกว่าอิเล็กโทรไลต์เหลว 50–60 เท่า
Samsung SDI คาดว่าการผลิตจำนวนมากจะลดต้นทุนลงเหลือ 10–20 เท่า
แม้จะเป็นเช่นนั้น ผลิตภัณฑ์รุ่นแรกจะติดตั้งได้เฉพาะในรถ EV ระดับพรีเมียมและหุ่นยนต์เท่านั้น และการเจาะตลาดจำนวนมากจะต้องใช้เวลานานขึ้น
3. ความคืบหน้าการตรวจสอบกับลูกค้า
Samsung SDI ได้ส่งมอบตัวอย่างให้กับ BMW, Hyundai Motor และอื่น ๆ และวางแผนดำเนินการทดสอบติดตั้งในรถยนต์ภายในสิ้นปี 2026
LG Energy Solution รักษาความสัมพันธ์ทางเทคนิคกับ Volkswagen Group (ร่วมมือผ่าน QuantumScape)
SK On ร่วมมือกับ Solid Power แต่ความคืบหน้าในการตรวจสอบกับลูกค้าค่อนข้างล่าช้า
4. ความเป็นอิสระของห่วงโซ่อุปทาน
Samsung SDI มุ่งมั่นผลิตวัสดุหลักภายในบริษัทเพื่อลดการพึ่งพาภายนอก
ในเดือนมีนาคม 2025 บริษัทระดมทุนได้ประมาณ 2 ล้านล้านวอนผ่านการออกหุ้นเพิ่มทุน โดยมีวัตถุประสงค์เพื่อสร้างสายการผลิตแบตเตอรี่แบบออล-โซลิด-สเตตโดยเฉพาะ
V. แนวโน้มตลาด
1. ผลกระทบทางการเงินต่อ Samsung SDI
แรงกดดันระยะสั้น: รายจ่ายลงทุนขนาดใหญ่จะเพิ่มภาระทางการเงินตั้งแต่ปี 2026 ถึง 2027 บริษัทได้ระงับการจ่ายเงินปันผลเป็นเวลาสองปีติดต่อกัน (2025-2027) เพื่อมุ่งเน้นทรัพยากรไปยังการลงทุนในอนาคต
จุดเปลี่ยนระยะกลาง: อุตสาหกรรมหลักทรัพย์คาดว่าจะพลิกกลับมามีกำไรรายไตรมาสในช่วงครึ่งหลังของปี 2026 คาดว่าผลประกอบการจะดีขึ้นอย่างมีนัยสำคัญในปี 2027 ด้วยการเปิดโรงงานร่วมทุน Stellantis/GM ในสหรัฐฯ และการผลิตแบตเตอรี่แบบออล-โซลิด-สเตตจำนวนมาก
มูลค่าระยะยาว: หากการผลิตจำนวนมากของแบตเตอรี่โซลิดสเตตทั้งหมดประสบความสำเร็จในปี 2027 บริษัทอาจเปลี่ยนจาก “ผู้ผลิตแบตเตอรี่แบบดั้งเดิม” เป็น “ผู้ให้บริการโซลูชันพลังงานยุคถัดไป” ซึ่งนำไปสู่การปรับโครงสร้างระบบการประเมินมูลค่า
2. ผลกระทบต่ออุตสาหกรรมแบตเตอรี่ของเกาหลีใต้
สมดุลระดับภูมิภาค: การลงทุนในอุลซาน (ยองนัม) และชอนัน (ชองชอง) จะขับเคลื่อนการพัฒนากลุ่มอุตสาหกรรมแบตเตอรี่ในภาคตะวันออกเฉียงใต้และภาคกลางของเกาหลีใต้ ลดการพึ่งพากรุงโซลและปริมณฑล
อธิปไตยทางเทคโนโลยี: การสร้างห่วงโซ่อุตสาหกรรมแบตเตอรี่โซลิดสเตตทั้งหมดอย่างสมบูรณ์ในเกาหลีใต้จะลดการพึ่งพาวัตถุดิบและอุปกรณ์จากจีน
การสร้างงาน: ซัมซุงกรุ๊ปคาดว่าจะสร้างงานคุณภาพสูง 200,000 อัตราในภูมิภาคยองนัมเพียงแห่งเดียว
3. ผลกระทบต่อภูมิทัศน์แบตเตอรี่โลก
อำนาจในการกำหนดมาตรฐาน: หากซัมซุง SDI เป็นรายแรกที่ทำให้แบตเตอรี่โซลิดสเตตทั้งหมดเชิงพาณิชย์ เกาหลีใต้ก็มีแนวโน้มที่จะมีบทบาทนำในการกำหนดมาตรฐานเทคโนโลยีแบตเตอรี่โลก
ความท้าทายจากจีน: รัฐบาลจีนได้ลงทุนมากกว่า 1 ล้านล้านวอนเพื่อสนับสนุนการวิจัยและพัฒนาแบตเตอรี่โซลิดสเตตทั้งหมด บริษัทอย่าง CATL และ BYD กำลังเร่งตามให้ทัน แม้ว่าแนวทางเทคนิคของพวกเขาจะเน้นความเป็นจริงมากขึ้น (การเปลี่ยนผ่านแบบกึ่งโซลิด)
การตอบโต้ของญี่ปุ่น: แม้ว่าโตโยต้าและพานาโซนิคจะมีความเชี่ยวชาญด้านเทคโนโลยีอย่างลึกซึ้ง แต่วิธีการเชิงอนุรักษ์นิยมในการนำไปใช้เชิงพาณิชย์อาจทำให้พลาดโอกาสทางการตลาดที่สำคัญ
VI. ความเสี่ยงและความท้าทาย
ความเสี่ยงทางเทคนิค: คอขวดทางเทคนิคหลักของแบตเตอรี่โซลิดสเตตทั้งหมด เช่น ปัญหาส่วนต่อประสานระหว่างของแข็งกับของแข็ง และอายุการใช้งาน (ปัจจุบันประมาณ 1,000 รอบ ขณะที่รถยนต์ไฟฟ้าต้องการมากกว่า 2,000 รอบ) ยังไม่ได้รับการแก้ไขอย่างสมบูรณ์
ความเสี่ยงด้านต้นทุน: ต้นทุนการผลิตเริ่มต้นที่สูงมากอาจจำกัดผลิตภัณฑ์เหล่านี้ไว้เฉพาะตลาดระดับบน โดยการประหยัดต่อขนาดจะก่อตัวขึ้นอย่างช้า ๆ
ความเสี่ยงด้านการแข่งขัน: บริษัทจีนได้บรรลุการผลิตจำนวนมากในภาคแบตเตอรี่กึ่งโซลิดสเตตแล้ว (เช่น รุ่น NIO ที่ติดตั้งแบตเตอรี่กึ่งโซลิดสเตต) และอาจยึดส่วนแบ่งการตลาดผ่าน “นวัตกรรมแบบก้าวกระโดด”
ความเสี่ยงด้านนโยบาย: การเปลี่ยนแปลงนโยบาย IRA ของสหรัฐฯ กฎระเบียบแบตเตอรี่ของสหภาพยุโรป และนโยบายการค้าอื่น ๆ อาจส่งผลกระทบต่อรูปแบบห่วงโซ่อุปทานโลก
ความเสี่ยงด้านผลประกอบการ: ในปี 2026 บริษัทคาดว่าจะยังมีผลขาดทุนจากการดำเนินงานประมาณ 967 พันล้านวอน และหากธุรกิจ ESS เติบโตต่ำกว่าคาด หรือการผลิตจำนวนมากของแบตเตอรี่โซลิดสเตตล่าช้า แรงกดดันทางการเงินจะยิ่งทวีความรุนแรง
บทสรุป
แผนการลงทุน 25 ล้านล้านวอนของ Samsung SDI เป็นการวางแผนเชิงรุกครั้งใหญ่ที่สุดในประวัติศาสตร์อุตสาหกรรมแบตเตอรี่ของเกาหลีใต้ สะท้อนถึงความมุ่งมั่นของบริษัทในการเปลี่ยนจาก “ผู้ตาม” สู่ “ผู้นำ” ท่ามกลางภาวะตลาดรถยนต์ไฟฟ้าซบเซาในระยะสั้นและเทคโนโลยียังไม่สมบูรณ์ การ “เดิมพันสวนกระแส” นี้เต็มไปด้วยความเสี่ยงแต่ก็มีโอกาสมหาศาลเช่นกัน
7. ช่วงเวลาสำคัญ
สิ้นปี 2026: ผลทดสอบการประกอบยานยนต์ด้วยแบตเตอรี่โซลิดสเตตของ BMW
ครึ่งหลังปี 2027: สายการผลิตจำนวนมากของแบตเตอรี่โซลิดสเตตที่อุลซานจะเริ่มผลิตตามกำหนดหรือไม่
ปี 2028: การติดตั้งแบตเตอรี่โซลิดสเตตจริงในหุ่นยนต์และยานยนต์ไฟฟ้า
ปี 2030: อัตราการเจาะตลาดของแบตเตอรี่โซลิดสเตตจะแตะระดับ 4% ตามที่อุตสาหกรรมคาดการณ์ไว้หรือไม่ โดย SMM คาดการณ์ว่าไม่ถึง 1%
หาก Samsung SDI สามารถบรรลุเป้าหมายการผลิตจำนวนมากในปี 2027 ได้ตามแผน ไม่เพียงแต่จะพลิกโฉมความสามารถในการแข่งขันระดับโลกของอุตสาหกรรมแบตเตอรี่เกาหลีใต้ แต่ยังอาจกำหนดมาตรฐานพลังงานใหม่สำหรับอุตสาหกรรมยานยนต์พลังงานใหม่และหุ่นยนต์อีกด้วย ในทางกลับกัน หากไม่สามารถก้าวข้ามอุปสรรคทางเทคโนโลยีได้ หรือการลดต้นทุนไม่เป็นไปตามคาด การลงทุนครั้งนี้อาจกลายเป็นภาระหนักที่ฉุดรั้งการพัฒนาในระยะยาวของบริษัท
โทร: 021-20707860 (หรือเพิ่ม WeChat: 13585549799) หยาง เชาซิง ขอบคุณครับ!
ข้อมูลที่เกี่ยวข้อง



