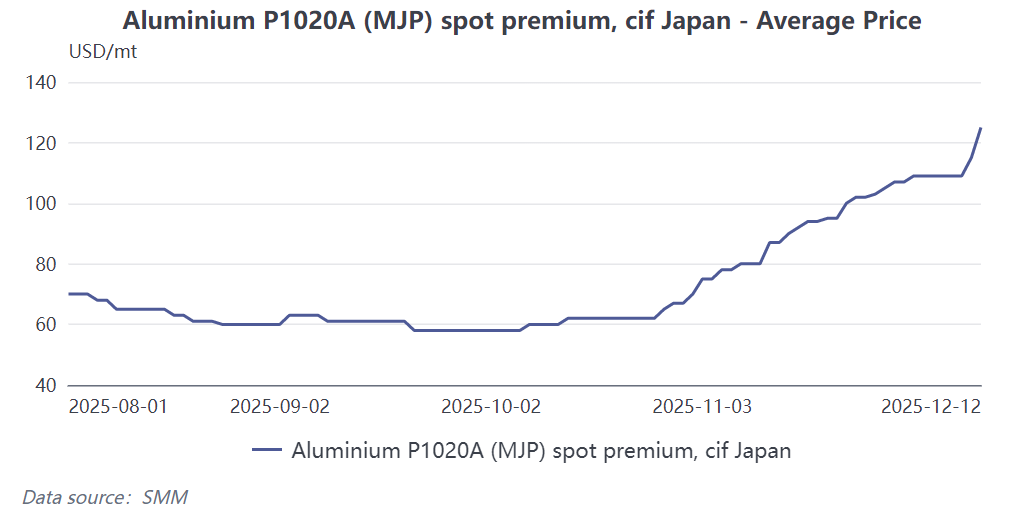
คาดว่าค่าพรีเมียมสำหรับอินโกตอลูมิเนียมที่ท่าเรือหลักของญี่ปุ่นในไตรมาส 1 ปี 2026 จะฟื้นตัวจากจุดต่ำสุดที่ 86 ดอลลาร์/ตันในไตรมาส 4 ปี 2025 โดยมีแนวโน้มเพิ่มขึ้น ความคิดเห็นหลักมาจากภาวะการขาดแคลนซัพพลายในเอเชียที่เกิดจากการปรับโครงสร้างการค้าอลูมิเนียมระดับโลก ร่วมกับปัจจัยกระตุ้นจากนโยบายคาร์บอนของยุโรปและการสนับสนุนความต้องการทางโครงสร้าง ข้อเสนอราคาล่าสุดจากโรงกลั่นชั้นนำได้แสดงถึงแนวโน้มที่จะเพิ่มขึ้นแล้ว แต่ข้อจำกัดในการเติมสต็อกเนื่องจากสิ้นสุดปีงบประมาณของญี่ปุ่นอาจจำกัดขอบเขตของการฟื้นตัว รายละเอียดการวิเคราะห์ดังนี้

ปัจจัยหลัก: การปรับโครงสร้างโซ่อุปทานระดับโลก ช่องว่างซัพพลายในเอเชียขยายตัว
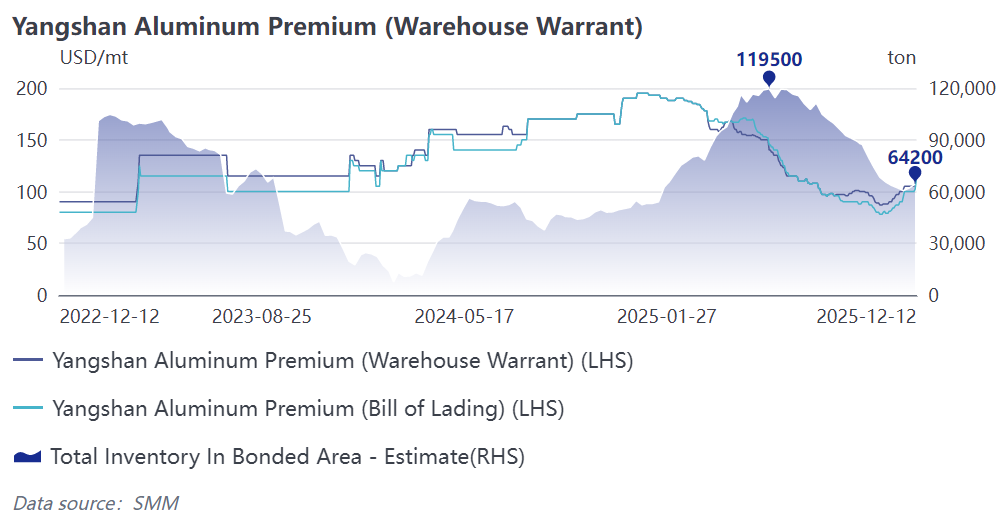
หน้าต่างการเก็งกำไรระหว่างภูมิภาคเปิดขึ้น ทำให้การไหลของอินโกตอลูมิเนียมไปยังตลาดยุโรปและสหรัฐฯเร่งขึ้น ตั้งแต่ไตรมาส 4 ปี 2025 ค่าพรีเมียมอลูมิเนียมระดับโลกแสดงรูปแบบการแตกต่างอย่างมากในรูปแบบ "ยุโรป/สหรัฐฯแข็งแกร่ง เอเชียอ่อนแอ" ค่าพรีเมียมหลังภาษีในมิดเวสต์สหรัฐฯเกิน 1,940 ดอลลาร์/ตัน ค่าพรีเมียมสำหรับอินโกตอลูมิเนียม P1020A ในรอตเทอร์ดามยุโรป เพิ่มขึ้นเป็น 260 ดอลลาร์/ตัน (เพิ่มขึ้น 62.5% จากต้นเดือนกันยายน) ในขณะที่ค่าพรีเมียม MJP ของญี่ปุ่นในไตรมาส 4 อยู่ที่ 86 ดอลลาร์/ตัน และค่าพรีเมียมสดในจีนลดลงอย่างมากเนื่องจากการปิดช่องทางการค้าแปรรูป ความแตกต่างของราคานำไปสู่การเก็งกำไรข้ามภูมิภาค ทำให้ทรัพยากรอินโกตอลูมิเนียมในเอเชียไหลเข้ายุโรปและสหรัฐฯอย่างต่อเนื่อง ส่งผลโดยตรงต่อการหดตัวของซัพพลายการนำเข้าในเอเชีย จนถึงเดือนธันวาคม 2025 ปริมาณสินค้าคงคลังอลูมิเนียมในเขตปลอดอากรของจีนลดลง 50% จากจุดสูงสุดของปี และสินค้าคงคลัง LME ในเอเชียก็อยู่ในระดับต่ำ สร้างพื้นฐานสำหรับการฟื้นตัวของค่าพรีเมียม MJP
2. การหยุดชะงักของกำลังการผลิตโรงกลั่นต่างประเทศเพิ่มความคาดหวังของการขาดแคลนซัพพลาย
การหยุดชะงักทางด้านซัพพลายได้ขยายช่องว่างระดับโลก: การปิดกะทันหันและการลดกำลังการผลิตของโรงกลั่นในไอซ์แลนด์ และความเสี่ยงของการปิดตัวของโรงกลั่นอลูมิเนียมภายใต้ South32 ทั้งสองส่งผลกระทบโดยตรงต่อกำลังการผลิตอินโกตอลูมิเนียมในยุโรปและทั่วโลก สำหรับตลาดญี่ปุ่นที่พึ่งพาการนำเข้ามาก (ความพึ่งพาการนำเข้าเกิน 90%) การหดตัวของกำลังการผลิตระดับโลกและการเปลี่ยนแปลงทางการค้าได้สร้างผลรวม ทำให้ความคาดหวังของการขาดแคลนซัพพลายภายในประเทศเพิ่มขึ้นอย่างต่อเนื่อง ซึ่งเป็นความคิดเห็นหลักที่สนับสนุนการเพิ่มขึ้นของค่าพรีเมียม

3. นโยบายคาร์บอนของยุโรปกระตุ้นการสะสมสินค้าล่วงหน้า ส่งผลให้ราคาพรีเมียมในเอเชียเพิ่มขึ้นอย่างอ้อมๆ
ด้วยการที่มาตรการปรับราคาพรมแดนคาร์บอนของสหภาพยุโรป (CBAM) จะเริ่มใช้ในอนาคตอันใกล้นี้ บริษัทในวงจรล่างได้เริ่มทำการสะสมสินค้าล่วงหน้าเพื่อหลีกเลี่ยงค่าภาษีคาร์บอนในอนาคต ทำให้ราคาพรีเมียมอลูมิเนียมในยุโรปเพิ่มขึ้นโดยตรง นอกจากนี้แนวโน้มนี้ยังทำให้ทรัพยากรแท่งอลูมิเนียมทั่วโลกถูกจองไว้บางส่วน และสร้างความกังวลในการสะสมสินค้าใหม่ให้กับผู้นำเข้าในเอเชีย ทำให้เกิดผลกระทบเชิงลึกที่ทำให้ราคาพรีเมียมทั่วโลกเพิ่มขึ้น การสนับสนุนด้านความต้องการ: ความต้องการที่มั่นคงทางโครงสร้างรองรับตลาด ตลาดสปอตเริ่มฟื้นตัวแล้ว
1. ความต้องการในภาคอุตสาหกรรมดั้งเดิมปรับตัวขึ้นเล็กน้อย ปัจจัยตามฤดูกาลช่วยในการฟื้นฟู
ความต้องการจากภาคก่อสร้างและยานยนต์ ซึ่งเป็นแรงกดดันต่อราคาพรีเมียมในไตรมาส 4 ปี 2025 คาดว่าจะฟื้นตัวขึ้นเล็กน้อย ในภาคก่อสร้าง ไตรมาสแรกเป็นช่วงเวลาที่โครงการใหม่ในอุตสาหกรรมก่อสร้างของญี่ปุ่นเริ่มต้นขึ้น ทำให้ความต้องการที่มั่นคงสำหรับผลิตภัณฑ์อลูมิเนียม (เช่น ประตู หน้าต่าง และผนังกระจก) มีการฟื้นตัวตามฤดูกาล แม้ว่าอุตสาหกรรมยานยนต์ของญี่ปุ่นจะฟื้นตัวอย่างค่อยเป็นค่อยไป แต่ความต้องการที่มั่นคงสำหรับการบริโภคอลูมิเนียมยังคงอยู่เนื่องจากแนวโน้มการลดน้ำหนักของยานยนต์ไฟฟ้า ทำให้เป็นพื้นฐานสำหรับความต้องการ
2. ตลาดสปอตตอบสนองเป็นรายแรก มีสัญญาณชัดเจนของการเพิ่มราคา
ตลาดสปอตได้คาดการณ์แนวโน้มการเพิ่มขึ้นล่วงหน้า: ราคาพรีเมียมสปอต MJP ของ SMM ญี่ปุ่นเพิ่มขึ้นเป็น 130 ดอลลาร์/ตัน หรือเพิ่มขึ้น 85% จากจุดต่ำสุดปลายเดือนตุลาคม ที่ท่าเรือคลัง ประเทศมาเลเซีย ศูนย์กลางการขนส่งสำคัญสำหรับแท่งอลูมิเนียมในเอเชีย ช่วงราคาการค้า FCA อยู่ที่ 130-135 ดอลลาร์/ตัน จากมุมมองของการค้า ราคา FCA 130 ดอลลาร์/ตัน ที่ท่าเรือคลัง บวกกับค่าธรรมเนียม FOB 20 ดอลลาร์/ตัน และค่าขนส่ง 12 ดอลลาร์/ตัน คิดเป็นประมาณ 162 ดอลลาร์/ตันในภูมิภาคเอเชียหลัก ซึ่งสูงกว่าราคาการตกลงในไตรมาส 4 ปี 2025 อย่างมาก ทำให้เป็นแนวทางอ้างอิงโดยตรงสำหรับการฟื้นตัวของราคาพรีเมียมในไตรมาส 1 ปี 2026 (อย่างไรก็ตาม ในทางปฏิบัติ เนื่องจากกระแสการขนส่งสินค้าสุดท้ายแตกต่างกัน ราคาการค้า FCA ในมาเลเซียเป็นเพียงแนวทางที่มีทิศทางภายใต้การมุ่งหวังกำไรเท่านั้น)
สัญญาณตลาด: ผู้ผลิตอลูมิเนียมเสนอราคาสูงขึ้นอย่างมาก สถานการณ์การต่อรองเปลี่ยนไปสู่ฝ่ายขาย
ในเดือนธันวาคม ปี 2025 สองผู้ผลิตอลูมิเนียมรายใหญ่ได้เสนอราคา 190 ดอลลาร์/ตัน และ 203 ดอลลาร์/ตัน สำหรับแท่งอลูมิเนียมที่จะส่งไปยังญี่ปุ่นในไตรมาส 1 ปี 2026 ซึ่งเพิ่มขึ้น 48%-49% จากช่วงราคาที่เสนอในไตรมาส 4 ปี 2025 ที่ 98-103 ดอลลาร์/ตันการเพิ่มขึ้นอย่างมีนัยสำคัญของข้อเสนอสะท้อนทั้งต้นทุนและความคาดหวังด้านอุปทานที่ตึงตัวจากฝั่งผู้ขาย และบ่งชี้ว่ากลไกการเจรจาตลาดได้เปลี่ยนจากผู้ซื้อเป็นฝ่ายได้เปรียบในไตรมาส 4 ปี 2025 ไปเป็นผู้ขายเป็นฝ่ายได้เปรียบในไตรมามาส 1 ปี 2026 ซึ่งยืนยันความแน่นอนของการเพิ่มพรีเมียมยิ่งขึ้นไปอีก
คำเตือนความเสี่ยง: ข้อจำกัดจากการสะสมสต็อกในช่วงสิ้นปีบัญชีอาจจำกัดขนาดของการฟื้นตัว
ควรทราบว่าว่าช่วงสิ้นเดือนมีนาคม 2026 เป็นการสิ้นสุดปีบัญชีขององค์กรญี่ปุ่น ซึ่งได้รับผลกระทบจากการควบคุมงบประมาณรายปี ขนาดการสะสมสต็อกของบางองค์กรญี่ปุ่นอาจถูกกดดัน ส่งผลให้ขอบเขตการเพิ่มพรีเมียมในระยะสั้นถูกจำกัด ขณะนี้โครงสร้างสัญญาใกล้หมดอายุของ LME อยู่ที่ 26.68 ดอลลาร์แคนาดาต่อตัน โดยมีแรงกดดันจากการถือครองต่ำและความคาดหวังของตลาดต่อการฟื้นตัวของ MJP ผู้ขายส่วนใหญ่จึงกักเก็บสินค้าไว้รอการตกลงพรีเมียมไตรมามาส 1 ในปีหน้า ควรจับตาความเข้มข้นของการสะสมสต็อกหลังสิ้นปีบัญชีของญี่ปุ่น การเปลี่ยนแปลงของกำลังการผลิตการหลอมทั่วโลก และจังหวะการบังคับใช้นโยบายคาร์บอนของยุโรป เนื่องจากปัจจัยเหล่านี้จะเป็นตัวกำหนดขอบเขตและความยั่งยืนที่ชัดเจนของการฟื้นตัว