[สต็อกวัสดุก่อสร้าง SMM] การผลิตเหล็กดิบลดลงเพิ่มเติม สต็อกในโรงงานและสต็อกสังคมลดลง

เผยแพร่แล้ว: Mar 13, 2025 18:21 (GMT+8)
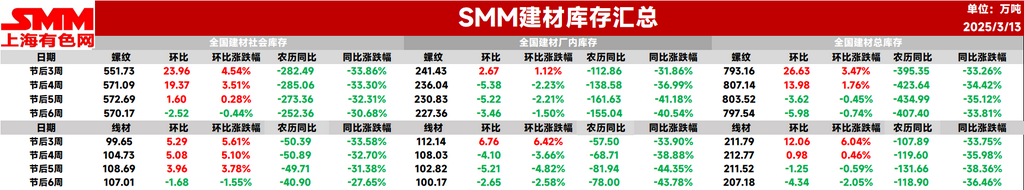
[สต็อกวัสดุก่อสร้าง SMM: การลดการผลิตเหล็กดิบเพิ่มเติม, สต็อกในโรงงานและสังคมลดลง] ในสัปดาห์นี้ สต็อกเหล็กเส้นรวมทั้งหมดอยู่ที่ 7.9754 ล้านตัน ลดลง 59,800 ตันจากสัปดาห์ก่อนหน้า คิดเป็นการลดลง 0.74% (ค่าก่อนหน้า: -0.45%) เมื่อเทียบกับช่วงเวลาเดียวกันของปีที่แล้วตามปฏิทินจันทรคติ ลดลง 4.074 ล้านตัน คิดเป็นการลดลง 33.81% (ค่าก่อนหน้า: -35.12%)

ในสัปดาห์นี้ สต็อกเหล็กเส้นรวมทั่วประเทศยังคงลดลงเล็กน้อย โดยสต็อกในสังคมเปลี่ยนจากการเพิ่มขึ้นเป็นลดลง สต็อกเหล็กเส้นรวมลดลง 0.74% เมื่อเทียบกับสัปดาห์ก่อน ขณะที่สต็อกเหล็กลวดลดลง 2.05% เมื่อเทียบกับสัปดาห์ก่อน ในช่วงสัปดาห์นี้ ราคาตลาดเหล็กก่อสร้างมีความผันผวนลดลง โดยมีกิจกรรมการซื้อขายในตลาดต่ำ อย่างไรก็ตาม ข่าวการลดการผลิตทำให้เกิดการฟื้นตัวเล็กน้อย กระตุ้นความต้องการเก็งกำไรในตลาด ขณะเดียวกัน ความต้องการใช้งานปลายทางยังคงฟื้นตัว ส่งผลให้สต็อกเหล็กก่อสร้างรวมลดลงเล็กน้อยในสัปดาห์นี้

ในสัปดาห์นี้ สต็อกเหล็กเส้นรวมอยู่ที่ 7.9754 ล้านตัน ลดลง 59,800 ตัน เมื่อเทียบกับสัปดาห์ก่อน คิดเป็นการลดลง 0.74% (ค่าก่อนหน้า: -0.45%) เมื่อเทียบกับช่วงเวลาเดียวกันของปีที่แล้วตามปฏิทินจันทรคติ ลดลง 4.074 ล้านตัน คิดเป็นการลดลง 33.81% เมื่อเทียบปีต่อปี (ค่าก่อนหน้า: -35.12%)

ตารางที่ 1: ภาพรวมสต็อกเหล็กเส้น
ที่มา: SMM

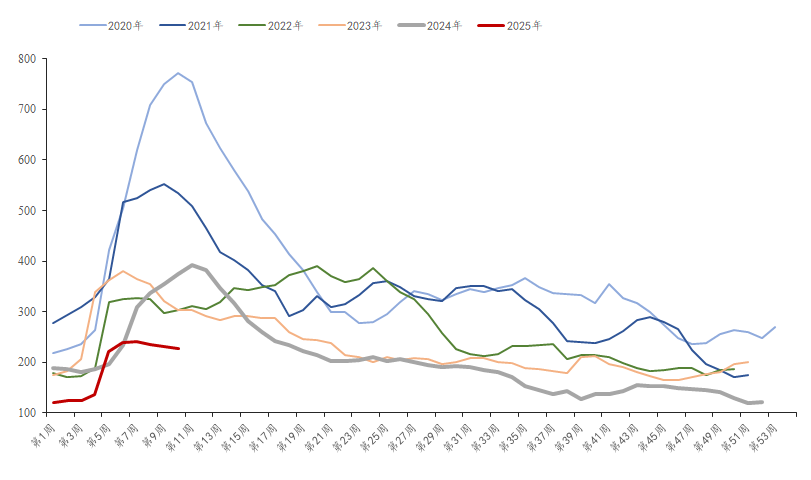
 ในสัปดาห์นี้ สต็อกเหล็กเส้นในโรงงานอยู่ที่ 2.2736 ล้านตัน ลดลง 34,600 ตัน เมื่อเทียบกับสัปดาห์ก่อน คิดเป็นการลดลง 1.5% เมื่อเทียบกับสัปดาห์ก่อน (ค่าก่อนหน้า: -2.21%) เมื่อเทียบกับช่วงเวลาเดียวกันของปีที่แล้วตามปฏิทินจันทรคติ ลดลง 1.5504 ล้านตัน คิดเป็นการลดลง 40.54% เมื่อเทียบปีต่อปี (ค่าก่อนหน้า: -41.18%) การจัดส่งตรงจากโรงงานเหล็กยังคงค่อนข้างคงที่ อย่างไรก็ตาม ราคาสปอตอ่อนตัวลงในช่วงสัปดาห์ ทำให้ตัวแทนลดการเติมสต็อก ขณะที่การผลิตเพิ่มขึ้นเล็กน้อย ส่งผลให้การลดลงของสต็อกในโรงงานแคบลงเมื่อเทียบกับสัปดาห์ก่อน

แผนภูมิ-1: แนวโน้มสต็อกเหล็กเส้นในโรงงาน, 2019-2024
ที่มา: SMM

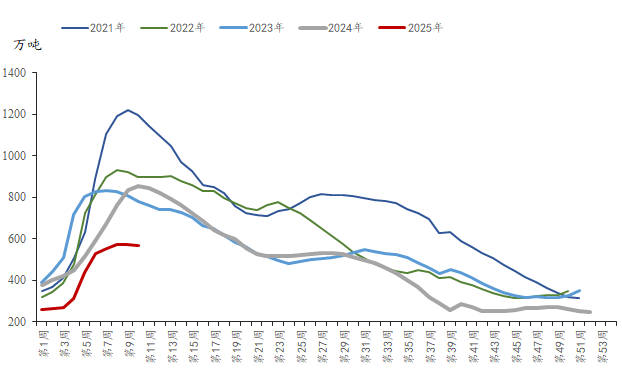
 ในสัปดาห์นี้ สต็อกเหล็กเส้นในสังคมอยู่ที่ 5.7017 ล้านตัน ลดลง 25,200 ตัน เมื่อเทียบกับสัปดาห์ก่อน คิดเป็นการลดลง 0.44% เมื่อเทียบกับสัปดาห์ก่อน (ค่าก่อนหน้า: +0.28%) เมื่อเทียบกับช่วงเวลาเดียวกันของปีที่แล้ว ลดลง 2.5236 ล้านตัน คิดเป็นการลดลง 30.68% เมื่อเทียบปีต่อปี (ค่าก่อนหน้า: -32.31%) ด้วยการฟื้นตัวของความต้องการในภูมิภาคตอนเหนือที่เร่งตัวขึ้น สต็อกสปอตในตลาดเปลี่ยนจากการเพิ่มขึ้นเป็นลดลง ถือเป็นจุดเปลี่ยนของสต็อกในสังคมในสัปดาห์นี้

แผนภูมิ-2: แนวโน้มสต็อกเหล็กเส้นในสังคม, 2019-2024
ที่มา: SMM

มองไปข้างหน้า โรงงานเหล็กเตาหลอมยังคงมีความสามารถในการทำกำไรบางส่วน และเตาหลอมบางแห่งในภาคตะวันตกเฉียงเหนือของจีนมีกำหนดกลับมาผลิตกลางเดือนหลังจากการบำรุงรักษา อัตราการใช้กำลังการผลิตของโรงงานเหล็ก EAF ฟื้นตัวถึง 40.6% แต่ยังคงถูกจำกัดด้วยความสามารถในการทำกำไร ทำให้การเพิ่มขึ้นเพิ่มเติมเป็นไปได้ยาก การผลิตเหล็กก่อสร้างคาดว่าจะเพิ่มขึ้นเล็กน้อย ในด้านความต้องการ ด้วยการฟื้นตัวที่เร่งตัวขึ้นในภูมิภาคตอนเหนือ ความเข้มข้นของความต้องการยังคงปรับตัวดีขึ้น แม้ว่าการประชุมสองสภาจะไม่ได้ให้ประโยชน์ที่เป็นรูปธรรม แต่การลดการผลิตเหมืองถ่านหินและการควบคุมการผลิตเหล็กกำลังช่วยกระตุ้นความเชื่อมั่นในตลาด ขณะเดียวกัน การเติบโตของอุปทานยังคงจำกัด คาดว่าสต็อกเหล็กก่อสร้างจะยังคงลดลงในสัปดาห์หน้า โดยมีอัตราการลดลงที่มากขึ้น

คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
[ถ่านหินจะผลิตไฟฟ้าให้อินเดียถึงปี 2035-36 — แรงหนุนภาคเหล็กและเตาหลอมเหนี่ยวนำ]
44 นาทีที่แล้ว
[ถ่านหินจะผลิตไฟฟ้าให้อินเดียถึงปี 2035-36 — แรงหนุนภาคเหล็กและเตาหลอมเหนี่ยวนำ]
อ่านเพิ่มเติม
[ถ่านหินจะผลิตไฟฟ้าให้อินเดียถึงปี 2035-36 — แรงหนุนภาคเหล็กและเตาหลอมเหนี่ยวนำ]
[ถ่านหินจะผลิตไฟฟ้าให้อินเดียถึงปี 2035-36 — แรงหนุนภาคเหล็กและเตาหลอมเหนี่ยวนำ]
กระทรวงพลังงานของอินเดียยืนยันว่าถ่านหินจะยังคงเป็นแหล่งผลิตไฟฟ้าเกือบครึ่งหนึ่งของประเทศไปจนถึงปี 2578-2579 เนื่องจากความต้องการไฟฟ้าที่เพิ่มขึ้นและข้อจำกัดของพลังงานหมุนเวียนที่จ่ายไฟได้ตลอด 24 ชั่วโมง ทำให้พลังงานความร้อนยังคงจำเป็น เพื่อรองรับสิ่งนี้ อินเดียมีแผนเพิ่มกำลังการผลิตไฟฟ้าจากถ่านหินจากประมาณ 224 กิกะวัตต์ในปัจจุบันเป็นประมาณ 315 กิกะวัตต์ภายในปี 2578-2579 ซึ่งเป็นข่าวดีสำหรับภาคอุตสาหกรรมเหล็กและเตาเหนี่ยวนำ เพราะหมายถึงการจ่ายไฟฟ้าที่มีเสถียรภาพและเชื่อถือได้มากขึ้น เพื่อรองรับการเดินเตาอย่างต่อเนื่องและการเติบโตของการผลิตในทศวรรษหน้า
44 นาทีที่แล้ว
[SMM Steel] HRC ยุโรป: อุปทานตึงตัวแต่ไม่สามารถดันราคาให้สูงขึ้น
1 ชั่วโมงที่แล้ว
[SMM Steel] HRC ยุโรป: อุปทานตึงตัวแต่ไม่สามารถดันราคาให้สูงขึ้น
อ่านเพิ่มเติม
[SMM Steel] HRC ยุโรป: อุปทานตึงตัวแต่ไม่สามารถดันราคาให้สูงขึ้น
[SMM Steel] HRC ยุโรป: อุปทานตึงตัวแต่ไม่สามารถดันราคาให้สูงขึ้น
[ยุโรป] เนื่องจากการดำเนินงานของโรงงานต้องเผชิญกับการหยุดชะงักซ้ำแล้วซ้ำเล่า อุปทานภายในสหภาพยุโรปจึงเกิดภาวะขาดแคลนเป็นระยะ สัปดาห์นี้มีรายงานการหยุดชะงักของการผลิตสามครั้งในเนเธอร์แลนด์ เยอรมนี และอิตาลี โดยเฉพาะอย่างยิ่ง ArcelorMittal Eisenhüttenstadt ประกาศปิดเตาหลอม 5A บางส่วนเป็นการชั่วคราว แม้จะมีปัจจัยด้านอุปทานที่หนุนราคา แต่ความสนใจซื้อยังคงซบเซา ส่งผลให้ราคาเหล็กแผ่นรีดร้อน (HRC) ปรับตัวขึ้นเพียงเล็กน้อยและเคลื่อนไหวในกรอบแคบโดยรวม ในยุโรปเหนือซึ่งมีภาระจากสต็อกสูง โรงงานเสนอราคาฐานส่งถึงที่ 760 ยูโร/ตัน DDP (~866 ดอลลาร์สหรัฐ/ตัน) แก่ผู้ซื้อที่ยังลังเลที่จะสั่งซื้อปริมาณมาก สำหรับคำสั่งซื้อที่ถึง 5,000 ตัน ราคาฐานส่งถึงที่อาจต่อรองลงได้ถึง 730 ยูโร/ตัน DDP (~832 ดอลลาร์สหรัฐ/ตัน) ผู้ค้ารายงานว่าธุรกรรมส่วนใหญ่ที่ปิดได้ในปัจจุบันอยู่ระหว่าง 740–760 ยูโร/ตัน EXW (~844–866 ดอลลาร์สหรัฐ/ตัน) ตลาดในประเทศอิตาลียังคงซบเซา โดยความท้าทายหลักอยู่ที่โรงงานพยายามผลักภาระต้นทุนไปยังภาคปลายน้ำในขณะที่ต้องรักษาปริมาณการขายให้เพียงพอ
1 ชั่วโมงที่แล้ว
[SMM Steel] ปัญหาคอขวดทางทะเลหนุนเส้นทางบก: บิลเล็ตและ HRC อิหร่านได้พรีเมียมชายแดน ขณะสแลบหันพึ่งตลาดในประเทศ
1 ชั่วโมงที่แล้ว
[SMM Steel] ปัญหาคอขวดทางทะเลหนุนเส้นทางบก: บิลเล็ตและ HRC อิหร่านได้พรีเมียมชายแดน ขณะสแลบหันพึ่งตลาดในประเทศ
อ่านเพิ่มเติม
[SMM Steel] ปัญหาคอขวดทางทะเลหนุนเส้นทางบก: บิลเล็ตและ HRC อิหร่านได้พรีเมียมชายแดน ขณะสแลบหันพึ่งตลาดในประเทศ
[SMM Steel] ปัญหาคอขวดทางทะเลหนุนเส้นทางบก: บิลเล็ตและ HRC อิหร่านได้พรีเมียมชายแดน ขณะสแลบหันพึ่งตลาดในประเทศ
[อิหร่าน] การส่งออกเหล็กของอิหร่านแสดงให้เห็นถึงความแตกต่างเชิงโครงสร้างอย่างชัดเจนระหว่าง “การขนส่งทางทะเลที่ติดขัดกับการค้าชายแดนทางบกที่คึกคัก” อุปทานจากทะเลดำที่หยุดชะงักจากรัสเซียและยูเครนทำให้ความต้องการซื้อในเอเชียตะวันตกหันมาสนใจวัสดุจากอิหร่าน ผู้จัดจำหน่ายอิหร่านเพิ่งปิดการขายเหล็กแท่งสี่เหลี่ยมอย่างน้อย 15,000 ตันที่ราคา 420–430 ดอลลาร์สหรัฐต่อตัน FCA ณ ด่านชายแดนอิหร่าน โดยส่วนใหญ่เพื่อส่งผ่านอิรักไปยังซีเรียและจอร์แดน แม้ความแออัดที่ชายแดนจะทำให้ต้นทุนขนส่งสูงขึ้น แต่ผู้ซื้อก็ยินดีจ่ายส่วนเพิ่มเพื่อให้ได้สินค้าที่พร้อมส่งทันที ในทางตรงกันข้าม การส่งออกทางทะเลถูกกดดันอย่างหนักจากการบังคับใช้กฎหมายของกองทัพเรือสหรัฐฯ การขาดแคลนเรือ และเบี้ยประกันที่สูงขึ้น ส่งผลให้สภาพคล่องสำหรับการขนส่งเทกองเป็นอัมพาต (ค่าระวางไปยังโซฮาร์ โอมานอยู่ที่ 18–25 ดอลลาร์สหรัฐต่อตัน) เนื่องจากโรงงานขนาดใหญ่มีคำสั่งซื้อเต็มจนถึงปลายเดือนพฤศจิกายน สภาพคล่องสปอตทางทะเลจึงยังคงเบาบาง จำกัดอยู่เพียงเหล็กแท่งล็อตเล็กที่ขายให้ตลาดอ่าวเปอร์เซียใกล้เคียงที่ราคา 410–415 ดอลลาร์สหรัฐต่อตัน FOB เป็นที่น่าสังเกตว่าการส่งออกเหล็กสแลบหยุดชะงักลง เนื่องจากโรงงานหันไปมุ่งเน้นอุปสงค์ในประเทศทั้งหมด ในกลุ่มเหล็กแผ่น เหล็กแผ่นรีดร้อนเคลื่อนย้ายอย่างต่อเนื่องผ่านด่านชายแดนชาลามเชห์ไปยังอิรักที่ราคา 540–560 ดอลลาร์สหรัฐต่อตัน FCA ขณะเดียวกัน เส้นทางข้ามทะเลแคสเปียน การขาดแคลนระวางเรือทำให้วัสดุจากรัสเซียไม่สามารถปิดการขายได้ ส่งผลให้กิจกรรมนำเข้าแทบหยุดนิ่ง
1 ชั่วโมงที่แล้ว
[สต็อกวัสดุก่อสร้าง SMM] การผลิตเหล็กดิบลดลงเพิ่มเติม สต็อกในโรงงานและสต็อกสังคมลดลง - Shanghai Metals Market (SMM)