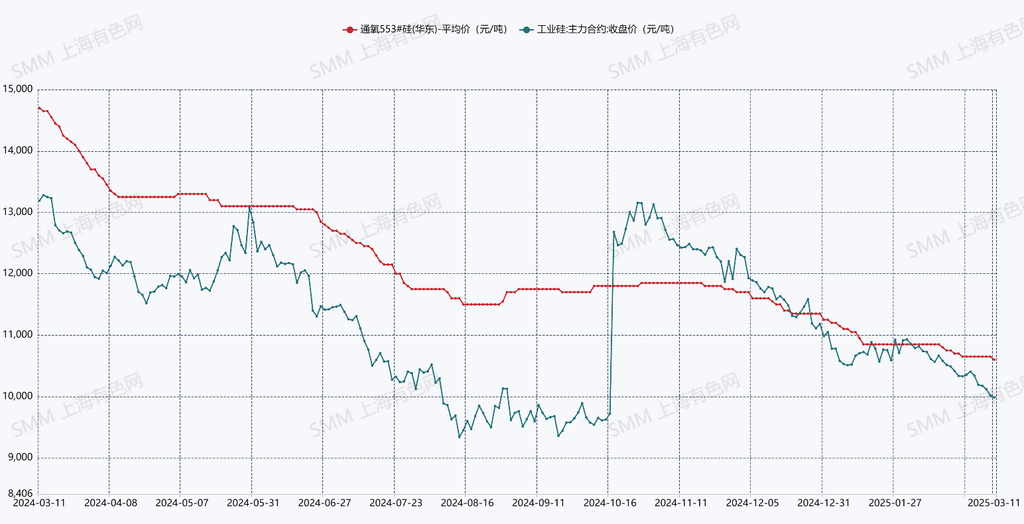
ข่าว SMM วันที่ 11 มีนาคม: ตั้งแต่เดือนกุมภาพันธ์ถึงต้นเดือนมีนาคม ซิลิคอนโลหะในตลาดยังคงมีแนวโน้มอ่อนแอ ราคาซิลิคอน #553 เกรดสูงในจีนตะวันออกของ SMM ลดลง 250 หยวน/ตัน เมื่อเทียบกับเดือนก่อน ลดลง 2.3% ในขณะที่ราคาสปอตยังคงอ่อนแอ ราคาฟิวเจอร์สก็ลดลงสู่ระดับต่ำสุดใหม่หลังจากการใช้มาตรฐานใหม่ เมื่อวันที่ 11 มีนาคม สัญญาฟิวเจอร์ส Si2505 ที่มีการซื้อขายมากที่สุดลดลงต่ำกว่า 10,000 หยวน/ตัน ปิดที่ 9,985 หยวน/ตัน ลดลง 805 หยวน/ตัน เมื่อเทียบกับเดือนก่อน ลดลง 7.5% การลดลงอย่างรวดเร็วของราคาฟิวเจอร์สซิลิคอนโลหะ พร้อมกับการไหลเข้าของใบรับประกันคลังสินค้าและสินค้าที่ไม่ได้มาตรฐานเข้าสู่ตลาด เร่งการลดลงของราคาซิลิคอนโลหะในตลาดสปอต โดยบรรยากาศตลาดยังคงมองในแง่ลบและยากที่จะพลิกกลับ
อุปทาน: ตามข้อมูลของ SMM การผลิตซิลิคอนโลหะในเดือนกุมภาพันธ์ 2025 อยู่ที่ 289,500 ตัน ลดลง 14,500 ตัน เมื่อเทียบกับเดือนก่อน ลดลง 4.8% จากการผลิตเฉลี่ยรายวัน การผลิตเฉลี่ยรายวันในเดือนกุมภาพันธ์สูงกว่าเดือนมกราคม ตามจังหวัด โรงงานซิลิคอนในซินเจียง มองโกเลียใน และกานซู มีอัตราการดำเนินงานที่ค่อนข้างสูง โดยอุปทานรวมจากสามภูมิภาคนี้คิดเป็นมากกว่า 80% ในขณะที่เสฉวนและยูนนานคิดเป็นน้อยกว่า 6% ในเดือนมีนาคม ด้วยการปล่อยการผลิตจากเตาซิลิคอนที่กลับมาดำเนินการใหม่และการคาดการณ์การกลับมาผลิตของโรงงานซิลิคอนบางแห่ง รวมถึงการเพิ่มขึ้นของจำนวนวันผลิต การผลิตซิลิคอนโลหะในเดือนมีนาคมคาดว่าจะเพิ่มขึ้นอย่างมาก โดยจะถึงมากกว่า 340,000 ตัน
ความต้องการ: ข้อมูล SMM แสดงว่าอัตราการดำเนินงานของอุตสาหกรรมโพลีซิลิคอนมีการเปลี่ยนแปลงเล็กน้อยจากเดือนกุมภาพันธ์ถึงมีนาคม การผลิตโพลีซิลิคอนในเดือนกุมภาพันธ์อยู่ที่ 90,100 ตัน และการผลิตในเดือนมีนาคมคาดว่าจะถึง 94,600 ตัน ภายในเดือนเมษายน-พฤษภาคม การผลิตโพลีซิลิคอนรายเดือนอาจเพิ่มขึ้นถึง 110,000 ตัน โรงงานซิลิโคนมีอัตราการดำเนินงานลดลงอย่างมากในเดือนกุมภาพันธ์ โดยการผลิตซิลิโคน DMC อยู่ที่ 199,500 ตัน ลดลง 9.6% เมื่อเทียบกับเดือนก่อน อัตราการดำเนินงานในเดือนมีนาคมคาดว่าจะคงที่ การลดลงของการผลิตเกิดจากการบำรุงรักษาเชิงรุกของกำลังการผลิตซิลิโคนโมโนเมอร์บางส่วน ลดความต้องการซิลิคอนโลหะ สำหรับซิลิโคน การลดลงของการผลิต DMC รวมกับการเติมสต็อกในช่วง "ฤดูพีคเล็ก" ของตลาดปลายน้ำ ดันราคาผลิตภัณฑ์ซิลิโคนขึ้น ทำให้กำไรของอุตสาหกรรมซิลิโคนดีขึ้นอย่างมาก อัตราการดำเนินงานของอุตสาหกรรมอลูมิเนียม-ซิลิคอนอัลลอยกลับสู่ระดับปกติอย่างค่อยเป็นค่อยไปจากเดือนกุมภาพันธ์ถึงมีนาคม
ปัจจัยบวก: กำไรของโรงงานซิลิโคนดีขึ้น
ปัจจัยลบ: อุปทานที่เพิ่มขึ้นจากกำลังการผลิตซิลิคอนโลหะในภาคเหนือที่กลับมาดำเนินการใหม่ กำลังการผลิตใหม่ที่รอการเริ่มต้น ความยากลำบากในการลดสต็อก และแนวโน้มราคาวัตถุดิบถ่านหินซิลิคอนที่อ่อนแอ
มุมมองของ SMM: จากการคำนวณสมดุลอุปสงค์-อุปทาน อุตสาหกรรมมีการลดสต็อกเล็กน้อยในเดือนมกราคม-กุมภาพันธ์ อย่างไรก็ตาม ด้วยการเพิ่มขึ้นของกำลังการผลิตและการเติบโตของการผลิตอย่างมีนัยสำคัญในด้านอุปทานในเดือนมีนาคม รวมกับการเติบโตของความต้องการที่น้อยมาก สมดุลคาดว่าจะกลับไปสู่ภาวะเกินดุลในเดือนมีนาคม โรงงานโพลีซิลิคอนมีความสามารถในการสนับสนุนซิลิคอนโลหะที่ค่อนข้างใหญ่ โดยโรงงานซิลิคอนขนาดใหญ่ (กำลังการผลิตรายปี 100,000 ตันขึ้นไป) คิดเป็นสัดส่วนอุปทานที่สูงกว่าและมีเสถียรภาพในการจัดหามากกว่าเมื่อเทียบกับโรงงานขนาดเล็กและขนาดกลาง มุมมองพื้นฐานสำหรับซิลิคอนโลหะยังคงเป็นอุปทานที่แข็งแกร่งและความต้องการที่อ่อนแอ แม้ว่าโรงงานขนาดเล็กและขนาดกลางบางแห่งจะลดการผลิต แต่ก็ยากที่จะเปลี่ยนแปลงสถานการณ์อุปสงค์-อุปทานในปัจจุบัน ราคาซิลิคอนโลหะในตลาดสปอตคาดว่าจะยังคงอยู่ในระดับต่ำในระยะสั้น
สำหรับข้อมูลตลาดและการอัปเดตเพิ่มเติม หรือหากคุณมีคำถามอื่น ๆ โปรดโทร 021-51666820