После того как международные цены на серу пробили отметку в 800 долларов за тонну, рынок разделился на два лагеря относительно дальнейших перспектив: одни утверждают, что спрос в перерабатывающих отраслях серьёзно подорван и цены продолжат снижаться; другие считают, что спрос лишь отложен и подавлен, и что при низких запасах сохраняется поддержка снизу. Определить, кто прав, — это не вопрос подсчёта аргументов с каждой стороны, а вопрос различения того, какой спрос «действительно исчез», а какой «просто пока не покупает».
Во-первых, та часть, которая «действительно исчезла», — это сокращение спросового запаса, реальное разрушение. Наиболее типичный случай — добровольное сокращение производства, вызванное ухудшением экономики конечной продукции: на индонезийском направлении HPAL баланс спроса и предложения MHP с конца третьего квартала и в начале четвёртого сместился от дефицита к профициту, производители оказались в условиях немедленной инверсии затрат, и готовность сокращать выпуск у них самая высокая; в Китае внутренний спрос на фосфаты слабый, экспорт фосфорных удобрений упал до нуля, и производители всё более склонны ограничивать выпуск на фоне устойчивых убытков в производстве серной кислоты. Общая черта этого спроса в том, что производство сокращается не потому, что серу невозможно купить, а потому, что конечная продукция убыточна — более низкие цены на серу их не спасут. С ноября сера прошла цикл «падение — рост — снова падение», тогда как котировки экстракционной фосфорной кислоты не сдвинулись ни разу, что указывает на то, что ценообразующая сила сейчас находится не на стороне издержек, а в балансе между запасами и спросом. Подавление цен на серу слабым конечным спросом реально и структурно — это основа медвежьего сценария.
Однако приравнивать это к «глубокому разрушению спроса» — значит, возможно, преувеличивать глубину ущерба. Значительная доля «непокупок» — это не исчезающий спрос, а спрос, который подавляется, откладывается или перенаправляется — это поток, который не является достаточным условием для отскока, но образует буфер под ценами. Конкретно можно выделить три категории:
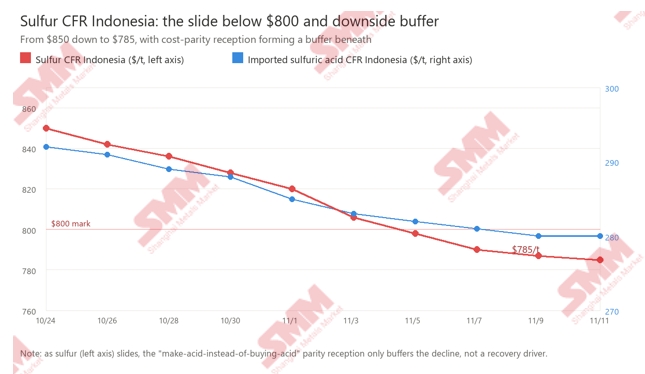
Во-первых, подавленный выжидательный спрос. Индонезийские и китайские покупатели следят за ценами и закупаются только по мере необходимости. Это не отказ от покупки, а ожидание более ясного ценового сигнала: при снижении серы CFR Индонезия с 850 до 785 долларов у покупателей есть все основания воздерживаться от закупок. Этот спрос «накапливается», а не «уходит», но он превратится в покупки только после появления ценового сигнала.
Во-вторых, потенциал пополнения запасов при их низком уровне. Рост запасов в китайских портах — краткосрочный фактор, который сейчас давит на рынок, однако этот «рост» является восстановлением после крайне низких запасов предыдущего периода, и абсолютный уровень невысок; что ещё важнее, импорт серы в Индонезию в сентябре вырос на 155,9% по сравнению с предыдущим месяцем, до 704,5 тыс. тонн, что показывает способность закупочных объёмов со стороны спроса быстро возвращаться. Низкие запасы сами по себе не создают спроса и не дают импульса к восстановлению, но они означают, что при достаточно глубоком падении цен пополнение запасов может проявиться в «реальных тоннах», а не в «бумажных намерениях», поддерживая цены.
В-третьих, перестройка торговых потоков. Источники импорта серы в Индонезию сместились от прежней концентрации к диверсифицированной структуре: Малайзия (475,9 тыс. тонн в сентябре) + Канада (90,2 тыс. тонн) + ОАЭ (73,8 тыс. тонн), при этом экспорт серы из Канады за январь–сентябрь вырос почти на 20% в годовом выражении. Объём не исчез — изменились лишь маршруты и источники. Это не уничтожение спроса, а реструктуризация торговых потоков: она снизила цены, но одновременно усилила переговорные позиции покупателей и гибкость закупок, из-за чего поставщикам труднее продолжать уступки на низких уровнях.
В совокупности эти три потока не «запускают восстановление», а скорее «создают буфер для цен». Этот буфер обусловлен механизмом паритета издержек: цена серы является «переключателем» ценообразования серной кислоты; когда сера пробивает критическую точку и линия издержек кислоты из серы вновь опускается ниже линии кислоты из плавильного производства, кислота из серы снова становится маржинальным предложением и тянет цены на кислоту вниз — то есть падение серы тянет цены на кислоту вниз по цепочке издержек, но сама цена кислоты, в свою очередь, не может потянуть серу обратно вверх. Индонезия — единственный рынок в мире, который в больших объёмах импортирует и серу, и серную кислоту, причём эти два товара напрямую конкурируют между собой, поэтому покупатели постоянно считают: «купить серу и произвести кислоту самостоятельно или купить кислоту напрямую», что делает цену серы неявным якорем международных цен на кислоту. Когда сера падает настолько, что разрыв между себестоимостью собственного производства кислоты и импортной серной кислотой увеличивается и покупка серы для производства кислоты становится явно более выгодной, покупатели смещают спрос в сторону закупки серы, а не импортной кислоты — однако это формирует лишь слабую поддержку спроса на низких уровнях, замедляя падение серы. Текущее сочетание серы CFR Индонезия на уровне 785 долларов и импортной серной кислоты CFR Индонезия около 280 долларов означает, что дальнейшее глубокое падение серы постепенно запустит этот паритет «производить кислоту вместо покупки кислоты», смягчая снижение; но этот буфер односторонний и слабый — он может сделать наклон падения более пологим, но не способен вернуть цены вверх.
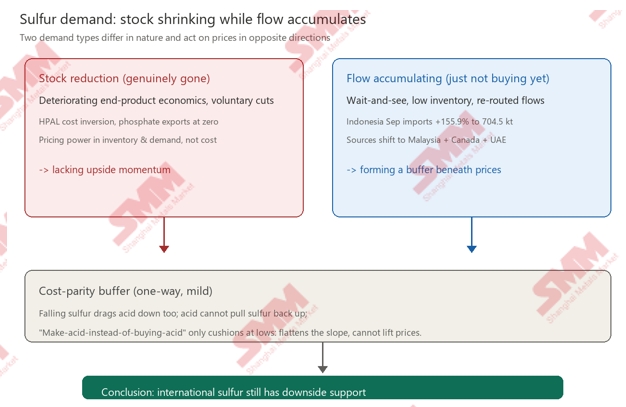
Поэтому вывод — это не бинарный выбор между «разрушением» и «отскоком», а многослойное суждение: разрушение спроса из-за реального сокращения производства действительно существует, оно сосредоточено в сегменте с ухудшающейся экономикой конечной продукции (HPAL, фосфорные удобрения), и это сокращение запасов, которое «более низкие цены на серу не могут спасти» — это определяет отсутствие импульса для роста цен; в то же время дополнительный спрос, подавленный выжидательными настроениями, низкими запасами и перенаправленными потоками, не исчез — он не создаёт импульса для разворота, но совместно формирует буфер под ценами.
Таким образом, прогноз сводится к одной линии: текущий спрос на серу — это не «глубокое разрушение», а «сокращение запасов при накоплении потоков» — импульс для роста отсутствует, но поддержка снизу сохраняется. В краткосрочной перспективе слабый конечный спрос и уступки продавцов продолжают давить на цены, и сера может слабо консолидироваться в диапазоне 720–800 долларов с некоторым пространством для дальнейшего снижения; но чем ниже опускаются цены, тем сильнее ограничение со стороны стоимостного якоря и подавленного потока, и тем ограниченнее пространство для дальнейшего глубокого падения. Подводя итог одной строкой: у международных цен на серу всё ещё есть поддержка снизу — спрос не исчез, а лишь временно подавлен; произошло смещение ценового центра вниз, а не исчезновение спроса.